Southern Copper Corporation (NYSE: SCCO) คือผู้ผลิตทองแดงแบบครบวงจรที่มีปริมาณสำรองทองแดงมากที่สุดในโลก และกำลังได้รับความสนใจจากนักลงทุนระยะยาว ท่ามกลางความต้องการใช้ไฟฟ้าที่เพิ่มขึ้นและแผนขยายกำลังการผลิตขนาดใหญ่ อย่างไรก็ตาม ในบรรดานักวิเคราะห์ 18 รายบน Wall Street มีถึง 11 รายที่ยังคงคำแนะนำ "ขาย" หรือ "ลดน้ำหนัก" และยังคงมีข้อถกเถียงเรื่องการประเมินมูลค่าสูงเกินไป เนื่องจากอัตราส่วนราคาต่อกำไร (P/E) สูงกว่าค่าเฉลี่ยของอุตสาหกรรมอย่างมีนัยสำคัญ บทความนี้วิเคราะห์แนวโน้มราคาหุ้น SCCO ตั้งแต่ปี 2026 ถึง 2030 โดยอ้างอิงข้อมูลจากสถาบันที่ผ่านการตรวจสอบและเอกสารเปิดเผยข้อมูลของบริษัท พร้อมพิจารณาสถานการณ์ขาขึ้น-ขาลงและความเสี่ยงหลักอย่างสมดุล
สรุปประเด็นสำคัญ
- ณ วันที่ 15 กันยายน 2026 ราคาเป้าหมายมัธยฐานจากนักวิเคราะห์ 18 รายอยู่ที่ $164.03 โดยมีความเห็นที่แตกต่างกันมาก ตั้งแต่ JPMorgan Chase ที่ $131.50 ไปจนถึงฝ่ายมองบวกบางรายที่ $275
- ตัวแปรเดี่ยวที่ส่งผลต่อราคาหุ้น SCCO มากที่สุดคือราคาทองแดงสปอตในตลาด LME เนื่องจากต้นทุนการผลิตเงินสดในปี 2025 อยู่ที่เพียง $0.58 ต่อปอนด์ ทำให้ความผันผวนของราคาทองแดงส่งผลโดยตรงและรุนแรงต่อกำไรต่อหุ้น (EPS)
- โครงการ Tía María มีความคืบหน้า 42% ณ ไตรมาส 2 ปี 2026 โดยตั้งเป้าเริ่มการผลิตครั้งแรกในช่วงครึ่งหลังของปี 2027 ความสำเร็จของโครงการนี้ถือเป็นปัจจัยกระตุ้นหลักที่จะกำหนดทิศทางราคาหุ้นในช่วงปี 2027–2028
- Grupo México ถือหุ้น SCCO อยู่ 88.9% ส่งผลให้สัดส่วนหุ้นที่หมุนเวียนในตลาดอิสระ (Free Float) มีเพียงประมาณ 11.1% ลักษณะโครงสร้างนี้เป็นปัจจัยที่ทำให้ค่าพรีเมียมในการประเมินมูลค่าสูงขึ้นโดยอัตโนมัติ
- ปัจจุบันยังไม่มีราคาเป้าหมายจากสถาบันที่น่าเชื่อถือสำหรับช่วงปี 2028–2030 การวิเคราะห์ในช่วงเวลาดังกล่าวจึงควรใช้แนวทางวิเคราะห์สถานการณ์ตามแนวโน้มราคาทองแดงและความสำเร็จในการดำเนินโครงการ
Southern Copper (SCCO) คือบริษัทอะไร?
โครงสร้างธุรกิจและสินทรัพย์เหมืองแร่หลัก
Southern Copper เป็นผู้ผลิตทองแดงที่ผสานการทำเหมือง การถลุง และการกลั่นไว้ในแนวดิ่ง เหมือง Buenavista ในเม็กซิโกเป็นแหล่งผลิตเดี่ยวที่ใหญ่ที่สุด โดยผลิตได้ประมาณ 415,000 ตันต่อปี ขณะที่เหมือง Toquepala ในเปรูผลิตได้ประมาณ 248,000 ตันต่อปี นอกจากทองแดงแล้ว รายได้จากผลพลอยได้อย่างโมลิบดีนัม เงิน และสังกะสี ยังช่วยลดต้นทุนการผลิตที่แท้จริงได้อย่างมีนัยสำคัญ ณ ไตรมาส 2 ปี 2026 ราคาเงินปรับตัวสูงขึ้น 158% เมื่อเทียบกับช่วงเดียวกันของปีก่อน โดยเฉลี่ยอยู่ที่ $83.33 ต่อออนซ์ (อ้างอิง Trefis เดือนสิงหาคม 2026) ส่งผลให้ต้นทุนเงินสดสุทธิต่อปอนด์ทองแดงในช่วงครึ่งแรกของปี 2026 ลดลงเหลือ -$0.03 ซึ่งหมายความว่าเครดิตจากผลพลอยได้เงินสามารถหักล้างต้นทุนการผลิตทองแดงทั้งหมดได้
ความสัมพันธ์ด้านโครงสร้างการกำกับดูแลกับ Grupo México
Grupo México (จดทะเบียนในตลาดหลักทรัพย์เม็กซิโก) เป็นผู้ถือหุ้นใหญ่ที่ถือหุ้น SCCO อยู่ 88.9% (รายงานประจำปี 10-K ของ SCCO ปี 2025 ยื่นเมื่อเดือนกุมภาพันธ์ 2026) ส่งผลให้สัดส่วนหุ้นที่หมุนเวียนในตลาดอิสระมีเพียงประมาณ 11.1% เมื่อ Free Float ต่ำ ราคาหุ้นจะเคลื่อนไหวรุนแรงขึ้นแม้มีแรงซื้อขายเท่าเดิม และค่าคูณการประเมินมูลค่ามักสูงกว่าค่าเฉลี่ยของอุตสาหกรรม บทความวิเคราะห์จำนวนมากระบุเพียงว่า SCCO "ถูกประเมินมูลค่าสูงเกินไป" โดยไม่ได้อธิบายสาเหตุเชิงโครงสร้างนี้ สัดส่วน Free Float ที่ต่ำเป็นทั้งสาเหตุของพรีเมียมราคาหุ้น และเป็นปัจจัยที่เพิ่มความเสี่ยงด้านสภาพคล่องในกรณีที่มีการขายหุ้นจำนวนมาก
ราคาหุ้น Southern Copper ในปัจจุบันและผลการดำเนินงานล่าสุด
สรุปแนวโน้มราคาหุ้นปี 2025–2026
ราคาหุ้น SCCO เคลื่อนไหวสอดคล้องกับราคาทองแดงสปอตในระดับสูง ในปี 2025 ราคาหุ้นผันผวนขึ้นลงตามความผันผวนของราคาทองแดงและความกังวลเกี่ยวกับอุปสงค์จากจีนที่ชะลอตัว ส่วนในปี 2026 ราคาทองแดงที่ยืนเหนือ $12,000 ต่อตันในตลาด LME ช่วยพยุงราคาหุ้นให้อยู่ในระดับค่อนข้างสูง อย่างไรก็ตาม ราคาเป้าหมายของสถาบันหลักบน Wall Street หลายแห่งยังคงต่ำกว่าราคาตลาดปัจจุบัน ทำให้ช่องว่างระหว่างราคาตลาดและมูลค่าที่เหมาะสมตามการประเมินของนักวิเคราะห์ยังคงมีอยู่ต่อเนื่อง
ไฮไลต์ผลประกอบการไตรมาส 2 ปี 2026
จากผลประกอบการไตรมาส 2 ปี 2026 (Quartr, กรกฎาคม 2026) SCCO ปรับเพิ่มเป้าหมายการผลิตทองแดงปี 2026 เป็น 917,000 ตัน ซึ่งสูงกว่าแผนเดิมเล็กน้อย คณะกรรมการบริษัทอนุมัติงบลงทุน (CAPEX) ปี 2026 ที่ 1,925.5 ล้านดอลลาร์ (10-K ปี 2025) นอกจากนี้ บริษัทยังประกาศแผนการลงทุนมูลค่า 20,500 ล้านดอลลาร์ในช่วง 10 ปีข้างหน้า (Yahoo Finance, มิถุนายน 2026) ในแง่ของ Operating Leverage เมื่อต้นทุนการผลิตเงินสดในปี 2025 อยู่ที่ $0.58 ต่อปอนด์ และทองแดงซื้อขายในระดับ $5–$6 ต่อปอนด์ อัตรากำไรจากการดำเนินงานจะสูงมาก เนื่องจากการเปลี่ยนแปลงราคาทองแดงทุก $0.50 ต่อปอนด์ส่งผลกระทบอย่างมีนัยสำคัญต่อ EPS ทำให้ SCCO เป็นหุ้นที่มีความอ่อนไหวต่อราคาทองแดงสูงที่สุดในกลุ่มอุตสาหกรรม
แนวโน้มราคาหุ้น Southern Copper ปี 2026
เปรียบเทียบราคาเป้าหมายจากนักวิเคราะห์ Wall Street
ตารางด้านล่างรวบรวมราคาเป้าหมาย 12 เดือนจากสถาบันหลักที่เปิดเผยในปี 2026 เนื่องจากแต่ละสถาบันใช้กลุ่มนักวิเคราะห์และช่วงเวลาการรวบรวมข้อมูลที่แตกต่างกัน จึงไม่ควรนำตัวเลขเหล่านี้มารวมเป็นค่าเฉลี่ยเดียว
ที่มา: Clearank (ข้อมูล ณ วันที่ 15 กันยายน 2026) ตัวเลขอาจแตกต่างกันตามสถาบันที่รวบรวมและวันที่อ้างอิง ตารางนี้แสดงการประกาศรายบุคคลของแต่ละสถาบัน ณ เดือนกันยายน 2026 นักวิเคราะห์ 11 ใน 18 รายให้คำแนะนำ "ขาย" หรือ "ลดน้ำหนัก"
ฝ่ายมองบวก vs. ฝ่ายมองลบ: เหตุใดความเห็นจึงแตกต่างกัน?
ฝ่ายมองลบอ้างถึงภาระการประเมินมูลค่าเป็นหลัก โดย P/E ของ SCCO จากข้อมูลหลายช่วงเวลาอยู่ในระดับ 25–39 เท่า ซึ่งสูงกว่าค่าเฉลี่ยของกลุ่มอุตสาหกรรมเหมืองแร่ที่ประมาณ 18 เท่าอย่างมีนัยสำคัญ (Seeking Alpha, 2026) นอกจากนี้ มูลค่าการขายหุ้นของผู้บริหารที่รายงานล่าสุดสูงถึง 3.6 ล้านดอลลาร์ก็ถูกยกมาเป็นหนึ่งในเหตุผลของฝ่ายมองลบเช่นกัน ในทางกลับกัน ฝ่ายมองบวกอ้างถึงปริมาณสำรองทองแดงระดับโลก ต้นทุนการผลิตที่ต่ำที่สุดในอุตสาหกรรม กระแสเงินสดอิสระ (FCF) ที่แข็งแกร่ง และอุปสงค์ทองแดงเชิงโครงสร้างที่เพิ่มขึ้นจากการขยายตัวของการใช้ไฟฟ้า สาเหตุที่ทั้งสองฝ่ายมีความเห็นแตกต่างกันอย่างมากคือ ความไม่แน่นอนของแนวโน้มราคาทองแดงรวมกับ Operating Leverage สูงของ SCCO ทำให้การประมาณมูลค่าที่เหมาะสมแตกต่างกันอย่างสุดขั้วตามสมมติฐานราคาทองแดงที่ใช้
การประเมินมูลค่าและต้นทุนการผลิตของ Southern Copper จำเป็นต้องเปรียบเทียบกับบริษัทเหมืองทองแดงรายใหญ่อื่นๆ ด้วย หากต้องการศึกษาโครงสร้างธุรกิจและโครงการเติบโตของคู่แข่งอย่าง Freeport-McMoRan และ BHP สามารถดูได้จากบทวิเคราะห์แนวโน้มบริษัทเหมืองทองแดงหลักและการเปรียบเทียบความเสี่ยงการลงทุนรายบริษัท
แนวโน้มราคาหุ้นระยะยาวปี 2027–2030
โครงการขยายกำลังการผลิตและปัจจัยกระตุ้นราคาหุ้น
ปัจจุบันยังไม่มีราคาเป้าหมายจากสถาบันที่น่าเชื่อถือสำหรับช่วงปี 2028–2030 ในเอกสารที่เปิดเผยต่อสาธารณะ ดังนั้น การประเมินทิศทางในช่วงเวลาดังกล่าวจึงควรอ้างอิงจากแผนการผลิตที่บริษัทเปิดเผยและสถานการณ์ราคาทองแดงเป็นหลัก
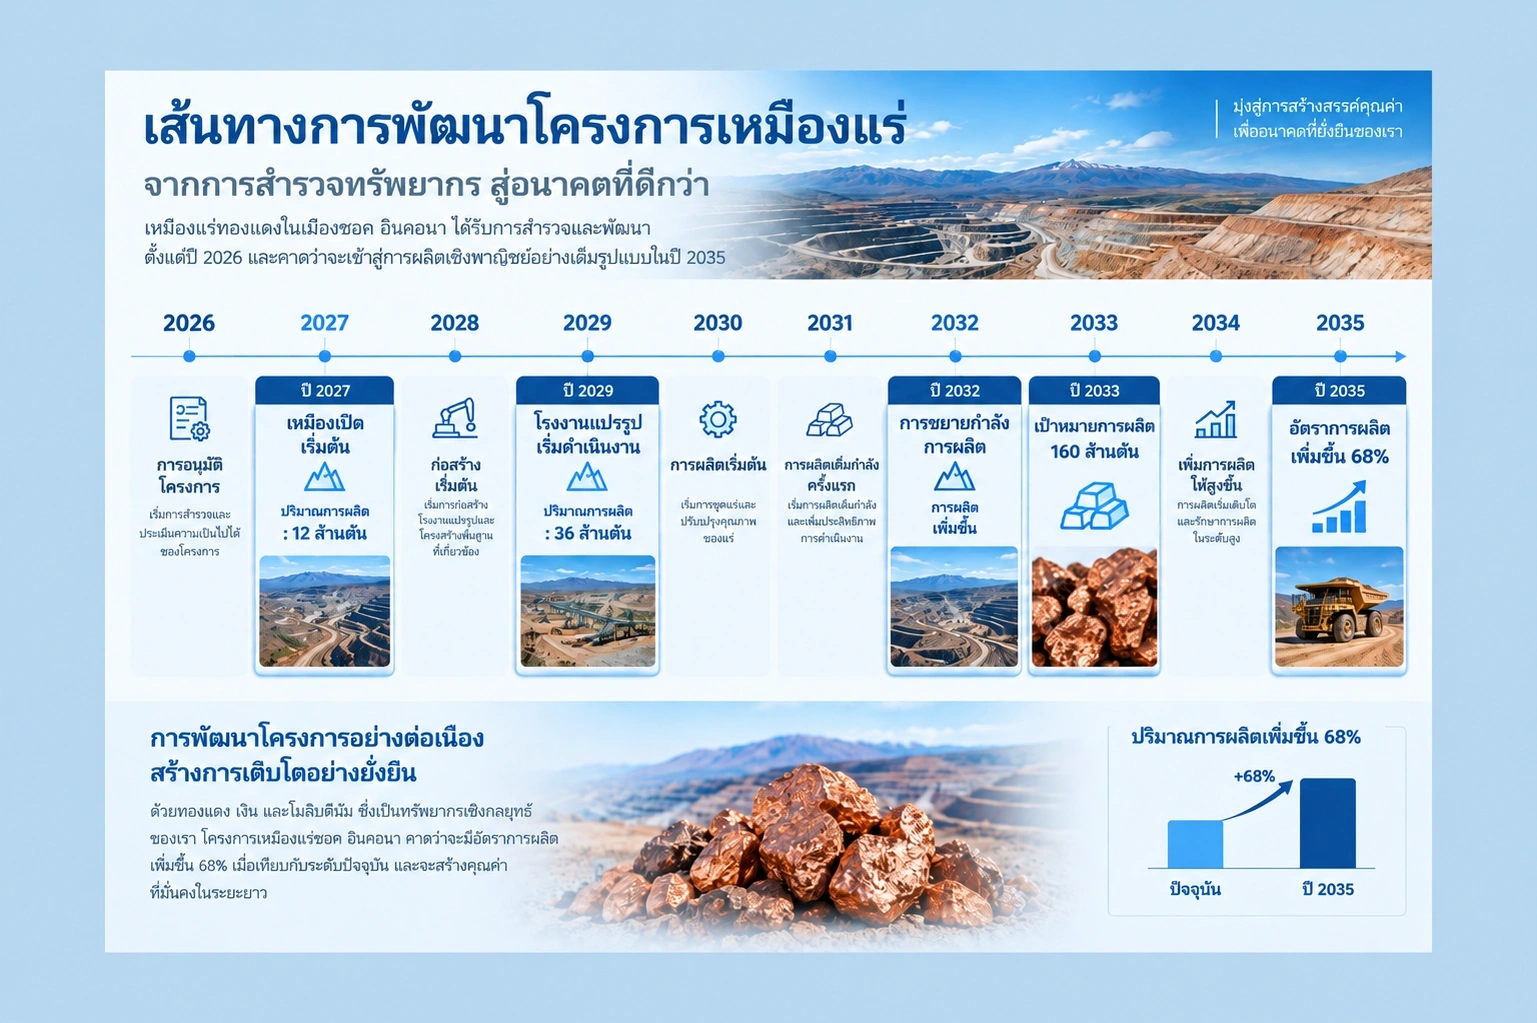
ประเด็นสำคัญในปี 2027 คือการผลิตครั้งแรกของโครงการ Tía María ความคืบหน้าการก่อสร้างอยู่ที่ 42% ณ ไตรมาส 2 ปี 2026 โดยมีมูลค่าการลงทุนรวม 1.8 พันล้านดอลลาร์ หากโครงการเดินหน้าตามกำหนด จะเพิ่มกำลังการผลิตได้ 120,000 ตันต่อปี ซึ่งอาจสะท้อนเชิงบวกต่อราคาหุ้นผ่านความคาดหวังด้านความสามารถในการทำกำไร อย่างไรก็ตาม ยังมีความเสี่ยงจากการต่อต้านของชุมชนในพื้นที่หรือความล่าช้าในการขออนุญาต ซึ่งอาจทำให้กำหนดการเลื่อนออกไปได้ ในช่วงปี 2028–2029 โครงการ El Pilar (เม็กซิโก กำลังการผลิต 36,000 ตันต่อปี) ได้เริ่มเตรียมพื้นที่ตั้งแต่เดือนกันยายน 2026 โดยตั้งเป้าเริ่มผลิตในช่วงครึ่งหลังของปี 2029 ทิศทางราคาหุ้นในช่วงนี้จะขึ้นอยู่กับระดับราคาทองแดง ความสำเร็จในการเดินเครื่องจริงของทั้งสองโครงการ และความเร็วในการฟื้นตัวของอุปสงค์จากจีนเป็นสำคัญ สำหรับปี 2030 โครงการ Michiquillay ยังอยู่ในขั้นสำรวจและยังไม่มีส่วนร่วมด้านการผลิต ถือเป็นจุดกึ่งกลางบนเส้นทางสู่เป้าหมายการผลิต 1.6 ล้านตันในปี 2033 ราคาหุ้นในช่วงนี้คาดว่าจะขึ้นอยู่กับสมดุลของตลาดทองแดงและการตัดสินใจจัดสรรทุนของบริษัท
การวิเคราะห์ผลกระทบตามสถานการณ์ราคาทองแดง
ตารางด้านล่างเป็นเมทริกซ์สถานการณ์เพื่อการศึกษาเท่านั้น ไม่ใช่การคาดการณ์จากสถาบัน แต่เป็นการสรุปทิศทางตามตัวแปรหลักแต่ละตัว
ตารางข้างต้นเป็นเมทริกซ์สถานการณ์เพื่อการศึกษา ไม่ใช่การคาดการณ์จากสถาบัน ราคาหุ้นที่เกิดขึ้นจริงอาจอยู่นอกเหนือช่วงดังกล่าว และไม่มีสถานการณ์ใดที่เป็นผลลัพธ์ที่แน่นอน
แนวโน้มตลาดทองแดง: ตัวแปรหลักที่กำหนดราคาหุ้น SCCO
อุปสงค์ทองแดงที่เพิ่มขึ้นจากการเปลี่ยนผ่านสู่ระบบไฟฟ้าและโครงสร้างพื้นฐาน AI
ทองแดงเป็นวัสดุสำคัญในการขับเคลื่อนอุปสงค์ด้านไฟฟ้า ทั้งในแบตเตอรี่รถยนต์ไฟฟ้า โครงสร้างพื้นฐานพลังงานหมุนเวียน โครงข่ายไฟฟ้าสำหรับดาต้าเซ็นเตอร์ AI และอุตสาหกรรมกลาโหม รถยนต์ไฟฟ้าหนึ่งคันใช้ทองแดงมากกว่ารถยนต์สันดาปภายในประมาณ 3–4 เท่า ขณะที่การขยายโรงไฟฟ้าพลังงานแสงอาทิตย์ พลังงานลม และโครงข่ายสายส่งไฟฟ้า ล้วนเป็นปัจจัยเชิงโครงสร้างที่หนุนอุปสงค์ทองแดงในระยะยาว Goldman Sachs ตั้งเป้าราคาทองแดง LME ระยะยาวในปี 2035 ไว้ที่ 15,000 ดอลลาร์ต่อตัน (ณ เดือนเมษายน 2026) อย่างไรก็ตาม การคาดการณ์นี้อิงสมมติฐานว่าการเติบโตของอุปสงค์จะเกินข้อจำกัดด้านอุปทานอย่างต่อเนื่อง ซึ่งยังมีความไม่แน่นอนว่าจะเป็นจริงหรือไม่
ผลการดำเนินงานและราคาหุ้นของ Southern Copper ได้รับอิทธิพลจากการเปลี่ยนแปลงของราคาทองแดงในตลาด อย่างไรก็ตาม ควรแยกแยะระหว่างการคาดการณ์ราคาหุ้นของบริษัทกับการคาดการณ์ราคาสินค้าโภคภัณฑ์ให้ชัดเจน หากต้องการศึกษาการคาดการณ์ราคาทองแดงจากสถาบันการเงินต่าง ๆ รวมถึงปัจจัยขาขึ้นและขาลง สามารถอ่านเพิ่มเติมได้จากบทวิเคราะห์แนวโน้มราคาทองแดงปี 2026–2030 และการวิเคราะห์ตัวแปรอุปสงค์-อุปทานหลัก
การถกเถียงระหว่างอุปทานส่วนเกิน vs. อุปทานขาดแคลน
การคาดการณ์สมดุลตลาดทองแดงจากสถาบันหลักในปัจจุบันมีความแตกต่างกันอย่างมีนัยสำคัญ Goldman Sachs คาดการณ์ ณ เดือนเมษายน 2026 ว่าตลาดทองแดงในปี 2026 จะมีอุปทานส่วนเกิน 490,000 ตัน ในทางตรงกันข้าม ฝ่ายบริหาร SCCO คาดการณ์อุปทานขาดแคลน 320,000 ตันในการประกาศผลประกอบการไตรมาส 4 ปี 2025 และปรับเป็น 350,000 ตันในเอกสารนำเสนอต่อนักลงทุนไตรมาส 2 ปี 2026 ความแตกต่างของตัวเลขเหล่านี้มีสาเหตุมาจากขอบเขตการวิเคราะห์ที่ต่างกัน (ทองแดงกลั่น vs. ทองแดงจากเหมือง) สมมติฐานด้านอุปสงค์จีน และช่วงเวลาในการรวบรวมข้อมูล Goldman Sachs วิเคราะห์ว่าอุปสงค์ทองแดงกลั่นของจีนในไตรมาส 4 ปี 2025 ลดลงประมาณ 8% เมื่อเทียบกับช่วงเดียวกันของปีก่อน ในปัจจุบันยังยากที่จะตัดสินว่าการคาดการณ์ใดแม่นยำกว่า และนักลงทุนควรตระหนักว่ามุมมองทั้งสองยังคงมีอยู่พร้อมกัน
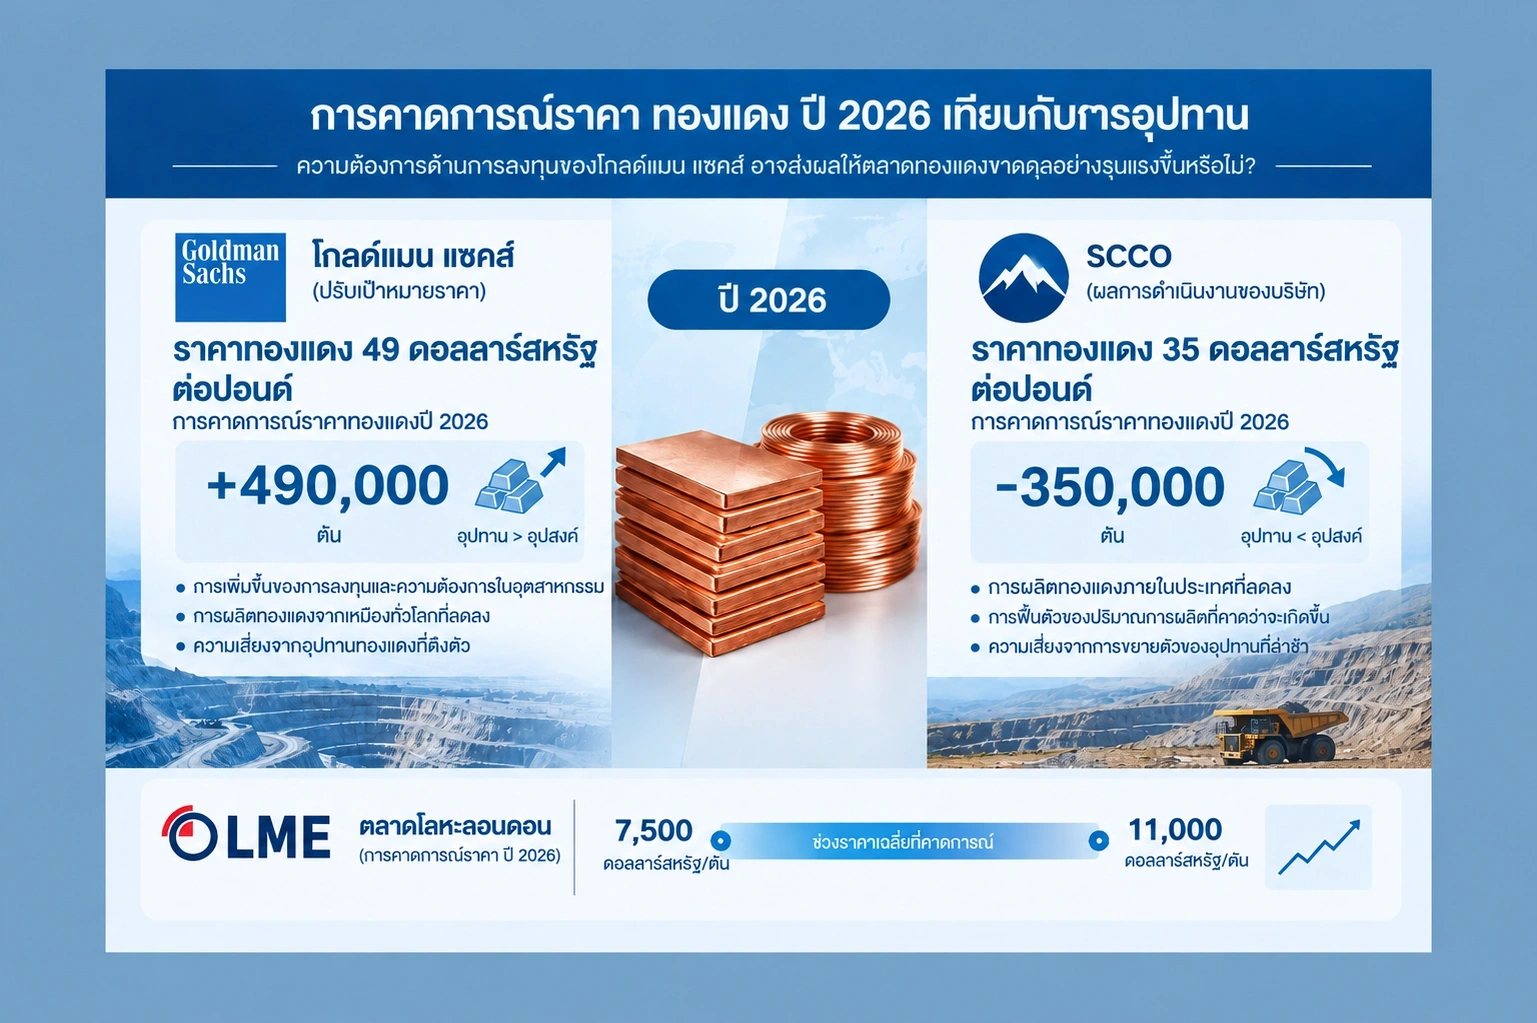
การเปรียบเทียบการคาดการณ์ราคาทองแดงปี 2026 จากสถาบันหลักมีดังนี้ โปรดระวังในการเปรียบเทียบโดยตรง เนื่องจากหน่วยและเกณฑ์อ้างอิงที่ใช้มีความแตกต่างกัน
Goldman Sachs ได้ปรับการคาดการณ์ทองแดงหลายครั้งในช่วงปี 2025–2026 โดยในเดือนธันวาคม 2025 ได้ปรับเพิ่มการคาดการณ์โดยอ้างถึงความเสี่ยงด้านภาษีที่ลดลง แต่ในเดือนเมษายน 2026 ได้ปรับลดลงอีกครั้งเพื่อสะท้อนอุปสงค์ที่ชะลอตัว ซึ่งแสดงให้เห็นว่าการคาดการณ์ของสถาบันสามารถเปลี่ยนแปลงได้อย่างรวดเร็วตามสภาวะตลาด นอกจากนี้ LME (USD/tonne) และ COMEX (USD/lb) ใช้เกณฑ์อ้างอิงที่แตกต่างกัน โดย 1 ตันเท่ากับประมาณ 2,204.6 ปอนด์ ความเสี่ยงจากภาษีนำเข้าทองแดงของสหรัฐฯ เป็นปัจจัยที่ทำให้ราคา COMEX มีส่วนเพิ่มเหนือ LME อย่างไรก็ตาม เนื่องจาก SCCO จำหน่ายทองแดงทั่วโลก ราคา COMEX จึงไม่ได้สะท้อนโดยตรงต่อรายได้ของบริษัท
การวิเคราะห์ความเสี่ยงในการลงทุน Southern Copper
ข้อถกเถียงเรื่องการประเมินมูลค่าสูงเกินไปและความเสี่ยงด้าน Valuation
อัตราส่วนราคาต่อกำไร (P/E) ของ SCCO อยู่ในช่วง 25–39 เท่าตามข้อมูลหลายช่วงเวลา ซึ่งสูงกว่าค่าเฉลี่ยของกลุ่มอุตสาหกรรมเหมืองแร่ที่ประมาณ 18 เท่าอย่างมีนัยสำคัญ ดังที่ได้อธิบายไว้ก่อนหน้า โครงสร้างที่มีหุ้นหมุนเวียนในตลาดเพียงประมาณ 11.1% มีส่วนทำให้ส่วนเพิ่มนี้สูงขึ้นในเชิงกลไก ความเสี่ยงจากการประเมินมูลค่าสูงเกินไปเป็นความเสี่ยงที่เป็นรูปธรรม เนื่องจากหากราคาทองแดงปรับตัวลดลงหรือความคาดหวังด้านการเติบโตอ่อนแอลง อัตราส่วน Valuation Multiple อาจถูกกดดันให้ลดลงอย่างรวดเร็ว อัตราส่วน EV/EBITDA ก็ถูกประเมินว่าอยู่ในระดับสูงเมื่อเทียบกับบริษัทในกลุ่มเดียวกัน
ความเสี่ยงจากความล่าช้าของโครงการและการต่อต้านของชุมชน
โครงการ Tía María ตั้งอยู่ทางตอนใต้ของเปรู และในอดีตเคยเผชิญกับการต่อต้านของชุมชนในพื้นที่จนทำให้การขออนุญาตล่าช้าไปหลายปี แม้ปัจจุบันความคืบหน้าการก่อสร้างจะอยู่ที่ 42% แต่หากเกิดการต่อต้านจากชุมชนเพิ่มเติมหรือความล่าช้าในการขออนุญาตเหมืองแร่ เป้าหมายการผลิตในช่วงครึ่งหลังของปี 2027 อาจเลื่อนออกไปได้ โครงการ Los Chancas มีการกล่าวถึงความเสี่ยงด้านการหยุดชะงักของการดำเนินงานจากการทำเหมืองผิดกฎหมายในการประกาศผลประกอบการไตรมาส 4 ปี 2025 ทั้งเปรูและเม็กซิโกต่างมีความเสี่ยงในการดำเนินงานเหมืองแร่ และการเปลี่ยนแปลงสภาพแวดล้อมทางการเมืองก็อาจส่งผลต่อกระบวนการขออนุญาตได้เช่นกัน
สถานการณ์ราคาทองแดงปรับตัวลดลง
การลดลงของเกรดแร่ (ore grade decline) ถูกระบุว่าเป็นปัจจัยจำกัดการผลิตประมาณ 5% ในเหมืองเปิดเก่าของเปรู ซึ่งหมายความว่าแม้ราคาทองแดงจะสูง ก็ยังมีข้อจำกัดในการเพิ่มปริมาณการผลิต หากอุปทานส่วนเกินของทองแดงเกิดขึ้นจริง หรืออุปสงค์จากจีนฟื้นตัวช้ากว่าที่คาด ก็ไม่อาจตัดความเป็นไปได้ที่ราคาทองแดง LME จะปรับตัวลงต่ำกว่า 10,000 ดอลลาร์ต่อตันออกไปได้ ในกรณีนี้ EPS และกระแสเงินสดอิสระ (FCF) ของ SCCO อาจลดลงมากกว่าการปรับตัวลงของราคาหุ้น เนื่องจากผลกระทบของ Operating Leverage
คำเตือนความเสี่ยง: การลงทุนในหุ้นสินค้าโภคภัณฑ์มีความเสี่ยงจากความผันผวนของราคาสินค้าโภคภัณฑ์ ความเสี่ยงจากการประเมินมูลค่าสูงเกินไป ความเสี่ยงในการดำเนินโครงการ สัดส่วนหุ้นหมุนเวียนในตลาดต่ำ รวมถึงความเสี่ยงทางภูมิรัฐศาสตร์และชุมชนในเปรูและเม็กซิโก ผลการดำเนินงานในอดีตหรือการคาดการณ์จากสถาบันไม่ได้รับประกันผลตอบแทนในอนาคต การเข้าถึง SCCO ผ่านการซื้อขายสัญญาส่วนต่าง (CFD) จะทำให้เลเวอเรจขยายทั้งกำไรและขาดทุน และอาจสูญเสียเงินลงทุนทั้งหมดได้
นโยบายเงินปันผลและอัตราผลตอบแทนของ Southern Copper
เงินปันผลของ SCCO ไม่ใช่เงินปันผลคงที่ แต่เป็นเงินปันผลแบบผันแปรที่เชื่อมโยงกับผลการดำเนินงานและราคาทองแดง เงินปันผลต่อหุ้นในปี 2023 อยู่ที่ 3.71 ดอลลาร์ แต่ถูกลดลง 46.7% เหลือ 1.98 ดอลลาร์ในปี 2024 จากนั้นฟื้นตัวขึ้นมาที่ 2.98 ดอลลาร์ในปี 2025 และคาดว่าเงินปันผลปี 2026 จะอยู่ที่ประมาณ 3.90 ดอลลาร์ อัตราผลตอบแทนเงินปันผลจึงอาจแตกต่างกันอย่างมากในแต่ละปีตามราคาทองแดงและความสามารถในการทำกำไรของบริษัท นักลงทุนที่มีเงินปันผลเป็นวัตถุประสงค์หลักในการลงทุนจำเป็นต้องคำนึงถึงความผันผวนนี้ หากราคาทองแดงปรับตัวลดลง เงินปันผลอาจถูกลดลงอีกครั้ง ในทางกลับกัน หากราคาทองแดงยังคงแข็งแกร่ง เงินปันผลก็อาจเพิ่มขึ้นได้
ข้อพิจารณาในการลงทุน SCCO: หุ้นโดยตรง vs. CFD
แนวทางการลงทุนใน SCCO แบ่งออกเป็นสองรูปแบบหลัก ได้แก่ การซื้อหุ้นโดยตรงและการซื้อขายสัญญาส่วนต่าง (CFD) การซื้อหุ้นโดยตรงทำผ่าน NYSE ในสกุลเงินดอลลาร์ และผู้ถือหุ้นมีสิทธิ์รับเงินปันผล ในทางตรงกันข้าม CFD คือการถือสัญญาที่ให้ความเปิดรับต่อการเปลี่ยนแปลงราคาโดยไม่ต้องเป็นเจ้าของหุ้นจริง สามารถใช้เลเวอเรจเพื่อเปิดสถานะขนาดใหญ่ด้วยเงินทุนน้อยกว่า อย่างไรก็ตาม เลเวอเรจจะขยายทั้งกำไรและขาดทุน และมาร์จิ้น (margin) ไม่ใช่ค่าธรรมเนียมการซื้อขาย แต่เป็นหลักประกันที่ต้องวางเพื่อรักษาสถานะ การถือสถานะ CFD ข้ามคืนจะมีค่าสวอป (overnight cost) ซึ่งขึ้นอยู่กับระยะเวลาและทิศทางของสถานะ สเปรด (ส่วนต่างระหว่างราคาซื้อและราคาขาย) เป็นต้นทุนการซื้อขายที่แยกต่างหากจากค่าคอมมิชชัน กรุณาตรวจสอบความพร้อมในการซื้อขาย SCCO CFD และเงื่อนไขที่เกี่ยวข้องโดยตรงจากเอกสารผลิตภัณฑ์อย่างเป็นทางการของ M4Markets
คำเตือนความเสี่ยง: สัญญาส่วนต่าง (CFD) เป็นเครื่องมือทางการเงินที่ซับซ้อนและมีความเสี่ยงสูง เลเวอเรจสามารถขยายทั้งกำไรและขาดทุน และอาจสูญเสียเงินลงทุนทั้งหมดได้ขึ้นอยู่กับสภาวะตลาด ก่อนเริ่มซื้อขาย ควรทำความเข้าใจโครงสร้างผลิตภัณฑ์และต้นทุนอย่างถ่องแท้ และฝึกซ้อมในบัญชีทดลองก่อน
คำถามที่พบบ่อย
ราคาหุ้น Southern Copper เชื่อมโยงกับราคาทองแดงมากเพียงใด?
ราคาหุ้น SCCO มีความสัมพันธ์สูงมากกับราคาทองแดงสปอต LME ด้วยต้นทุนการผลิตเงินสดในปี 2025 ที่ต่ำเพียง 0.58 ดอลลาร์ต่อปอนด์ การเปลี่ยนแปลงของราคาทองแดงแม้เพียงเล็กน้อยก็ส่งผลกระทบอย่างมีนัยสำคัญต่อ EPS และกระแสเงินสดอิสระ (FCF) เนื่องจากผลกระทบของ Operating Leverage นี้ SCCO จึงมักแสดงการปรับปรุงกำไรที่มากกว่าค่าเฉลี่ยของกลุ่มอุตสาหกรรมในช่วงที่ราคาทองแดงปรับตัวขึ้น แต่ในทางกลับกัน ก็อาจได้รับผลกระทบรุนแรงกว่าในช่วงที่ราคาปรับตัวลดลงเช่นกัน
หากโครงการ Tía María เกิดความล่าช้า จะส่งผลกระทบอย่างไร?
Tía María เป็นโครงการสำคัญมูลค่า 1.8 พันล้านดอลลาร์ ที่มีแผนผลิตแคโทดทองแดง 120,000 ตันต่อปี ณ ไตรมาส 2 ปี 2026 ความคืบหน้าอยู่ที่ 42% โดยตั้งเป้าเริ่มการผลิตในช่วงครึ่งหลังของปี 2027 หากเกิดความล่าช้าจากการต่อต้านของชุมชนหรือปัญหาด้านใบอนุญาต ความคาดหวังในการเพิ่มกำลังการผลิตในช่วงปี 2027–2028 อาจอ่อนแอลง และส่งผลเชิงลบต่อราคาหุ้น ทั้งนี้ โครงการนี้เคยมีประวัติล่าช้ามาแล้วหลายปีเนื่องจากการต่อต้านของชุมชนในอดีต
ราคาเป้าหมายของ SCCO ในช่วงปี 2028–2030 อยู่ที่เท่าไร?
จากข้อมูลที่เปิดเผยในปัจจุบัน ยังไม่พบราคาเป้าหมายจากสถาบันที่น่าเชื่อถือสำหรับช่วงปี 2028–2030 ทิศทางราคาหุ้นในช่วงเวลาดังกล่าวจะขึ้นอยู่กับแนวโน้มราคาทองแดง ความสำเร็จในการก่อสร้างโครงการ El Pilar ความเร็วในการฟื้นตัวของอุปสงค์จากจีน และการเปลี่ยนแปลงของ Valuation Multiple ของ SCCO ควรระมัดระวังราคาเป้าหมายรายปีที่เผยแพร่โดยเว็บไซต์ที่ใช้อัลกอริทึม เนื่องจากไม่ใช่การคาดการณ์จากสถาบันการเงิน
เงินปันผลของ SCCO มีความสม่ำเสมอหรือไม่?
เงินปันผลของ SCCO ไม่ใช่เงินปันผลแบบคงที่ แต่จะผันแปรตามราคาทองแดงและผลประกอบการของบริษัท โดยในปี 2024 มีการจ่ายเงินปันผลที่ $1.98 ต่อหุ้น ซึ่งลดลง 46.7% เมื่อเทียบกับปีก่อนหน้า หากนักลงทุนมีเป้าหมายหลักในการรับเงินปันผล ควรพิจารณาความผันผวนนี้ให้รอบคอบ
โครงสร้างการถือหุ้นของ Grupo México มีนัยสำคัญต่อการลงทุนอย่างไร?
Grupo México ถือหุ้นอยู่ 88.9% ทำให้สัดส่วนหุ้นที่หมุนเวียนในตลาดมีเพียงประมาณ 11.1% เท่านั้น ซึ่งหมายความว่าจำนวนหุ้นที่ซื้อขายได้ในตลาดมีน้อย ส่งผลให้ราคาหุ้นมีแนวโน้มเคลื่อนไหวรุนแรงกว่าปกติแม้มีแรงซื้อในระดับเดียวกัน และมักมี Valuation Premium สูงกว่าค่าเฉลี่ย ในทางกลับกัน หากเกิดการขายจำนวนมาก สภาพคล่องที่ต่ำอาจทำให้ราคาหุ้นปรับตัวลงได้อย่างรวดเร็ว
ตัวแปรสำคัญที่ควรพิจารณาในการวิเคราะห์แนวโน้มราคาหุ้น Southern Copper
ในการประเมินแนวโน้มราคาหุ้น Southern Copper ปี 2026–2030 สิ่งสำคัญที่สุดคือการทำความเข้าใจทิศทางของตัวแปรหลัก มากกว่าการยึดติดกับราคาเป้าหมายเพียงตัวเดียว ประการแรก ทิศทางราคาทองแดงใน LME ส่งผลโดยตรงต่อ EPS และราคาหุ้นมากที่สุด ประการที่สอง การเริ่มดำเนินการของโครงการ Tía María ในช่วงครึ่งหลังของปี 2027 ถือเป็นปัจจัยขับเคลื่อนสำคัญของราคาหุ้นในช่วงปี 2027–2028 ประการที่สาม ความเสี่ยงจากการประเมินมูลค่าสูงเกินไปที่ P/E ระดับ 25–39 เท่าในปัจจุบัน อาจนำไปสู่การหดตัวของ Multiple หากราคาทองแดงปรับตัวลง ประการที่สี่ ความผันผวนของราคาผลพลอยได้ เช่น เงิน มีผลกระทบที่มีนัยสำคัญต่อต้นทุนการผลิตจริงและความสามารถในการทำกำไร ประการที่ห้า เนื่องจากไม่มีราคาเป้าหมายจากสถาบันสำหรับช่วงปี 2028–2030 การประเมินในช่วงเวลาดังกล่าวจึงต้องอาศัยการวิเคราะห์เชิงสถานการณ์และการตัดสินเชิงคุณภาพบนพื้นฐานของข้อมูลที่บริษัทเปิดเผย ก่อนตัดสินใจลงทุน ควรศึกษาเอกสารข้อมูลสินค้าอย่างเป็นทางการและการเปิดเผยความเสี่ยง และหากจำเป็น ควรทำความเข้าใจกลไกตลาดผ่านบัญชีทดลองก่อน