ณ ปี 2026 ตลาดทองแดงอยู่ในภาวะซับซ้อน โดยมีปัจจัยขับเคลื่อนอุปสงค์สามด้านพร้อมกัน ได้แก่ การเปลี่ยนผ่านด้านพลังงาน การขยายตัวของยานยนต์ไฟฟ้า (EV) และกระแสการก่อสร้างดาต้าเซ็นเตอร์ AI ขนาดใหญ่ ขณะเดียวกันก็เผชิญข้อจำกัดด้านอุปทานจากเกรดแร่ที่ลดลง ระยะเวลานำในการพัฒนาเหมือง และความเสี่ยงทางภูมิรัฐศาสตร์ การคาดการณ์ราคาทองแดงจากสถาบันต่าง ๆ สำหรับปี 2026 เพียงปีเดียวมีช่วงกว้างมาก ตั้งแต่ประมาณ 9,800 ดอลลาร์สหรัฐต่อตัน (สถานการณ์อนุรักษ์นิยมของธนาคารโลก) ไปจนถึงสูงสุด 15,000 ดอลลาร์สหรัฐต่อตัน (สถานการณ์กระทิงของ Citigroup) และมีความไม่แน่นอนสูงขึ้นอีกหลังปี 2027 บทความนี้อธิบายกลไกอุปสงค์-อุปทานเชิงโครงสร้าง เปรียบเทียบการคาดการณ์จากสถาบันสำคัญ และนำเสนอสถานการณ์จำลองปี 2027–2030 พร้อมลักษณะเฉพาะของแต่ละเครื่องมือลงทุนอย่างสมดุล ราคาทั้งหมดอ้างอิงมาตรฐาน LME (London Metal Exchange) หน่วย USD/ ตัน หากไม่ระบุเป็นอย่างอื่น
สรุปประเด็นสำคัญ
- การคาดการณ์ดุลอุปสงค์-อุปทานทองแดงกลั่นปี 2026 แตกต่างกันอย่างมีนัยสำคัญระหว่างสถาบัน กลุ่มศึกษาทองแดงระหว่างประเทศ (ICSG) คาดว่าจะมีส่วนเกินประมาณ 96,000 ตันในปี 2026 ขณะที่ Morgan Stanley คาดการณ์การขาดแคลนอุปทานถึง 600,000 ตัน ความแตกต่างนี้ไม่ใช่ฉันทามติ แต่เกิดจากสมมติฐานที่แตกต่างกันของแต่ละสถาบัน
- เกรดแร่ (ore grade) ของชิลีลดลงจากเฉลี่ย 1.13% ในปี 2002 เหลือ 0.62% ในปี 2024 และแนวโน้มนี้มีลักษณะเชิงโครงสร้างที่ไม่สามารถย้อนกลับได้ในระยะสั้น การพัฒนาเหมืองใหม่ต้องใช้ระยะเวลานำเฉลี่ย 17 ปี ทำให้การตอบสนองด้านอุปทานในระยะสั้นเป็นเรื่องยาก
- ยานยนต์ไฟฟ้าแบบแบตเตอรี่ (BEV) หนึ่งคันใช้ทองแดงเฉลี่ยมากกว่า 83 กิโลกรัม ซึ่งมากกว่ารถยนต์สันดาปภายใน 3–4 เท่า ขณะที่ดาต้าเซ็นเตอร์ AI แบบ Hyperscale หนึ่งแห่งต้องใช้ทองแดงถึง 40,000–50,000 ตัน
- การคาดการณ์ราคาปี 2027–2030 จากแต่ละสถาบันมีเพียงช่วงสถานการณ์จำลอง ไม่มีตัวเลขฉันทามติเดียว อุปสงค์จากจีน นโยบายภาษีของสหรัฐฯ และทิศทางค่าเงินดอลลาร์สหรัฐเป็นตัวแปรสำคัญ
- เครื่องมือลงทุนในทองแดงมีหลายรูปแบบ ได้แก่ สัญญาซื้อขายล่วงหน้า LME และ COMEX การซื้อขายส่วนต่าง (CFD) และ ETF หุ้นเหมืองแร่ โดยแต่ละประเภทมีโครงสร้างต้นทุนและความเสี่ยงที่แตกต่างกัน ผลิตภัณฑ์ที่ใช้เลเวอเรจมีความเสี่ยงที่ขาดทุนเกินกว่าเงินลงทุนเริ่มต้น
ตลาดเหมืองทองแดง: เหตุใดช่วงปี 2026–2030 จึงเป็นจุดเปลี่ยนสำคัญ
การเปลี่ยนผ่านด้านพลังงานกับโครงสร้างอุปสงค์ทองแดงที่เปลี่ยนแปลงไป
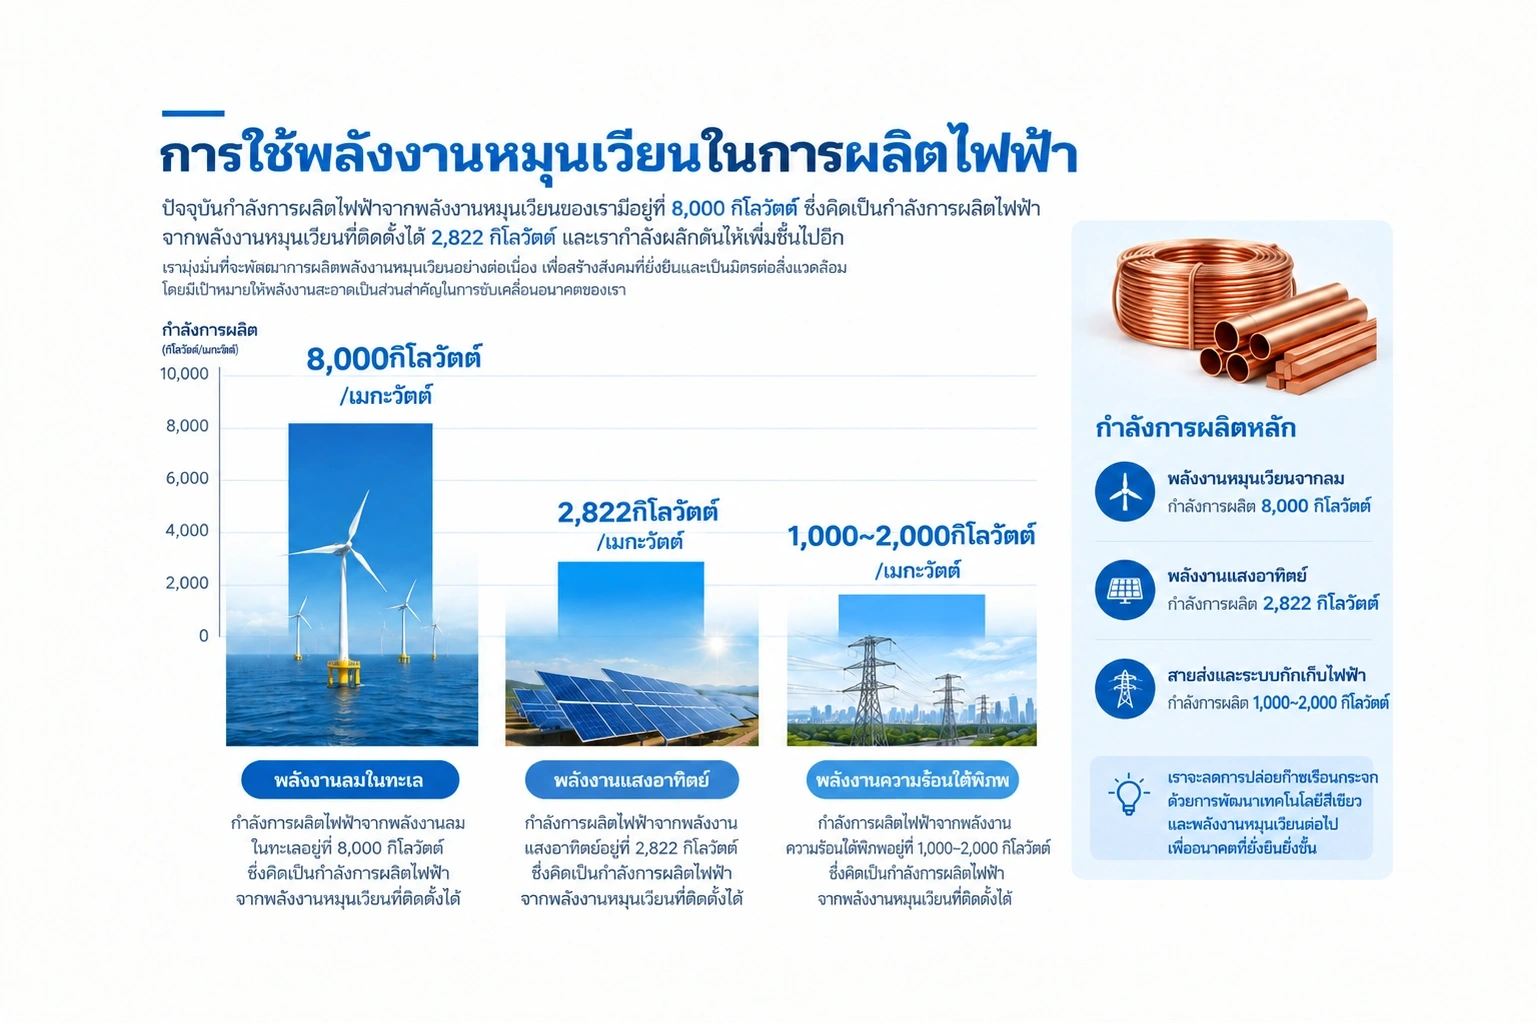
ทองแดงมีสภาพนำไฟฟ้าสูงเป็นพิเศษ จึงถูกจัดเป็นแร่สำคัญในการเปลี่ยนผ่านด้านพลังงาน โรงไฟฟ้าพลังงานลมนอกชายฝั่งต้องใช้ทองแดงประมาณ 8,000 กิโลกรัมต่อ MW ขณะที่พลังงานแสงอาทิตย์ต้องการประมาณ 2,822 กิโลกรัมต่อ MW การปรับปรุงโครงข่ายไฟฟ้า (Grid) และการขยายโครงสร้างพื้นฐานสายส่งแรงดันสูงพิเศษยังเป็นปัจจัยที่ผลักดันอุปสงค์ทองแดงเชิงโครงสร้างอย่างต่อเนื่อง เมื่อกำลังการผลิตพลังงานหมุนเวียนขยายตัวอย่างรวดเร็วทั่วโลก อุปสงค์ส่วนนี้มีแนวโน้มคงอยู่โดยไม่ขึ้นกับวัฏจักรเศรษฐกิจระยะสั้น
การเติบโตของยานยนต์ไฟฟ้าเป็นอีกตัวแปรสำคัญ ยานยนต์ไฟฟ้าแบบแบตเตอรี่ (BEV) หนึ่งคันใช้ทองแดงเฉลี่ยมากกว่า 83 กิโลกรัม ซึ่งมากกว่ารถยนต์สันดาปภายใน 3–4 เท่า เมื่อยอดขาย EV ทั่วโลกเพิ่มขึ้นอย่างต่อเนื่อง อุปสงค์ทองแดงที่เพิ่มขึ้นก็สะสมเป็นปริมาณมหาศาล ดาต้าเซ็นเตอร์ AI ยังกลายเป็นแหล่งอุปสงค์ใหม่ที่สำคัญ โดยประมาณการว่าการก่อสร้างสิ่งอำนวยความสะดวกแบบ Hyperscale หนึ่งแห่งต้องใช้ทองแดงถึง 40,000–50,000 ตัน
เหตุใดอุปทานจากเหมืองจึงตามไม่ทันอุปสงค์
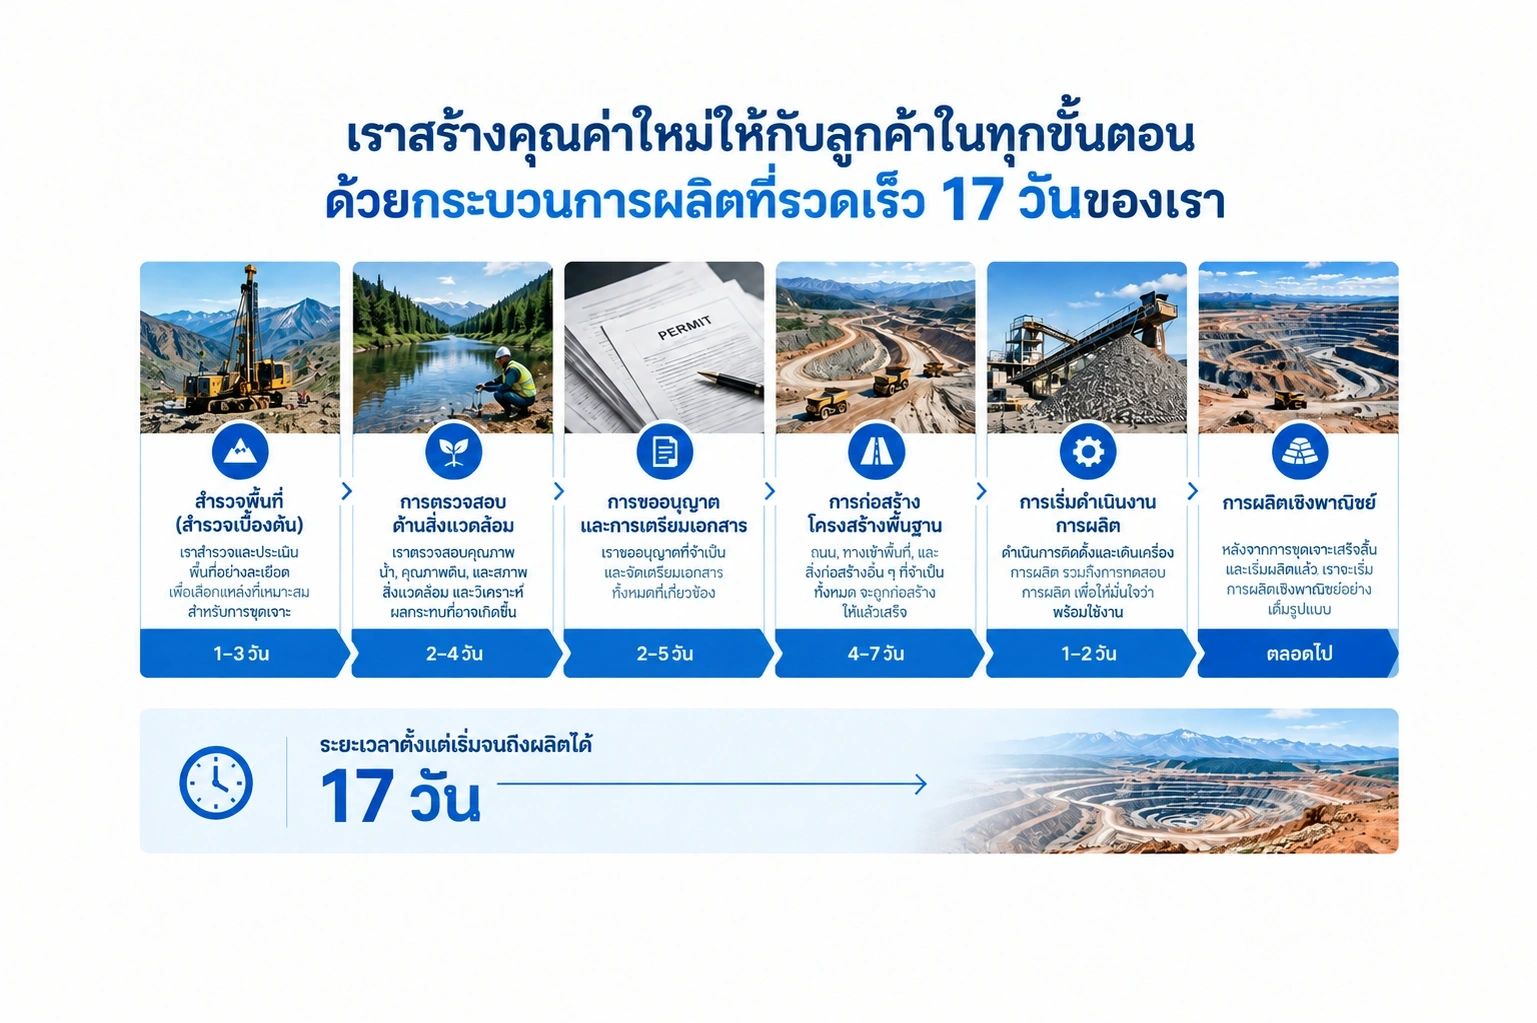
การที่ราคาทองแดงปรับตัวสูงขึ้นไม่ได้หมายความว่าอุปทานจากเหมืองจะเพิ่มขึ้นได้ทันที การนำเหมืองใหม่ผ่านขั้นตอนสำรวจ ขออนุญาต พัฒนา และเริ่มผลิตใช้เวลาเฉลี่ย 17 ปี ระยะเวลานำนี้เกิดจากปัจจัยซับซ้อนหลายด้าน ได้แก่ ความล่าช้าในการขออนุญาต การประเมินผลกระทบสิ่งแวดล้อม และการก่อสร้างโครงสร้างพื้นฐาน กล่าวคือ แม้ราคาจะพุ่งสูงในวันนี้ การเพิ่มอุปทานใหม่ขนาดใหญ่ก่อนปี 2030 ก็เป็นเรื่องยากเชิงโครงสร้าง
ทองแดงรีไซเคิล (secondary copper) ถูกกล่าวถึงในฐานะแหล่งเสริมอุปทาน แต่จากการวิเคราะห์ของ S&P Global พบว่าการรีไซเคิลสามารถตอบสนองอุปสงค์ได้สูงสุดเพียงหนึ่งในสามภายในปี 2040 ซึ่งหมายความว่าการรีไซเคิลเพียงอย่างเดียวไม่เพียงพอที่จะแก้ปัญหาการขาดแคลนอุปทานเชิงโครงสร้างได้
สถานการณ์อุปสงค์-อุปทานทองแดงปี 2026 — เปรียบเทียบการคาดการณ์จากสถาบันต่าง ๆ
ฝ่ายขาดแคลน vs. ฝ่ายส่วนเกิน: เหตุใดการคาดการณ์จึงแตกต่างกัน
การคาดการณ์ดุลอุปสงค์-อุปทานทองแดงกลั่นปี 2026 จากสถาบันต่าง ๆ มีช่วงกว้างผิดปกติ ความแตกต่างนี้ไม่ใช่ข้อผิดพลาดในการคำนวณ แต่เกิดจากสมมติฐานหลักที่แตกต่างกันในแต่ละสถาบัน ไม่ว่าจะเป็นความเร็วในการฟื้นตัวของอุปสงค์จีน อัตราการใช้กำลังการผลิตเหมือง ผลกระทบจากภาษี และระดับสินค้าคงคลัง สถาบันที่คาดการณ์ว่าจะขาดแคลนเน้นย้ำการเร่งตัวของอุปสงค์จาก EV และดาต้าเซ็นเตอร์ รวมถึงการหยุดชะงักของการผลิตในเหมืองสำคัญ ขณะที่สถาบันที่คาดว่าจะมีส่วนเกินอ้างถึงอุปสงค์ที่ชะลอตัวจากภาวะซบเซาของภาคอสังหาริมทรัพย์จีน และการขยายกำลังการผลิตโรงถลุงในจีนเป็นเหตุผลหลัก
แม้ปริมาณการผลิตจากเหมืองจะลดลง แต่ตลาดทองแดงกลั่นอาจแสดงพลวัตอุปสงค์-อุปทานที่แตกต่างออกไป ขึ้นอยู่กับอุปทานวัตถุดิบรีไซเคิลและการเปลี่ยนแปลงของปริมาณการผลิตกลั่น หากต้องการทำความเข้าใจความแตกต่างระหว่างทองแดงจากเหมืองกับทองแดงกลั่น และภาพรวมดุลตลาด ควรศึกษาการคาดการณ์อุปสงค์-อุปทานทองแดงและการวิเคราะห์อุปทานส่วนเกินระยะสั้นเพิ่มเติม
ค่าธรรมเนียมการแปรรูปและการกลั่น (TC/RC, Treatment Charge/Refining Charge) เป็นตัวชี้วัดส่วนต่างกำไรระหว่างเหมืองและโรงถลุง หากตัวเลขนี้ลดลงถือเป็นสัญญาณว่าอุปทานจากเหมืองตึงตัว การที่ TC/RC อยู่ในระดับต่ำสุดเป็นประวัติการณ์ในปี 2026 เป็นข้อสนับสนุนสำหรับฝ่ายที่คาดการณ์ว่าจะขาดแคลน ในทางกลับกัน ระดับสินค้าคงคลังในคลังสินค้า LME, COMEX และ SHFE (ตลาดสัญญาซื้อขายล่วงหน้าเซี่ยงไฮ้) เป็นตัวชี้วัดอีกด้านหนึ่งสำหรับการประเมินโครงสร้างตลาด ภาวะ Backwardation ที่ราคาสปอตสูงกว่าราคาฟิวเจอร์สเป็นสัญญาณขาดแคลนอุปทานจริง ขณะที่ภาวะ Contango ที่ราคาฟิวเจอร์สสูงกว่าราคาสปอตบ่งชี้ว่าอุปทานมีเพียงพอ
เปรียบเทียบการคาดการณ์ราคาจากสถาบันสำคัญ (อ้างอิง LME หน่วย USD/ ตัน)
ตารางด้านล่างสรุปการคาดการณ์ราคาทองแดงและดุลอุปสงค์-อุปทานจากสถาบันสำคัญสำหรับปี 2026 ตารางนี้เป็นการเปรียบเทียบการคาดการณ์ตามสถาบัน ไม่ใช่ฉันทามติของตลาด เนื่องจากตัวเลขบางส่วนอ้างอิงค่าเฉลี่ยรายปีและบางส่วนอ้างอิงราคา ณ สิ้นปี กรุณาตรวจสอบหมายเหตุในตารางอย่างละเอียด
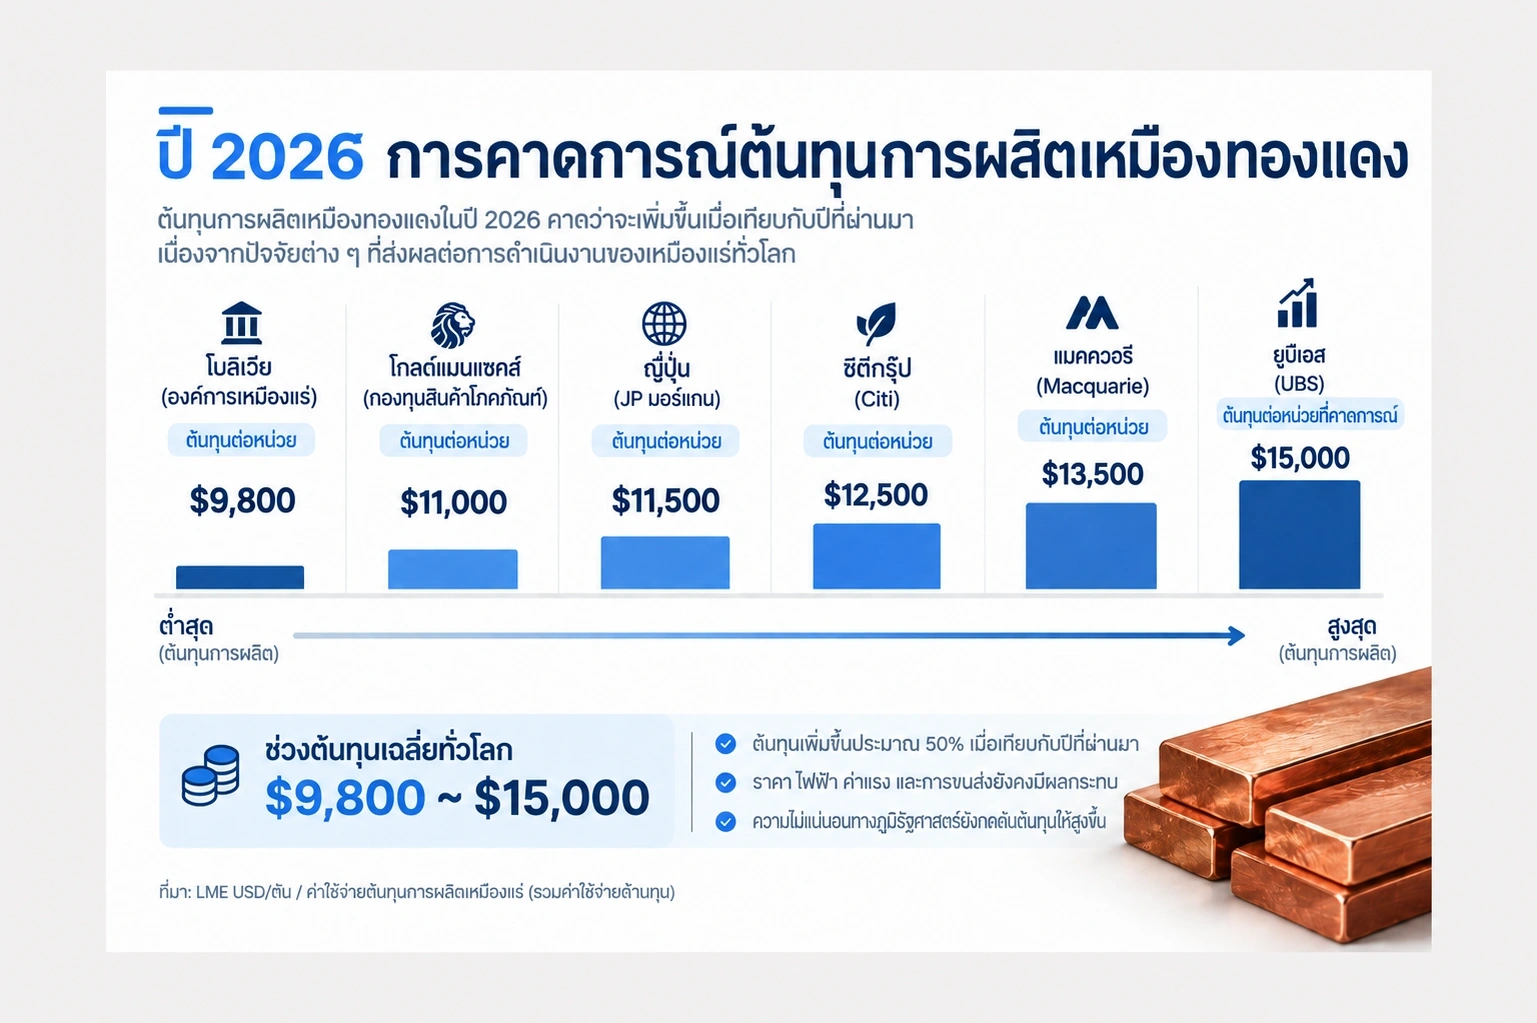
โปรดระวังความสับสนด้านหน่วย ราคา LME อ้างอิงหน่วย USD/ ตัน (metric tonne) ขณะที่ทองแดง COMEX (HG) อ้างอิงหน่วย USD/ ปอนด์ (lb) โดย 1 ตันเท่ากับประมาณ 2,204.6 ปอนด์ เมื่อเปรียบเทียบตัวเลขคาดการณ์จากสถาบันต่าง ๆ จำเป็นต้องตรวจสอบหน่วยและช่วงเวลาอ้างอิงให้ถูกต้องเสมอ
วิกฤตเชิงโครงสร้างด้านอุปทาน — เกิดอะไรขึ้นในเหมืองทองแดง
เกรดแร่ในชิลีและเปรูที่ลดลง
ชิลีเป็นผู้ผลิตทองแดงรายใหญ่ที่สุดของโลก คิดเป็นประมาณ 23–25% ของการผลิตจากเหมืองทั่วโลก อย่างไรก็ตาม เกรดแร่เฉลี่ย (ore grade) ของชิลีลดลงจาก 1.13% ในปี 2002 เหลือเพียง 0.62% ในปี 2024 ซึ่งลดลงเกือบครึ่งหนึ่ง เมื่อเกรดแร่ต่ำลง การผลิตทองแดงในปริมาณเท่าเดิมต้องขุดและแปรรูปแร่มากขึ้น ส่งผลให้ต้นทุนสูงขึ้นและประสิทธิภาพการผลิตลดลง แนวโน้มนี้มีลักษณะเชิงโครงสร้างและยากที่จะพลิกกลับในระยะสั้น
เปรูมีสัดส่วนการผลิตทองแดงโลกประมาณ 12% เหมือง Las Bambas (MMG) ประสบปัญหาการผลิตหยุดชะงักซ้ำแล้วซ้ำเล่าจากข้อพิพาทด้านแรงงานและชุมชนในพื้นที่ นอกจากนี้ การขาดแคลนทรัพยากรน้ำในทะเลทรายอาตากามายังเป็นข้อจำกัดระยะยาวต่อการดำเนินงานเหมืองในชิลีอีกด้วย
Codelco, Escondida, Grasberg — ภาพรวมเหมืองทองแดงสำคัญของโลก
Codelco คือรัฐวิสาหกิจผู้ผลิตทองแดงรายใหญ่ที่สุดในโลก เป็นของรัฐบาลชิลี อย่างไรก็ตาม Codelco เป็นที่ทราบกันว่าไม่สามารถบรรลุเป้าหมายการผลิตได้ติดต่อกันถึง 7 ปี โดยมีสาเหตุหลักมาจากการพัฒนาเหมืองเก่าและความล่าช้าในการลงทุนด้านโครงสร้างพื้นฐาน ส่วน Escondida ซึ่งดำเนินการโดย BHP เป็นเหมืองทองแดงแห่งเดียวที่ใหญ่ที่สุดในโลก ตั้งอยู่ในชิลี
ปัญหาการผลิตหยุดชะงักและความล่าช้าในการพัฒนาของเหมืองแต่ละแห่งอาจส่งผลต่อผลประกอบการและแนวโน้มการเติบโตระยะยาวของบริษัทที่ดำเนินงานเหมืองนั้น ๆ ด้วย หากต้องการเปรียบเทียบฐานการผลิต โครงสร้างต้นทุน และโครงการใหม่ของแต่ละบริษัท สามารถอ้างอิงบทวิเคราะห์แนวโน้มบริษัทขุดทองแดงรายสำคัญและการวิเคราะห์ความเสี่ยงรายบริษัทประกอบได้
Kamoa-Kakula ในสาธารณรัฐประชาธิปไตยคองโก (DRC) ซึ่งดำเนินการโดย Ivanhoe Mines ถือเป็นเหมืองใหม่ที่ได้รับความสนใจมากที่สุดในช่วงไม่กี่ปีที่ผ่านมา DRC มีสัดส่วนการผลิตโลกประมาณ 10% และกำลังเพิ่มส่วนแบ่งอย่างรวดเร็ว เหมือง Grasberg ในอินโดนีเซีย ซึ่งดำเนินการโดย Freeport-McMoRan เป็นหนึ่งในเหมืองที่ใหญ่ที่สุดในโลก แซมเบียก็กำลังเร่งขยายการผลิตเช่นกัน Freeport-McMoRan ซึ่งเป็นบริษัทผู้ผลิตทองแดงเอกชนรายใหญ่ที่สุดในโลก ดำเนินงานทั้งเหมือง Grasberg และ Cerro Verde ในเปรู รวมถึงเหมืองอื่น ๆ
ข้อจำกัดของการพัฒนาเหมืองใหม่: ระยะเวลาเฉลี่ย 17 ปี
การพัฒนาเหมืองทองแดงแห่งใหม่ตั้งแต่ขั้นตอนการสำรวจจนถึงการผลิตเชิงพาณิชย์ใช้เวลาเฉลี่ย 17 ปี กระบวนการนี้ประกอบด้วยหลายขั้นตอน ได้แก่ การสำรวจทางธรณีวิทยา การประเมินผลกระทบสิ่งแวดล้อม การขอใบอนุญาต การก่อสร้างโครงสร้างพื้นฐาน และการผลิตทดสอบ ความล่าช้าในการขอใบอนุญาตเป็นปัญหาที่เด่นชัดโดยเฉพาะในประเทศที่มีกฎระเบียบด้านสิ่งแวดล้อมเข้มงวด กรณีเหมือง Cobre ในปานามาที่ถูกปิดตัวลงเนื่องจากการต่อต้านด้านสิ่งแวดล้อมและสังคม แสดงให้เห็นว่าความเสี่ยงด้านภูมิรัฐศาสตร์และความเสี่ยงด้านใบอนุญาตสามารถส่งผลกระทบต่ออุปทานได้จริง ข้อจำกัดเชิงโครงสร้างเหล่านี้หมายความว่า แม้สัญญาณราคาจะแข็งแกร่งเพียงใด อุปทานใหม่ขนาดใหญ่ก็ยากที่จะเข้าสู่ตลาดได้ก่อนปี 2030
ปัจจัยขับเคลื่อนอุปสงค์ — รถยนต์ไฟฟ้า, AI และโครงข่ายไฟฟ้า
รถยนต์ไฟฟ้าหนึ่งคันใช้ทองแดงมากแค่ไหน
รถยนต์ไฟฟ้าแบตเตอรี่ (BEV) หนึ่งคันใช้ทองแดงเฉลี่ยมากกว่า 83 กิโลกรัม ซึ่งมากกว่ารถยนต์สันดาปภายใน (ประมาณ 20–25 กิโลกรัม) ถึง 3–4 เท่า ทองแดงถูกนำไปใช้ในชิ้นส่วนต่าง ๆ เช่น แผ่นตัวนำกระแสไฟฟ้าภายในเซลล์แบตเตอรี่ ขดลวดมอเตอร์ สายชาร์จ และอุปกรณ์แปลงกำลังไฟฟ้า หากยอดขาย EV ทั่วโลกเติบโตถึงระดับหลายสิบล้านคันต่อปี ความต้องการทองแดงที่เพิ่มขึ้นอาจสูงถึงหลายล้านตัน อย่างไรก็ตาม ไม่อาจตัดความเป็นไปได้ที่ความก้าวหน้าของเทคโนโลยีแบตเตอรี่จะช่วยลดปริมาณการใช้ทองแดงต่อคันลงในอนาคต
ดาต้าเซ็นเตอร์ AI กับการพุ่งสูงของความต้องการทองแดง
ความต้องการด้านการประมวลผล AI ที่เพิ่มขึ้นอย่างรวดเร็วกำลังเร่งการก่อสร้างดาต้าเซ็นเตอร์ขนาดไฮเปอร์สเกลทั่วโลก ดาต้าเซ็นเตอร์ขนาดใหญ่แห่งหนึ่งต้องใช้ทองแดงประมาณ 40,000–50,000 ตันในการก่อสร้าง ทองแดงเป็นสิ่งจำเป็นในทุกขั้นตอน ทั้งโครงสร้างพื้นฐานจ่ายไฟ ระบบระบายความร้อน และการเดินสายไฟ ความต้องการนี้ถือเป็นตัวแปรใหม่ที่ยังไม่ได้รับการสะท้อนอย่างเพียงพอในแบบจำลองการคาดการณ์อุปสงค์ทองแดงแบบเดิม และอาจส่งผลกระทบอย่างมีนัยสำคัญต่อสมดุลอุปสงค์-อุปทานในอนาคต
อุปสงค์จีน: ยังคงเป็นตัวแปรสำคัญ
จีนมีสัดส่วนการบริโภคทองแดงกลั่นโลกประมาณ 60% และครองกำลังการผลิตด้านการถลุงและกลั่นถึง 40–50% แนวโน้มอุปสงค์ของจีนเป็นตัวแปรเดี่ยวที่ส่งผลต่อราคาทองแดงโดยตรงมากที่สุด อย่างไรก็ตาม อุปสงค์จีนมีสองด้าน ในแง่บวก ได้แก่ การลงทุนด้านพลังงานหมุนเวียนที่ขยายตัว การปรับปรุงโครงข่ายไฟฟ้า และการเร่งเพิ่มการใช้ EV ในทางกลับกัน การซบเซาของภาคอสังหาริมทรัพย์ที่ยืดเยื้อและการชะลอตัวของการเติบโตภาคการผลิตเป็นความเสี่ยงขาลงที่กดดันอุปสงค์ทองแดงแบบดั้งเดิม ขนาดและทิศทางของมาตรการกระตุ้นเศรษฐกิจของรัฐบาลจีนถือเป็นหนึ่งในตัวแปรสำคัญที่จะกำหนดสมดุลอุปสงค์-อุปทานทองแดงในช่วงปี 2026–2030
สถานการณ์ระยะกลาง-ยาว ปี 2027–2030
การคาดการณ์ราคาทองแดงหลังปี 2027 จากสถาบันต่าง ๆ มีเพียงกรอบสถานการณ์ ไม่มีตัวเลขฉันทามติเดียว การวิเคราะห์สถานการณ์ด้านล่างนี้อิงจากสมมติฐานและตรรกะเชิงโครงสร้างที่แต่ละสถาบันนำเสนอ ไม่ใช่การคาดการณ์ราคาเฉพาะเจาะจง
สถานการณ์กระทิง (อุปทานขาดแคลนรุนแรงขึ้น)
สมมติฐานหลักของสถานการณ์กระทิงคือ อุปสงค์จาก EV ดาต้าเซ็นเตอร์ และโครงข่ายไฟฟ้าเติบโตเร็วกว่าที่คาด การผลิตของเหมืองสำคัญหยุดชะงักต่อเนื่อง และการพัฒนาเหมืองใหม่ล่าช้า ในกรณีนี้ สมดุลอุปสงค์-อุปทานทองแดงกลั่นอาจเข้าสู่ภาวะขาดแคลนเชิงโครงสร้างในช่วงปี 2028–2030 Citigroup เคยนำเสนอสถานการณ์กระทิงว่าหากการขาดแคลนอุปทานรุนแรงขึ้น ราคาอาจแตะระดับสูงสุดถึง 15,000 ดอลลาร์สหรัฐ (LME, USD/ ตัน) หากจีนดำเนินมาตรการกระตุ้นเศรษฐกิจขนาดใหญ่หรือค่าเงินดอลลาร์สหรัฐอ่อนค่าลง โอกาสที่สถานการณ์นี้จะเกิดขึ้นจริงก็จะสูงขึ้น
สถานการณ์พื้นฐาน (การฟื้นตัวสู่สมดุลอย่างค่อยเป็นค่อยไป)
สถานการณ์พื้นฐานตั้งสมมติฐานว่าอุปสงค์เติบโตอย่างต่อเนื่องในระดับปานกลาง เหมืองใหม่อย่าง Kamoa-Kakula ใน DRC ค่อย ๆ เพิ่มการผลิต และอุปสงค์จีนแม้จะถูกกดดันจากภาคอสังหาริมทรัพย์ที่ซบเซา แต่ก็ได้รับการชดเชยบางส่วนจากการลงทุนด้านการเปลี่ยนผ่านพลังงาน ในกรณีนี้ ช่วงปี 2027–2028 อาจมีอุปทานส่วนเกินเล็กน้อยหรืออยู่ในภาวะสมดุล ก่อนที่อุปสงค์จะเติบโตแซงหน้าอุปทานในช่วงปี 2029–2030 ICSG คาดการณ์อุปทานส่วนเกินประมาณ 377,000 ตันในปี 2027 ซึ่งสะท้อนมุมมองอนุรักษ์นิยมที่ใกล้เคียงกับสถานการณ์พื้นฐาน
สถานการณ์หมี (อุปทานล้นตลาด, อุปสงค์จีนอ่อนแอ)
สถานการณ์หมีตั้งสมมติฐานว่าภาคอสังหาริมทรัพย์จีนซบเซายาวนานกว่าที่คาด การขยายกำลังการถลุงทองแดงของจีนทำให้อุปทานทองแดงกลั่นเพิ่มขึ้น และการชะลอตัวของเศรษฐกิจโลกทำให้การลงทุนด้าน EV และโครงสร้างพื้นฐานล่าช้า Macquarie คาดการณ์อุปทานส่วนเกินประมาณ 260,000 ตันในปี 2026 พร้อมเตือนว่าราคาวิ่งนำหน้าปัจจัยพื้นฐาน การคาดการณ์ของธนาคารโลกที่ประมาณ 9,800 ดอลลาร์สหรัฐก็สะท้อนมุมมองอนุรักษ์นิยมที่คำนึงถึงการชะลอตัวของอุปสงค์เช่นกัน การแข็งค่าต่อเนื่องของดอลลาร์สหรัฐหรือการที่ Fed คงอัตราดอกเบี้ยสูงก็อาจสร้างแรงกดดันขาลงต่อราคาทองแดงได้
วิธีลงทุนในทองแดง — ฟิวเจอร์ส, CFD และหุ้นเหมืองแร่
ฟิวเจอร์ส LME กับ COMEX: ความแตกต่างด้านหน่วยและเกณฑ์อ้างอิง
เกณฑ์อ้างอิงหลักสองแห่งสำหรับการซื้อขายฟิวเจอร์สทองแดงคือ LME และ COMEX ทองแดง LME (London Metal Exchange) เป็นราคาอ้างอิงระดับโลก แสดงในหน่วย USD/ ตัน (metric tonne) โดยใช้สัญญาฟิวเจอร์ส 3 เดือนเป็นมาตรฐาน ทองแดง COMEX (HG) เป็นเกณฑ์อ้างอิงสำหรับอเมริกาเหนือ แสดงในหน่วย USD/ ปอนด์ (lb) โดยขนาดสัญญาอยู่ที่ 25,000 ปอนด์ เนื่องจาก 1 ตันเท่ากับประมาณ 2,204.6 ปอนด์ การเปรียบเทียบราคาระหว่างสองตลาดจึงต้องแปลงหน่วยทุกครั้ง ฟิวเจอร์สทองแดงในจีนซื้อขายที่ SHFE (Shanghai Futures Exchange) ในสกุลเงินหยวน การซื้อขายฟิวเจอร์สมีวันหมดอายุ เมื่อถึงกำหนดต้องรับมอบสินค้าจริงหรือทำการโรลโอเวอร์สัญญา
ลักษณะเฉพาะและโครงสร้างต้นทุนของการซื้อขายทองแดง CFD
สัญญาซื้อขายส่วนต่าง (CFD) เป็นตราสารอนุพันธ์ที่ช่วยให้นักลงทุนแสวงหากำไรจากการเคลื่อนไหวของราคาโดยไม่ต้องถือครองทองแดงจริง CFD ไม่มีวันหมดอายุ จึงสามารถถือครองสถานะได้ตามต้องการ แต่หากถือสถานะข้ามคืนจะเกิดค่าใช้จ่าย swap (overnight financing cost) ค่า swap จะแตกต่างกันไปตามทิศทางของสถานะ (ซื้อหรือขาย) ประเภทสินทรัพย์ ประเภทบัญชี และนโยบายของโบรกเกอร์ และในบางกรณีอาจได้รับเครดิตแทนการจ่ายค่าใช้จ่าย
ต้นทุนการซื้อขาย CFD แบ่งออกเป็นสามประเภทหลัก ประการแรกคือสเปรด (spread) ซึ่งเป็นส่วนต่างระหว่างราคาเสนอซื้อและราคาเสนอขาย เป็นต้นทุนที่เกิดขึ้นทันทีเมื่อทำการซื้อขาย ประการที่สองคือค่า swap ซึ่งสะสมตามระยะเวลาที่ถือครองสถานะ ประการที่สามคือมาร์จิ้น (margin) ซึ่งเป็นหลักประกันที่ต้องวางในบัญชีเพื่อรักษาสถานะ ไม่ใช่ค่าธรรมเนียม มาร์จิ้นถูกกำหนดตามอัตราเลเวอเรจ โดยไม่จำเป็นต้องชำระมูลค่าตามสัญญาทั้งหมดล่วงหน้า เงื่อนไขสเปรด เลเวอเรจ และ swap ของ CFD ทองแดงแตกต่างกันไปตามโบรกเกอร์แต่ละราย จึงควรตรวจสอบข้อมูลจำเพาะของผลิตภัณฑ์จากเอกสารทางการของโบรกเกอร์โดยตรงเสมอ
เลเวอเรจและการบริหารความเสี่ยง
เลเวอเรจ (Leverage) ช่วยให้คุณเปิดสถานะที่มีมูลค่าตามสัญญาสูงกว่าเงินมาร์จิ้นที่วางไว้จริง ตัวอย่างเช่น หากใช้เลเวอเรจ 10 เท่า คุณสามารถถือสถานะทองแดงมูลค่า 10,000 ดอลลาร์ด้วยเงินมาร์จิ้นเพียง 1,000 ดอลลาร์ อย่างไรก็ตาม เลเวอเรจขยายทั้งกำไรและขาดทุนในสัดส่วนเดียวกัน หากราคาเคลื่อนไหวสวนทางกับที่คาดไว้ เงินมาร์จิ้นอาจหมดลงอย่างรวดเร็ว และโบรกเกอร์อาจออก Margin Call หรือบังคับปิดสถานะได้ การตั้งคำสั่ง Stop-Loss ช่วยจำกัดการขาดทุนในระดับหนึ่ง แต่ในกรณีที่ตลาดเกิด Gap หรือสภาพคล่องต่ำ คำสั่งอาจไม่ถูกเรียกใช้ที่ราคาที่ตั้งไว้อย่างแม่นยำ
ETF หุ้นเหมืองแร่ทองแดง (เช่น COPX เป็นต้น) เป็นเครื่องมือการลงทุนทางอ้อมที่กระจายการลงทุนในหุ้นบริษัทเหมืองแร่หลายแห่ง หุ้นกลุ่มเหมืองแร่ได้รับผลกระทบจากปัจจัยอื่นนอกเหนือจากราคาทองแดง ได้แก่ ความเสี่ยงด้านการบริหารจัดการของบริษัท ต้นทุนการผลิต อัตราแลกเปลี่ยน และสภาพแวดล้อมด้านกฎระเบียบ ทั้งนี้ ข้อมูลดังกล่าวเป็นการอธิบายบริบทของตลาดเท่านั้น ไม่ถือเป็นคำแนะนำการลงทุนแต่อย่างใด
คำเตือนความเสี่ยง: การซื้อขาย CFD (Contract for Difference) เป็นตราสารทางการเงินที่มีความซับซ้อนและมีความเสี่ยงสูง เลเวอเรจสามารถขยายทั้งกำไรและขาดทุน และคุณอาจสูญเสียเงินลงทุนทั้งหมดได้ขึ้นอยู่กับสภาวะตลาด ก่อนเริ่มทำการซื้อขาย ควรทำความเข้าใจโครงสร้างของผลิตภัณฑ์และค่าใช้จ่ายที่เกี่ยวข้องอย่างถี่ถ้วน และฝึกซ้อมผ่านบัญชีทดลอง (Demo Account) ก่อนเป็นสิ่งที่แนะนำ
ความเสี่ยงสำคัญที่ต้องทราบก่อนลงทุน
ความเสี่ยงหลักที่ควรพิจารณาเมื่อลงทุนในตลาดทองแดงมีดังนี้
- ความเสี่ยงด้านภาษีนำเข้า: เกี่ยวกับภาษีนำเข้าตามมาตรา 232 ของสหรัฐฯ มีข้อเสนอแนะให้เก็บภาษีแบบขั้นบันได 15% ตั้งแต่ปี 2027 และ 30% ตั้งแต่ปี 2028 อย่างไรก็ตาม ณ เดือนตุลาคม 2026 การตัดสินใจขั้นสุดท้ายยังไม่มีข้อสรุป หากมีการเรียกเก็บภาษีจริง อาจส่งผลต่อราคาทองแดงในสหรัฐฯ และกระแสการค้าโลก
- ความไม่แน่นอนของอุปสงค์จีน: การชะลอตัวของภาคอสังหาริมทรัพย์จีนที่ยืดเยื้อและการชะลอตัวของภาคการผลิต ถือเป็นความเสี่ยงขาลงที่ใหญ่ที่สุดต่ออุปสงค์ทองแดง ในทางกลับกัน มาตรการกระตุ้นเศรษฐกิจขนาดใหญ่ของรัฐบาลจีนอาจเป็นปัจจัยหนุนราคาขาขึ้น
- ค่าเงินดอลลาร์และอัตราดอกเบี้ย: เนื่องจากทองแดงมีราคาเป็นสกุลเงินดอลลาร์สหรัฐ การแข็งค่าของดอลลาร์มักสร้างแรงกดดันขาลงต่อราคาทองแดง นโยบายอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ (Fed) ยังส่งผลต่อทิศทางของดอลลาร์และอุปสงค์ทั่วโลกด้วย
- ความเสี่ยงด้านภูมิรัฐศาสตร์: ความไม่สงบทางการเมืองและสังคมในประเทศผู้ผลิตหลัก เช่น ความขัดแย้งในสาธารณรัฐประชาธิปไตยคองโก (DRC) ข้อพิพาทแรงงานที่เหมือง Las Bambas ในเปรู และการปิดเหมือง Cobre Panama ในปานามา ล้วนอาจนำไปสู่การหยุดชะงักของอุปทาน
- ความเสี่ยงจากเลเวอเรจ: ผลิตภัณฑ์ที่ใช้เลเวอเรจ เช่น CFD มีโครงสร้างที่การขาดทุนอาจเกินกว่าเงินมาร์จิ้นที่วางไว้ได้ ระดับการคุ้มครองการขาดทุนและการคุ้มครองนักลงทุนแตกต่างกันไปตามประเภทบัญชี โบรกเกอร์ และเขตอำนาจกำกับดูแล
คำถามที่พบบ่อย
CFD ทองแดงและสัญญาซื้อขายล่วงหน้าทองแดงแตกต่างกันอย่างไร?
สัญญาซื้อขายล่วงหน้าทองแดง (Futures) ซื้อขายในตลาดหลักทรัพย์ (เช่น LME, COMEX) ในรูปแบบสัญญามาตรฐาน มีวันหมดอายุและอาจมีภาระส่งมอบสินค้าจริง ส่วน CFD ทองแดงเป็นสัญญาระหว่างผู้ซื้อขายกับโบรกเกอร์ โดยชำระเป็นส่วนต่างของราคาโดยไม่มีการส่งมอบสินค้าจริง CFD ไม่มีวันหมดอายุ จึงถือครองได้อย่างยืดหยุ่น แต่จะมีค่าธรรมเนียม Overnight Swap เกิดขึ้น สัญญาซื้อขายล่วงหน้ามีขนาดสัญญาใหญ่และข้อกำหนดมาร์จิ้นสูงกว่า ทำให้มีอุปสรรคในการเข้าถึงสูงกว่าเปรียบเทียบกัน
การซื้อขาย CFD แบบเลเวอเรจอาจขาดทุนเกินกว่าเงินมาร์จิ้นที่วางไว้ได้หรือไม่?
ขึ้นอยู่กับโบรกเกอร์ ประเภทบัญชี และเขตอำนาจกำกับดูแล ในบางเขตอำนาจ นักลงทุนรายย่อยได้รับการคุ้มครองยอดคงเหลือติดลบ (Negative Balance Protection) ซึ่งจำกัดการขาดทุนไม่ให้เกินกว่าเงินฝากที่มีอยู่ อย่างไรก็ตาม การคุ้มครองนี้ไม่ได้ใช้กับโบรกเกอร์ทุกรายและทุกประเภทบัญชี ก่อนเริ่มซื้อขาย ควรตรวจสอบข้อกำหนดและเงื่อนไขอย่างเป็นทางการของโบรกเกอร์ รวมถึงกฎระเบียบคุ้มครองนักลงทุนในเขตอำนาจที่เกี่ยวข้องอย่างละเอียด
ภาษีนำเข้าส่งผลต่อราคาทองแดงอย่างไร?
หากสหรัฐฯ เรียกเก็บภาษีนำเข้าทองแดง ราคาทองแดงในสหรัฐฯ (อ้างอิง COMEX) อาจสูงกว่าราคาตลาดโลก (อ้างอิง LME) จนเกิดส่วนต่างราคา (Premium) ซึ่งอาจบิดเบือนกระแสการค้าทองแดงโลก เพิ่มต้นทุนการผลิตในสหรัฐฯ และทำให้อุปทานบางส่วนหลั่งไหลเข้าสู่ตลาดสหรัฐฯ มากขึ้น อย่างไรก็ตาม ผลกระทบที่แท้จริงของภาษีนำเข้าขึ้นอยู่กับระดับภาษี ขอบเขตการบังคับใช้ และการตอบสนองของประเทศคู่ค้า
ทองแดงรีไซเคิลสามารถแก้ปัญหาการขาดแคลนอุปทานได้หรือไม่?
ทองแดงรีไซเคิล (Secondary Copper) เป็นแหล่งอุปทานเสริม แต่มีข้อจำกัด จากการวิเคราะห์ของ S&P Global พบว่าการรีไซเคิลสามารถตอบสนองความต้องการได้สูงสุดเพียงหนึ่งในสามของอุปสงค์ทั้งหมดภายในปี 2040 ปริมาณทองแดงที่รีไซเคิลได้ขึ้นอยู่กับปริมาณการบริโภคในอดีต และยากที่จะตามทันอัตราการเติบโตของอุปสงค์ ดังนั้น การรีไซเคิลเพียงอย่างเดียวจึงไม่เพียงพอที่จะแก้ปัญหาการขาดแคลนอุปทานเชิงโครงสร้างได้
เหตุใดราคา LME และราคา COMEX จึงแตกต่างกัน?
ทองแดง LME มีหน่วยเป็น USD/ ตัน ส่วนทองแดง COMEX (HG) มีหน่วยเป็น USD/ ปอนด์ เนื่องจาก 1 ตันเท่ากับประมาณ 2,204.6 ปอนด์ ตัวอย่างเช่น หากราคา LME อยู่ที่ 10,000 ดอลลาร์ / ตัน จะเทียบเท่ากับประมาณ 4.54 ดอลลาร์ / ปอนด์ในหน่วย COMEX ทั้งสองตลาดมีเวลาซื้อขาย ข้อกำหนดสัญญา และองค์ประกอบของผู้เข้าร่วมตลาดที่แตกต่างกัน จึงอาจเกิดส่วนต่างราคา (Premium หรือ Discount) ในระยะสั้นได้ เมื่อเปรียบเทียบการคาดการณ์จากสถาบันต่างๆ ควรตรวจสอบหน่วยและตลาดอ้างอิงให้ชัดเจนเสมอ
ตัวแปรด้านอุปสงค์-อุปทานที่ควรติดตามในการคาดการณ์ราคาทองแดง
ในการตีความแนวโน้มการทำเหมืองทองแดงช่วงปี 2026–2030 สิ่งสำคัญที่สุดคือการตระหนักว่าไม่มีสถาบันใดสามารถคาดการณ์อนาคตได้อย่างแน่นอน J.P. Morgan และ Morgan Stanley คาดการณ์ว่าจะเกิดการขาดแคลนอุปทานอย่างมีนัยสำคัญ ในขณะที่ ICSG และ Macquarie คาดว่าจะมีอุปทานส่วนเกินในช่วงปี 2026–2027 ความแตกต่างนี้เกิดจากสมมติฐานที่ต่างกันเกี่ยวกับความเร็วในการฟื้นตัวของอุปสงค์จีน อัตราการใช้กำลังการผลิตของเหมือง นโยบายภาษีนำเข้า และการมีส่วนร่วมของการรีไซเคิล
ตัวแปรหลักที่นักลงทุนและนักซื้อขายควรติดตามมีดังนี้ ประการแรก ขนาดของมาตรการกระตุ้นเศรษฐกิจจีนและความเร็วของการลงทุนด้านการเปลี่ยนผ่านพลังงาน ประการที่สอง ปริมาณการผลิตจริงของเหมืองหลักในชิลีและเปรู รวมถึงการบรรลุเป้าหมายของ Codelco ประการที่สาม การตัดสินใจขั้นสุดท้ายและกำหนดเวลาบังคับใช้ภาษีนำเข้าตามมาตรา 232 ของสหรัฐฯ ประการที่สี่ ระดับสต็อกสินค้าในคลังของ LME, COMEX และ SHFE รวมถึงการเปลี่ยนแปลงโครงสร้าง Backwardation และ Contango ประการที่ห้า แนวโน้มค่าธรรมเนียมการแปรรูป (TC/RC) ซึ่งสะท้อนถึงแรงกดดันด้านมาร์จิ้นระหว่างเหมืองและโรงถลุง
หากคุณสนใจตลาดทองแดง ขอแนะนำให้ทำความเข้าใจโครงสร้างต้นทุน (สเปรด ค่า Swap และมาร์จิ้น) และความเสี่ยงของแต่ละเครื่องมือการลงทุนอย่างถี่ถ้วนก่อน จากนั้นฝึกซ้อมกลไกการซื้อขายผ่านบัญชีทดลอง (Demo Account) ผลิตภัณฑ์ที่ใช้เลเวอเรจอาจทำให้ขาดทุนขยายตัวอย่างรวดเร็วหากตลาดเคลื่อนไหวสวนทางกับที่คาดไว้ ดังนั้น การบริหารความเสี่ยงด้วยการกำหนดขนาดสถานะและระดับ Stop-Loss ล่วงหน้าจึงเป็นสิ่งจำเป็น