แนวโน้มการลงทุนทองแดง 2026–2030 ครอบคลุมตลาดที่แรงขับเคลื่อนเชิงโครงสร้างสามประการมาบรรจบกัน ได้แก่ การเปลี่ยนผ่านด้านพลังงาน การขยายตัวของโครงสร้างพื้นฐาน AI และข้อจำกัดด้านอุปทาน ณ ปี 2026 ราคาทองแดงในตลาด London Metal Exchange (LME) เคลื่อนไหวอยู่ในระดับใกล้เคียงจุดสูงสุดเป็นประวัติการณ์ ขณะที่ธนาคารเพื่อการลงทุนชั้นนำและสถาบันวิจัยสินค้าโภคภัณฑ์ต่างมีมุมมองที่แตกต่างกันอย่างมีนัยสำคัญต่อเส้นทางราคาจนถึงปี 2030 บทความนี้จำแนกการคาดการณ์จากสถาบันที่ผ่านการตรวจสอบแล้วอย่างชัดเจนตามสถาบันผู้เผยแพร่ ช่วงเวลา และหน่วยวัด พร้อมอธิบายปัจจัยเชิงโครงสร้างทั้งฝั่งอุปสงค์และอุปทาน ความเสี่ยงขาลงที่สำคัญ และโครงสร้างต้นทุนของเครื่องมือลงทุนทั้งในและต่างประเทศอย่างสมดุล
สรุปประเด็นสำคัญ
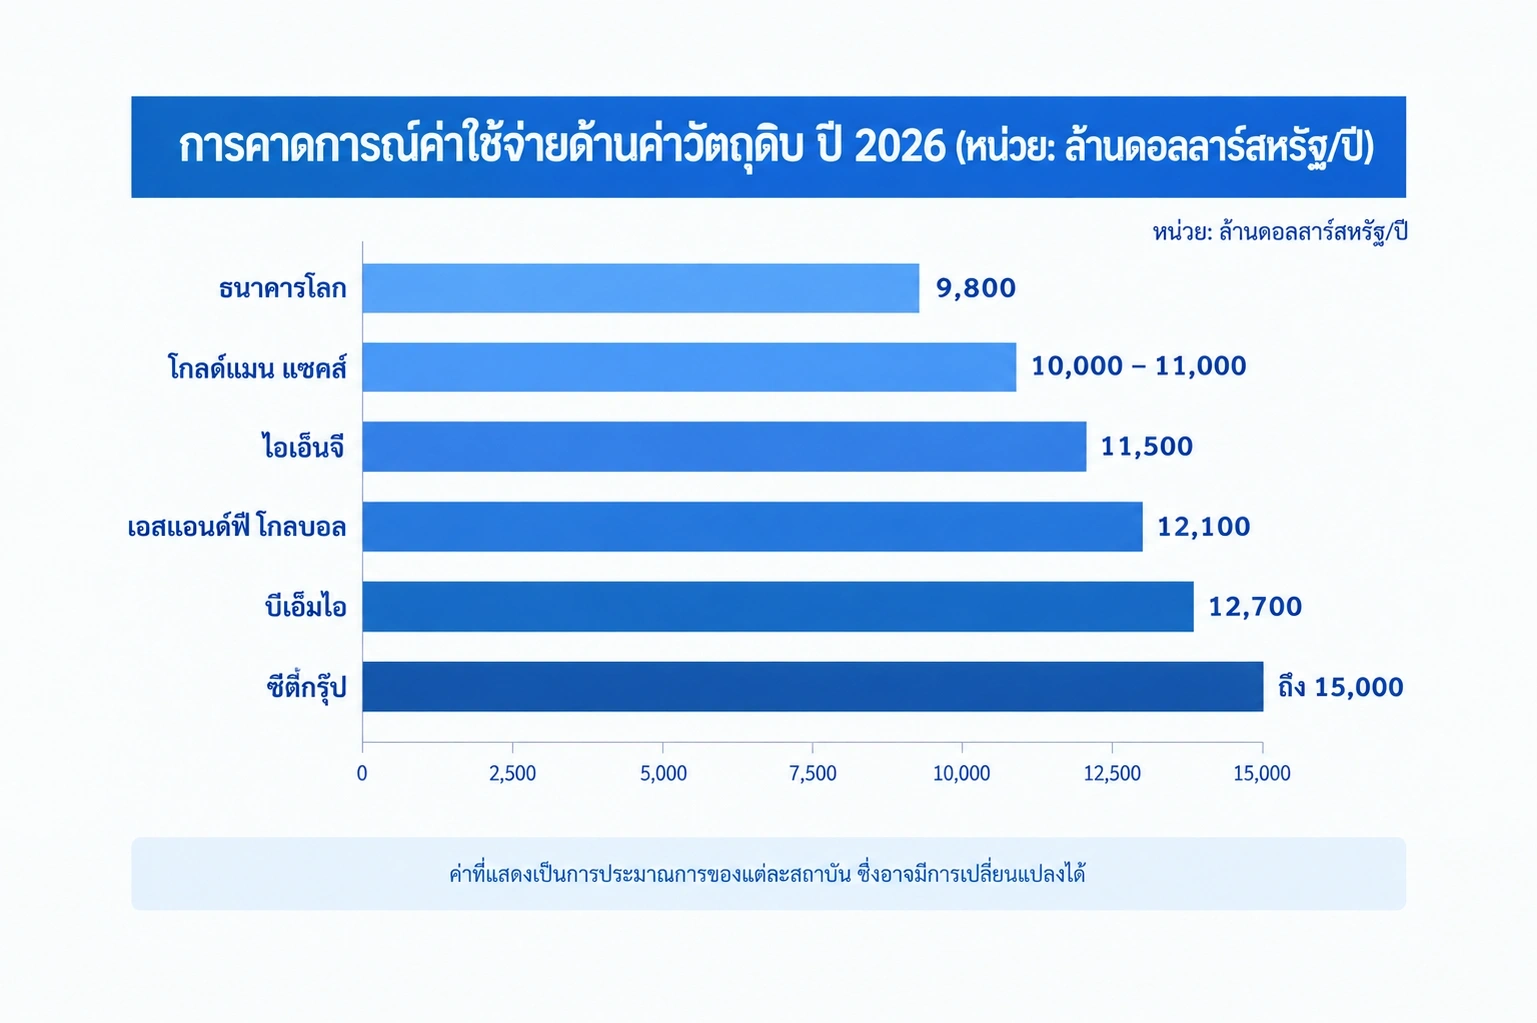
- การคาดการณ์ราคาทองแดง LME ปี 2026 แตกต่างกันอย่างมากในแต่ละสถาบัน World Bank คาดการณ์ที่ประมาณ 9,800 ดอลลาร์ / ตัน, Goldman Sachs ที่ 10,000–11,000 ดอลลาร์ / ตัน, ING ที่ 11,500 ดอลลาร์ / ตัน, S&P Global ที่ 12,100 ดอลลาร์ / ตัน, BMI (Fitch Solutions) ที่ 12,700 ดอลลาร์ / ตัน และ Citigroup ที่สูงสุด 15,000 ดอลลาร์ / ตัน ตัวเลขเหล่านี้เป็นการคาดการณ์เฉพาะของแต่ละสถาบันที่เผยแพร่ในช่วงเวลาที่แตกต่างกัน และค่าเฉลี่ยอย่างง่ายไม่ได้สะท้อนถึงฉันทามติของตลาด
- แรงขับเคลื่อนเชิงโครงสร้างของอุปสงค์ทองแดง ได้แก่ ดาต้าเซ็นเตอร์ไฮเปอร์สเกลสำหรับ AI การขยายตัวของยานยนต์ไฟฟ้า (EV) และการปรับปรุงโครงข่ายพลังงานหมุนเวียน Goldman Sachs คาดการณ์ว่ากว่า 60% ของการเติบโตของอุปสงค์ทองแดงจนถึงปี 2030 จะมาจากภาคที่เกี่ยวข้องกับการเปลี่ยนผ่านด้านพลังงาน
- ในฝั่งอุปทาน มีข้อจำกัดเชิงโครงสร้างสำคัญ ได้แก่ คุณภาพแร่ที่ลดลง การผลิตที่ลดลงในชิลีและเปรู และระยะเวลา 7–15 ปีที่ต้องใช้ในการพัฒนาเหมืองแห่งใหม่ อย่างไรก็ตาม การคาดการณ์สมดุลอุปสงค์-อุปทานของ International Copper Study Group (ICSG) มีความผันผวนสูง โดยเปลี่ยนทิศทางถึงสามครั้งในช่วงระหว่างเดือนตุลาคม 2025 ถึงตุลาคม 2026
- ความเสี่ยงขาลง ได้แก่ ภาวะซบเซาของภาคอสังหาริมทรัพย์จีนที่ยืดเยื้อ การทำลายอุปสงค์จากราคาที่สูง และการระบายสต็อกหลังการเรียกเก็บภาษีตามมาตรา 232 ของสหรัฐฯ ซึ่งมีความสำคัญไม่น้อยไปกว่าปัจจัยหนุนราคา
- วิธีการลงทุนในทองแดงมีหลายรูปแบบ ทั้ง ETF ในประเทศ ETF ต่างประเทศ สัญญาซื้อขายล่วงหน้าทองแดง และการซื้อขายส่วนต่าง (CFD) โดยแต่ละเครื่องมือมีความแตกต่างกันในด้านการป้องกันความเสี่ยงอัตราแลกเปลี่ยน ต้นทุนการโรลโอเวอร์ และโครงสร้างภาษี นักลงทุนควรทำความเข้าใจต้นทุนและความเสี่ยงของแต่ละเครื่องมืออย่างถ่องแท้ก่อนตัดสินใจลงทุน
สถานการณ์ตลาดทองแดงปัจจุบัน — ปัจจัยเบื้องหลังการทำสถิติสูงสุดในปี 2026
ทองแดงมีสภาพนำไฟฟ้าที่ยอดเยี่ยม จึงเป็นวัตถุดิบสำคัญในภาคอุตสาหกรรมหลากหลาย ทั้งโครงข่ายไฟฟ้า ยานยนต์ไฟฟ้า การก่อสร้าง และอุปกรณ์อิเล็กทรอนิกส์ เกรดมาตรฐานที่ซื้อขายใน LME คือทองแดงแคโทด (Cathode) ที่มีความบริสุทธิ์ 99.95% ขึ้นไป โดยมีหน่วยราคาเป็น USD/ ตัน ในปี 2026 ราคาทองแดงพุ่งขึ้นสู่ระดับสูงสุดเป็นประวัติการณ์ จากการผสานกันของความคาดหวังอุปสงค์จากการเปลี่ยนผ่านด้านพลังงานและข้อจำกัดด้านอุปทาน อย่างไรก็ตาม ราคามีความผันผวนสูงในระยะสั้น และตอบสนองอย่างไวต่อตัวชี้วัดอุปสงค์จีนและการเปลี่ยนแปลงนโยบายภาษีของสหรัฐฯ
ทำไมราคาอ้างอิง LME และ COMEX จึงแตกต่างกัน
ประเด็นที่มักสร้างความสับสนในบทความเกี่ยวกับราคาทองแดงคือความแตกต่างของหน่วยวัดระหว่าง LME และ COMEX ราคาทองแดงสปอตและสัญญา 3 เดือนของ LME แสดงในหน่วย USD/ ตัน โดยมีขนาดสัญญา 25 ตัน ในขณะที่สัญญาซื้อขายล่วงหน้าทองแดงของ COMEX (สัญลักษณ์ HG) ใช้หน่วย USD/ ปอนด์ และมีขนาดสัญญา 25,000 ปอนด์ เนื่องจาก 1 ตันเท่ากับประมาณ 2,204.6 ปอนด์ ตัวอย่างเช่น หากราคา LME อยู่ที่ 10,000 ดอลลาร์ / ตัน จะเทียบเท่ากับประมาณ 4.54 ดอลลาร์ / ปอนด์ การใช้สองหน่วยปะปนกันอาจทำให้เข้าใจระดับราคาผิดพลาดอย่างมาก ดังนั้นในบทความนี้ ราคาทั้งหมดจะอ้างอิงในหน่วย USD/ ตัน ตามมาตรฐาน LME เว้นแต่จะระบุไว้เป็นอย่างอื่น
ในปี 2026 ความคาดหวังเกี่ยวกับการเรียกเก็บภาษีทองแดงภายใต้มาตรา 232 ของกฎหมายการขยายการค้าของสหรัฐฯ ทำให้ราคา COMEX สูงกว่า LME อย่างผิดปกติ อุปสงค์ที่เร่งนำเข้าทองแดงก่อนการบังคับใช้ภาษีทำให้สต็อกในคลังสินค้า COMEX เพิ่มขึ้นอย่างรวดเร็ว ส่งผลให้ COMEX อยู่ในโครงสร้าง Contango (ราคาล่วงหน้า > ราคาสปอต) ในขณะที่ LME ยังคงอยู่ในโครงสร้าง Backwardation (ราคาสปอต > ราคาล่วงหน้า) ซึ่งสะท้อนภาวะอุปทานตึงตัว ในช่วงเวลาหนึ่ง Backwardation ถูกตีความว่าตลาดรับรู้ถึงการขาดแคลนอุปทานในทันที ในขณะที่ Contango บ่งชี้ถึงอุปทานส่วนเกินหรือสต็อกที่มากเกินไป นี่คือเหตุผลสำคัญที่นักลงทุนควรตรวจสอบว่า ETF หรือ CFD ทองแดงที่เลือกใช้นั้นติดตามราคาจากตลาดใด
เปรียบเทียบการคาดการณ์ราคาทองแดงรายสถาบัน (2026–2030)
ตารางด้านล่างสรุปการคาดการณ์ราคาทองแดงที่เผยแพร่โดยสถาบันชั้นนำ ตัวเลขแต่ละรายการเป็นการคาดการณ์เฉพาะของสถาบันนั้นๆ ณ ช่วงเวลาที่กำหนด และเนื่องจากช่วงเวลาและวิธีการคาดการณ์แตกต่างกัน การเปรียบเทียบโดยตรงจึงมีข้อจำกัด ตารางนี้เป็นการเปรียบเทียบการคาดการณ์รายสถาบัน ไม่ใช่ฉันทามติของตลาด การคาดการณ์หลังปี 2027 มาจากสถาบันจำนวนจำกัดและมีความไม่แน่นอนสูงมาก
ในการเปรียบเทียบการคาดการณ์ราคารายสถาบัน ควรพิจารณาทั้งช่วงเวลาที่เผยแพร่ มาตรฐานราคาอ้างอิง และโครงสร้างอุปสงค์-อุปทานประกอบกัน สำหรับผู้ที่ต้องการทำความเข้าใจทิศทางราคาทองแดงในระยะกลางถึงระยะยาวอย่างละเอียดยิ่งขึ้น สามารถศึกษาเพิ่มเติมได้จากการวิเคราะห์แนวโน้มราคาทองแดงปี 2026–2030 และการวิเคราะห์รายสถาบัน
※ การคาดการณ์ของ RBC เดิมอยู่ในหน่วย USD/ ปอนด์ ค่าที่แปลงโดยใช้อัตรา 1 ตัน = ประมาณ 2,204.6 ปอนด์ เป็นเพียงค่าอ้างอิงและไม่สามารถเปรียบเทียบโดยตรงกับราคา LME ได้ J.P. Morgan คาดการณ์ว่าจะเกิดการขาดแคลนทองแดงแปรรูป 330,000 ตันในปี 2026 ขณะที่ Morgan Stanley คาดการณ์การขาดแคลน 600,000 ตัน ซึ่งเป็นระดับสูงสุดในรอบกว่า 20 ปี การคาดการณ์เหล่านี้เน้นที่สมดุลอุปสงค์-อุปทานมากกว่าเป้าหมายราคา
มุมมองกระทิง vs. มุมมองหมี — เหตุใดการคาดการณ์จึงแตกต่างกันมาก
สาเหตุหลักที่การคาดการณ์ของสถาบันต่างๆ แตกต่างกันอย่างมากคือสมมติฐานที่แตกต่างกันเกี่ยวกับความเร็วของการฟื้นตัวของอุปสงค์จีน จังหวะเวลาของอุปทานจากเหมืองใหม่ และความต่อเนื่องของนโยบายภาษีของสหรัฐฯ สมมติฐานหลักของมุมมองกระทิงคืออุปสงค์จากการเปลี่ยนผ่านด้านพลังงานเพิ่มขึ้นอย่างต่อเนื่องเชิงโครงสร้าง ในขณะที่อุปทานจากเหมืองใหม่ยังคงจำกัดอยู่หลายปี ในทางกลับกัน มุมมองหมีมองว่าหากภาวะซบเซาของภาคอสังหาริมทรัพย์จีนยืดเยื้อ หรือราคาที่สูงกระตุ้นให้อุปทานเศษทองแดงเพิ่มขึ้นและทำลายอุปสงค์ การปรับตัวขึ้นของราคาอาจถูกจำกัด ไม่สามารถระบุได้ ณ ปัจจุบันว่าสถานการณ์ใดจะเกิดขึ้นจริง นักลงทุนจึงควรพิจารณาความเป็นไปได้ทั้งสองทิศทาง
การปรับแก้การคาดการณ์สมดุลอุปสงค์-อุปทานของ ICSG บ่อยครั้ง
การคาดการณ์สมดุลอุปสงค์-อุปทานทองแดงปี 2026 ของ International Copper Study Group (ICSG) เปลี่ยนทิศทางถึงสามครั้งในระยะเวลาอันสั้น โดยในเดือนตุลาคม 2025 คาดการณ์ว่าจะมีอุปทานส่วนเกิน 209,000 ตัน จากนั้นในเดือนพฤษภาคม 2026 ปรับเป็นการขาดแคลน 150,000 ตัน และในเดือนตุลาคม 2026 ปรับอีกครั้งเป็นอุปทานส่วนเกิน 96,000 ตัน ข้อเท็จจริงที่ว่าแม้แต่การคาดการณ์สมดุลอุปสงค์-อุปทานจากสถาบันที่น่าเชื่อถือก็สามารถเปลี่ยนแปลงได้อย่างมากในระยะเวลาสั้น แสดงให้เห็นถึงความเสี่ยงของการตัดสินใจลงทุนโดยอาศัยตัวเลขเพียงจุดเดียว ณ ช่วงเวลาใดเวลาหนึ่ง สมดุลอุปสงค์-อุปทานทองแดงได้รับอิทธิพลพร้อมกันจากหลายตัวแปร ทั้งการหยุดชะงักของการผลิตในเหมือง การเปลี่ยนแปลงของอุปสงค์จีน และอุปทานเศษทองแดง
สามแรงขับเคลื่อนเชิงโครงสร้างที่หนุนอุปสงค์ทองแดง
แรงขับเคลื่อนฝั่งอุปสงค์ที่เป็นพื้นฐานของมุมมองกระทิงในการคาดการณ์ราคาทองแดงมีอยู่สามประการหลัก แรงขับเคลื่อนเหล่านี้มีลักษณะเชิงโครงสร้างที่ทำงานต่อเนื่องหลายปีโดยไม่ขึ้นกับวัฏจักรเศรษฐกิจระยะสั้น
ดาต้าเซ็นเตอร์ AI — ปริมาณทองแดงที่ใช้ในแต่ละศูนย์
ดาต้าเซ็นเตอร์ไฮเปอร์สเกลสำหรับ AI ใช้ทองแดงในปริมาณมากสำหรับระบบระบายความร้อน การเดินสายไฟ และการเชื่อมต่อเซิร์ฟเวอร์ ศูนย์ขนาดใหญ่แห่งเดียวอาจใช้ทองแดงได้สูงสุดถึง 50,000 ตัน และประมาณการว่าต้องใช้ทองแดงประมาณ 27–33 ตันต่อเมกะวัตต์ของกำลังการผลิตไฟฟ้า การลงทุนในโครงสร้างพื้นฐาน AI ทั่วโลกที่ขยายตัวอย่างรวดเร็วทำให้อุปสงค์ทองแดงจากดาต้าเซ็นเตอร์เพิ่มขึ้นเร็วกว่าที่คาดการณ์ไว้เดิม อย่างไรก็ตาม ผลกระทบที่แท้จริงต่อราคาทองแดงขึ้นอยู่กับสัดส่วนของอุปสงค์นี้เทียบกับอุปสงค์รวม การตอบสนองของฝั่งอุปทาน และการเปลี่ยนแปลงในภาคอุปสงค์อื่นๆ
ยานยนต์ไฟฟ้า (EV) และโครงสร้างพื้นฐานการชาร์จ
ยานยนต์ไฟฟ้าใช้ทองแดงมากกว่ารถยนต์สันดาปภายใน 3–5 เท่า เนื่องจากทองแดงถูกใช้อย่างเข้มข้นในการเชื่อมต่อแบตเตอรี่ ขดลวดมอเตอร์ และระบบชาร์จ การขยายโครงสร้างพื้นฐานการชาร์จยังสร้างอุปสงค์ทองแดงเพิ่มเติมอีกด้วย ยิ่งอัตราการแพร่กระจายของ EV ทั่วโลกสูงขึ้น ผลกระทบสะสมต่ออุปสงค์ทองแดงก็ยิ่งมากขึ้น อย่างไรก็ตาม การเติบโตของอุปสงค์ EV ไม่ได้รับประกันการปรับตัวขึ้นของราคาทองแดงโดยอัตโนมัติ เนื่องจากการตอบสนองของฝั่งอุปทานและการเปลี่ยนแปลงในภาคอุปสงค์อื่นๆ ล้วนมีบทบาทสำคัญเช่นกัน
การปรับปรุงโครงข่ายไฟฟ้าพลังงานหมุนเวียน
การติดตั้งแผงโซลาร์เซลล์และกังหันลม รวมถึงการปรับปรุงระบบส่งและจ่ายไฟฟ้าที่เชื่อมโยงกัน ล้วนเป็นโครงการที่ใช้ทองแดงในปริมาณสูง Goldman Sachs คาดการณ์ว่าภายในปี 2030 กว่า 60% ของการเติบโตของความต้องการทองแดงจะมาจากภาคการเปลี่ยนผ่านด้านพลังงาน ความก้าวหน้าทางอุตสาหกรรมในอินเดียและเอเชียตะวันออกเฉียงใต้ยังอาจกลายเป็นแหล่งความต้องการเพิ่มเติมในระยะกลางถึงระยะยาว การเปลี่ยนผ่านด้านพลังงานเป็นปัจจัยพื้นฐานสำคัญที่หนุนการเติบโตเชิงโครงสร้างของความต้องการทองแดง อย่างไรก็ตาม ความเร็วของการเติบโตนี้อาจแปรผันตามการเปลี่ยนแปลงนโยบายและพัฒนาการทางเทคโนโลยี
เหตุใดอุปทานจึงตามไม่ทันความต้องการ
ฝั่งอุปทานทองแดงมีข้อจำกัดเชิงโครงสร้างที่ยากจะแก้ไขได้ในระยะสั้น ข้อจำกัดเหล่านี้เป็นอีกหนึ่งเหตุผลสนับสนุนมุมมองเชิงบวกต่อราคาทองแดง
เกรดแร่ที่ลดลงและการผลิตที่หดตัวในชิลีและเปรู
การลดลงของเกรดแร่ทองแดงเป็นข้อจำกัดทางธรณีวิทยาของอุปทานทองแดงโลก ปัจจุบันเกรดแร่ทองแดงเฉลี่ยทั่วโลกอยู่ที่ต่ำกว่า 0.6% ซึ่งลดลงเหลือเพียงครึ่งหนึ่งเมื่อเทียบกับ 25 ปีก่อน เมื่อเกรดแร่ต่ำลง การผลิตทองแดงในปริมาณเท่าเดิมต้องใช้แร่มากขึ้น ส่งผลให้ต้นทุนสูงขึ้นและประสิทธิภาพการผลิตลดลง ในชิลี ซึ่งเป็นผู้ผลิตทองแดงรายใหญ่ที่สุดของโลก ปริมาณการผลิตเดือนสิงหาคม 2026 อยู่ที่ 369,500 ตัน ซึ่งเป็นระดับต่ำสุดนับตั้งแต่เดือนกุมภาพันธ์ 2011 คณะกรรมการทองแดงชิลี (Cochilco) คาดการณ์ว่าปริมาณการผลิตรวมของชิลีในปี 2026 จะอยู่ที่ 5.27 ล้านตัน ลดลง 2.6% จากปีก่อน ปริมาณการผลิตของ Codelco ซึ่งเป็นบริษัททองแดงรัฐวิสาหกิจที่ใหญ่ที่สุดในโลก ก็มีแนวโน้มลดลงในระยะยาวเช่นกัน เหตุการณ์ force majeure ที่เหมือง Grasberg ในอินโดนีเซีย (ปี 2025) และความเสียหายจากน้ำท่วมที่เหมือง Kamoa-Kakula ในสาธารณรัฐประชาธิปไตยคองโก ยังเป็นปัจจัยที่ทำให้อุปทานหยุดชะงัก นอกจากนี้ ในชิลียังเกิดปัญหาต้นทุนโครงการทองแดงออกไซด์สูงขึ้น เนื่องจากการขาดแคลนกรดซัลฟิวริก
ระยะเวลาที่ใช้ในการพัฒนาเหมืองแห่งใหม่
การพัฒนาเหมืองทองแดงตั้งแต่ขั้นตอนการสำรวจจนถึงการเริ่มผลิตโดยทั่วไปใช้เวลา 7–15 ปี แม้ราคาในปัจจุบันจะสูง แต่อุปทานใหม่ก็ต้องใช้เวลานานกว่าจะเข้าสู่ตลาดได้ ราคาที่ทำให้โครงการเหมืองใหม่คุ้มค่าทางเศรษฐกิจเรียกว่า "ราคาจูงใจ" (incentive price) ยิ่งระดับราคานี้สูงขึ้น การตัดสินใจลงทุนใหม่ก็อาจล่าช้าออกไป ความล่าช้าของอุปทานในลักษณะนี้คือเหตุผลที่การขาดแคลนอุปทานเชิงโครงสร้างอาจยืดเยื้อได้เมื่อความต้องการเติบโตอย่างรวดเร็ว
ความเสี่ยงขาลงที่คุกคามการลงทุนในทองแดง
แม้ตรรกะเชิงบวกของตลาดทองแดงจะมีน้ำหนัก แต่การพิจารณาความเสี่ยงขาลงอย่างรอบด้านและเท่าเทียมกันคือจุดเริ่มต้นของการตัดสินใจลงทุนที่สมดุล
ภาคอสังหาริมทรัพย์จีนซบเซาและความต้องการที่ชะลอตัว
จีนคิดเป็นสัดส่วนประมาณ 60% ของการบริโภคทองแดงกลั่นทั่วโลก หากภาคอสังหาริมทรัพย์จีนซบเซายาวนาน ความต้องการทองแดงในภาคก่อสร้างอาจลดลงอย่างมีนัยสำคัญ Yangshan premium ของจีนเป็นตัวชี้วัดความแข็งแกร่งของความต้องการทองแดงจริงในจีน หากตัวเลขนี้ลดลงจะถูกตีความว่าความต้องการของจีนกำลังชะลอตัว ความไม่แน่นอนด้านความต้องการของจีนถือเป็นความเสี่ยงขาลงเดี่ยวที่ใหญ่ที่สุดในการคาดการณ์ราคาทองแดง
นโยบายภาษีศุลกากรสหรัฐฯ และความผิดเพี้ยนของราคาในระยะสั้น
เมื่อมีความคาดหวังเกี่ยวกับภาษีศุลกากรมาตรา 232 ของสหรัฐฯ การนำเข้าล่วงหน้าก่อนการบังคับใช้ภาษีที่พุ่งสูงขึ้นอาจทำให้สต็อกสินค้าใน COMEX ล้นตลาดชั่วคราว หลังจากภาษีมีผลบังคับใช้จริง ราคาอาจปรับตัวในระยะสั้นขณะที่สินค้าที่นำเข้าล่วงหน้าถูกดูดซับเข้าสู่ตลาด กลไกนี้สร้างความแตกต่างชั่วคราวระหว่างราคา COMEX และ LME และผลลัพธ์การลงทุนอาจแตกต่างกันขึ้นอยู่กับว่าติดตามราคาจากตลาดใด
กลไกที่ราคาสูงกดดันความต้องการด้วยตัวเอง
เมื่อราคาทองแดงสูงเกินไป จะเกิดปรากฏการณ์ demand destruction หรือการทำลายความต้องการ ผู้ผลิตอาจลดการใช้ทองแดงเพื่อควบคุมต้นทุน หรือหันมาใช้อะลูมิเนียมแทนในบางส่วนของสายไฟฟ้า แม้อะลูมิเนียมจะมีสภาพนำไฟฟ้าต่ำกว่าทองแดง แต่มีราคาถูกกว่าและน้ำหนักเบากว่า จึงสามารถใช้ทดแทนได้ในบางการใช้งาน นอกจากนี้ ราคาสูงยังกระตุ้นให้อุปทานเศษทองแดงเพิ่มขึ้น การรีไซเคิลทองแดงที่มากขึ้นสามารถทดแทนความต้องการทองแดงจากเหมืองปฐมภูมิได้บางส่วน กล่าวได้ว่าราคาสูงเองอาจกระตุ้นกลไกปรับสมดุลตัวเองที่กดดันความต้องการและเพิ่มอุปทานในเวลาเดียวกัน
วิธีลงทุนในทองแดง — เปรียบเทียบแต่ละช่องทาง
มีหลายวิธีในการลงทุนในทองแดง และแต่ละช่องทางมีความแตกต่างกันในด้านวิธีการติดตามราคา โครงสร้างต้นทุน ภาษี และลักษณะความเสี่ยง ตารางด้านล่างเปรียบเทียบช่องทางหลักๆ
ETF, CFD และสัญญาซื้อขายล่วงหน้า (Futures) เป็นตราสารทางการเงินหลักที่ใช้เข้าถึงราคาทองแดง แต่มีความแตกต่างจากการถือครองทองแดงจริงโดยตรง หากต้องการเปรียบเทียบต้นทุนการเก็บรักษา สภาพคล่อง และลักษณะของสินทรัพย์จริง การศึกษาแนวโน้มราคาทองแดงแท่งและวิธีการลงทุนในทองแดงจริงก็เป็นประโยชน์เช่นกัน
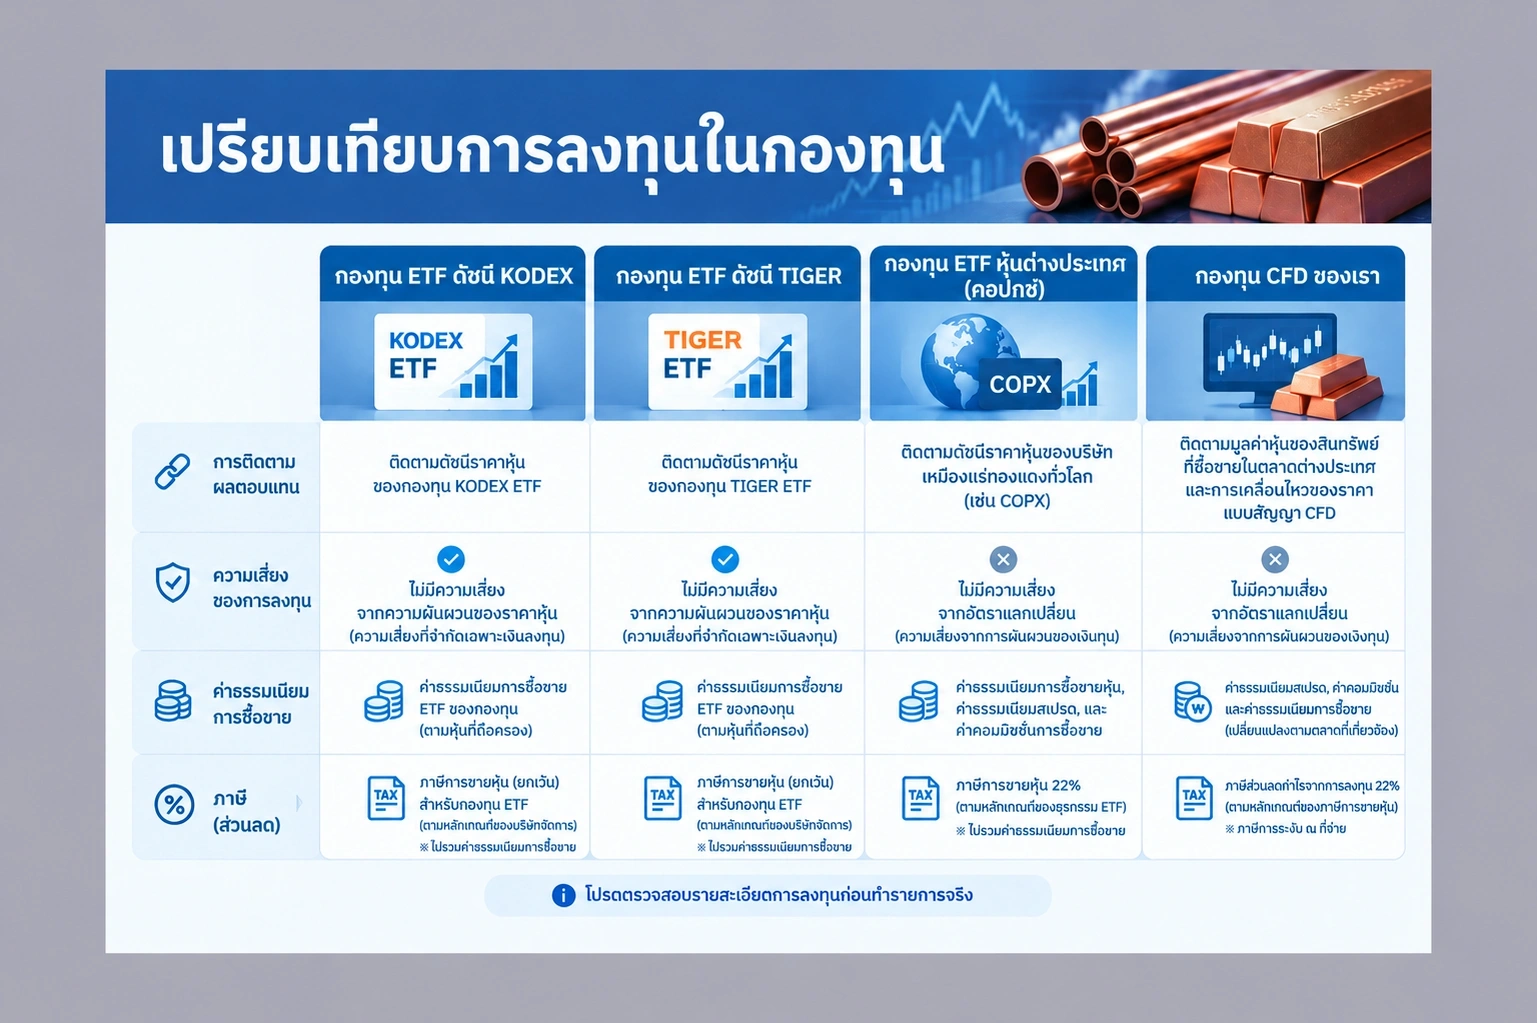
※ ข้อมูลภาษีเป็นเพียงแนวทางอ้างอิงทั่วไป อาจแตกต่างกันตามสถานการณ์ของแต่ละบุคคลและการเปลี่ยนแปลงของกฎหมายภาษี
ETF ทองแดงในประเทศ — KODEX Copper Futures (H) เทียบกับ TIGER Copper Physical
KODEX Copper Futures (H) ETF ติดตามสัญญาซื้อขายล่วงหน้าทองแดงของ CME พร้อมการป้องกันความเสี่ยงค่าเงิน (currency hedge) ซึ่งหมายความว่าไม่มีกำไรหรือขาดทุนเพิ่มเติมจากความผันผวนของอัตราแลกเปลี่ยน แต่ต้นทุนการ rollover ที่เกิดขึ้นเมื่อต้องต่ออายุสัญญาซื้อขายล่วงหน้าจะส่งผลต่อผลตอบแทนในระยะยาว เมื่อตลาดสัญญาซื้อขายล่วงหน้าอยู่ในสภาวะ contango ต้นทุน rollover จะสูงขึ้น ทำให้ผลตอบแทนของ ETF ต่ำกว่าการเพิ่มขึ้นของราคาสปอต ส่วน TIGER Copper Physical ETF ติดตามใบรับรองคลังสินค้า (warrant) ของทองแดงไฟฟ้าที่เก็บในคลังสินค้า LME ไม่มีต้นทุน rollover แต่มีค่าใช้จ่ายในการเก็บรักษาสินทรัพย์จริง และไม่มีการป้องกันความเสี่ยงค่าเงิน ดังนั้นความผันผวนของอัตราแลกเปลี่ยนจะสะท้อนโดยตรงต่อผลตอบแทน การเปิดรับความเสี่ยงค่าเงินอาจเป็นผลดีเมื่อดอลลาร์แข็งค่า แต่เป็นปัจจัยขาดทุนเมื่อดอลลาร์อ่อนค่า
ETF ต่างประเทศและหุ้นบริษัทเหมืองแร่
COPX (Global X Copper Miners ETF) เป็น ETF ที่ประกอบด้วยหุ้นของบริษัทเหมืองทองแดง เมื่อราคาทองแดงปรับตัวสูงขึ้น กำไรของบริษัทเหมืองอาจเพิ่มขึ้นในลักษณะที่มีผลทวีคูณ (leverage effect) แต่ก็ต้องรับความเสี่ยงของบริษัทแต่ละแห่งด้วย ไม่ว่าจะเป็นด้านการบริหาร ภูมิรัฐศาสตร์ หรือกฎระเบียบด้านสิ่งแวดล้อม นอกจากนี้ยังมีทางเลือกในการลงทุนโดยตรงในหุ้นบริษัทเหมืองทองแดงขนาดใหญ่ เช่น Freeport-McMoRan การลงทุนใน ETF ต่างประเทศและหุ้นเหมืองแร่จะต้องเสียภาษีกำไรจากการขาย (capital gains tax) และควรคำนึงถึงต้นทุนการแลกเปลี่ยนเงินตราต่างประเทศด้วย
การลงทุนในสัญญาซื้อขายล่วงหน้าทองแดงโดยตรง (LME และ COMEX)
สัญญาซื้อขายล่วงหน้าทองแดงของ LME มีขนาดสัญญา 25 ตัน ส่วนสัญญาซื้อขายล่วงหน้าทองแดงของ COMEX (HG) มีขนาดสัญญา 25,000 ปอนด์ การลงทุนในสัญญาซื้อขายล่วงหน้าโดยตรงช่วยให้สามารถใช้เลเวอเรจโดยใช้เงินหลักประกัน (margin) เพื่อถือครองสถานะขนาดใหญ่ด้วยเงินทุนน้อย อย่างไรก็ตาม เงินหลักประกันไม่ใช่ค่าธรรมเนียม แต่เป็นหลักประกันสำหรับการรักษาสถานะ หากราคาเคลื่อนไหวในทิศทางที่ไม่เป็นคุณ อาจถูกเรียกให้วางหลักประกันเพิ่ม (margin call) เมื่อสัญญาใกล้หมดอายุจะต้องทำการ rollover ไปยังสัญญาเดือนถัดไป ซึ่งมีต้นทุนที่เกิดขึ้น โครงสร้าง backwardation และ contango ในตลาดสัญญาซื้อขายล่วงหน้าส่งผลโดยตรงต่อต้นทุน rollover
CFD ทองแดง — ทำความเข้าใจเลเวอเรจและโครงสร้างต้นทุน
การซื้อขายสัญญาส่วนต่าง (CFD) เป็นตราสารอนุพันธ์ที่ชำระเฉพาะส่วนต่างของราคาโดยไม่ต้องถือครองทองแดงจริงหรือสัญญาซื้อขายล่วงหน้า ต้นทุนหลักของ CFD ได้แก่ สเปรด (ส่วนต่างระหว่างราคาซื้อและราคาขาย) และ overnight swap (ดอกเบี้ยที่เกิดขึ้นเมื่อถือสถานะข้ามคืน) สเปรดแตกต่างกันไปตามโบรกเกอร์ ส่วน swap ขึ้นอยู่กับทิศทางของสถานะ (long/short) และสภาพแวดล้อมของอัตราดอกเบี้ย การใช้เลเวอเรจช่วยให้ถือสถานะขนาดใหญ่เมื่อเทียบกับเงินหลักประกัน แต่ขาดทุนก็ขยายในสัดส่วนเดียวกัน เงื่อนไขเฉพาะของโบรกเกอร์ CFD (สเปรด อัตราเลเวอเรจ อัตราหลักประกัน) ควรตรวจสอบโดยตรงจากเอกสารทางการของโบรกเกอร์ เนื่องจากขีดจำกัดเลเวอเรจและระดับการคุ้มครองนักลงทุนแตกต่างกันตามเขตอำนาจศาล
คำเตือนความเสี่ยง: การซื้อขายสัญญาส่วนต่าง (CFD) เป็นตราสารทางการเงินที่ซับซ้อนและมีความเสี่ยงสูง เลเวอเรจสามารถขยายทั้งกำไรและขาดทุน และขึ้นอยู่กับสภาวะตลาด คุณอาจสูญเสียเงินลงทุนทั้งหมดได้ ก่อนเริ่มทำการซื้อขาย ควรทำความเข้าใจโครงสร้างของผลิตภัณฑ์และต้นทุนอย่างถ่องแท้ และฝึกฝนผ่านบัญชีทดลอง (demo account) ก่อนเป็นสิ่งที่แนะนำ
ความเสี่ยงและต้นทุนที่ต้องรู้ก่อนลงทุน
เมื่อพิจารณาลงทุนในทองแดง การทำความเข้าใจต้นทุนและความเสี่ยงอย่างถูกต้องนั้นสำคัญไม่แพ้การประเมินโอกาสทำกำไร ETF ที่อิงสัญญาซื้อขายล่วงหน้าอาจมีต้นทุนการโรลโอเวอร์ที่กัดกร่อนผลตอบแทนระยะยาว ส่วนผลิตภัณฑ์ที่มีความเสี่ยงจากอัตราแลกเปลี่ยนจะมีความผันผวนของค่าเงินเป็นตัวแปรเพิ่มเติม สำหรับ CFD นั้น ค่าสเปรดและสวอปข้ามคืนที่สะสมขึ้นเรื่อย ๆ จะทำให้ภาระต้นทุนเพิ่มสูงขึ้นตามระยะเวลาที่ถือครอง ในการลงทุนแบบเลเวอเรจ การที่มาร์จิ้นต่ำไม่ได้หมายความว่าความเสี่ยงทางการเงินลดลง เนื่องจากยังคงมีความเป็นไปได้ที่จะขาดทุนเต็มจำนวนมูลค่าตามสัญญาของสถานะที่ถือครอง
คำสั่ง Stop Loss ช่วยจำกัดการขาดทุนได้ แต่ในสภาวะที่ตลาดเกิดช่องว่างราคา (Gap) หรือสภาพคล่องต่ำ คำสั่งอาจไม่ถูกเรียกใช้ที่ราคาที่ตั้งไว้อย่างแม่นยำ ตลาดทองแดงมีความอ่อนไหวต่อเหตุการณ์ที่คาดเดาได้ยาก เช่น ตัวเลขเศรษฐกิจจีน นโยบายภาษีศุลกากรของสหรัฐฯ และการหยุดชะงักของการผลิตในเหมืองสำคัญ ก่อนลงทุน ควรศึกษาเอกสารรายละเอียดผลิตภัณฑ์และเอกสารเปิดเผยความเสี่ยงของแต่ละเครื่องมืออย่างละเอียด และเลือกเครื่องมือที่สอดคล้องกับวัตถุประสงค์การลงทุนและความสามารถในการรับความเสี่ยงของตนเอง
คำถามที่พบบ่อย
เหตุใดการคาดการณ์ราคาทองแดงจึงแตกต่างกันมากในแต่ละสถาบัน?
เนื่องจากแต่ละสถาบันใช้สมมติฐานที่แตกต่างกันเกี่ยวกับความเร็วของการฟื้นตัวของอุปสงค์จีน จังหวะเวลาของอุปทานเหมืองใหม่ ความเร็วของการเปลี่ยนผ่านด้านพลังงาน และความต่อเนื่องของนโยบายภาษีศุลกากรของสหรัฐฯ นอกจากนี้ ช่วงเวลาที่เผยแพร่การคาดการณ์ก็แตกต่างกัน และราคาอ้างอิงที่ใช้ก็อาจต่างกัน ไม่ว่าจะเป็นราคาสปอต LME สัญญา 3 เดือน หรือสัญญาซื้อขายล่วงหน้า COMEX ด้วยเหตุนี้ การนำตัวเลขคาดการณ์จากหลายสถาบันมาเฉลี่ยรวมกันแล้วเรียกว่า "คอนเซนซัส" จึงไม่ใช่วิธีที่เหมาะสม
ระหว่าง KODEX Copper Futures (H) กับ TIGER Copper Physical ETF ตัวไหนดีกว่ากัน?
ไม่สามารถสรุปได้ว่าตัวไหนดีกว่ากันอย่างเด็ดขาด หากต้องการหลีกเลี่ยงความเสี่ยงจากความผันผวนของอัตราแลกเปลี่ยน KODEX Copper Futures (H) ซึ่งเป็นผลิตภัณฑ์ป้องกันความเสี่ยงค่าเงินอาจเหมาะสมกว่า แต่ต้นทุนการโรลโอเวอร์จะส่งผลต่อผลตอบแทนระยะยาว หากต้องการรับประโยชน์จากค่าเงินดอลลาร์ที่แข็งค่าขึ้น หรือต้องการให้ผลตอบแทนสะท้อนราคาสินค้าจริงโดยตรงมากขึ้น TIGER Copper Physical ก็เป็นตัวเลือกที่ควรพิจารณา ทั้งสองผลิตภัณฑ์มีความเสี่ยงที่จะสูญเสียเงินต้น และควรศึกษาหนังสือชี้ชวนของแต่ละผลิตภัณฑ์ก่อนลงทุน
ความแตกต่างที่สำคัญที่สุดระหว่าง Copper CFD กับ Copper ETF คืออะไร?
ETF คือกองทุนที่จดทะเบียนในตลาดหลักทรัพย์ ซึ่งติดตามราคาสินค้าจริงหรือสัญญาซื้อขายล่วงหน้า และซื้อขายได้เหมือนหุ้นทั่วไป ส่วน CFD คือสัญญาอนุพันธ์ที่ชำระส่วนต่างราคาโดยไม่ต้องถือครองสินค้าจริงหรือกองทุน และสามารถใช้เลเวอเรจได้ CFD มีต้นทุนสวอปข้ามคืนและอาจขาดทุนเกินกว่าเงินลงทุนเริ่มต้นเนื่องจากเลเวอเรจ ในขณะที่ ETF จะขาดทุนได้ไม่เกินจำนวนเงินที่ลงทุนไป
สามารถคาดการณ์ราคาทองแดงในช่วงปี 2027–2030 ได้อย่างแม่นยำหรือไม่?
การคาดการณ์ที่แม่นยำนั้นเป็นไปไม่ได้ แม้ว่าบางสถาบัน เช่น BMI (Fitch Solutions) และ RBC จะเสนอตัวเลขรายปี แต่ตัวเลขเหล่านั้นเป็นเพียงการคาดการณ์ภายใต้สมมติฐานเฉพาะ และอาจแตกต่างจากผลลัพธ์จริงได้มาก โดยเฉพาะการคาดการณ์ในช่วงปี 2028–2030 มีความไม่แน่นอนสูงเป็นพิเศษ ราคาทองแดงได้รับอิทธิพลพร้อมกันจากตัวแปรจำนวนมาก ทั้งเศรษฐกิจจีน นโยบายพลังงานโลก สถานการณ์การผลิตในเหมือง และสภาพแวดล้อมของอัตราดอกเบี้ย
การลงทุนในทองแดงมีภาระภาษีอย่างไร?
สำหรับนักลงทุนในประเทศไทย ภาษีที่เกี่ยวข้องกับการลงทุนในทองแดงขึ้นอยู่กับประเภทของเครื่องมือที่ใช้และกฎหมายภาษีที่บังคับใช้ในปัจจุบัน กฎระเบียบด้านภาษีอาจมีการเปลี่ยนแปลง และผลกระทบทางภาษีอาจแตกต่างกันตามสถานการณ์ของแต่ละบุคคล จึงควรปรึกษาผู้เชี่ยวชาญด้านภาษีก่อนตัดสินใจลงทุน
ตัวแปรด้านอุปสงค์และอุปทานที่ต้องติดตามในการคาดการณ์ราคาทองแดง
สิ่งสำคัญที่สุดในการตีความแนวโน้มการลงทุนทองแดงปี 2026–2030 คือการไม่ยึดติดกับการคาดการณ์ของสถาบันใดสถาบันหนึ่งเพียงแห่งเดียว แม้ว่าปัจจัยสนับสนุนฝั่งขาขึ้น ได้แก่ การขยายตัวของอุปสงค์จากการเปลี่ยนผ่านด้านพลังงานและข้อจำกัดด้านอุปทาน จะยังคงมีความสมเหตุสมผลในเชิงโครงสร้าง แต่ตลาดก็ยากต่อการคาดเดา ดังที่เห็นได้จากการชะลอตัวของอุปสงค์จีน การทำลายอุปสงค์ การเปลี่ยนแปลงนโยบายภาษีศุลกากร และการปรับแก้ประมาณการอุปสงค์-อุปทานของ ICSG บ่อยครั้ง เมื่อเลือกเครื่องมือลงทุน ควรเปรียบเทียบปัจจัยต่าง ๆ อย่างรอบด้าน ทั้งการป้องกันความเสี่ยงค่าเงิน ต้นทุนการโรลโอเวอร์ ภาษี และความเสี่ยงจากเลเวอเรจ แล้วเลือกเครื่องมือที่เหมาะสมกับระยะเวลาการลงทุนและความสามารถในการรับความเสี่ยงของตนเอง หากพิจารณาลงทุนใน Copper CFD หรือสัญญาซื้อขายล่วงหน้า ควรทดลองใช้บัญชีเดโมเพื่อทำความเข้าใจโครงสร้างการซื้อขายและต้นทุนให้ถ่องแท้ก่อนเริ่มซื้อขายจริง ไม่ว่าจะเลือกเครื่องมือใด ควรศึกษาเอกสารรายละเอียดผลิตภัณฑ์อย่างเป็นทางการและเอกสารเปิดเผยความเสี่ยงให้ครบถ้วนก่อนลงทุนทุกครั้ง