ทองแดงกลายเป็นหนึ่งในโลหะที่ได้รับความสนใจมากที่สุดในตลาดสินค้าโภคภัณฑ์โลก ณ ปี 2026 เนื่องจากแรงขับเคลื่อนเชิงโครงสร้างสามด้านที่เชื่อมโยงกันพร้อมกัน ได้แก่ ยานยนต์ไฟฟ้า (EV) ดาต้าเซ็นเตอร์ AI และการปรับปรุงโครงข่ายไฟฟ้า ราคาทองแดงสัญญา 3 เดือนของ London Metal Exchange (LME) ซื้อขายอยู่ที่ประมาณ 13,000 ดอลลาร์ต่อตันในช่วงกลางปี 2026 โดยการคาดการณ์ของสถาบันชั้นนำมีความแตกต่างกันอย่างมีนัยสำคัญระหว่างมุมมองเชิงบวกและเชิงระมัดระวัง บทความนี้ครอบคลุมการเปรียบเทียบการคาดการณ์ของสถาบันต่าง ๆ สำหรับปี 2026 การวิเคราะห์สถานการณ์ปี 2027–2030 กลยุทธ์การผลิตของบริษัทเหมืองทองแดงรายสำคัญอย่าง Codelco, Freeport-McMoRan (FCX) และ BHP ตลอดจนลักษณะเฉพาะและโครงสร้างต้นทุนของเครื่องมือลงทุนแต่ละประเภทที่ใช้เข้าถึงความผันผวนของราคาทองแดง
สรุปประเด็นสำคัญ
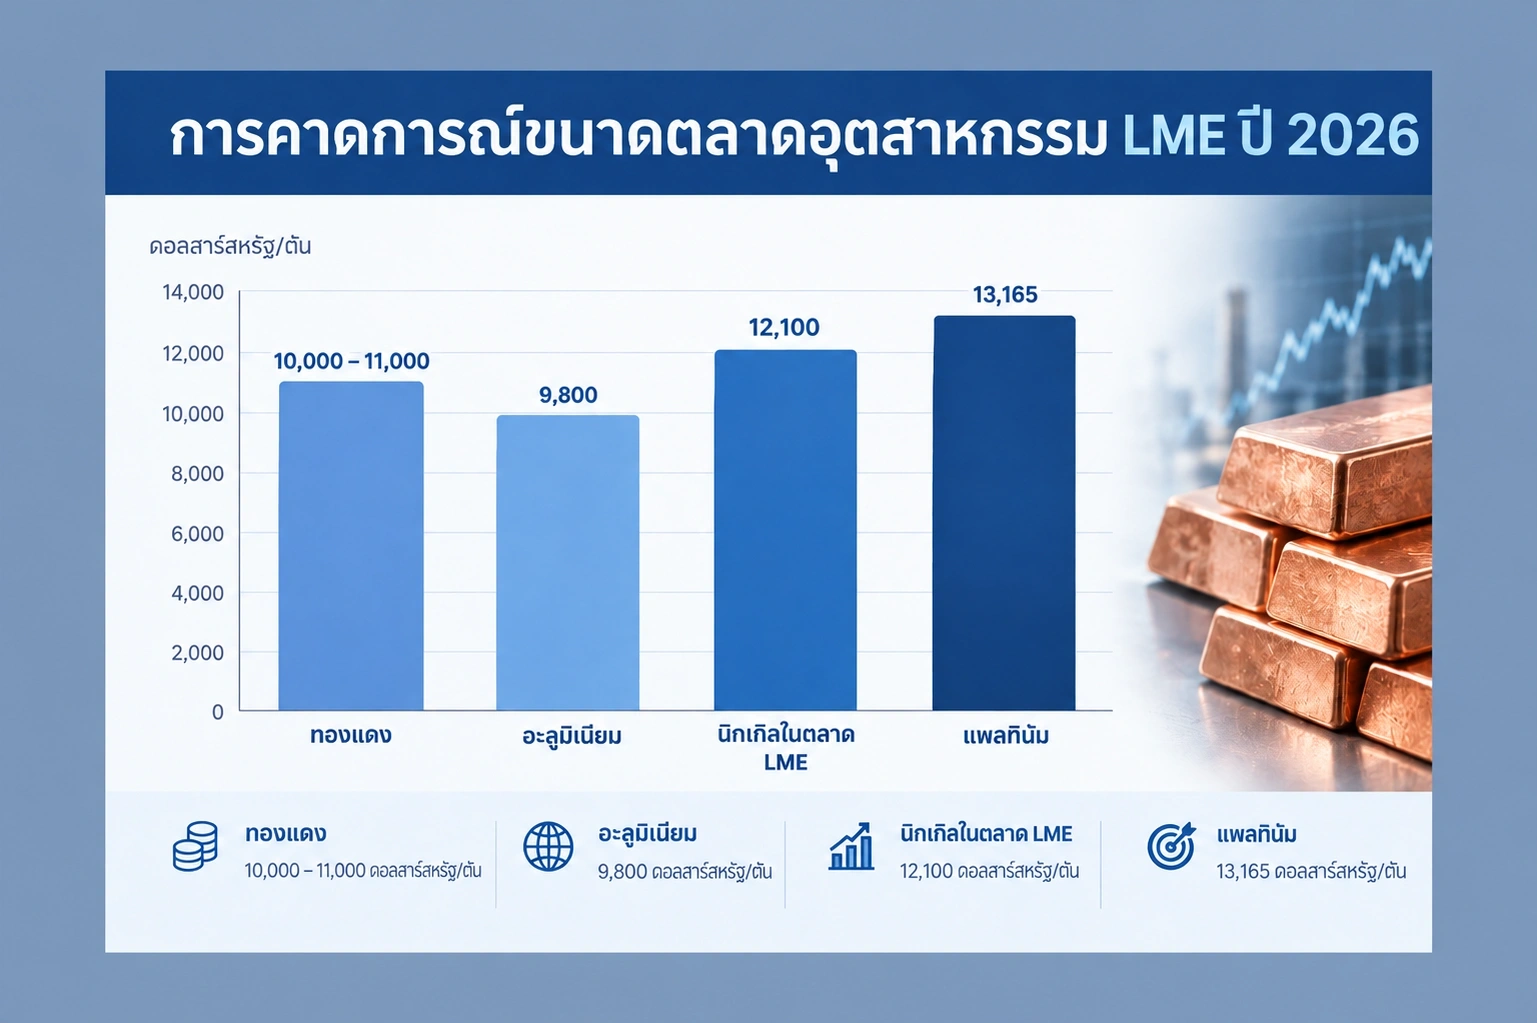
- การคาดการณ์ราคาทองแดง LME ปี 2026 จากสถาบันต่าง ๆ มีช่วงกว้างตั้งแต่ประมาณ 10,000–11,000 ดอลลาร์ต่อตัน (Goldman Sachs, ประกาศเดือนธันวาคม 2025) ไปจนถึงประมาณ 13,165 ดอลลาร์ต่อตัน (Macquarie, ประกาศเดือนกรกฎาคม 2026) ซึ่งสะท้อนความแตกต่างในการตีความสมดุลอุปสงค์-อุปทาน
- สำหรับช่วงปี 2027–2030 ยังไม่มีสถาบันใดเปิดเผยเป้าหมายราคารายปีที่ผ่านการตรวจสอบแล้ว การวิเคราะห์ในช่วงเวลานี้จึงควรใช้แนวทางเชิงสถานการณ์ (scenario-based) โดยทิศทางราคาขึ้นอยู่กับว่าการขาดแคลนอุปทานเชิงโครงสร้างจะทวีความรุนแรงขึ้นหรือไม่
- สำนักงานพลังงานระหว่างประเทศ (IEA) เตือนในรายงานที่เผยแพร่ปี 2025 ว่า ภายใต้สถานการณ์นโยบายปัจจุบัน (STEPS) อุปทานทองแดงปฐมภูมิอาจไม่สามารถตอบสนองความต้องการได้ถึงประมาณ 30% ภายในปี 2035
- บริษัทเหมืองทองแดงรายสำคัญ ได้แก่ Codelco, FCX, BHP และ Rio Tinto ต่างมีเส้นทางการเติบโตด้านการผลิตและความเสี่ยงเชิงภูมิรัฐศาสตร์ที่แตกต่างกัน และการที่ราคาทองแดงปรับตัวสูงขึ้นไม่ได้รับประกันว่าราคาหุ้นจะเพิ่มขึ้นตามโดยอัตโนมัติ
- เครื่องมือลงทุนที่เกี่ยวข้องกับทองแดง ไม่ว่าจะเป็นหุ้นเหมืองแร่ ETF หรือ CFD ล้วนมีโครงสร้างต้นทุนและลักษณะความเสี่ยงที่แตกต่างกัน จึงเป็นสิ่งสำคัญที่จะต้องทำความเข้าใจลักษณะเฉพาะของแต่ละเครื่องมือก่อนตัดสินใจลงทุน
ทำไมทองแดงถึงได้รับความสนใจในตอนนี้ — โลหะหัวใจของเศรษฐกิจดิจิทัลและสีเขียว
ทองแดงถูกใช้เป็นโลหะพื้นฐานของภาคอุตสาหกรรมมาหลายสิบปี เนื่องจากมีสภาพนำไฟฟ้าสูงและแปรรูปได้ง่าย อย่างไรก็ตาม นับตั้งแต่กลางทศวรรษ 2020 เป็นต้นมา บทบาทของทองแดงได้ยกระดับจากวัสดุอุตสาหกรรมทั่วไปสู่วัตถุดิบสำคัญของการเปลี่ยนผ่านด้านพลังงาน จากการวิเคราะห์ของ CME Group ที่เผยแพร่ในปี 2026 ยานยนต์ไฟฟ้า (EV) ต้องการทองแดงมากกว่ารถยนต์สันดาปภายใน 3–4 เท่า และจีนคิดเป็นสัดส่วนประมาณ 60% ของการบริโภคทองแดงกลั่นทั่วโลก
ดาต้าเซ็นเตอร์ AI และโครงข่ายไฟฟ้าที่เปลี่ยนโฉมโครงสร้างอุปสงค์ทองแดง
การขยายตัวของโครงสร้างพื้นฐาน AI กลายเป็นแกนการเติบโตใหม่ของอุปสงค์ทองแดง ดาต้าเซ็นเตอร์ระดับ Hyperscale แห่งเดียวอาจใช้ทองแดงได้สูงสุดถึง 50,000 ตัน และ JP Morgan ประมาณการว่าภาคดาต้าเซ็นเตอร์บริโภคทองแดงราว 475,000 ตันในปี 2026 การปรับปรุงโครงข่ายไฟฟ้าก็เป็นปัจจัยขับเคลื่อนอุปสงค์ที่สำคัญเช่นกัน State Grid Corporation of China จัดสรรงบลงทุน 4 ล้านล้านหยวนสำหรับแผนห้าปี 2026–2030 ซึ่งเพิ่มขึ้นประมาณ 40% จากช่วงห้าปีก่อนหน้า การวิเคราะห์ของ CME Group คาดว่าการลงทุนโครงสร้างพื้นฐานไฟฟ้าของจีนจะขับเคลื่อนอุปสงค์ทองแดงโลกที่เพิ่มขึ้นมากกว่า 60% จนถึงปี 2030
ยานยนต์ไฟฟ้าและพลังงานหมุนเวียนที่สร้างฐานอุปสงค์ระยะยาว
IEA คาดการณ์ในรายงาน Global Critical Minerals Outlook ที่เผยแพร่ปี 2025 ว่า ภายใต้สถานการณ์นโยบายปัจจุบัน อุปสงค์ทองแดงจะเพิ่มขึ้นประมาณ 30% จากราว 27 ล้านตันในปี 2024 เป็นราว 34 ล้านตันในปี 2040 สัดส่วนของเทคโนโลยีพลังงานสะอาดในอุปสงค์ทองแดงคาดว่าจะเพิ่มขึ้นจาก 24% ในปี 2021 เป็นประมาณ 36% ในปี 2040 ตามการประมาณการของ IEA เนื่องจากแผงโซลาร์เซลล์ กังหันลม สายเคเบิลโครงข่ายไฟฟ้า และระบบแบตเตอรี่ยานยนต์ไฟฟ้าล้วนเป็นเทคโนโลยีที่ใช้ทองแดงเข้มข้น อุปสงค์จากการเปลี่ยนผ่านด้านพลังงานจึงมีแนวโน้มที่จะเป็นปัจจัยสนับสนุนเชิงโครงสร้างของตลาดทองแดงในระยะยาว
แนวโน้มราคาทองแดงปี 2026 — ความแตกต่างระหว่างสถาบันและสาเหตุ
ความแตกต่างในการคาดการณ์ราคาทองแดงปี 2026 ระหว่างสถาบันต่าง ๆ มีความชัดเจนกว่าปีใด ๆ ที่ผ่านมา ซึ่งไม่ใช่เพียงความคลาดเคลื่อนในการพยากรณ์ แต่สะท้อนความแตกต่างเชิงระเบียบวิธีในการมองสมดุลอุปสงค์-อุปทาน ตารางด้านล่างสรุปการคาดการณ์ราคาทองแดง LME สัญญา 3 เดือนปี 2026 จากสถาบันชั้นนำ ตัวเลขทั้งหมดอยู่ในหน่วย USD/ ตัน และควรระมัดระวังในการเปรียบเทียบโดยตรง เนื่องจากเวลาที่ประกาศและสมมติฐานหลักแตกต่างกัน
กลุ่มมองบวก: เหตุผลของ JP Morgan, Citi และ Macquarie
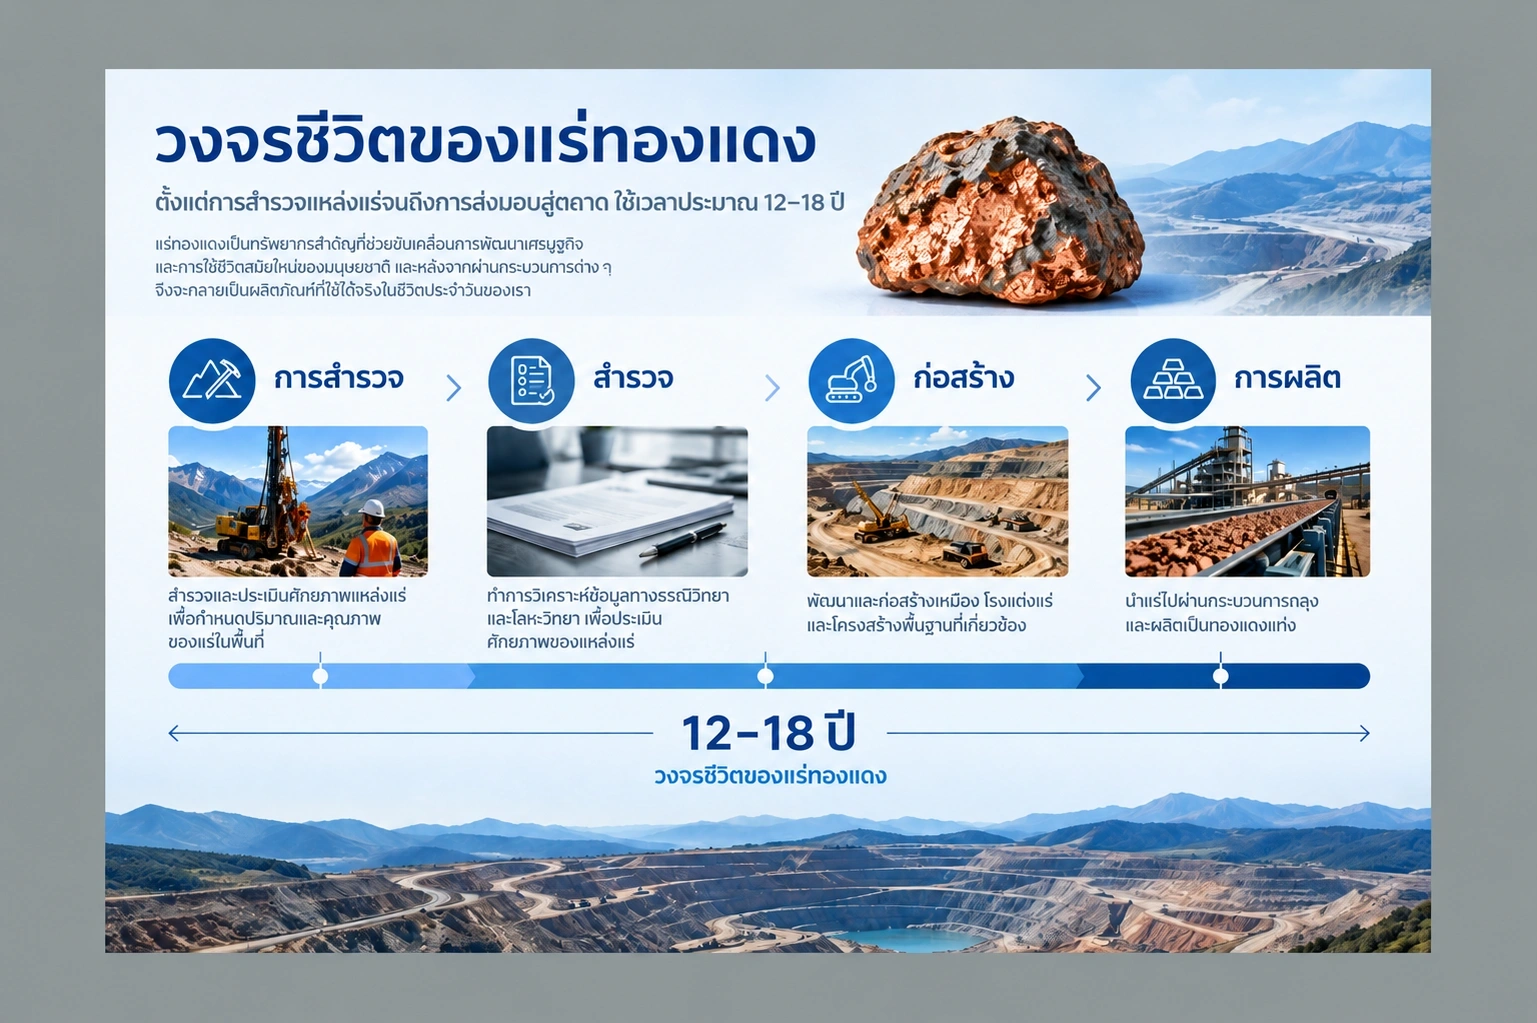
สถาบันที่มีมุมมองเชิงบวกอ้างข้อจำกัดเชิงโครงสร้างด้านอุปทานเป็นเหตุผลหลัก Macquarie ประกาศคาดการณ์ราคาทองแดง LME เฉลี่ยรายปี 2026 ที่ประมาณ 13,165 ดอลลาร์ / ตัน ณ เดือนกรกฎาคม 2026 ขณะที่ Bernstein คาดการณ์ที่ประมาณ 12,419 ดอลลาร์ / ตัน BMI (Fitch Solutions) ปรับเพิ่มคาดการณ์ปี 2026 เป็นประมาณ 12,700 ดอลลาร์ / ตัน ในเดือนกรกฎาคม 2026 พร้อมนำเสนอสถานการณ์ระยะยาวว่าราคาอาจแตะ 17,000 ดอลลาร์ต่อตันภายในปี 2035 หากการขาดแคลนอุปทานเชิงโครงสร้างทวีความรุนแรงขึ้น ปัจจัยขาขึ้นที่สถาบันเหล่านี้ระบุร่วมกัน ได้แก่ ระยะเวลาพัฒนาเหมืองแร่ที่ยาวนาน (โดยทั่วไป 12–18 ปีจากการค้นพบสู่การผลิต) การลดลงของเกรดแร่ (ore grade decline) และเหตุการณ์หยุดชะงักด้านอุปทานที่เกิดขึ้นจริง เช่น อุบัติเหตุโคลนถล่มที่เหมือง Grasberg ในเดือนกันยายน 2025 และอุโมงค์ถล่มที่เหมือง El Teniente ของ Codelco
มุมมองเชิงระมัดระวัง: Goldman Sachs และธนาคารโลก
Goldman Sachs ประกาศในเดือนธันวาคม 2025 โดยคาดการณ์ราคาทองแดง LME ปี 2026 ในช่วงประมาณ 10,000–11,000 ดอลลาร์ / ตัน ซึ่งสะท้อนจุดยืนที่ระมัดระวังกว่า สถาบันนี้ระบุปัจจัยกดดันขาลงหลัก ได้แก่ ความเป็นไปได้ที่จะเกิดส่วนเกินทองแดงกลั่นระยะสั้นจากการขยายกำลังการถลุงใหม่ในจีน และอุปสงค์ทองแดงภาคก่อสร้างที่ลดลงตามภาวะซบเซาของตลาดอสังหาริมทรัพย์จีน ธนาคารโลกก็นำเสนอคาดการณ์เชิงอนุรักษ์นิยมที่ประมาณ 9,800 ดอลลาร์ / ตัน เช่นกัน การคาดการณ์สมดุลอุปสงค์-อุปทานของ International Copper Study Group (ICSG) มีตัวเลขที่ขัดแย้งกันตั้งแต่ส่วนเกินประมาณ 96,000 ตัน ไปจนถึงการขาดดุลประมาณ 150,000 ตันในปี 2026 ขึ้นอยู่กับแหล่งที่มาและเวลาที่ประกาศ จึงยากที่จะสรุปเป็นตัวเลขเดียว ตัวเลขของสถาบันเดียวกันอาจเปลี่ยนแปลงได้ตามเวลาที่ประกาศ ดังนั้นการยึดตัวเลขใดตัวเลขหนึ่งเป็นมาตรฐานสัมบูรณ์จึงไม่เหมาะสม
ทิศทางราคาจริงในปี 2026 และราคาปัจจุบัน
ณ เดือนมีนาคม 2026 สต็อกทองแดงที่มองเห็นได้ทั่วโลกเกิน 1.3 ล้านตัน (S&P Global MI, เมษายน 2026) ซึ่งถูกใช้เป็นหลักฐานสนับสนุนทฤษฎีส่วนเกินอุปทานระยะสั้น อย่างไรก็ตาม ในช่วงกลางปี 2026 ทองแดง LME สัญญา 3 เดือนซื้อขายอยู่ที่ประมาณ 13,090–13,335 ดอลลาร์ / ตัน ซึ่งใกล้เคียงกับการคาดการณ์ของกลุ่มมองบวกมากกว่า ค่าเฉลี่ยการคาดการณ์ของนักวิเคราะห์จากการสำรวจของ Reuters (ณ เดือนสิงหาคม 2026) อยู่ที่ประมาณ 11,975 ดอลลาร์ / ตัน ซึ่งอยู่ระหว่างกลางของมุมมองเชิงบวกและเชิงระมัดระวัง สิ่งสำคัญที่ต้องทราบคือ ราคา LME (USD/ ตัน) และราคาสัญญาซื้อขายล่วงหน้าทองแดง COMEX (USD/ ปอนด์) มีหน่วยที่แตกต่างกัน จึงไม่สามารถเปรียบเทียบโดยตรงได้ เนื่องจาก 1 ตันเท่ากับประมาณ 2,204.62 ปอนด์ การนำตัวเลขทั้งสองมาเปรียบเทียบคู่กันโดยไม่แปลงหน่วยอาจก่อให้เกิดความเข้าใจผิดได้
ตลาดทองแดงปี 2027–2030 — การขาดแคลนอุปทานเชิงโครงสร้างที่ทวีความรุนแรง
สำหรับช่วงหลังปี 2027 ยังไม่มีสถาบันใดเปิดเผยเป้าหมายราคารายปีที่ผ่านการตรวจสอบต่อสาธารณะ ดังนั้นการวิเคราะห์ในช่วงเวลานี้ควรใช้แนวทางการวิเคราะห์เชิงทิศทางที่อิงปัจจัยขับเคลื่อนเชิงโครงสร้างและสมมติฐานเชิงสถานการณ์ และตัวเลขในตารางด้านล่างเป็นเพียงตัวอย่างสถานการณ์เพื่อการศึกษา ไม่ใช่เป้าหมายราคาของสถาบันใด
IEA เตือนถึงการขาดแคลนอุปทาน 30% ภายในปี 2035
IEA เตือนในรายงาน Global Critical Minerals Outlook ปี 2025 ว่า ภายใต้สถานการณ์นโยบายปัจจุบัน (STEPS) อุปทานทองแดงปฐมภูมิอาจไม่สามารถตอบสนองความต้องการได้ถึงประมาณ 30% ภายในปี 2035 ตรรกะหลักของการคาดการณ์นี้คือระยะเวลาพัฒนาเหมืองแร่ แม้จะค้นพบแหล่งทองแดงใหม่ในวันนี้ โดยทั่วไปต้องใช้เวลา 12–18 ปีกว่าจะเริ่มผลิตเชิงพาณิชย์ได้ ดังนั้นหากต้องการเพิ่มอุปทานในช่วงทศวรรษ 2030 การตัดสินใจลงทุนจะต้องเกิดขึ้นทันที การที่ค่าธรรมเนียมการถลุง (TC/RC) ปี 2026 ถูกตกลงที่ 0 ดอลลาร์ต่อตันเป็นครั้งแรกในประวัติศาสตร์ บ่งชี้ว่าการขาดแคลนแร่เข้มข้น (concentrate) กำลังเป็นความจริงอยู่แล้ว IEA ยังคาดการณ์ด้วยว่าการกระจุกตัวของอุปทานทองแดงใน 3 ประเทศชั้นนำจะเพิ่มสูงขึ้นภายในปี 2035 ซึ่งถือเป็นจุดอ่อนเชิงโครงสร้างที่สำคัญในแง่ความเสี่ยงเชิงภูมิรัฐศาสตร์
สถานการณ์จำลองรายปี (แง่ดี · ฐาน · แง่ร้าย) — ระบุสมมติฐานและความไม่แน่นอน
ตารางด้านล่างเป็นเมทริกซ์สถานการณ์จำลองเพื่อการศึกษา สำหรับทำความเข้าใจทิศทางของตลาดทองแดงในช่วงปี 2027–2030 ตัวเลขเหล่านี้ไม่ใช่การคาดการณ์อย่างเป็นทางการของสถาบันใด แต่เป็นตัวอย่างเพื่ออธิบายว่าตลาดอาจเคลื่อนไหวไปในทิศทางใด หากสมมติฐานหลักของแต่ละสถานการณ์เป็นจริง
สถานการณ์จำลองเหล่านี้ไม่ได้แยกออกจากกันโดยสิ้นเชิง และในความเป็นจริงตลาดได้รับอิทธิพลจากปัจจัยหลายอย่างพร้อมกัน ทิศทางของราคาทองแดงในช่วงปี 2027–2030 อาจแตกต่างกันอย่างมีนัยสำคัญ ขึ้นอยู่กับการเปลี่ยนแปลงเชิงคุณภาพของอุปสงค์จากจีน กำหนดการเปิดดำเนินการจริงของโครงการเหมืองแร่ใหม่ และความเร็วของการเปลี่ยนผ่านพลังงานระดับโลก
การวิเคราะห์บริษัทเหมืองทองแดงรายสำคัญ — กำลังการผลิตและกลยุทธ์การเติบโต
นอกจากการทำความเข้าใจแนวโน้มราคาทองแดงแล้ว การศึกษาแนวทางการผลิตและกลยุทธ์การเติบโตของบริษัทเหมืองทองแดงรายสำคัญยังให้บริบทที่สำคัญสำหรับนักลงทุนที่สนใจในภาคส่วนนี้ ตารางด้านล่างสรุปข้อมูลสำคัญของบริษัทชั้นนำ
Codelco — ความท้าทายของผู้ผลิตรายใหญ่ที่สุดในโลก
Codelco รัฐวิสาหกิจของชิลีเป็นผู้ผลิตทองแดงรายใหญ่ที่สุดในโลกในฐานะบริษัทเดี่ยว อย่างไรก็ตาม ปริมาณการผลิตมีแนวโน้มลดลงเชิงโครงสร้าง เนื่องจากเกรดแร่ในเหมืองหลักลดลงและโครงสร้างพื้นฐานที่เก่าชรา เหตุการณ์อุโมงค์ถล่มที่เหมือง El Teniente ในเดือนกันยายน 2025 ก่อให้เกิดการหยุดชะงักของอุปทานในระยะสั้น และเป็นหนึ่งในปัจจัยที่ส่งผลต่อแนวโน้มราคาทองแดงในปี 2026 Codelco กำลังดำเนินการลงทุนปรับปรุงโครงสร้างขนาดใหญ่ แต่ต้องใช้เวลาอีกนานกว่าจะเห็นผลลัพธ์ที่ชัดเจน ความเสี่ยงด้านภูมิรัฐศาสตร์ของชิลี เช่น การเปลี่ยนแปลงนโยบายภาษีเหมืองแร่และความขัดแย้งทางสังคม ก็เป็นปัจจัยที่สร้างความไม่แน่นอนต่อแนวโน้มการผลิตในระยะยาวเช่นกัน
Freeport-McMoRan (FCX) — Grasberg และโครงการ Leaching Initiative
Freeport-McMoRan (FCX) เป็นบริษัทผลิตทองแดงที่จดทะเบียนในตลาดหลักทรัพย์ที่ใหญ่ที่สุดในโลก โดยมีเหมือง Grasberg ในอินโดนีเซียเป็นสินทรัพย์หลัก เหตุการณ์โคลนถล่มที่ Grasberg ในเดือนกันยายน 2025 คาดว่าทำให้อุปทานหายไปจากตลาดประมาณ 525,000–591,000 ตันจนถึงปลายปี 2026 FCX มีเป้าหมายเพิ่มการผลิตอีก 800 ล้านปอนด์ (ประมาณ 363,000 ตัน) ต่อปีภายในปี 2030 ผ่านโครงการ Leaching Initiative ซึ่งเป็นการดึงทองแดงเพิ่มเติมจากกองหางแร่ที่มีอยู่ หากเทคโนโลยีนี้ดำเนินการได้ตามแผน จะเป็นปัจจัยสำคัญที่ขับเคลื่อนการเติบโตของการผลิต FCX
BHP — Escondida และเป้าหมายการผลิตปี 2030
BHP Group เป็นผู้ถือหุ้นรายใหญ่ที่สุดในเหมือง Escondida ของชิลี ซึ่งเป็นเหมืองทองแดงแห่งเดียวที่ใหญ่ที่สุดในโลก แนวทางการผลิตทองแดงของ BHP สำหรับปีงบประมาณ 2026 อยู่ที่ 1.8–2.0 ล้านตัน ซึ่งคิดเป็นสัดส่วนที่มีนัยสำคัญของอุปทานทองแดงโลก BHP ระบุว่าทองแดงเป็นโลหะหลักสำหรับการเติบโตในอนาคต และกำลังมุ่งเน้นการลงทุนในการขยายเหมือง Escondida รวมถึงการพัฒนาสินทรัพย์ทองแดงเพิ่มเติมในอเมริกาใต้และออสเตรเลีย
Rio Tinto — การเพิ่มผลผลิต Oyu Tolgoi และการขยาย Kennecott
Rio Tinto มีเป้าหมายผลิตทองแดงประมาณ 1 ล้านตันภายในปี 2030 โดยอาศัยการเพิ่มผลผลิตจากเหมืองใต้ดิน Oyu Tolgoi ในมองโกเลีย Oyu Tolgoi เป็นหนึ่งในแหล่งสำรองทองแดงที่ยังไม่ได้พัฒนาขนาดใหญ่ที่สุดในโลก และปริมาณการผลิตกำลังเพิ่มขึ้นเป็นลำดับหลังจากเข้าสู่ขั้นตอนการทำเหมืองใต้ดิน โครงการขยายเหมือง Kennecott ในรัฐยูทาห์ สหรัฐอเมริกา ก็อยู่ในแผนการเติบโตด้านทองแดงของ Rio Tinto เช่นกัน
บริษัทอื่นที่น่าจับตามอง: Southern Copper, Anglo American และ Teck Resources
Southern Copper (SCCO) มีปริมาณสำรองที่พิสูจน์แล้วมากที่สุดในบรรดาบริษัทผลิตทองแดงที่จดทะเบียนในตลาดหลักทรัพย์ โดยมีสินทรัพย์หลักในเปรูและเม็กซิโก Anglo American กำลังปรับโครงสร้างพอร์ตโฟลิโอโดยมุ่งเน้นทองแดงเป็นธุรกิจหลักเชิงกลยุทธ์ และ UBS เคยให้ความเห็นแนะนำซื้อสำหรับบริษัทนี้ Teck Resources บริษัทสัญชาติแคนาดากำลังเสริมความแข็งแกร่งให้กับแผนการเติบโตด้านทองแดงผ่านโครงการ Quebrada Blanca (QB2) ในชิลี ส่วน Ivanhoe Mines ซึ่งดำเนินการเหมือง Kamoa-Kakula ในสาธารณรัฐประชาธิปไตยคองโก (DRC) กำลังก้าวขึ้นมาเป็นผู้ผลิตรายสำคัญรายใหม่อย่างรวดเร็ว อย่างไรก็ตาม ความเสี่ยงด้านภูมิรัฐศาสตร์ใน DRC เป็นปัจจัยสำคัญที่ต้องพิจารณา
ความเสี่ยงหลักในตลาดทองแดง — สร้างสมดุลให้กับมุมมองเชิงบวก
ท่ามกลางกระแสมองโลกในแง่ดีต่อตลาดทองแดง การประเมินแนวโน้มขาขึ้นอย่างรอบด้านจำเป็นต้องพิจารณาความเสี่ยงขาลงหลักควบคู่กันไปด้วย ราคาทองแดงถูกกำหนดโดยปัจจัยที่ซับซ้อนหลายด้าน ทั้งอุปสงค์ อุปทาน สภาพแวดล้อมเศรษฐกิจมหภาค และสถานะการเก็งกำไร การคาดการณ์แบบเส้นตรงในทิศทางใดทิศทางหนึ่งจึงมีความเสี่ยงสูง
สถานการณ์อุปสงค์จีนชะลอตัว
จีนคิดเป็นสัดส่วนประมาณ 60% ของการบริโภคทองแดงกลั่นทั่วโลก ดังนั้นการเปลี่ยนแปลงของอุปสงค์จีนจึงส่งผลกระทบต่อตลาดทองแดงโลกอย่างทันที การซบเซาในระยะยาวของตลาดอสังหาริมทรัพย์จีนอาจกดดันอุปสงค์ทองแดงสำหรับการก่อสร้างในเชิงโครงสร้าง ยังคงมีความไม่แน่นอนว่าการลงทุนของรัฐบาลจีนในโครงข่ายไฟฟ้าและพลังงานหมุนเวียนจะสามารถชดเชยการลดลงของอุปสงค์จากภาคอสังหาริมทรัพย์ได้หรือไม่ นอกจากนี้ การเปลี่ยนแปลงนโยบายภาษีศุลกากรของสหรัฐฯ ยังเป็นปัจจัยที่ทำให้เกิดความผันผวน โดยขยายส่วนต่างราคา COMEX-LME (อาร์บิทราจ) ในช่วงปี 2025–2026
สองด้านของการหยุดชะงักด้านอุปทาน — ปัจจัยบวกระยะสั้น ปัญหาโครงสร้างระยะยาว
เหตุการณ์หยุดชะงักด้านอุปทาน เช่น โคลนถล่มที่ Grasberg หรืออุโมงค์ถล่มที่ El Teniente เป็นปัจจัยหนุนราคาในระยะสั้น แต่ในขณะเดียวกัน เหตุการณ์เหล่านี้ยังเน้นย้ำถึงความเสี่ยงจากการกระจุกตัวทางภูมิศาสตร์ของห่วงโซ่อุปทานทองแดง IEA คาดการณ์ว่าการกระจุกตัวของอุปทานทองแดงใน 3 ประเทศชั้นนำจะยิ่งสูงขึ้นจนถึงปี 2035 ซึ่งหมายความว่าความเสี่ยงด้านภูมิรัฐศาสตร์ในชิลี เปรู อินโดนีเซีย และ DRC อาจส่งผลกระทบต่อเสถียรภาพของอุปทานระยะยาวมากขึ้น ความแข็งค่าของดอลลาร์สหรัฐอาจกดดันราคาทองแดงซึ่งเป็นสินค้าโภคภัณฑ์ที่ตีราคาเป็นดอลลาร์ และทิศทางนโยบายอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ (Fed) ก็เป็นตัวแปรเศรษฐกิจมหภาคที่สำคัญเช่นกัน
ผลกระทบจากการทดแทนด้วยอะลูมิเนียมและการรีไซเคิลทองแดง
อะลูมิเนียมสามารถใช้ทดแทนทองแดงได้ในบางส่วนของสายไฟและระบบเดินสาย IEA วิเคราะห์ว่าการทดแทนด้วยอะลูมิเนียมอาจลดอุปสงค์ทองแดงลงได้ 5–15% การรีไซเคิลทองแดง (อุปทานทองแดงทุติยภูมิ) ก็อาจทดแทนอุปสงค์จากเหมืองแร่หลักได้บางส่วนในระยะยาว โดย IEA ประมาณการว่าการรีไซเคิลอาจลดอุปสงค์จากเหมืองแร่หลักลงได้ประมาณ 10% ภายในปี 2040 ปัจจัยเหล่านี้เป็นตัวแปรเชิงโครงสร้างที่จำกัดเพดานบนของการคาดการณ์อุปสงค์ทองแดง
วิธีลงทุนในความผันผวนของราคาทองแดง — ลักษณะเฉพาะและต้นทุนของแต่ละเครื่องมือ
การเข้าถึงความผันผวนของราคาทองแดงสามารถทำได้หลายวิธี ได้แก่ การลงทุนโดยตรงในหุ้นเหมืองแร่ ETF สัญญาซื้อขายส่วนต่าง (CFD) และสัญญาซื้อขายล่วงหน้า (Futures) แต่ละเครื่องมือมีโครงสร้างต้นทุน การใช้เลเวอเรจ และวิธีการเชื่อมโยงกับสินทรัพย์อ้างอิงที่แตกต่างกัน ดังนั้นการเลือกเครื่องมือที่เหมาะสมกับวัตถุประสงค์การลงทุนและระดับความเสี่ยงที่ยอมรับได้ของตนเองจึงเป็นสิ่งสำคัญ
เปรียบเทียบการลงทุนโดยตรงในหุ้นเหมืองทองแดง vs. ETF (COPX, CPER)
การลงทุนโดยตรงในหุ้นเหมืองทองแดงช่วยให้ได้รับผลกระทบแบบเลเวอเรจจากการขึ้นของราคาทองแดง (กำไรของบริษัทเหมืองอาจเพิ่มขึ้นมากกว่าสัดส่วนการขึ้นของราคา) แต่ก็มีความเสี่ยงจากปัจจัยอื่นนอกเหนือจากราคาทองแดง เช่น ความเสี่ยงด้านการบริหารจัดการของแต่ละบริษัท การหยุดชะงักของการผลิต และความผันผวนของอัตราแลกเปลี่ยน COPX (Global X Copper Miners ETF) เป็น ETF หุ้นเหมืองทองแดงที่กระจายการลงทุนในบริษัทเหมืองประมาณ 40 แห่ง ช่วยลดความเสี่ยงของบริษัทเดี่ยวในขณะที่ยังคงได้รับการเปิดรับต่อภาคส่วนโดยรวม อย่างไรก็ตาม ผลตอบแทนของ COPX ได้รับอิทธิพลจากผลประกอบการของบริษัทและความเชื่อมั่นของตลาดมากกว่าราคาทองแดงโดยตรง CPER (ETF ที่อิงสัญญาซื้อขายล่วงหน้าทองแดง) ติดตามราคาสัญญาซื้อขายล่วงหน้าทองแดง แต่เมื่อตลาดอยู่ในสภาวะ Contango ต้นทุนจากการต่ออายุสัญญา (Rollover) จะเกิดขึ้นและอาจกัดกร่อนผลตอบแทนในการถือครองระยะยาว ต้นทุน Rollover นี้เป็นองค์ประกอบต้นทุนสำคัญที่มักไม่ได้รับการอธิบายอย่างเพียงพอในแหล่งข้อมูลภาษาไทยจำนวนมาก
CFD ทองแดง (สัญญาซื้อขายส่วนต่าง) — เลเวอเรจ มาร์จิ้น และโครงสร้างต้นทุน
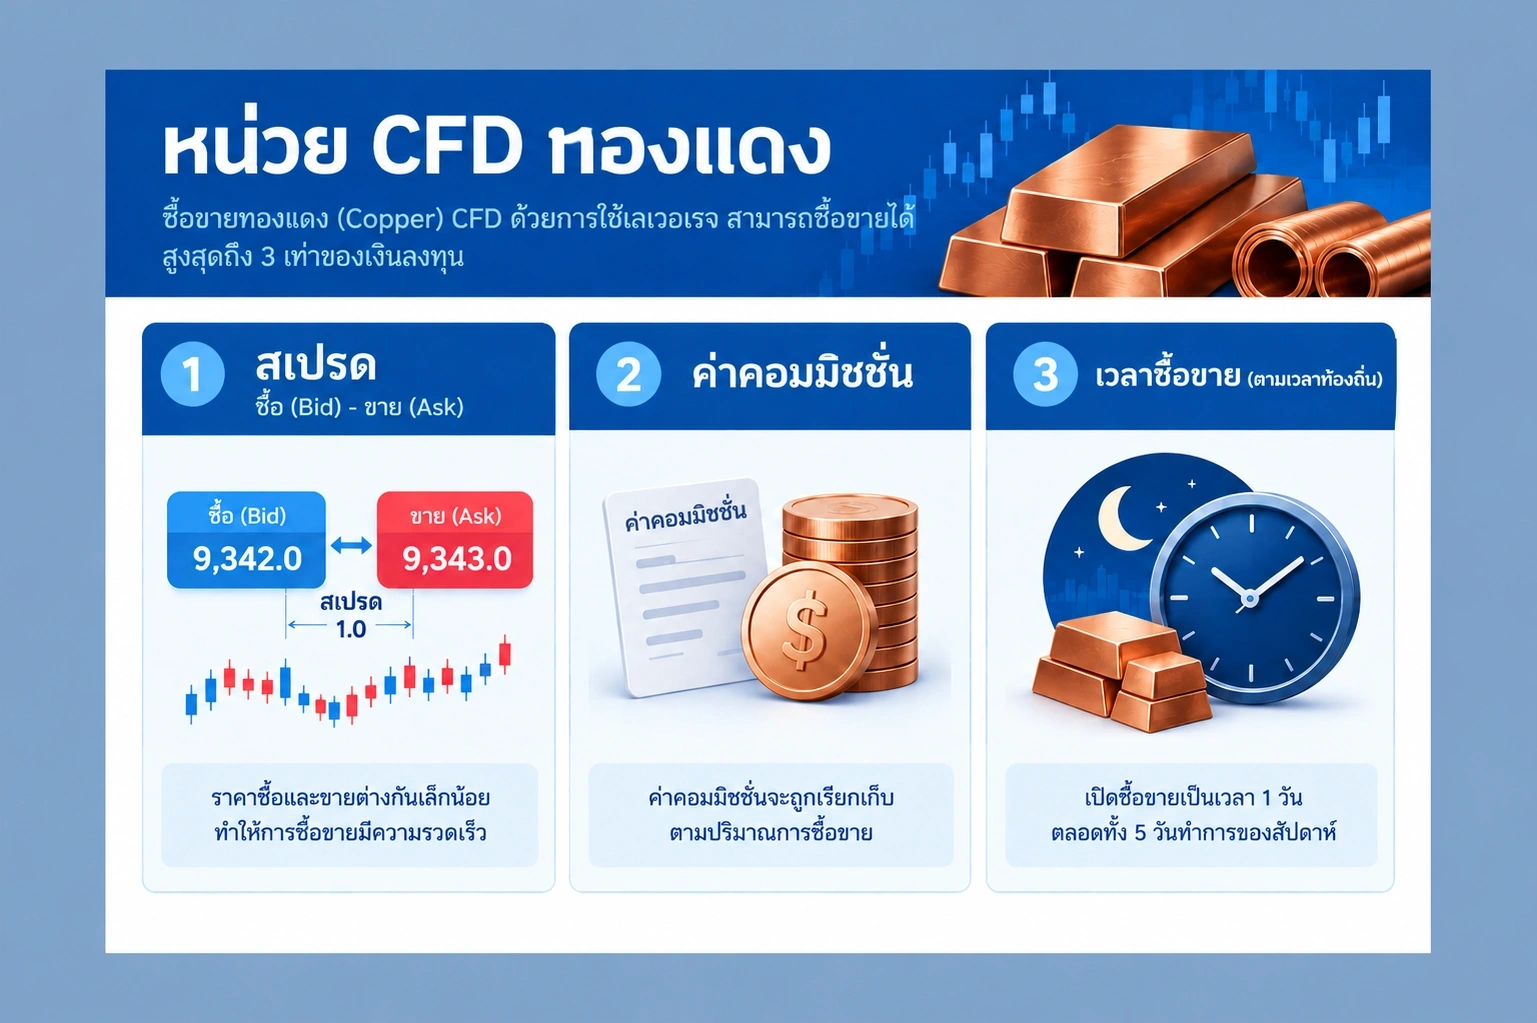
สัญญาซื้อขายส่วนต่าง (CFD) เป็นตราสารอนุพันธ์ที่ชำระส่วนต่างตามการเคลื่อนไหวของราคา โดยไม่ต้องถือครองทองแดงจริงหรือสัญญาซื้อขายล่วงหน้าโดยตรง CFD ช่วยให้สามารถเปิดสถานะได้ทั้งสองทิศทาง คือ ซื้อ (Long) เมื่อคาดว่าราคาจะขึ้น และขาย (Short) เมื่อคาดว่าราคาจะลง และสามารถใช้เลเวอเรจเพื่อเปิดรับมูลค่าตามสัญญาที่สูงกว่าด้วยเงินมาร์จิ้นจำนวนน้อยกว่า ในที่นี้ มาร์จิ้น (Margin) คือเงินหลักประกันที่วางไว้เพื่อรักษาสถานะ ไม่ใช่ค่าธรรมเนียมหรือต้นทุน ต้นทุนที่เกิดขึ้นจากการซื้อขาย CFD แบ่งออกเป็น 3 ประเภทหลัก ได้แก่ ประการแรก สเปรด (Spread) คือส่วนต่างระหว่างราคาซื้อและราคาขาย ซึ่งเป็นต้นทุนที่เกิดขึ้นทันทีเมื่อทำการซื้อขาย ประการที่สอง ค่าคอมมิชชัน (Commission) ซึ่งอาจมีการเรียกเก็บแยกต่างหากในบัญชีบางประเภท และแตกต่างจากสเปรด ประการที่สาม ค่าสวอป (Swap) หรือค่าธรรมเนียม Rollover ข้ามคืน ซึ่งเป็นต้นทุนทางการเงินรายวันที่เกิดขึ้นเมื่อถือสถานะข้ามคืน โดยไม่ใช่จำนวนเงินคงที่ แต่จะแตกต่างกันตามทิศทางของสถานะ สภาพแวดล้อมอัตราดอกเบี้ย และเงื่อนไขของสัญญา เลเวอเรจขยายทั้งกำไรและขาดทุน และหากตลาดเคลื่อนไหวในทิศทางที่ไม่เป็นคุณ อาจสูญเสียเงินมาร์จิ้นเริ่มต้นทั้งหมดได้ M4Markets เป็นแพลตฟอร์มที่ให้บริการ CFD สินค้าโภคภัณฑ์หลากหลายประเภท เช่น ทองคำ เงิน แพลตตินัม น้ำมันดิบ Brent และน้ำมันดิบ WTI สำหรับรายละเอียดเฉพาะเกี่ยวกับการให้บริการ CFD ทองแดงและเงื่อนไขการซื้อขาย กรุณาตรวจสอบโดยตรงจากเอกสารผลิตภัณฑ์อย่างเป็นทางการในปัจจุบัน
คำเตือนความเสี่ยง: การซื้อขายสัญญาส่วนต่าง (CFD) เป็นตราสารทางการเงินที่มีความซับซ้อนและมีความเสี่ยงสูง การใช้เลเวอเรจสามารถขยายทั้งกำไรและขาดทุนได้ และขึ้นอยู่กับสภาวะตลาด คุณอาจสูญเสียเงินลงทุนทั้งหมดได้ ก่อนเริ่มทำการซื้อขาย ควรทำความเข้าใจโครงสร้างของผลิตภัณฑ์และค่าใช้จ่ายที่เกี่ยวข้องอย่างถ่องแท้ และฝึกซ้อมผ่านบัญชีทดลองก่อนเป็นสิ่งที่แนะนำ
เกณฑ์สำคัญที่ควรพิจารณาในการเลือกเครื่องมือลงทุน
คำถามที่พบบ่อย
เมื่อราคาทองแดงปรับตัวสูงขึ้น หุ้นเหมืองแร่จะปรับตัวขึ้นตามด้วยหรือไม่?
การปรับตัวขึ้นของราคาทองแดงอาจส่งผลดีต่อความสามารถในการทำกำไรของบริษัทเหมืองแร่ และอาจมีผลเชิงบวกต่อราคาหุ้น อย่างไรก็ตาม ปัจจัยอื่นนอกเหนือจากราคาทองแดงก็มีความสำคัญต่อราคาหุ้นเช่นกัน ไม่ว่าจะเป็นต้นทุนการผลิตของแต่ละบริษัท ระดับหนี้สิน การตัดสินใจของผู้บริหาร อัตราแลกเปลี่ยน และความเสี่ยงทางภูมิรัฐศาสตร์ การที่ราคาทองแดงสูงขึ้นไม่ได้รับประกันว่าหุ้นเหมืองแร่จะปรับตัวขึ้นตามโดยอัตโนมัติ
ETF ทองแดงและ CFD ทองแดงแตกต่างกันอย่างไร?
ETF ทองแดง (เช่น COPX และ CPER) คือกองทุนที่ซื้อขายผ่านบัญชีหลักทรัพย์โดยไม่ใช้เลเวอเรจ เพื่อรับความเสี่ยงต่อสินทรัพย์ที่เกี่ยวข้องกับทองแดง โดย COPX ติดตามหุ้นของบริษัทเหมืองแร่ ส่วน CPER ติดตามสัญญาซื้อขายล่วงหน้าทองแดง ในทางกลับกัน CFD ทองแดงเป็นตราสารอนุพันธ์ที่ชำระส่วนต่างของราคาโดยไม่ต้องถือครองสินทรัพย์จริงหรือ ETF การใช้เลเวอเรจใน CFD ช่วยให้สามารถเปิดสถานะขนาดใหญ่ด้วยเงินทุนน้อย แต่ขณะเดียวกันก็ขยายความเสี่ยงขาดทุนในสัดส่วนเดียวกัน
ราคาทองแดงอาจปรับตัวสูงขึ้นได้มากแค่ไหนภายในปี 2030?
ปัจจุบันยังไม่มีเป้าหมายราคาที่ผ่านการยืนยันจากสถาบันต่าง ๆ สำหรับปี 2030 ในข้อมูลที่เปิดเผยต่อสาธารณะ BMI (Fitch Solutions) เคยนำเสนอสถานการณ์ระยะยาวในเดือนกรกฎาคม 2026 ว่าหากการขาดแคลนอุปทานเชิงโครงสร้างทวีความรุนแรงขึ้น ราคาทองแดงอาจแตะระดับ 17,000 ดอลลาร์ต่อตันภายในปี 2035 อย่างไรก็ตาม นี่เป็นเพียงการคาดการณ์เชิงทิศทางภายใต้สมมติฐานเฉพาะ ไม่ใช่การพยากรณ์ที่แน่นอน ราคาจริงอาจแตกต่างกันอย่างมากขึ้นอยู่กับตัวแปรหลายประการ เช่น ความต้องการของจีน การเปิดดำเนินการของเหมืองแร่ใหม่ ความเร็วของการเปลี่ยนผ่านด้านพลังงาน และสภาพแวดล้อมทางเศรษฐกิจมหภาค
เหตุใดราคา LME และราคา COMEX จึงแตกต่างกัน?
ราคาทองแดงของ London Metal Exchange (LME) แสดงในหน่วย USD ต่อตัน ในขณะที่สัญญาซื้อขายล่วงหน้าทองแดงของ COMEX แสดงในหน่วย USD ต่อปอนด์ เนื่องจาก 1 ตันเท่ากับประมาณ 2,204.62 ปอนด์ การเปรียบเทียบราคาทั้งสองจึงต้องมีการแปลงหน่วยก่อน นอกจากนี้ LME ใช้ราคาส่งมอบล่วงหน้า 3 เดือนเป็นราคาอ้างอิง ในขณะที่ COMEX เป็นราคาสัญญาของตลาดซื้อขายล่วงหน้าในสหรัฐอเมริกา ส่วนต่างของราคาระหว่างสองตลาด (อาร์บิทราจ) จะผันแปรตามนโยบายภาษีศุลกากร ต้นทุนโลจิสติกส์ และอุปสงค์-อุปทานในตลาด
ค่าสวอปในการซื้อขาย CFD ทองแดงอยู่ที่เท่าไร?
ค่าสวอป (Rollover) คือค่าใช้จ่ายทางการเงินรายวันที่เกิดขึ้นเมื่อถือสถานะ CFD ข้ามคืนเกินหนึ่งวัน ค่าใช้จ่ายนี้ไม่ใช่จำนวนคงที่ แต่จะแตกต่างกันไปตามทิศทางของสถานะ (ซื้อ / ขาย) อัตราดอกเบี้ยอ้างอิง นโยบายของโบรกเกอร์ และเงื่อนไขของสัญญา ควรตรวจสอบค่าสวอปที่แน่นอนจากเอกสารข้อมูลผลิตภัณฑ์อย่างเป็นทางการของโบรกเกอร์ก่อนทำการซื้อขาย
ตัวแปรด้านอุปสงค์-อุปทานที่ควรติดตามในการวิเคราะห์แนวโน้มราคาทองแดง
ในการวิเคราะห์แนวโน้มราคาทองแดงและบริษัทเหมืองแร่ในช่วงปี 2026–2030 มีตัวแปรสำคัญที่ควรติดตามอยู่สามประการ ประการแรก คือความเร็วในการลงทุนด้านโครงข่ายไฟฟ้าและพลังงานหมุนเวียนของจีน รวมถึงการฟื้นตัวของตลาดอสังหาริมทรัพย์ในประเทศ เนื่องจากจีนคิดเป็นสัดส่วนประมาณ 60% ของการบริโภคทองแดงทั่วโลก การเปลี่ยนแปลงเชิงคุณภาพของความต้องการจากจีนจึงเป็นตัวแปรระยะสั้นที่สำคัญที่สุดในการกำหนดทิศทางตลาด ประการที่สอง คือการบรรลุเป้าหมายการผลิตจริงของเหมืองแร่สำคัญ ไม่ว่าจะเป็น Escondida ของ BHP, Oyu Tolgoi ของ Rio Tinto หรือ Grasberg ของ FCX การหยุดชะงักหรือการผลิตเกินเป้าของเหมืองเหล่านี้ล้วนส่งผลโดยตรงต่อสมดุลอุปสงค์-อุปทาน ประการที่สาม คือการลดลงของเกรดแร่และระยะเวลานำในการพัฒนาเหมืองใหม่ ในขณะที่เกรดแร่ของเหมืองที่มีอยู่ลดลงอย่างต่อเนื่อง ข้อจำกัดเชิงโครงสร้างที่ว่าเหมืองใหม่ต้องใช้เวลา 12–18 ปีกว่าจะถึงขั้นการผลิตเชิงพาณิชย์ ยิ่งเพิ่มความเป็นไปได้ของการขาดแคลนอุปทานในช่วงทศวรรษ 2030 หากคุณสนใจตลาดทองแดง การทำความเข้าใจตัวขับเคลื่อนเชิงโครงสร้างและปัจจัยความเสี่ยงเหล่านี้จะเป็นเกณฑ์การตัดสินใจที่มีประโยชน์มากกว่าการยึดติดกับเป้าหมายราคาเฉพาะเจาะจง เมื่อพิจารณาเครื่องมือลงทุน ควรตรวจสอบข้อมูลจำเพาะของสัญญาและโครงสร้างค่าใช้จ่ายของแต่ละผลิตภัณฑ์โดยตรง และสำหรับผลิตภัณฑ์ที่ใช้เลเวอเรจ ควรทำความเข้าใจผ่านบัญชีทดลองให้เพียงพอก่อนเข้าซื้อขายจริง