ราคาทองแดงเศษจะเคลื่อนไหวอย่างไรในช่วงปี 2026–2030? คำถามนี้ไม่อาจตอบได้ด้วยตัวเลขเพียงตัวเดียว เนื่องจากทองแดงเศษไม่ได้ซื้อขายอย่างอิสระบนตลาด London Metal Exchange (LME) หรือ COMEX แต่เป็นวัตถุดิบทุติยภูมิที่ซื้อขายนอกตลาด (OTC) โดยอ้างอิงจากราคาทองแดงปฐมภูมิแล้วหักส่วนลดตามเกรด ดังนั้น การคาดการณ์ราคาทองแดงเศษจึงต้องพิจารณาสองปัจจัยควบคู่กัน ได้แก่ ทิศทางราคาอ้างอิงทองแดงบน LME หรือ COMEX และโครงสร้างอุปสงค์-อุปทานของตลาดเศษโลหะที่ส่งผลต่อส่วนลดแต่ละเกรด บทความนี้รวบรวมการเปรียบเทียบมุมมองจากธนาคารเพื่อการลงทุนชั้นนำและองค์กรระหว่างประเทศ ตัวแปรเชิงโครงสร้างด้านความต้องการจากการเปลี่ยนผ่านพลังงาน ยานยนต์ไฟฟ้า (EV) และดาต้าเซ็นเตอร์ AI ความเสี่ยงด้านอุปทาน รวมถึงสถานการณ์จำลองทั้งแบบมองบวก แบบฐาน และแบบมองลบอย่างสมดุล
สรุปประเด็นสำคัญ
- ราคาทองแดงเศษคำนวณจากราคาทองแดงปฐมภูมิบน LME หรือ COMEX โดยหักส่วนลดตามเกรด และไม่มีราคาอ้างอิงจากตลาดกลางที่เป็นอิสระ
- การคาดการณ์ราคาอ้างอิง LME ทองแดงปี 2026 จากสถาบันต่าง ๆ มีช่วงกว้างตั้งแต่ประมาณ $9,800/t ของธนาคารโลก (มุมมองอนุรักษ์นิยม) ไปจนถึง $15,000/t ของ Citigroup (มุมมองเชิงบวก) ความแตกต่างนี้เกิดจากการใช้ราคาอ้างอิงและช่วงเวลาประกาศที่ต่างกัน
- ยานยนต์ไฟฟ้า (EV) ดาต้าเซ็นเตอร์ AI และการลงทุนโครงข่ายพลังงานหมุนเวียน ล้วนเป็นตัวแปรเชิงโครงสร้างสำคัญที่จะผลักดันความต้องการทองแดงให้เพิ่มขึ้นอย่างต่อเนื่องจนถึงปี 2030
- การคาดการณ์จากสถาบันที่น่าเชื่อถือสำหรับช่วงปี 2028–2030 มีจำกัด โดยมีเพียง Goldman Sachs (โมเดลเดือนพฤศจิกายน 2025) และ Jefferies เท่านั้นที่ให้ตัวเลขที่เป็นรูปธรรม
- นักลงทุนรายย่อยไม่สามารถซื้อขายทองแดงเศษโดยตรงในฐานะสินทรัพย์ทางการเงิน แต่สามารถรับความเสี่ยงต่อการเคลื่อนไหวของราคาทองแดงปฐมภูมิได้ทางอ้อมผ่าน CFD หรือสัญญาซื้อขายล่วงหน้าทองแดง
ทองแดงเศษคืออะไร? ทำความเข้าใจความสัมพันธ์กับราคาอ้างอิง
ราคาทองแดง LME และ COMEX กับส่วนลดทองแดงเศษ
การทำความเข้าใจราคาทองแดงเศษต้องเริ่มจากความสัมพันธ์กับราคาทองแดงปฐมภูมิ ราคาทองแดงสปอตและราคาล่วงหน้า 3 เดือนของ London Metal Exchange (LME) ถือเป็นราคาอ้างอิงหลักของการซื้อขายทองแดงทั่วโลก โดยแสดงในหน่วย USD/t (ดอลลาร์สหรัฐต่อตัน) ทั้งนี้ ราคาสปอตและราคาล่วงหน้า 3 เดือนของ LME เป็นคนละแนวคิดและไม่ควรนำมาใช้แทนกัน สำหรับตลาดสหรัฐอเมริกา สัญญาซื้อขายล่วงหน้า COMEX HG (หน่วย USD/ ปอนด์ สัญญาละ 25,000 ปอนด์) ทำหน้าที่เป็นราคาอ้างอิงแยกต่างหาก กรณีที่ส่วนต่างระหว่าง COMEX และ LME เคยถ่างกว้างถึงระดับ 30% ในช่วงต้นปี 2026 อันเป็นผลจากนโยบายภาษีนำเข้าทองแดงของสหรัฐฯ (CME Group, 2026) แสดงให้เห็นว่าราคาอ้างอิงทั้งสองอาจสะท้อนระดับราคาที่แตกต่างกันได้อย่างมีนัยสำคัญ ด้วยเหตุนี้ การตรวจสอบว่าสถาบันแต่ละแห่งใช้ราคาอ้างอิงใดในการคาดการณ์จึงมีความสำคัญอย่างยิ่ง
ราคาทองแดงเศษได้รับอิทธิพลไม่เพียงจากส่วนลดตามเกรด แต่ยังขึ้นอยู่กับราคาตลาดของทองแดงบริสุทธิ์ที่เป็นฐานอีกด้วย สำหรับแนวโน้มระยะกลางถึงระยะยาวของราคาทองแดงในตลาดโลกและการเปรียบเทียบมุมมองจากสถาบันการเงินชั้นนำ สามารถศึกษาเพิ่มเติมได้จากบทวิเคราะห์แนวโน้มราคาทองแดงปี 2026–2030 และการเปรียบเทียบรายสถาบัน
ทองแดงเศษซื้อขายผ่านช่องทาง OTC โดยหักส่วนลดจากราคาอ้างอิง (ส่วนลดเทียบกับ cathode) ส่วนลดดังกล่าวแปรผันตามเกรดของเศษโลหะ ปริมาณเศษที่หาได้ในตลาด ระดับค่าธรรมเนียมการถลุง (TC/RC) ของโรงถลุง และอำนาจต่อรองของผู้ซื้อ ดังนั้น การคาดการณ์ราคาทองแดงเศษจึงไม่อาจสมบูรณ์ได้ด้วยการพิจารณาราคา LME เพียงอย่างเดียว แต่ต้องวิเคราะห์โครงสร้างอุปสงค์-อุปทานของตลาดเศษโลหะควบคู่กันด้วย
โครงสร้างราคาตามเกรดทองแดงเศษ (Bare Bright, เบอร์ 1, เบอร์ 2)
ทองแดงเศษแบ่งเกรดตามความบริสุทธิ์และระดับการปนเปื้อน โดยแต่ละเกรดซื้อขายในอัตราส่วนหนึ่งเทียบกับราคาสปอต COMEX ตารางด้านล่างแสดงช่วงส่วนลดโดยประมาณ อ้างอิงจากข้อมูล MetalCharts ณ วันที่ 15 ตุลาคม 2026 ตัวเลขเหล่านี้อาจเปลี่ยนแปลงได้ตามสภาวะตลาด และไม่ถือเป็นการรับประกันราคาซื้อขายใด ๆ
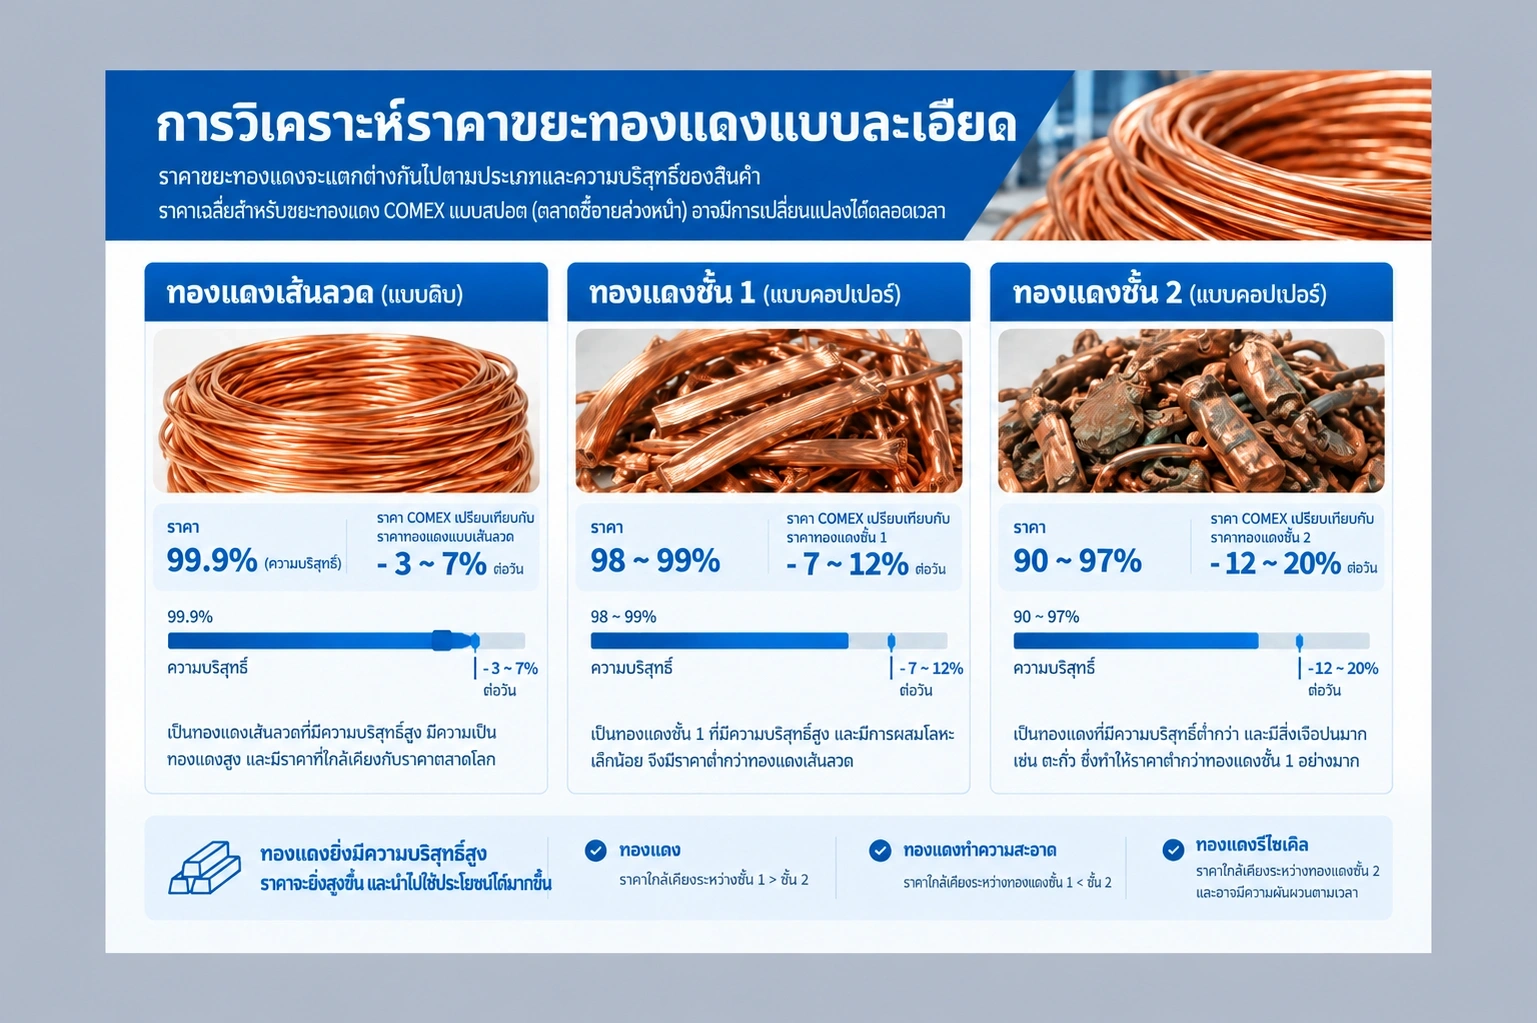
ช่วงส่วนลดที่กว้างเกิดจากปัจจัยหลายอย่างที่ทำงานร่วมกัน ได้แก่ ปริมาณเศษโลหะที่หาได้ อัตราการใช้กำลังการผลิตของโรงถลุง และระดับค่าธรรมเนียมการถลุง (TC/RC) ในปี 2026 TC/RC ที่ปรับตัวเข้าสู่แดนลบกำลังกดดันมาร์จิ้นของโรงถลุง (CME Group, 2026) ซึ่งสร้างแรงจูงใจให้โรงถลุงหันมาใช้เศษโลหะเป็นวัตถุดิบมากขึ้นแทนแร่
สถานการณ์ตลาดทองแดงเศษในปี 2026
ระดับราคาปัจจุบันและแนวโน้มล่าสุด
ตลาดทองแดงในปี 2026 มีการคาดการณ์ราคาที่แตกต่างกันอย่างมีนัยสำคัญระหว่างสถาบัน ซึ่งเกิดจากความแตกต่างของราคาอ้างอิงที่ใช้ (LME เทียบกับ COMEX) ช่วงเวลาที่ประกาศการคาดการณ์ และสมมติฐานของแต่ละสถานการณ์ Goldman Sachs ระบุในบันทึกวิจัยที่เผยแพร่ราวเดือนมิถุนายน 2026 (ซึ่งมีการรายงานอย่างสอดคล้องกันจากแหล่งข้อมูลรองหลายแห่ง) ว่าราคาเป้าหมาย LME ทองแดงสิ้นปี 2026 อยู่ที่ $13,735/t และค่าเฉลี่ยปี 2027 อยู่ที่ $13,800/t Macquarie ปรับเพิ่มค่าเฉลี่ยปี 2026 เป็น $13,165/t (Capital.com, กรกฎาคม 2026) ขณะที่ JP Morgan คาดการณ์ค่าเฉลี่ยปี 2026 ไว้ที่ประมาณ $12,075/t ในทางตรงกันข้าม ธนาคารโลกให้ราคาอ้างอิงปี 2026 ไว้อย่างอนุรักษ์นิยมที่ประมาณ $9,800/t เนื่องจากความแตกต่างระหว่างสถาบันมีขนาดใหญ่เช่นนี้ การยึดตัวเลขใดตัวเลขหนึ่งเป็น "มุมมองของตลาด" จึงไม่เหมาะสม
ความเสี่ยงด้านอุปทานและตัวแปรด้านภาษี
International Copper Study Group (ICSG) ประเมินว่าการขาดแคลนทองแดงบริสุทธิ์ในปี 2026 จะอยู่ที่ประมาณ 150,000 ตัน (CME Group, 2026) การผลิตของ Codelco บริษัทเหมืองแร่แห่งชาติของชิลีที่ยังคงซบเซา ประกอบกับการหยุดชะงักของอุปทานในแหล่งผลิตสำคัญอย่างชิลีและเปรู ทำให้ความไม่สมดุลระหว่างอุปสงค์และอุปทานยังคงดำเนินต่อไป ในขณะเดียวกัน นโยบายภาษีนำเข้าทองแดงของสหรัฐฯ ได้บิดเบือนส่วนต่างระหว่าง COMEX และ LME และส่งผลกระทบต่อกระแสการค้าเศษโลหะทั่วโลก การนำเข้าทองแดงเศษของจีนเพิ่มขึ้น 9.72% เมื่อเทียบกับช่วงเดียวกันของปีก่อนในไตรมาสแรกของปี 2026 (Shanghai Metals Market, เมษายน 2026) ซึ่งยืนยันว่าจีนยังคงเป็นผู้ซื้อหลักในตลาดเศษโลหะโลก
แนวโน้มราคาทองแดงเศษปี 2026–2030: เปรียบเทียบมุมมองรายสถาบัน
มุมมองเชิงบวก (Goldman Sachs, Citi, Jefferies)
ข้อโต้แย้งหลักของมุมมองเชิงบวกคือผลรวมของการขาดแคลนอุปทานเชิงโครงสร้างและความต้องการจากการเปลี่ยนผ่านพลังงาน Citigroup คาดการณ์ ณ เดือนมิถุนายน 2026 ว่าราคาทองแดง LME อาจแตะ $15,000/t ภายใน 12 เดือนข้างหน้า (deVere Group, มิถุนายน 2026) Jefferies ให้ค่าเฉลี่ยปี 2027 ไว้ที่ $14,330/t และคาดว่าราคาจะพีคในช่วงปี 2030–2031 ที่ประมาณ $17,637/t (deVere Group, มิถุนายน 2026) Goldman Sachs ปรับเพิ่มราคาเป้าหมายสิ้นปี 2026 เป็น $13,735/t และค่าเฉลี่ยปี 2027 เป็น $13,800/t ซึ่งสูงกว่าการคาดการณ์ก่อนหน้าที่ประกาศในเดือนธันวาคม 2025 ($12,465/t และ $12,150/t ตามลำดับ) อย่างมีนัยสำคัญ
มุมมองอนุรักษ์นิยม (ธนาคารโลก และบางสถานการณ์ระยะสั้น)
มุมมองอนุรักษ์นิยมก็ไม่ควรมองข้าม ธนาคารโลกคาดการณ์ราคาทองแดงปี 2026 ไว้ที่ประมาณ $9,800/t โดยชี้ว่าภาวะซบเซาของภาคอสังหาริมทรัพย์จีนและความเสี่ยงจากการชะลอตัวของเศรษฐกิจโลกเป็นปัจจัยกดดันหลัก Goldman Sachs เองก็เคยให้ช่วงราคา $10,000–$11,000/t ในการประกาศเมื่อเดือนธันวาคม 2025 ซึ่งแสดงให้เห็นว่าแม้แต่สถาบันเดียวกันก็อาจมีการคาดการณ์ที่เปลี่ยนแปลงได้มากตามช่วงเวลา การใช้วัสดุทดแทนอะลูมิเนียมที่เพิ่มขึ้น การเปิดดำเนินการของโครงการเหมืองแร่ใหม่ และความเสี่ยงด้านโลจิสติกส์ในช่องแคบฮอร์มุซ ล้วนเป็นตัวแปรที่อาจจำกัดการปรับตัวขึ้นของราคา
สรุปการคาดการณ์รายปี (2026, 2027, 2028–2030)
ตารางด้านล่างรวบรวมการคาดการณ์จากสถาบันต่าง ๆ ที่เปิดเผยต่อสาธารณะ โดยแต่ละการคาดการณ์มีความแตกต่างกันในด้านสถาบันผู้เผยแพร่ ช่วงเวลาที่เผยแพร่ ระยะเวลาเป้าหมาย และเกณฑ์อ้างอิง จึงมีข้อจำกัดในการเปรียบเทียบโดยตรง สำหรับช่วงปี 2028–2030 มีเพียง Goldman Sachs (แบบจำลองระยะยาว เดือนพฤศจิกายน 2025) และ Jefferies เท่านั้นที่ให้ตัวเลขคาดการณ์ที่เป็นรูปธรรม ส่วนการคาดการณ์ของสถาบันอื่น ๆ ในช่วงเวลาดังกล่าวยังไม่ปรากฏในข้อมูลที่เปิดเผยในปัจจุบัน
สำหรับปี 2028 ยังไม่มีตัวเลขคาดการณ์ที่เป็นรูปธรรมจากสถาบันที่น่าเชื่อถือที่ได้รับการยืนยันในขณะนี้ แบบจำลองระยะยาวของ Goldman Sachs เดือนพฤศจิกายน 2025 ระบุราคาที่ $12,000/ ตัน ในปี 2029 และ $12,250/ ตัน ในปี 2030 อย่างไรก็ตาม แบบจำลองดังกล่าวเป็นของช่วงก่อนการปรับเพิ่มขึ้นในเดือนมิถุนายน 2026 จึงอาจไม่สอดคล้องกับจุดยืนอย่างเป็นทางการของ Goldman Sachs ในปัจจุบัน การคาดการณ์จุดสูงสุดของ Jefferies ในช่วงปี 2030–2031 ที่ $17,637/ ตัน สะท้อนสถานการณ์เชิงบวก (bull scenario) ดังนั้นควรตระหนักว่าตัวเลขของทั้งสองสถาบันอิงสมมติฐานที่แตกต่างกันอย่างมีนัยสำคัญ
ปัจจัยหลักที่ขับเคลื่อนราคาทองแดงเศษ
ความต้องการจากการใช้ไฟฟ้า รถยนต์ไฟฟ้า (EV) และดาต้าเซ็นเตอร์ AI
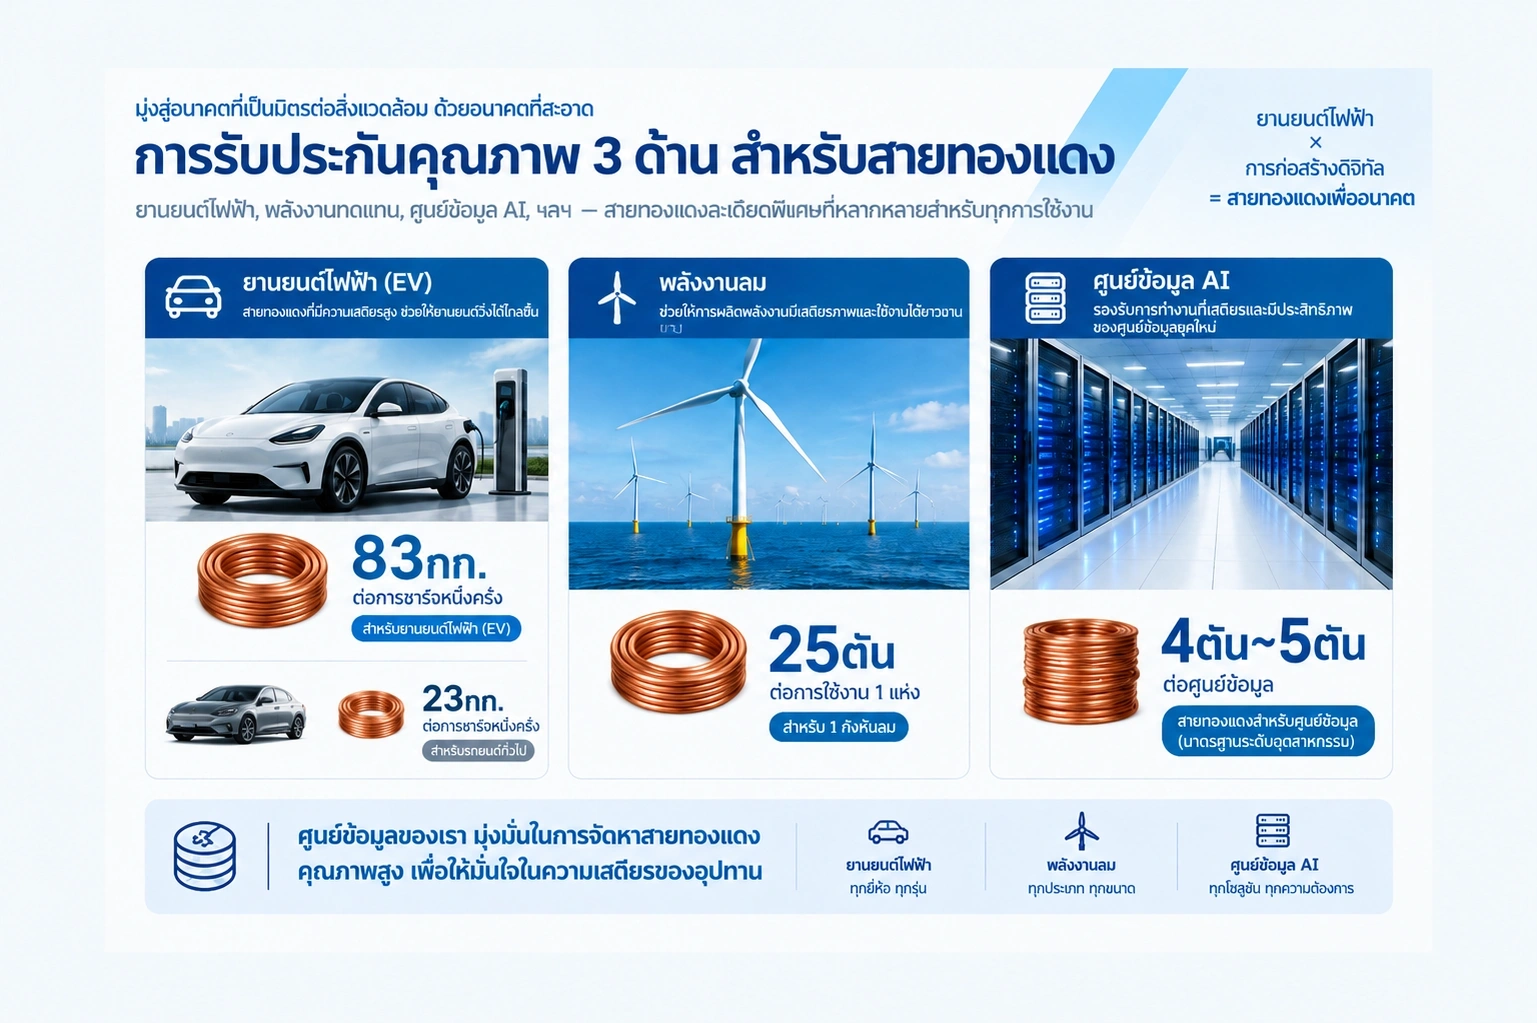
แรงขับเคลื่อนที่ทรงพลังที่สุดที่ผลักดันความต้องการทองแดงในเชิงโครงสร้างคือความต้องการจากการเปลี่ยนผ่านด้านพลังงาน รถยนต์ไฟฟ้า (EV) หนึ่งคันใช้ทองแดงประมาณ 83 กิโลกรัม ซึ่งมากกว่ารถยนต์สันดาปภายใน (ประมาณ 23 กิโลกรัม) ถึงราว 3.6 เท่า (GM Insights, เข้าถึงปี 2026) กังหันลมนอกชายฝั่งหนึ่งตัวต้องการทองแดงประมาณ 25 ตัน ขณะที่ดาต้าเซ็นเตอร์ AI ขนาดใหญ่แห่งหนึ่งใช้ทองแดงถึง 40,000–50,000 ตัน (CME Group, 2026) S&P Global คาดการณ์ว่าความต้องการทองแดงจะเพิ่มขึ้น 50% ภายในปี 2040 แตะระดับ 42 ล้านเมตริกตัน การลงทุนปรับปรุงโครงข่ายไฟฟ้าของจีนคาดว่าจะคิดเป็นสัดส่วนมากกว่า 60% ของการเติบโตของความต้องการทองแดงในจีนจนถึงปี 2030 (CME Group, 2026) ความต้องการจากการใช้ไฟฟ้าเหล่านี้ส่งแรงกดดันด้านความต้องการโดยตรงต่อตลาดทองแดงเศษ ไม่ใช่เพียงแค่ทองแดงปฐมภูมิเท่านั้น
ข้อจำกัดด้านอุปทานจากเหมืองแร่และการเติบโตของตลาดรีไซเคิล
ในด้านอุปทาน การเพิ่มกำลังการผลิตจากเหมืองแร่ยังคงตามไม่ทันอัตราการเติบโตของความต้องการ ซึ่งเป็นข้อจำกัดเชิงโครงสร้างที่ยังคงดำเนินต่อไป ในสถานการณ์นี้ บทบาทของทองแดงเศษและทองแดงรีไซเคิล (ทองแดงทุติยภูมิ) จึงมีความสำคัญมากขึ้น ในที่นี้ควรแยกแยะคำศัพท์ให้ชัดเจน ทองแดงเศษ คือวัตถุดิบที่ป้อนเข้าสู่กระบวนการรีไซเคิล ส่วน ทองแดงรีไซเคิล (ทองแดงทุติยภูมิ) คือผลผลิตขั้นสุดท้ายที่ได้จากการถลุงเศษทองแดง ทั้งสองแนวคิดนี้ไม่ใช่สิ่งเดียวกัน สำนักงานพลังงานระหว่างประเทศ (IEA) คาดการณ์ว่าปริมาณทองแดงเศษที่หาได้จะเพิ่มขึ้นสู่ระดับประมาณ 19 ล้านตันภายในปี 2030 (Planet Brief, กันยายน 2026) อย่างไรก็ตาม ก่อนปี 2030 ทองแดงเศษจากการทิ้งรถยนต์ไฟฟ้าที่หมดอายุการใช้งานยังไม่เข้าสู่ตลาดในปริมาณที่มีนัยสำคัญ ซึ่งถือเป็นข้อจำกัดเชิงโครงสร้างที่สำคัญ วัฏจักรการทำเหมืองในเมือง (urban mining) ที่ผลิตภัณฑ์ซึ่งติดตั้งไว้หลายสิบปีก่อนกำลังหมดอายุการใช้งานและถูกนำกลับมาเป็นเศษโลหะนั้นกำลังเริ่มเป็นรูปเป็นร่าง แต่ความเร็วของกระบวนการนี้ยังไม่เพียงพอที่จะชดเชยการเติบโตของความต้องการได้อย่างสมบูรณ์ สหภาพยุโรปได้เข้มงวดกฎระเบียบการขนส่งของเสียในเดือนพฤษภาคม 2026 ซึ่งส่งผลกระทบต่อกระแสการค้าทองแดงเศษด้วย (Mordor Intelligence, 2026)
ทองแดงรีไซเคิลสามารถบรรเทาภาระการพัฒนาเหมืองแร่ใหม่ได้บางส่วน แต่ควรทำความเข้าใจแยกจากสมดุลอุปสงค์-อุปทานของตลาดทองแดงถลุงโดยรวม ผลกระทบของอุปทานวัตถุดิบรีไซเคิลต่อตลาดโลกได้รับการวิเคราะห์อย่างละเอียดในส่วนการวิเคราะห์แนวโน้มอุปสงค์-อุปทานทองแดงและการเปลี่ยนแปลงสมดุลระยะกลางถึงระยะยาว
ความต้องการของจีนและความเสี่ยงจากภาษีศุลกากรของสหรัฐฯ
จีนเป็นประเทศที่มีความต้องการทองแดงสูงที่สุดในโลก คิดเป็นสัดส่วนมากกว่าครึ่งหนึ่งของการบริโภคทองแดงทั่วโลก หากภาวะซบเซาในภาคอสังหาริมทรัพย์ของจีนยืดเยื้อต่อไป การเติบโตของความต้องการทองแดงอาจชะลอตัวลง ซึ่งจะส่งแรงกดดันด้านขาลงต่อราคาทองแดงเศษด้วย ในทางกลับกัน การนำเข้าทองแดงเศษของจีนในไตรมาสแรกของปี 2026 เพิ่มขึ้น 9.72% เมื่อเทียบกับช่วงเดียวกันของปีก่อน (SMM, เมษายน 2026) โดยได้รับแรงหนุนจากการลงทุนโครงข่ายไฟฟ้าและความต้องการจากภาคการผลิต ตัวแปรด้านภาษีศุลกากรของสหรัฐฯ อาจบิดเบือนส่วนต่างราคา COMEX-LME และรบกวนกระแสการค้าทองแดงเศษทั่วโลก ยิ่งความไม่แน่นอนของนโยบายภาษีศุลกากรสูงขึ้น ความแตกต่างระหว่างการคาดการณ์ของแต่ละสถาบันก็มีแนวโน้มกว้างขึ้นตามไปด้วย
การคาดการณ์ราคาตามสถานการณ์ (แง่ดี / ฐาน / แง่ร้าย)
ตารางด้านล่างเป็น สถานการณ์ตัวอย่างเพื่อการศึกษา เท่านั้น ไม่ใช่การคาดการณ์อย่างเป็นทางการของสถาบันใด และไม่ได้คาดการณ์หรือรับประกันราคาที่แท้จริง ราคาทองแดงเศษคำนวณจากราคาอ้างอิง LME โดยหักส่วนลดตามเกรด ช่วงราคาเศษด้านล่างเป็นตัวอย่างที่ใช้สมมติฐานส่วนลดประมาณ 80–90% เทียบกับ Bare Bright
สถานการณ์นี้เป็นกรอบการศึกษาเพื่อช่วยให้ผู้อ่านเข้าใจความเป็นไปได้ที่หลากหลาย ตลาดจริงมีตัวแปรหลายปัจจัยที่ทำงานพร้อมกัน และไม่มีสถานการณ์ใดที่จะเกิดขึ้นอย่างแน่นอน
วิธีการซื้อขายเพื่อรับความเสี่ยงต่อราคาทองแดง (เพื่อการศึกษา)
การเปรียบเทียบสัญญาซื้อขายล่วงหน้า CFD ETF และหุ้นเหมืองแร่
นักลงทุนรายย่อยไม่สามารถซื้อขายทองแดงเศษโดยตรงในฐานะตราสารทางการเงินได้ ทองแดงเศษเป็นสินค้าโภคภัณฑ์ทางกายภาพที่ซื้อขายผ่านสัญญา OTC ระหว่างโรงถลุง ผู้รีไซเคิล และผู้ใช้ในภาคอุตสาหกรรม หากต้องการรับความเสี่ยงทางการเงินต่อความผันผวนของราคาทองแดง สามารถใช้เครื่องมือดังต่อไปนี้
CFD ทองแดงติดตามราคาทองแดงปฐมภูมิ (อ้างอิง LME หรือ COMEX) และไม่ได้ติดตามราคาทองแดงเศษแต่ละเกรดโดยตรง ควรทำความเข้าใจประเด็นนี้ให้ชัดเจนก่อนเข้าซื้อขาย M4Markets เป็นโบรกเกอร์ CFD ที่อยู่ภายใต้การกำกับดูแลระดับสากลและให้บริการผลิตภัณฑ์โลหะและสินค้าโภคภัณฑ์ อย่างไรก็ตาม รหัสสินค้า สเปรด อัตราเลเวอเรจ และเงื่อนไขสวอปของ CFD ทองแดงยังไม่ได้รับการยืนยันจากเอกสารผลิตภัณฑ์อย่างเป็นทางการในปัจจุบัน หากพิจารณาเข้าซื้อขาย กรุณาตรวจสอบเงื่อนไขล่าสุดโดยตรงจากหน้าผลิตภัณฑ์อย่างเป็นทางการของ M4Markets
ทำความเข้าใจต้นทุนและความเสี่ยงในการซื้อขาย CFD
การทำความเข้าใจรายการต้นทุนหลักที่เกิดขึ้นในการซื้อขาย CFD ทองแดงเป็นสิ่งสำคัญ สเปรด (spread) คือส่วนต่างระหว่างราคาซื้อและราคาขาย ซึ่งเป็นต้นทุนที่เกิดขึ้นทันทีเมื่อเปิดสถานะ และเป็นคนละส่วนกับค่าคอมมิชชัน (commission) ดอกเบี้ยข้ามคืน (สวอป) คือต้นทุนการจัดหาเงินทุนที่เกิดขึ้นเมื่อถือสถานะข้ามวัน โดยอาจได้รับเครดิตหรือถูกหักขึ้นอยู่กับทิศทางและประเภทสินค้า มาร์จิน (margin) คือหลักประกันที่ต้องวางเพื่อรักษาสถานะ ไม่ใช่ค่าธรรมเนียม เลเวอเรจช่วยให้สามารถเปิดสถานะมูลค่าตามสัญญาขนาดใหญ่ด้วยมาร์จินที่น้อยกว่า แต่ขาดทุนก็ขยายในสัดส่วนเดียวกัน คำสั่ง Stop-loss เป็นเครื่องมือบริหารความเสี่ยง แต่อาจไม่ถูกดำเนินการที่ราคาที่ตั้งไว้อย่างแม่นยำหากตลาดเกิด gap
คำเตือนความเสี่ยง: การซื้อขายสัญญาซื้อขายส่วนต่าง (CFD) เป็นตราสารทางการเงินที่ซับซ้อนและมีความเสี่ยงสูง เลเวอเรจสามารถขยายทั้งกำไรและขาดทุน และคุณอาจสูญเสียเงินลงทุนทั้งหมดขึ้นอยู่กับสภาวะตลาด ก่อนเริ่มซื้อขาย ควรทำความเข้าใจโครงสร้างผลิตภัณฑ์และต้นทุนอย่างถ่องแท้ และฝึกซ้อมในบัญชีทดลองก่อน
ความเสี่ยงที่นักลงทุนควรระวัง
เมื่อนำการคาดการณ์ราคาทองแดงเศษไปใช้ ควรพิจารณาปัจจัยความเสี่ยงต่อไปนี้อย่างรอบด้าน
- ความเสี่ยงด้านความต้องการของจีน: หากภาวะซบเซาในภาคอสังหาริมทรัพย์ของจีนรุนแรงขึ้นหรือการฟื้นตัวทางเศรษฐกิจล่าช้ากว่าคาด การเติบโตของความต้องการทองแดงอาจชะลอตัวมากกว่าที่คาดการณ์ไว้
- ความไม่แน่นอนด้านภาษีศุลกากรของสหรัฐฯ: หากส่วนต่างราคา COMEX-LME บิดเบือนต่อเนื่อง กระแสการค้าทองแดงเศษทั่วโลกจะถูกรบกวนและความสามารถในการคาดการณ์ราคาจะลดลง
- การเพิ่มขึ้นของอุปทานจากเหมืองแร่: หากโครงการเหมืองแร่ใหม่เริ่มดำเนินการได้เร็วกว่าที่คาด ขนาดของการขาดแคลนอุปทานอาจลดลง
- การทดแทนด้วยอะลูมิเนียม: แนวโน้มการใช้อะลูมิเนียมแทนทองแดงในบางสาขา เช่น สายไฟและเครื่องแลกเปลี่ยนความร้อน อาจขยายตัวมากขึ้น
- ภาวะเศรษฐกิจถดถอยทั่วโลก: ภาวะถดถอยในวงกว้างอาจทำให้ความต้องการในภาคอุตสาหกรรมโดยรวมหดตัว และส่งแรงกดดันด้านขาลงต่อราคาทองแดง
- ความเสี่ยงด้านโลจิสติกส์: การหยุดชะงักของเส้นทางโลจิสติกส์สำคัญ เช่น ช่องแคบฮอร์มุซ อาจเพิ่มความผันผวนของราคาในระยะสั้น
- ความไม่แน่นอนของการคาดการณ์: การคาดการณ์ของสถาบันสำหรับช่วงปี 2028–2030 มีจำนวนจำกัดมาก และตัวเลขที่เปิดเผยในปัจจุบันเป็นผลลัพธ์จากแบบจำลองที่อิงสมมติฐานเฉพาะ ยิ่งการคาดการณ์ระยะยาวมากเท่าใด ความไม่แน่นอนก็ยิ่งสูงขึ้นตามไปด้วย
คำถามที่พบบ่อย
ราคาทองแดงเศษต่างจากราคาทองแดง LME อย่างไร?
ราคาทองแดงสปอตของ LME คือราคาอ้างอิงระดับสากลสำหรับทองแดงแคโทดอิเล็กโทรไลต์ที่ผ่านการกลั่นแล้ว ส่วนทองแดงเศษจะซื้อขายผ่านตลาด OTC โดยอิงจากราคาอ้างอิงดังกล่าวหักด้วยส่วนลดตามเกรด และไม่มีราคาอ้างอิงจากตลาดซื้อขายอิสระ ดังนั้น การวิเคราะห์แนวโน้มราคาทองแดงเศษจึงต้องพิจารณาทั้งแนวโน้มราคา LME และการเปลี่ยนแปลงของส่วนลดทองแดงเศษควบคู่กัน
เหตุใดการคาดการณ์ราคาทองแดงเศษในช่วงปี 2028–2030 จึงมีความไม่แน่นอนสูง?
สถาบันที่เปิดเผยตัวเลขเฉพาะเจาะจงสำหรับช่วงเวลาดังกล่าวมีเพียง Goldman Sachs (แบบจำลองระยะยาว เดือนพฤศจิกายน 2025: $12,000/ ตัน ในปี 2029 และ $12,250/ ตัน ในปี 2030) และ Jefferies (จุดสูงสุดในช่วงปี 2030–2031 ที่ประมาณ $17,637/ ตัน) เท่านั้น ตัวเลขของทั้งสองสถาบันมีความแตกต่างกันอย่างมีนัยสำคัญ และแต่ละแห่งอิงสมมติฐานและสถานการณ์จำลองที่แตกต่างกัน สำหรับสถาบันอื่น ๆ ยังไม่พบการคาดการณ์ในช่วงเวลาดังกล่าวจากข้อมูลที่เปิดเผยในปัจจุบัน และค่าประมาณที่ได้จากแบบจำลองตลาดไม่ควรนำมาเทียบเท่ากับการคาดการณ์ของสถาบัน
นักลงทุนรายย่อยสามารถลงทุนในทองแดงเศษโดยตรงได้หรือไม่?
ไม่ได้ ทองแดงเศษเป็นสินค้าโภคภัณฑ์ทางกายภาพ ซึ่งนักลงทุนรายย่อยไม่สามารถซื้อขายได้โดยตรงในรูปแบบตราสารทางการเงิน หากต้องการรับความเสี่ยงจากการเคลื่อนไหวของราคาทองแดง สามารถใช้เครื่องมือต่าง ๆ ได้แก่ สัญญาซื้อขายล่วงหน้า COMEX HG, CFD ทองแดง, ETF ทองแดง หรือหุ้นบริษัทเหมืองแร่ ทั้งนี้ CFD ทองแดงจะติดตามราคาทองแดงขั้นต้น และไม่ได้สะท้อนราคาทองแดงเศษแต่ละเกรดโดยตรง
เหตุใดการคาดการณ์ราคาทองแดงของแต่ละสถาบันจึงแตกต่างกันมาก?
ความแตกต่างระหว่างการคาดการณ์ของแต่ละสถาบันมาจากปัจจัยหลักสามประการ ได้แก่ ประการแรก ความแตกต่างของเกณฑ์อ้างอิง (LME เทียบกับ COMEX) ประการที่สอง ความแตกต่างของช่วงเวลาที่เผยแพร่การคาดการณ์และกรอบเวลาเป้าหมาย (ราคาเป้าหมายสิ้นปี เทียบกับค่าเฉลี่ยรายปี) และประการที่สาม ความแตกต่างของสมมติฐานเกี่ยวกับตัวแปรสำคัญ เช่น อุปสงค์จากจีน อุปทานจากเหมืองแร่ และนโยบายภาษีศุลกากร ด้วยเหตุนี้ การนำตัวเลขคาดการณ์จากหลายสถาบันมาเฉลี่ยอย่างง่ายแล้วนำเสนอเป็น "ฉันทามติ" จึงไม่ใช่วิธีที่เหมาะสม
TC/RC ติดลบมีความหมายอย่างไรต่อตลาดทองแดงเศษ?
ค่าธรรมเนียมการถลุงและการกลั่น (TC/RC) คือค่าตอบแทนที่โรงถลุงได้รับจากบริษัทเหมืองแร่สำหรับการแปรรูปแร่ทองแดงเข้มข้น การที่ TC/RC ปรับตัวเป็นลบหมายความว่าโรงถลุงไม่สามารถทำกำไรจากการแปรรูปแร่เข้มข้นได้ ในกรณีนี้ โรงถลุงจะมีแรงจูงใจในการเพิ่มสัดส่วนการใช้ทองแดงเศษเป็นวัตถุดิบแทนแร่เข้มข้น ซึ่งอาจเป็นปัจจัยสนับสนุนอุปสงค์ทองแดงเศษได้
ตัวแปรด้านอุปสงค์และอุปทานที่ควรติดตามในการคาดการณ์ราคาทองแดงเศษ
ในการตีความแนวโน้มราคาทองแดงเศษช่วงปี 2026–2030 สิ่งสำคัญที่สุดไม่ใช่ตัวเลขเดียว แต่คือการทำความเข้าใจทิศทางของโครงสร้างอุปสงค์-อุปทาน และขอบเขตของความไม่แน่นอน ปัจจัยสนับสนุนแนวโน้มขาขึ้น ได้แก่ การเติบโตเชิงโครงสร้างของอุปสงค์จากยานยนต์ไฟฟ้า (EV), AI และพลังงานหมุนเวียน ข้อจำกัดด้านอุปทานจากเหมืองแร่ และอุปสงค์ทองแดงเศษที่เพิ่มขึ้นจาก TC/RC ที่ติดลบ ส่วนปัจจัยที่อาจกดดันราคา ได้แก่ ภาวะซบเซาของภาคอสังหาริมทรัพย์จีน ความไม่แน่นอนด้านภาษีศุลกากร การทดแทนด้วยอะลูมิเนียม และความเป็นไปได้ที่เหมืองแร่ใหม่จะเริ่มดำเนินการ สำหรับช่วงปี 2028–2030 การคาดการณ์จากสถาบันที่น่าเชื่อถือมีอยู่อย่างจำกัดมาก ดังนั้น การทำความเข้าใจทิศทางในช่วงเวลาดังกล่าวผ่านปัจจัยขับเคลื่อนเชิงโครงสร้างและการวิเคราะห์สถานการณ์จำลองจึงเป็นแนวทางที่สมเหตุสมผลกว่า สำหรับนักเทรดที่พิจารณาการรับความเสี่ยงจากราคาทองแดง ควรศึกษาโครงสร้างต้นทุนที่เฉพาะเจาะจงของ CFD หรือสัญญาซื้อขายล่วงหน้า ได้แก่ ค่าสเปรด ดอกเบี้ยค้างคืน และข้อกำหนดด้านมาร์จิน ก่อนเริ่มทำการซื้อขาย รวมถึงควรทำความเข้าใจโครงสร้างของผลิตภัณฑ์ผ่านบัญชีทดลองก่อนลงทุนจริง ทั้งนี้ ขอแนะนำให้ตรวจสอบเงื่อนไขผลิตภัณฑ์ที่เฉพาะเจาะจงของโบรกเกอร์ทุกราย รวมถึง M4Markets โดยตรงจากเอกสารทางการ