ตลาดทองแดงในช่วงปี 2026 ถึง 2030 ไม่อาจนิยามได้ง่ายๆ ว่าเป็น 'การขาดแคลน' หรือ 'อุปทานส่วนเกิน' เพียงอย่างใดอย่างหนึ่ง ตามการคาดการณ์ล่าสุดของกลุ่มศึกษาทองแดงระหว่างประเทศ (ICSG) ที่เผยแพร่ในเดือนตุลาคม 2026 คาดว่าตลาดทองแดงกลั่นจะมีอุปทานส่วนเกินในปี 2026–2027 ในขณะที่ S&P Global วิเคราะห์ว่าอุปสงค์อาจเพิ่มขึ้นถึง 50% ภายในปี 2040 ซึ่งจะทำให้การขาดแคลนเชิงโครงสร้างทวีความรุนแรงขึ้น การที่แนวโน้มทั้งสองนี้ดำรงอยู่พร้อมกันคือประเด็นสำคัญของตลาดทองแดงในปัจจุบัน บทความนี้จะแยกแยะแนวโน้มอุปสงค์-อุปทานระยะสั้น ระยะกลาง และระยะยาวตามแต่ละสถาบัน พร้อมนำเสนอวิธีการลงทุนในทองแดงและความเสี่ยงหลักที่ควรทราบ
สรุปประเด็นสำคัญ
- อ้างอิงจากการคาดการณ์ของ ICSG เดือนตุลาคม 2026 ตลาดทองแดงกลั่นคาดว่าจะมีอุปทานส่วนเกินประมาณ 104,000 ตันในปี 2026 และประมาณ 368,000 ตันในปี 2027 ซึ่งพลิกกลับจากการคาดการณ์ 'การขาดแคลน' เมื่อเพียงหนึ่งปีก่อนอย่างสิ้นเชิง
- ปัจจัยหลักที่ก่อให้เกิดอุปทานส่วนเกินระยะสั้น ได้แก่ การเพิ่มขึ้นของการกลั่นทุติยภูมิจากเศษทองแดง การเปิดดำเนินการของโรงถลุงแห่งใหม่ในอินโดนีเซียและอินเดีย รวมถึงความแตกต่างระหว่างอุปสงค์ที่ปรากฏ (apparent demand) กับการบริโภคจริงของจีน
- การคาดการณ์ราคารายปีอย่างเป็นทางการจากสถาบันต่างๆ สำหรับช่วงกลางปี 2028–2030 ยังมีอยู่น้อยมาก S&P Global คาดว่าการผลิตจากเหมืองจะแตะจุดสูงสุดราวปี 2030 แล้วเริ่มลดลง ซึ่งนับจากจุดนั้นแรงกดดันจากการขาดแคลนเชิงโครงสร้างอาจทวีความรุนแรงขึ้น
- การคาดการณ์ราคาจากสถาบันชั้นนำอย่าง Goldman Sachs, JPMorgan และ BofA มีเงื่อนไขด้านเวลาและสถานการณ์ที่แตกต่างกัน จึงควรระมัดระวังในการเปรียบเทียบโดยตรง
- เครื่องมือลงทุนในทองแดง ไม่ว่าจะเป็น ETF, สัญญาซื้อขายล่วงหน้า (Futures), การซื้อขายส่วนต่าง (CFD) หรือหุ้นเหมืองแร่ ต่างมีโครงสร้างต้นทุนและความเสี่ยงที่แตกต่างกัน โดยผลิตภัณฑ์ที่ใช้เลเวอเรจมีความเสี่ยงต่อการสูญเสียเงินต้น
ภาพรวมตลาดทองแดง — จาก 'เทอร์โมมิเตอร์เศรษฐกิจ' สู่ 'ทรัพยากรเชิงยุทธศาสตร์'
เหตุใดทองแดงจึงถูกเรียกว่าตัวชี้วัดเศรษฐกิจโลก
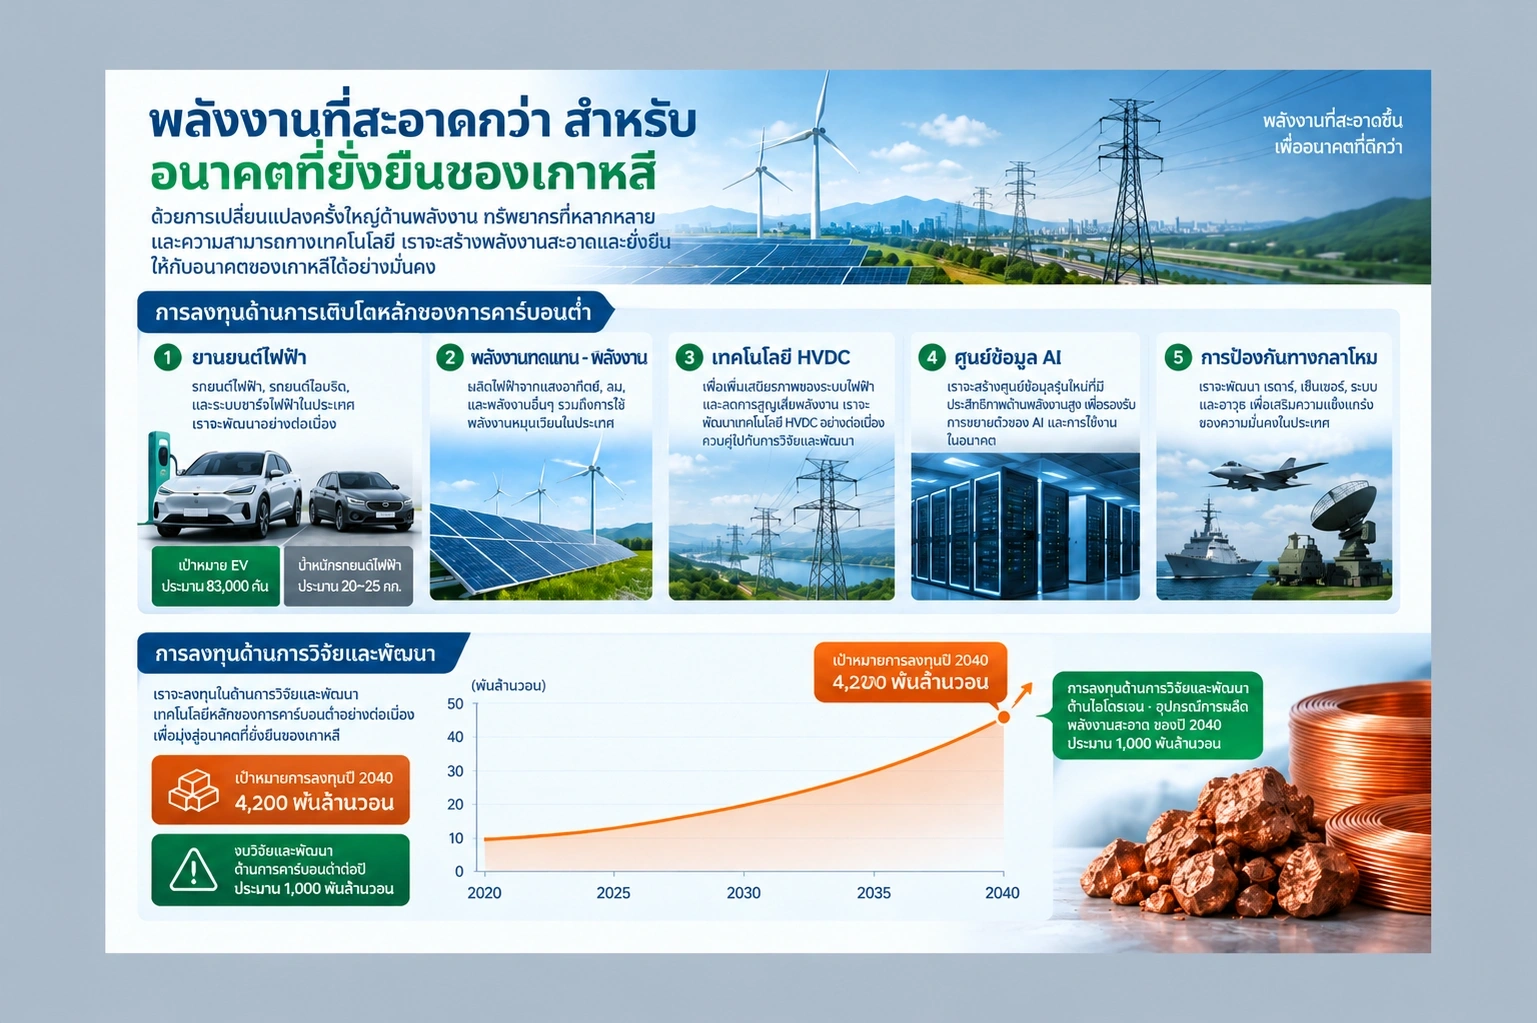
ทองแดงมีสภาพนำไฟฟ้าสูงเป็นพิเศษ จึงถูกนำไปใช้ในแทบทุกอุตสาหกรรม ทั้งการก่อสร้าง โครงข่ายไฟฟ้า เครื่องใช้ไฟฟ้า เครื่องจักร และการขนส่ง ด้วยคุณสมบัติที่อุปสงค์เพิ่มขึ้นในช่วงเศรษฐกิจขยายตัวและลดลงในช่วงถดถอย ทองแดงจึงได้รับฉายาว่า 'Dr. Copper' และทำหน้าที่เป็นตัวชี้วัดสภาพเศรษฐกิจโลกมาอย่างยาวนาน ในช่วงไม่กี่ปีที่ผ่านมา ทองแดงได้กลายเป็นวัสดุสำคัญในการเปลี่ยนผ่านด้านพลังงาน (energy transition) ส่งผลให้สถานะของทองแดงในฐานะทรัพยากรเชิงยุทธศาสตร์เพิ่มสูงขึ้น รถยนต์ไฟฟ้า (EV) หนึ่งคันใช้ทองแดงมากกว่ารถยนต์สันดาปภายใน (ICE) ประมาณ 3–4 เท่า (EV ประมาณ 83 กก. เทียบกับ ICE ประมาณ 20–25 กก.) นอกจากนี้ การขยายกำลังการผลิตพลังงานแสงอาทิตย์และพลังงานลม รวมถึงการก่อสร้างโครงข่ายส่งไฟฟ้าแรงสูงพิเศษ (HVDC) ล้วนต้องการทองแดงในปริมาณมหาศาล
แนวโน้มราคาทองแดงในปี 2026
ในช่วงต้นปี 2026 ราคาทองแดงในตลาด London Metal Exchange (LME) ทะลุ 13,000 ดอลลาร์ต่อตัน บันทึกการเพิ่มขึ้นประมาณ 41% เมื่อเทียบกับปี 2025 ซึ่งเป็นผลมาจากความคาดหวังต่ออุปสงค์จากการเปลี่ยนผ่านด้านพลังงานและการขยายตัวของส่วนต่างราคา COMEX-LME อันเนื่องมาจากนโยบายภาษีของสหรัฐฯ ที่ส่งผลกระทบซับซ้อน ทั้งนี้ ควรทราบว่าราคา LME แสดงในหน่วย USD/ ตัน ในขณะที่สัญญาซื้อขายล่วงหน้า HG ของ COMEX ในสหรัฐฯ แสดงในหน่วย USD/ ปอนด์ (lb) ดังนั้นการเปรียบเทียบราคาระหว่างสองตลาดโดยตรงต้องระวังการแปลงหน่วย (1 lb ≈ 0.000454 ตัน) กรณีที่ส่วนต่างราคา COMEX-LME ขยายตัวถึงระดับ 30% ในบางช่วงของปี 2026 อันเนื่องมาจากประเด็นภาษีของสหรัฐฯ เป็นตัวอย่างที่ชัดเจนของความเสี่ยงจากการสับสนระหว่างหน่วยวัด
แนวโน้มอุปสงค์-อุปทานระยะสั้นปี 2026–2027 — อุปทานส่วนเกินหรือการขาดแคลน?
การคาดการณ์ล่าสุดของ ICSG (ตุลาคม 2026): อุปทานส่วนเกินยังคงดำเนินต่อ
ตามการคาดการณ์ล่าสุดที่ ICSG (กลุ่มศึกษาทองแดงระหว่างประเทศ) เผยแพร่ในเดือนตุลาคม 2026 คาดว่าตลาดทองแดงกลั่น (refined copper) จะมีอุปทานส่วนเกินประมาณ 104,000 ตันในปี 2026 และประมาณ 368,000 ตันในปี 2027 การผลิตจากเหมือง (mined copper) คาดว่าจะเติบโต +1.3% ในปี 2026 และ +3.1% ในปี 2027 ขณะที่การผลิตทองแดงกลั่นคาดว่าจะเพิ่มขึ้น +0.4% ในปี 2026 และ +3.4% ในปี 2027 การคาดการณ์นี้ถือเป็นการคาดการณ์อย่างเป็นทางการระยะสั้นที่น่าเชื่อถือที่สุดในปัจจุบัน และมีข้อสรุปตรงกันข้ามกับ 'การขาดแคลนทองแดง' ที่เนื้อหาหลายแหล่งระบุอย่างชัดเจน
เหตุใดการคาดการณ์จึงพลิกกลับภายใน 6 เดือน — บทเรียนเรื่องความไม่แน่นอนของการพยากรณ์
ในเดือนตุลาคม 2025 ICSG คาดการณ์ว่าตลาดทองแดงในปี 2026 จะขาดแคลนประมาณ 150,000 ตัน แต่ในการเผยแพร่เดือนเมษายน 2026 ทิศทางกลับเปลี่ยนเป็นอุปทานส่วนเกินประมาณ 96,000 ตัน และในเดือนตุลาคม 2026 ขนาดของส่วนเกินก็เพิ่มขึ้นอีก กล่าวคือ ภายในเวลาเพียง 6 เดือน ประมาณการสมดุลอุปสงค์-อุปทานพลิกกลับมากกว่า 246,000 ตัน กรณีนี้แสดงให้เห็นอย่างชัดเจนว่าการพยากรณ์ตลาดทองแดงมีความไม่แน่นอนสูงเพียงใด ตัวแปรระยะสั้น เช่น ความแตกต่างระหว่างอุปสงค์ที่ปรากฏ (apparent demand) กับการบริโภคจริงของจีน การปล่อยสำรองยุทธศาสตร์ (SRB) และความผันผวนของอุปทานเศษทองแดง ล้วนส่งผลกระทบอย่างมีนัยสำคัญต่อการประมาณการสมดุลตลาด ดังนั้น ไม่ว่าจะเป็นการคาดการณ์จากสถาบันใด การตรวจสอบวันที่เผยแพร่และเงื่อนไขที่ใช้ประกอบการคาดการณ์จึงเป็นสิ่งสำคัญ
ปัจจัยที่ก่อให้เกิดอุปทานส่วนเกินระยะสั้น
หนึ่งในสาเหตุหลักของอุปทานส่วนเกินในปี 2026–2027 คือการเพิ่มขึ้นของการผลิตทองแดงกลั่นทุติยภูมิ (secondary refined copper) จากเศษทองแดง ตามการคาดการณ์ของ ICSG การผลิตทุติยภูมิในปี 2027 คาดว่าจะเพิ่มขึ้นประมาณ 4.7–5.7% ซึ่งช่วยผ่อนคลายสมดุลตลาด นอกจากนี้ การเปิดดำเนินการของโรงถลุงแห่งใหม่ในอินโดนีเซียและอินเดียยังเพิ่มอุปทานทองแดงกลั่นอีกด้วย แม้ค่าธรรมเนียมการถลุงและการกลั่น (TC/RC: treatment charge/refining charge) จะยังคงติดลบ ซึ่งกดดันความสามารถในการทำกำไรของผู้ถลุง แต่การเปิดดำเนินการของโรงงานใหม่ก็ยังคงเพิ่มอุปทานระยะสั้น
เหตุใดราคาจึงยังสูงแม้มีอุปทานส่วนเกินระยะสั้น
มีหลายปัจจัยที่ทำให้ราคา LME ยังคงอยู่ในระดับสูงแม้ตลาดทองแดงกลั่นจะมีอุปทานส่วนเกิน ประการแรก อุปทานของทองแดงเข้มข้น (copper concentrate) ซึ่งเป็นวัตถุดิบสำหรับทองแดงกลั่นยังคงตึงตัว ประการที่สอง นโยบายภาษีของสหรัฐฯ ทำให้ส่วนต่างราคาระหว่าง COMEX และ LME ขยายตัว ก่อให้เกิดความบิดเบือนในตลาด ประการที่สาม ความคาดหวังระยะยาวของผู้เข้าร่วมตลาดที่คาดการณ์ล่วงหน้าถึงการขาดแคลนเชิงโครงสร้างหลังปี 2028 ส่งผลต่อราคาในปัจจุบัน กล่าวคือ สมดุลอุปสงค์-อุปทานระยะสั้นและราคาสินค้าโภคภัณฑ์ไม่ได้สอดคล้องกันเสมอไป เนื่องจากราคาตอบสนองต่อความคาดหวังในอนาคตและตัวแปรเศรษฐกิจมหภาคด้วย
สมดุลอุปสงค์-อุปทานของตลาดทองแดงกลั่นเพียงอย่างเดียวไม่เพียงพอที่จะอธิบายความเคลื่อนไหวของราคาทองแดงจริงได้ทั้งหมด ผลกระทบของนโยบายภาษีสหรัฐฯ ส่วนต่างราคาระหว่างตลาด และแนวโน้มเศรษฐกิจโลกที่มีต่อตลาดสินค้าโภคภัณฑ์ สามารถทำความเข้าใจได้อย่างครอบคลุมยิ่งขึ้นผ่านการวิเคราะห์แนวโน้มตลาดทองแดงและปัจจัยขับเคลื่อนราคาหลัก
แนวโน้มระยะกลางปี 2028–2030 — จุดเปลี่ยนเชิงโครงสร้าง
จุดสูงสุดของการผลิตจากเหมืองและสิ่งที่จะตามมา
ตามการศึกษาของ S&P Global ที่เผยแพร่ในเดือนมกราคม 2026 การผลิตทองแดงจากเหมืองทั่วโลกอาจแตะจุดสูงสุดราวปี 2030 แล้วเริ่มลดลง หลังจากจุดนั้น การลดลงของกำลังการผลิตจากเหมืองเดิมประกอบกับการพัฒนาเหมืองใหม่ที่ไม่เพียงพออาจทำให้แรงกดดันด้านอุปทานเพิ่มขึ้น อย่างไรก็ตาม การคาดการณ์ราคารายปีอย่างเป็นทางการจากสถาบันที่น่าเชื่อถือสำหรับช่วงปี 2028–2030 ยังมีอยู่น้อยมากในปัจจุบัน ทิศทางของตลาดในช่วงเวลานี้ขึ้นอยู่กับหลายเงื่อนไข ได้แก่ ความเร็วของการเร่งตัวของอุปสงค์จากการเปลี่ยนผ่านด้านพลังงาน การฟื้นตัวของเศรษฐกิจจีน และความคืบหน้าของการพัฒนาเหมืองใหม่ ซึ่งล้วนเป็นสถานการณ์ที่ยังมีความไม่แน่นอนสูง
การเร่งตัวของอุปสงค์จากการเปลี่ยนผ่านด้านพลังงาน
อุปสงค์จากการเปลี่ยนผ่านด้านพลังงานเป็นตัวแปรสำคัญของตลาดทองแดงในช่วงปี 2028–2030 การขยายกำลังการผลิตพลังงานแสงอาทิตย์และพลังงานลม การเร่งการแพร่หลายของรถยนต์ไฟฟ้า (EV) และการก่อสร้างโครงข่ายส่งไฟฟ้าแรงสูงพิเศษ (HVDC) ล้วนเป็นปัจจัยที่ผลักดันอุปสงค์ทองแดงให้เพิ่มขึ้น S&P Global คาดการณ์ว่าอุปสงค์ทองแดงอาจเพิ่มขึ้นประมาณ 50% ภายในปี 2040 แตะระดับ 42 ล้านตัน และการขาดแคลนอาจสูงถึง 10 ล้านตัน การคาดการณ์ระยะยาวนี้มีประโยชน์ในการทำความเข้าใจบริบทเชิงโครงสร้างหลังปี 2030 แต่ไม่ควรนำไปตีความเป็นเป้าหมายราคารายปีสำหรับช่วงปี 2028–2030 อุปสงค์แบบดั้งเดิม (การก่อสร้าง เครื่องจักร เครื่องใช้ไฟฟ้า และการผลิตไฟฟ้า) ยังคาดว่าจะเติบโตประมาณ 2% ต่อปี ซึ่งช่วยสนับสนุนอุปสงค์พื้นฐาน
เวกเตอร์อุปสงค์ใหม่จาก AI และศูนย์ข้อมูล
ความต้องการทองแดงจากศูนย์ข้อมูลที่ขยายตัวตามโครงสร้างพื้นฐาน AI กลายเป็นปัจจัยขับเคลื่อนอุปสงค์ใหม่ที่ได้รับความสนใจอย่างมากในช่วงที่ผ่านมา ศูนย์ข้อมูลระดับ Hyperscale แต่ละแห่งอาจใช้ทองแดงสูงถึง 40,000–50,000 ตัน และคาดว่าความต้องการพลังงานของศูนย์ข้อมูลทั่วโลกจะเพิ่มขึ้นจากประมาณ 100 GW ในปี 2022 เป็นประมาณ 550 GW ในปี 2040 รายงานของ S&P Global ฉบับเดือนมกราคม 2026 ยังระบุว่าอุปสงค์จากภาคอุตสาหกรรมป้องกันประเทศ เช่น ขีปนาวุธ โดรน และอุปกรณ์สงครามอิเล็กทรอนิกส์ ถือเป็นเวกเตอร์อุปสงค์ใหม่เช่นกัน การกระจายตัวของอุปสงค์เหล่านี้ส่งผลให้อุปสงค์ทองแดงมีความไม่ยืดหยุ่น (inelastic demand) มากยิ่งขึ้น
ความเป็นจริงของท่อส่งอุปทาน — เหตุใดเหมืองแร่ใหม่จึงยังขาดแคลน
การพัฒนาเหมืองทองแดงใช้เวลาเฉลี่ยประมาณ 17 ปีนับตั้งแต่การค้นพบจนถึงการผลิต ซึ่งหมายความว่าเหมืองใหม่ที่จะเริ่มผลิตได้ก่อนปี 2030 จะต้องเข้าสู่ขั้นตอนการพัฒนาแล้วในปัจจุบัน ความกังวลร่วมกันของอุตสาหกรรมคือโครงการที่อยู่ในท่อส่งปัจจุบันยังไม่เพียงพอต่อการรองรับอุปสงค์ที่เพิ่มขึ้นจากการเปลี่ยนผ่านด้านพลังงาน หากราคาจูงใจ (incentive price) สำหรับการพัฒนาเหมืองใหม่ไม่อยู่ในระดับสูงเพียงพอ การลงทุนด้านอุปทานอาจล่าช้าออกไป และอาจทำให้การขาดแคลนอุปทานเชิงโครงสร้างหลังปี 2030 รุนแรงยิ่งขึ้น
เนื่องจากปริมาณการผลิตทองแดงกลั่นและการพัฒนาเหมืองใหม่มีกรอบเวลาที่แตกต่างกัน การประเมินแนวโน้มอุปทานระยะยาวจึงควรติดตามความคืบหน้าของโครงการเหมืองสำคัญควบคู่กันไปด้วย รายละเอียดเกี่ยวกับกระบวนการตั้งแต่การสำรวจจนถึงการเริ่มผลิต รวมถึงข้อจำกัดเชิงโครงสร้างของอุปทานจากเหมือง สามารถศึกษาเพิ่มเติมได้ในบทวิเคราะห์แนวโน้มการทำเหมืองทองแดงและตัวแปรการผลิตสำคัญในช่วงปี 2026–2030
ความเสี่ยงหลักด้านอุปทาน — ชิลี เปรู DRC และอินโดนีเซีย
นัยเชิงโครงสร้างของการลดลงของเกรดแร่
การลดลงของเกรดแร่ (ore grade decline) ถือเป็นปัจจัยจำกัดเชิงโครงสร้างที่สำคัญที่สุดของอุปทานทองแดง ในกรณีของชิลี เกรดแร่เฉลี่ยลดลงจากประมาณ 1.2% เหลือ 0.7% ในช่วง 20 ปีที่ผ่านมา เมื่อเกรดแร่ต่ำลง การผลิตทองแดงในปริมาณเท่าเดิมต้องใช้แร่มากขึ้น ส่งผลให้ต้นทุนการผลิตสูงขึ้นและการใช้พลังงานเพิ่มขึ้นตามไปด้วย นี่ไม่ใช่เพียงปัญหาจำนวนเหมืองที่ลดลง แต่เป็นปัญหาเชิงโครงสร้างที่กำลังการผลิตที่แท้จริงของเหมืองที่มีอยู่ค่อย ๆ ลดลงอย่างต่อเนื่อง
สถานการณ์การหยุดชะงักของการผลิตในเหมืองสำคัญ
ชิลีรับผิดชอบอุปทานทองแดงโลกประมาณ 25% โดยมีรัฐวิสาหกิจ Codelco เป็นผู้ผลิตหลัก ส่วนเปรูมีส่วนแบ่งประมาณ 15% เหมือง Grasberg ในอินโดนีเซียและเหมือง Kamoa-Kakula ในสาธารณรัฐประชาธิปไตยคองโก (DRC) ก็มีบทบาทสำคัญในอุปทานโลกเช่นกัน เหมือง Escondida ในชิลีเป็นเหมืองทองแดงแห่งเดียวที่ใหญ่ที่สุดในโลก และการหยุดชะงักของการผลิตที่เหมืองแห่งนี้จะส่งผลกระทบทันทีต่อสมดุลอุปสงค์-อุปทานโลก ปัจจัยที่คุกคามเสถียรภาพของอุปทานในประเทศผู้ผลิตหลัก ได้แก่ ความเสี่ยงทางภูมิรัฐศาสตร์ ข้อพิพาทแรงงาน ปัญหาทรัพยากรน้ำ และการเปลี่ยนแปลงนโยบายของรัฐบาล
ระยะเวลาพัฒนาเหมืองเฉลี่ย 17 ปี — อุปทานปี 2030 ถูกกำหนดไว้แล้ว
ข้อเท็จจริงที่ว่าระยะเวลาพัฒนาเหมืองเฉลี่ยอยู่ที่ประมาณ 17 ปีมีนัยสำคัญอย่างยิ่ง เหมืองที่จะเริ่มผลิตได้ภายในปี 2030 จะต้องเป็นโครงการที่เริ่มสำรวจและพัฒนาก่อนปี 2013 แล้ว แม้ราคาทองแดงที่สูงในปัจจุบันจะจูงใจให้มีการลงทุนใหม่ แต่ผลของการลงทุนนั้นอาจไม่ปรากฏให้เห็นจนกว่าจะถึงปี 2035 เป็นต้นไป ซึ่งหมายความว่าอุปทานในช่วงปี 2028–2030 ถูกกำหนดไว้เป็นส่วนใหญ่แล้ว และหากอุปสงค์เติบโตเร็วกว่าที่คาดการณ์ จุดเปลี่ยนสู่ภาวะขาดแคลนอุปทานอาจเกิดขึ้นเร็วกว่าที่คาด
การเปรียบเทียบประมาณการราคาทองแดงจากสถาบันหลัก (2026–2030)
ตารางด้านล่างเปรียบเทียบประมาณการราคาทองแดงที่แต่ละสถาบันเผยแพร่ไว้ เนื่องจากแต่ละประมาณการมีวันที่เผยแพร่ เงื่อนไขสถานการณ์ และช่วงเวลาที่ครอบคลุมแตกต่างกัน จึงไม่ควรนำมารวมกันหรือตีความเป็น "ฉันทามติ" ราคาทั้งหมดอ้างอิงจาก LME ในหน่วย USD/ ตัน
ปัจจุบันยังไม่มีข้อมูลประมาณการราคาอย่างเป็นทางการรายปีจากสถาบันที่น่าเชื่อถือสำหรับช่วงปี 2028–2030 ช่วงเวลาดังกล่าวมีความไม่แน่นอนสูงและผลลัพธ์อาจแตกต่างกันอย่างมากขึ้นอยู่กับสถานการณ์อุปสงค์และอุปทาน การระบุเป้าหมายราคาที่ชัดเจนสำหรับช่วงนี้จึงยังขาดพื้นฐานที่เพียงพอ
สถานการณ์กระทิง vs. สถานการณ์หมี
สถานการณ์ด้านล่างนี้เป็นการวิเคราะห์เชิงเงื่อนไขเพื่อวัตถุประสงค์ทางการศึกษา ไม่ใช่ประมาณการราคาของสถาบันใดสถาบันหนึ่ง ผลลัพธ์ที่เกิดขึ้นจริงในตลาดขึ้นอยู่กับตัวแปรหลายปัจจัยประกอบกัน
สถานการณ์กระทิง — เงื่อนไขใดที่อาจทำให้ราคาปรับตัวสูงขึ้นอย่างมีนัยสำคัญ
- หากการลงทุนด้านการเปลี่ยนผ่านพลังงานขยายตัวเร็วกว่าที่คาด ส่งผลให้อุปสงค์ทองแดงจากรถยนต์ไฟฟ้าและพลังงานหมุนเวียนเพิ่มขึ้นอย่างรวดเร็ว
- หากเกิดการหยุดชะงักของการผลิตขนาดใหญ่ในประเทศผู้ผลิตหลักอย่างชิลีและเปรู เช่น การนัดหยุดงาน ภัยธรรมชาติ หรือการเปลี่ยนแปลงนโยบาย
- หากมาตรการกระตุ้นเศรษฐกิจของจีนเกิดผล ทำให้อุปสงค์ในภาคก่อสร้างและภาคการผลิตฟื้นตัว
- หากค่าเงินดอลลาร์สหรัฐอ่อนค่าลงอย่างต่อเนื่อง สร้างแรงกดดันให้ราคาสินค้าโภคภัณฑ์ที่กำหนดราคาเป็นดอลลาร์ปรับตัวสูงขึ้น
- หากความล่าช้าในการพัฒนาเหมืองใหม่รุนแรงขึ้น ทำให้ภาวะขาดแคลนอุปทานหลังปี 2028 เกิดขึ้นเร็วกว่าที่คาดการณ์ไว้
สถานการณ์หมี — เงื่อนไขใดที่อาจทำให้ราคาปรับตัวลดลง
- หากเศรษฐกิจจีนชะลอตัวหรือภาคอสังหาริมทรัพย์ซบเซายาวนาน ส่งผลให้อุปสงค์ทองแดงลดลงมากกว่า 3% (อ้างอิงเงื่อนไขของ BofA)
- หากอุปทานจากการรีไซเคิลและการกลั่นทองแดงทุติยภูมิเพิ่มขึ้นมากกว่าที่คาด ทำให้ภาวะอุปทานส่วนเกินรุนแรงขึ้น
- หากการขึ้นอัตราดอกเบี้ยทั่วโลกหรือค่าเงินดอลลาร์แข็งค่าสร้างแรงกดดันขาลงต่อสินค้าโภคภัณฑ์โดยรวม
- หากเทคโนโลยีวัสดุทดแทนทองแดง เช่น อะลูมิเนียม พัฒนาก้าวหน้าอย่างรวดเร็ว ทำให้ความไม่ยืดหยุ่นของอุปสงค์ทองแดงลดลง
- หากความตึงเครียดทางภูมิรัฐศาสตร์คลี่คลายลง ทำให้ความคาดหวังต่ออุปสงค์จากภาคอุตสาหกรรมป้องกันประเทศลดลง
วิธีลงทุนในทองแดง — เปรียบเทียบตามประเภทเครื่องมือ
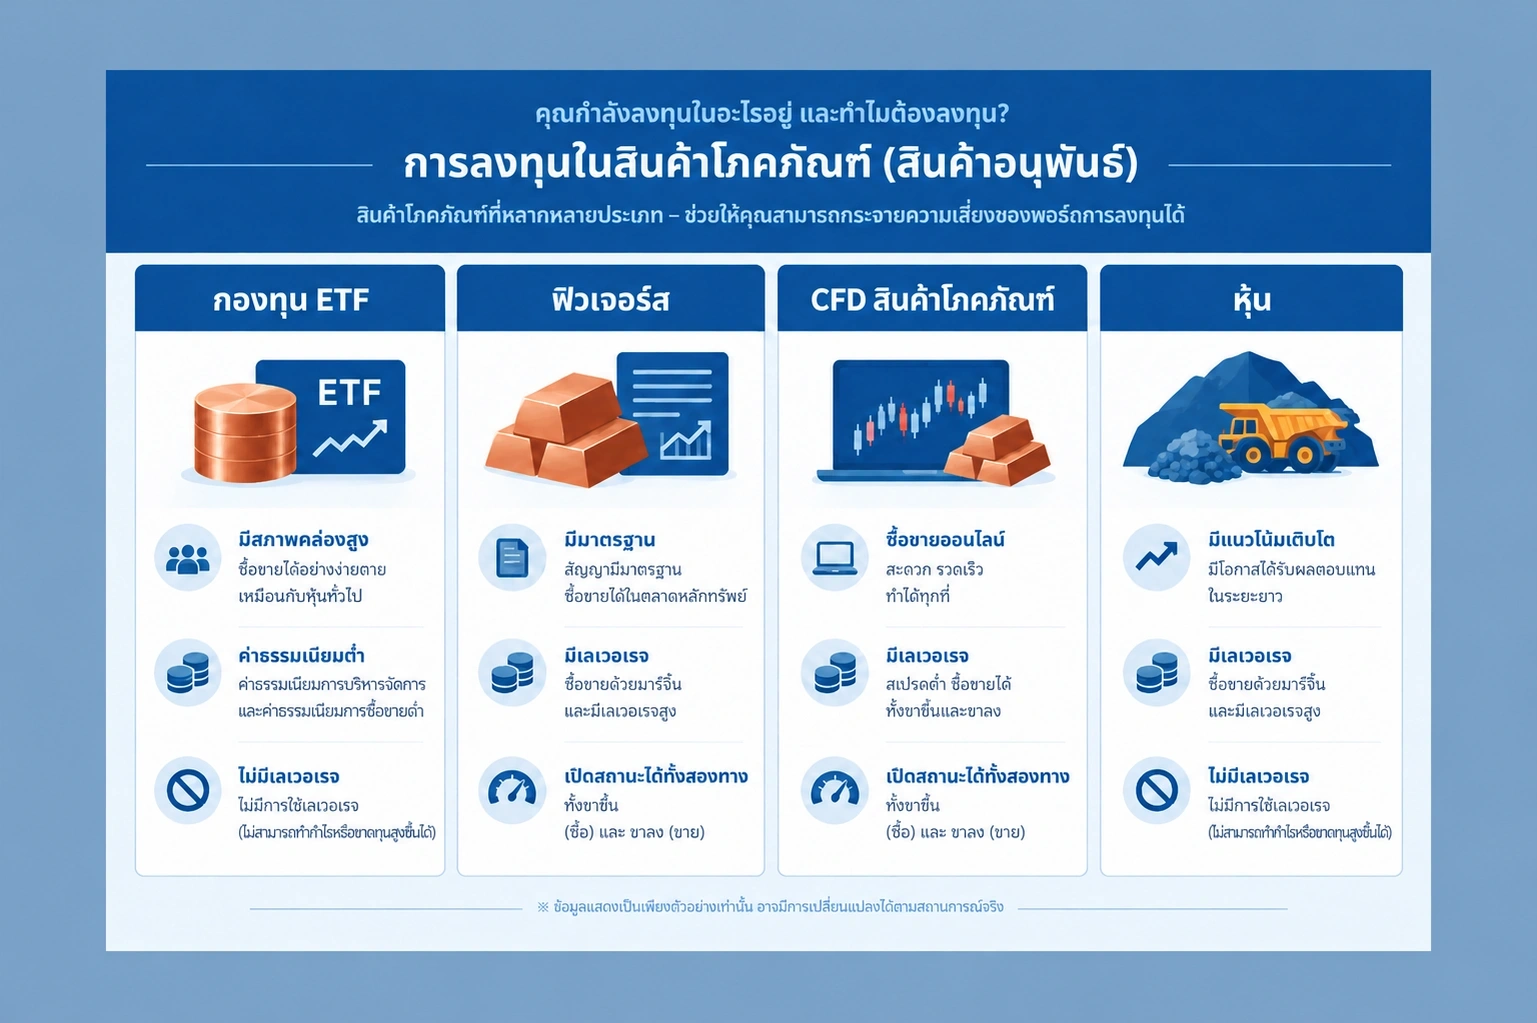
มีหลายวิธีในการเข้าถึงตลาดทองแดง โดยแต่ละเครื่องมือมีโครงสร้างต้นทุนและความเสี่ยงที่แตกต่างกัน ตารางด้านล่างเปรียบเทียบเครื่องมือลงทุนหลักที่ควรรู้
ETF ทองแดง — ความสะดวกในการเข้าถึงและต้นทุนการโรลโอเวอร์
ETF ทองแดงสามารถเข้าถึงได้ค่อนข้างง่ายผ่านบัญชีหลักทรัพย์ทั่วไป อย่างไรก็ตาม ETF ที่มีโครงสร้างอิงสัญญาซื้อขายล่วงหน้าจะเกิดต้นทุนการโรลโอเวอร์ (rollover cost) เมื่อต้องเปลี่ยนสัญญาที่ใกล้หมดอายุไปยังสัญญาเดือนถัดไป ในภาวะตลาด Contango ต้นทุนโรลโอเวอร์จะสะสมเพิ่มขึ้นเรื่อย ๆ ส่งผลให้ผลตอบแทนของ ETF ในระยะยาวอาจต่ำกว่าการเพิ่มขึ้นของราคาทองแดงจริง นอกจากนี้ การป้องกันความเสี่ยงด้านอัตราแลกเปลี่ยน (currency hedging) ก็มีผลต่อผลตอบแทนเช่นกัน จึงควรตรวจสอบหนังสือชี้ชวนของกองทุนก่อนตัดสินใจลงทุน
สัญญาซื้อขายล่วงหน้าทองแดง — เลเวอเรจและโครงสร้างมาร์จิน
สัญญาซื้อขายล่วงหน้าทองแดงที่ซื้อขายใน LME และ COMEX ช่วยให้สามารถใช้เลเวอเรจเพื่อถือครองสถานะขนาดใหญ่ด้วยเงินทุนเริ่มต้นที่น้อยกว่า มาร์จิน (margin) คือหลักประกันที่ต้องวางเพื่อรักษาสถานะ ซึ่งแตกต่างจากค่าธรรมเนียม (fee) หากราคาเคลื่อนไหวในทิศทางที่ไม่เป็นคุณ อาจเกิด Margin Call ซึ่งต้องวางมาร์จินเพิ่ม หากไม่สามารถทำได้ สถานะอาจถูกบังคับปิด (forced liquidation) ราคา LME แสดงในหน่วย USD/ ตัน ส่วนสัญญา COMEX HG แสดงในหน่วย USD/ ปอนด์ ดังนั้นเมื่อเปรียบเทียบทั้งสองตลาดจำเป็นต้องแปลงหน่วยให้ตรงกันก่อนเสมอ
CFD ทองแดง — เครื่องมือสำหรับนักเทรดระยะสั้น
การซื้อขายสัญญาส่วนต่าง (CFD) เป็นการทำกำไรจากส่วนต่างของราคาทองแดงโดยไม่มีการส่งมอบสินค้าจริง การเข้าถึงทำผ่านแพลตฟอร์มของโบรกเกอร์ โดยต้นทุนประกอบด้วยสเปรด (spread) ซึ่งคือส่วนต่างระหว่างราคาซื้อและราคาขาย และค่าธรรมเนียมการถือครองข้ามคืน (swap) ที่เกิดขึ้นเมื่อถือสถานะเกิน 1 วัน สเปรดเป็นคนละส่วนกับค่าคอมมิชชัน (commission) ส่วนค่าธรรมเนียมข้ามคืนจะแตกต่างกันตามทิศทางของสัญญา ระยะเวลาถือครอง และเงื่อนไขของโบรกเกอร์แต่ละราย สำหรับรายละเอียดเฉพาะของ CFD ทองแดงที่ให้บริการโดย M4Markets เช่น สเปรด เลเวอเรจ และสัญลักษณ์ของสินทรัพย์ กรุณาตรวจสอบจากเอกสารทางการของบริษัทโดยตรง
คำเตือนความเสี่ยง: CFD เป็นตราสารทางการเงินที่ซับซ้อนและมีความเสี่ยงสูง เลเวอเรจสามารถขยายทั้งกำไรและขาดทุนได้ในสัดส่วนเดียวกัน และขึ้นอยู่กับสภาวะตลาด คุณอาจสูญเสียเงินลงทุนทั้งหมดได้ ก่อนเริ่มซื้อขาย ควรทำความเข้าใจโครงสร้างของผลิตภัณฑ์และต้นทุนที่เกี่ยวข้องอย่างถ่องแท้ และฝึกซ้อมในบัญชีทดลอง (demo account) ก่อนเสมอ
หุ้นที่เกี่ยวข้องกับทองแดง — การลงทุนในหุ้นเหมืองแร่
หุ้นเหมืองแร่ เช่น บริษัทที่จดทะเบียนในตลาดหลักทรัพย์ที่เกี่ยวข้องกับ Codelco หรือ COPX (ETF หุ้นเหมืองทองแดงทั่วโลก) อาจได้รับประโยชน์จากราคาทองแดงที่สูงขึ้น แต่ยังได้รับผลกระทบจากปัจจัยอื่นนอกเหนือจากราคาทองแดง เช่น ความเสี่ยงด้านการบริหารจัดการของบริษัท ต้นทุนการผลิต อัตราแลกเปลี่ยน และนโยบายการจ่ายเงินปันผล ราคาทองแดงที่ปรับตัวสูงขึ้นไม่ได้หมายความว่าผลตอบแทนของหุ้นเหมืองแร่จะเพิ่มขึ้นในสัดส่วนเดียวกันเสมอไป
ความเสี่ยงที่ต้องรู้ก่อนลงทุนในทองแดง
ความผันผวนของราคาและความเสี่ยงเชิงมหภาค
ราคาทองแดงมีความอ่อนไหวต่อปัจจัยมหภาคหลายประการ ได้แก่ ทิศทางเศรษฐกิจจีน ความแข็งแกร่งของดอลลาร์สหรัฐ นโยบายอัตราดอกเบี้ยทั่วโลก และความเสี่ยงทางภูมิรัฐศาสตร์ (เช่น ความขัดแย้งในตะวันออกกลาง สงครามรัสเซีย-ยูเครน) เนื่องจากทองแดงเป็นสินค้าโภคภัณฑ์ที่ตั้งราคาในสกุลดอลลาร์ ดอลลาร์ที่แข็งค่าขึ้นมักสร้างแรงกดดันให้ราคาทองแดงปรับตัวลง จีนเป็นผู้บริโภคทองแดงรายใหญ่ที่สุดของโลก ดังนั้นความแตกต่างระหว่างอุปสงค์ที่ปรากฏ (apparent demand) กับการบริโภคจริง (actual consumption) ของจีน รวมถึงการปล่อยสำรองยุทธศาสตร์ (SRB) ล้วนส่งผลกระทบอย่างมีนัยสำคัญต่อราคาในระยะสั้น
ความเสี่ยงจากการขาดทุนในการซื้อขายแบบเลเวอเรจ
ผลิตภัณฑ์ที่ใช้เลเวอเรจ เช่น สัญญาซื้อขายล่วงหน้าและ CFD ช่วยให้สามารถถือครองสถานะขนาดใหญ่ด้วยมาร์จินเพียงเล็กน้อย ซึ่งขยายโอกาสทำกำไร แต่ขณะเดียวกันก็ขยายการขาดทุนในสัดส่วนเดียวกัน มาร์จินที่ต่ำไม่ได้หมายความว่าความเสี่ยงทางการเงินลดลง หากราคาเคลื่อนไหวในทิศทางที่ไม่เป็นคุณ อาจเกิด Margin Call และหากไม่สามารถวางมาร์จินเพิ่มได้ สถานะอาจถูกบังคับปิด ทั้งนี้ขึ้นอยู่กับเขตอำนาจศาลและนิติบุคคลของโบรกเกอร์ การขาดทุนอาจเกินกว่าเงินลงทุนเริ่มต้น และระดับการคุ้มครองนักลงทุนก็แตกต่างกันไปในแต่ละประเทศ
ความแตกต่างด้านกฎระเบียบในแต่ละเขตอำนาจศาล
ขีดจำกัดเลเวอเรจ กฎระเบียบคุ้มครองนักลงทุน และวิธีการจัดการภาษีสำหรับตราสารอนุพันธ์ เช่น CFD ทองแดงและสัญญาซื้อขายล่วงหน้า อาจแตกต่างกันตามประเทศและนิติบุคคลของโบรกเกอร์ ผลิตภัณฑ์บางรายการอาจไม่ได้รับการเสนอขายในเงื่อนไขเดียวกันในทุกประเทศ ดังนั้นก่อนเริ่มซื้อขาย ควรตรวจสอบข้อกำหนดและเงื่อนไขอย่างเป็นทางการ รวมถึงข้อมูลด้านกฎระเบียบของโบรกเกอร์ที่เกี่ยวข้องโดยตรง
คำถามที่พบบ่อย
ทำไมราคาทองแดงถึงปรับตัวสูงขึ้น?
ราคาทองแดงถูกกำหนดโดยปัจจัยหลายประการร่วมกัน ได้แก่ ความสมดุลของอุปสงค์และอุปทาน อัตราแลกเปลี่ยนดอลลาร์ ภาวะเศรษฐกิจจีน ความคาดหวังจากการเปลี่ยนผ่านด้านพลังงาน และความเสี่ยงทางภูมิรัฐศาสตร์ การปรับตัวสูงขึ้นของราคาในช่วงต้นปี 2026 เป็นผลมาจากหลายปัจจัยพร้อมกัน ได้แก่ ความคาดหวังอุปสงค์จากการเปลี่ยนผ่านด้านพลังงาน การขยายตัวของสเปรด COMEX-LME จากประเด็นภาษีศุลกากรของสหรัฐฯ และการที่ตลาดรับรู้ล่วงหน้าถึงการขาดแคลนอุปทานเชิงโครงสร้างในระยะยาว แม้ว่าสมดุลอุปสงค์-อุปทานระยะสั้นจะอยู่ในภาวะอุปทานส่วนเกิน แต่ความคาดหวังระยะยาวก็ยังสามารถพยุงราคาได้
การขาดแคลนอุปทานทองแดงภายในปี 2030 เป็นเรื่องแน่นอนหรือไม่?
ไม่แน่นอน การคาดการณ์ของ ICSG ในเดือนตุลาคม 2026 ระบุถึงภาวะอุปทานส่วนเกินในปี 2026–2027 อย่างชัดเจน และการคาดการณ์รายปีอย่างเป็นทางการสำหรับช่วงปี 2028–2030 ยังมีน้อยมาก S&P Global คาดการณ์ว่าการผลิตจากเหมืองแร่อาจถึงจุดสูงสุดและเริ่มลดลงในราวปี 2030 แต่นี่เป็นเพียงสถานการณ์จำลองแบบมีเงื่อนไข ผลลัพธ์ที่แท้จริงอาจแตกต่างกันอย่างมากขึ้นอยู่กับการเปลี่ยนแปลงของอุปสงค์จีน ปริมาณเศษทองแดงที่เพิ่มขึ้น และความเร็วในการพัฒนาเหมืองแร่ใหม่ การคาดการณ์ตลาดทองแดงอาจเปลี่ยนแปลงได้อย่างรวดเร็วแม้ในระยะสั้น ดังที่เห็นได้จากกรณีที่การคาดการณ์ของ ICSG พลิกกลับทิศทาง
ทำไมราคา LME และ COMEX จึงแตกต่างกัน?
ราคาทองแดงของ LME (London Metal Exchange) แสดงในหน่วย USD/ ตัน ในขณะที่สัญญา COMEX HG แสดงในหน่วย USD/ ปอนด์ (lb) การเปรียบเทียบราคาระหว่างสองตลาดจำเป็นต้องแปลงหน่วย (1 lb ≈ 0.000454 ตัน) นอกจากนี้ ส่วนต่างราคาระหว่างสองตลาดยังอาจเปลี่ยนแปลงได้ตามภาษีศุลกากร ต้นทุนโลจิสติกส์ และค่าใช้จ่ายในการทำ arbitrage ดังที่เห็นได้จากกรณีที่สเปรด COMEX-LME ขยายตัวสูงถึงประมาณ 30% ในช่วงที่มีประเด็นภาษีศุลกากรของสหรัฐฯ ในปี 2026
ต้นทุนการโรลโอเวอร์ของ ETF ทองแดงคืออะไร?
ETF ทองแดงที่อิงสัญญาซื้อขายล่วงหน้าจะต้องเปลี่ยน (โรลโอเวอร์) สัญญาที่ถือครองอยู่ไปยังสัญญาเดือนถัดไปเมื่อใกล้หมดอายุ ในภาวะ Contango ที่ราคาสัญญาเดือนไกลสูงกว่าสัญญาเดือนใกล้ กองทุนจะต้องซื้อสัญญาที่แพงกว่าและขายสัญญาที่ถูกกว่า ทำให้เกิดต้นทุน เมื่อต้นทุนโรลโอเวอร์สะสมเพิ่มขึ้น ผลตอบแทนของ ETF ในระยะยาวอาจต่ำกว่าการเพิ่มขึ้นของราคาทองแดงในตลาดจริง
วิธีที่ง่ายที่สุดสำหรับนักลงทุนรายย่อยในการลงทุนทองแดงคืออะไร?
ในแง่ของความสะดวกในการเข้าถึง ETF ทองแดงที่ซื้อขายผ่านบัญชีหลักทรัพย์ถือเป็นตัวเลือกที่ง่ายที่สุด หากต้องการมีส่วนร่วมกับความผันผวนของราคาในระยะสั้น อาจพิจารณา CFD ได้ แต่ต้องทำความเข้าใจความเสี่ยงจากเลเวอเรจและต้นทุนการถือครองข้ามคืนอย่างถ่องแท้ก่อน ไม่ว่าจะเลือกเครื่องมือใด ควรศึกษาหนังสือชี้ชวนและโครงสร้างต้นทุนให้ครบถ้วนก่อน และหากเป็นไปได้ ควรฝึกซ้อมในบัญชีทดลอง (demo account) ให้เพียงพอก่อนเริ่มซื้อขายจริง
ตัวแปรด้านอุปสงค์และอุปทานที่ต้องติดตามในการคาดการณ์ราคาทองแดง
สิ่งสำคัญที่สุดในการทำความเข้าใจตลาดทองแดงคือการแยกแยะระหว่างสมดุลอุปสงค์-อุปทานระยะสั้นกับแนวโน้มเชิงโครงสร้างระยะยาว การคาดการณ์ของ ICSG ที่ชี้ว่าจะเกิดภาวะอุปทานส่วนเกินในปี 2026–2027 และการคาดการณ์ของ S&P Global ที่ระบุว่าจะเกิดการขาดแคลนเชิงโครงสร้างในปี 2040 นั้นไม่ได้ขัดแย้งกัน แต่เป็นความเป็นจริงสองด้านที่มีกรอบเวลาต่างกัน นักลงทุนควรตรวจสอบทุกการคาดการณ์จากสถาบันต่าง ๆ โดยพิจารณาวันที่เผยแพร่ ช่วงเวลาที่ครอบคลุม หน่วยที่ใช้ และเงื่อนไขของแต่ละสถานการณ์ร่วมกัน และไม่ควรยึดถือการคาดการณ์ใดการคาดการณ์หนึ่งว่าเป็นอนาคตที่แน่นอน
ตัวแปรหลักที่ต้องติดตามมีดังนี้ ประการแรก ความแตกต่างระหว่างอุปสงค์ที่ปรากฏและการบริโภคจริงของจีน รวมถึงการปล่อยสำรองยุทธศาสตร์ ประการที่สอง ความเร็วในการเพิ่มขึ้นของอุปทานจากการหลอมเศษทองแดงรีไซเคิล ประการที่สาม ความเสี่ยงด้านการหยุดชะงักของการผลิตในประเทศผู้ผลิตหลัก เช่น ชิลีและเปรู ประการที่สี่ ความเร็วของการลงทุนด้านการเปลี่ยนผ่านพลังงานและระดับการเติบโตจริงของความต้องการทองแดงจากศูนย์ข้อมูล AI ประการที่ห้า ทิศทางของอัตราแลกเปลี่ยนดอลลาร์และนโยบายอัตราดอกเบี้ยทั่วโลก การติดตามตัวแปรเหล่านี้อย่างต่อเนื่องและปรับมุมมองต่อตลาดให้ทันสมัยอยู่เสมอคือแนวทางที่ใช้ได้จริงในการทำความเข้าใจตลาดทองแดง หากคุณกำลังพิจารณาการเทรด CFD หรือฟิวเจอร์สทองแดง ขอแนะนำให้ศึกษาเงื่อนไขสินค้าและคำเตือนความเสี่ยงในเอกสารทางการของ M4Markets ก่อน และฝึกฝนโครงสร้างการเทรดให้เพียงพอผ่านบัญชีทดลองใช้งาน