ในปี 2026 ตลาดทองแดงกำลังเผชิญกับความแตกต่างของมุมมองที่หาได้ยากในประวัติศาสตร์ ราคาทองแดงอ้างอิงตลาด London Metal Exchange (LME) ได้รับแรงหนุนจากทั้งความต้องการในการเปลี่ยนผ่านพลังงานและข้อจำกัดเชิงโครงสร้างด้านอุปทาน ส่งผลให้สถาบันชั้นนำมีกรอบการคาดการณ์ที่กว้างมาก ตั้งแต่ประมาณ 9,800 ดอลลาร์ / ตัน ไปจนถึงกว่า 15,000 ดอลลาร์ / ตัน บทความนี้เปรียบเทียบแนวโน้มราคาทองแดงปี 2026 ถึง 2030 แยกตามสถาบัน พร้อมวิเคราะห์โครงสร้างอุปสงค์-อุปทานและปัจจัยความเสี่ยงที่เป็นรากฐานของความแตกต่างดังกล่าวอย่างรอบด้าน นอกจากนี้ยังอธิบายวิธีการหลักในการเข้าถึงราคาทองแดง ไม่ว่าจะเป็นสัญญาซื้อขายล่วงหน้า การซื้อขายส่วนต่าง (CFD) และ ETF รวมถึงโครงสร้างต้นทุนของแต่ละวิธี
สรุปประเด็นสำคัญ
- แนวโน้มราคาทองแดง LME ปี 2026 จากแต่ละสถาบันมีความแตกต่างกันอย่างมีนัยสำคัญ อยู่ในช่วงประมาณ 9,800–15,000 ดอลลาร์ / ตัน (USD/ ตัน) เนื่องจากช่วงเวลาที่เผยแพร่และสมมติฐานหลักที่แตกต่างกัน จึงควรระมัดระวังในการเปรียบเทียบโดยตรง
- การเปลี่ยนผ่านพลังงาน ยานยนต์ไฟฟ้า (EV) และความต้องการจากดาต้าเซ็นเตอร์ AI กำลังขับเคลื่อนการเติบโตเชิงโครงสร้างของอุปสงค์ทองแดง โดย Goldman Sachs ประเมินว่ากว่า 60% ของการเพิ่มขึ้นของอุปสงค์ภายในปี 2030 จะมาจากโครงสร้างพื้นฐานระบบไฟฟ้า
- ด้านอุปทาน ปัจจัยเชิงโครงสร้างที่สนับสนุนความกังวลเรื่องการขาดดุลอุปทานในระยะกลางถึงยาว ได้แก่ เกรดแร่ที่ลดลง การผลิตที่หดตัวในเหมืองสำคัญของชิลี และระยะเวลาเฉลี่ย 17 ปีในการพัฒนาเหมืองใหม่
- สำหรับช่วงปี 2028–2030 การประมาณค่าแบบจุดที่น่าเชื่อถือยังมีจำกัด โดยใช้แนวโน้มระยะยาวของ Goldman Sachs (12,000 ดอลลาร์ / ตันในปี 2029 และ 12,250 ดอลลาร์ / ตันในปี 2030) และแนวโน้มของ BMI ที่ 17,000 ดอลลาร์ / ตันในปี 2035 เป็นข้อมูลอ้างอิง
- ในการซื้อขายทองแดงผ่าน CFD สเปรด ค่าสวอปข้ามคืน และมาร์จิ้นเป็นคนละแนวคิดกัน และเลเวอเรจจะขยายทั้งกำไรและขาดทุน
ราคาทองแดงปี 2026 อยู่ที่ไหนในตอนนี้
ณ เดือนตุลาคม 2026 ตลาดทองแดงกำลังแสวงหาสมดุลอุปสงค์-อุปทานท่ามกลางความผันผวนสูง หลังจากปรับตัวขึ้นประมาณ 41% ตลอดปี 2025 (ตามการวิเคราะห์ของ CME Group เดือนกุมภาพันธ์ 2026) ราคาทองแดงสปอตอ้างอิง LME ซื้อขายอยู่ที่ประมาณ 12,000 ดอลลาร์ / ตัน อย่างไรก็ตาม การคาดการณ์สิ้นปีของแต่ละสถาบันยังคงแตกต่างกันอย่างมีนัยสำคัญ เพื่อทำความเข้าใจตลาดทองแดง จำเป็นต้องทราบความแตกต่างระหว่างเกณฑ์อ้างอิงหลักสองแห่งก่อน
LME กับ COMEX: ทำความเข้าใจความแตกต่างของราคาอ้างอิงทั้งสอง
ทองแดง LME (London Metal Exchange) คือราคาอ้างอิงระดับโลก ซื้อขายทองแดงอิเล็กโทรไลต์ (electrolytic copper) ที่มีความบริสุทธิ์ 99.95% ขึ้นไป ในหน่วย USD/ ตัน โดยมีสองรูปแบบหลักที่ใช้อ้างอิง ได้แก่ ราคาสปอต (Cash) และสัญญา 3 เดือน (3-month forward) ส่วนสัญญาซื้อขายล่วงหน้า HG ของ COMEX ในสหรัฐฯ แสดงราคาในหน่วย USD/ ปอนด์ (lb) โดยมีขนาดสัญญา 25,000 ปอนด์ ซึ่งต้องระมัดระวังในการแปลงหน่วย ตัวอย่างเช่น ราคา 6.00 ดอลลาร์ / ปอนด์ เทียบเท่ากับประมาณ 13,228 ดอลลาร์ / ตัน (อ้างอิง 1 ปอนด์ ≈ 0.000454 ตัน) เมื่อเปรียบเทียบการคาดการณ์จากสถาบันต่างๆ ตัวเลขอาจดูแตกต่างกันมากหากใช้หน่วยต่างกัน ดังนั้นบทความนี้จึงใช้ USD/ ตัน (อ้างอิง LME) เป็นมาตรฐานเดียวกันทั้งหมด
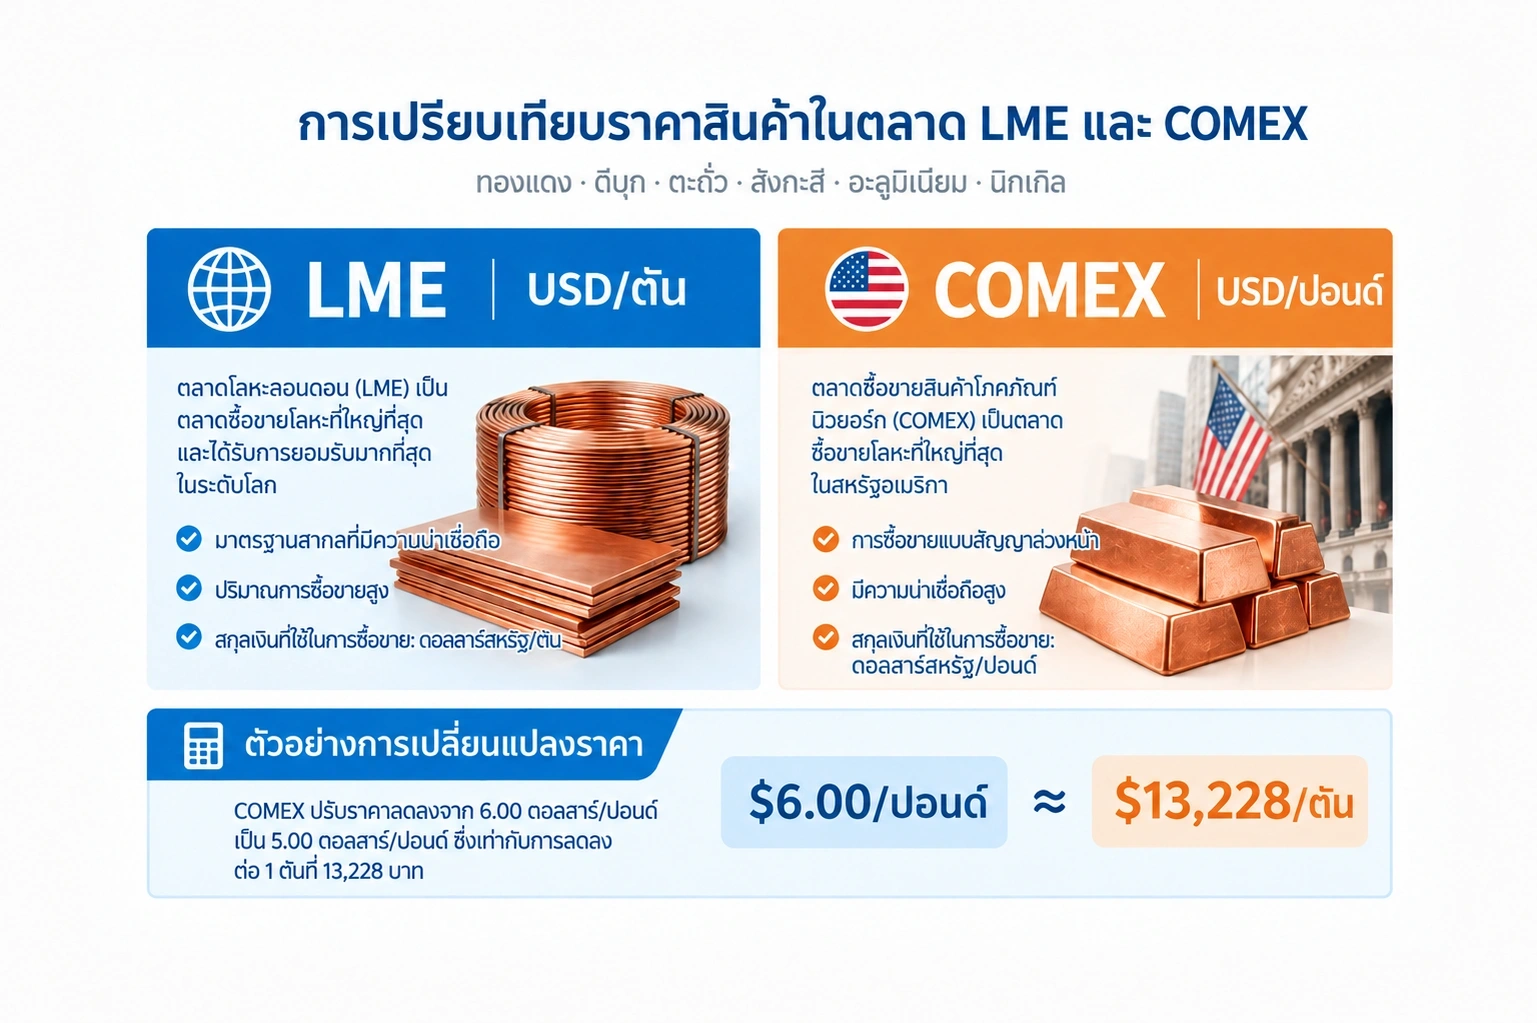
ความคาดหวังเกี่ยวกับนโยบายภาษีนำเข้าทองแดงของสหรัฐฯ ทำหน้าที่เป็นกลไกที่ทำให้ราคา COMEX อยู่ในระดับพรีเมียมเมื่อเทียบกับ LME เนื่องจากหากมีการเรียกเก็บภาษี ต้นทุนการจัดหาทองแดงในสหรัฐฯ จะสูงขึ้น ทำให้เทรดเดอร์เข้าซื้อสัญญาซื้อขายล่วงหน้า COMEX ล่วงหน้า ส่งผลให้เกิดส่วนต่างราคาระหว่างสองตลาด ส่วนต่างนี้จะเปลี่ยนแปลงตามความไม่แน่นอนของนโยบายภาษีที่คลี่คลายหรือทวีความรุนแรงขึ้น และถือเป็นตัวแปรสำคัญสำหรับนักลงทุนที่ติดตามทั้งสองเกณฑ์อ้างอิงพร้อมกัน
เปรียบเทียบแนวโน้มราคาทองแดงจากสถาบันชั้นนำ (ปี 2026)
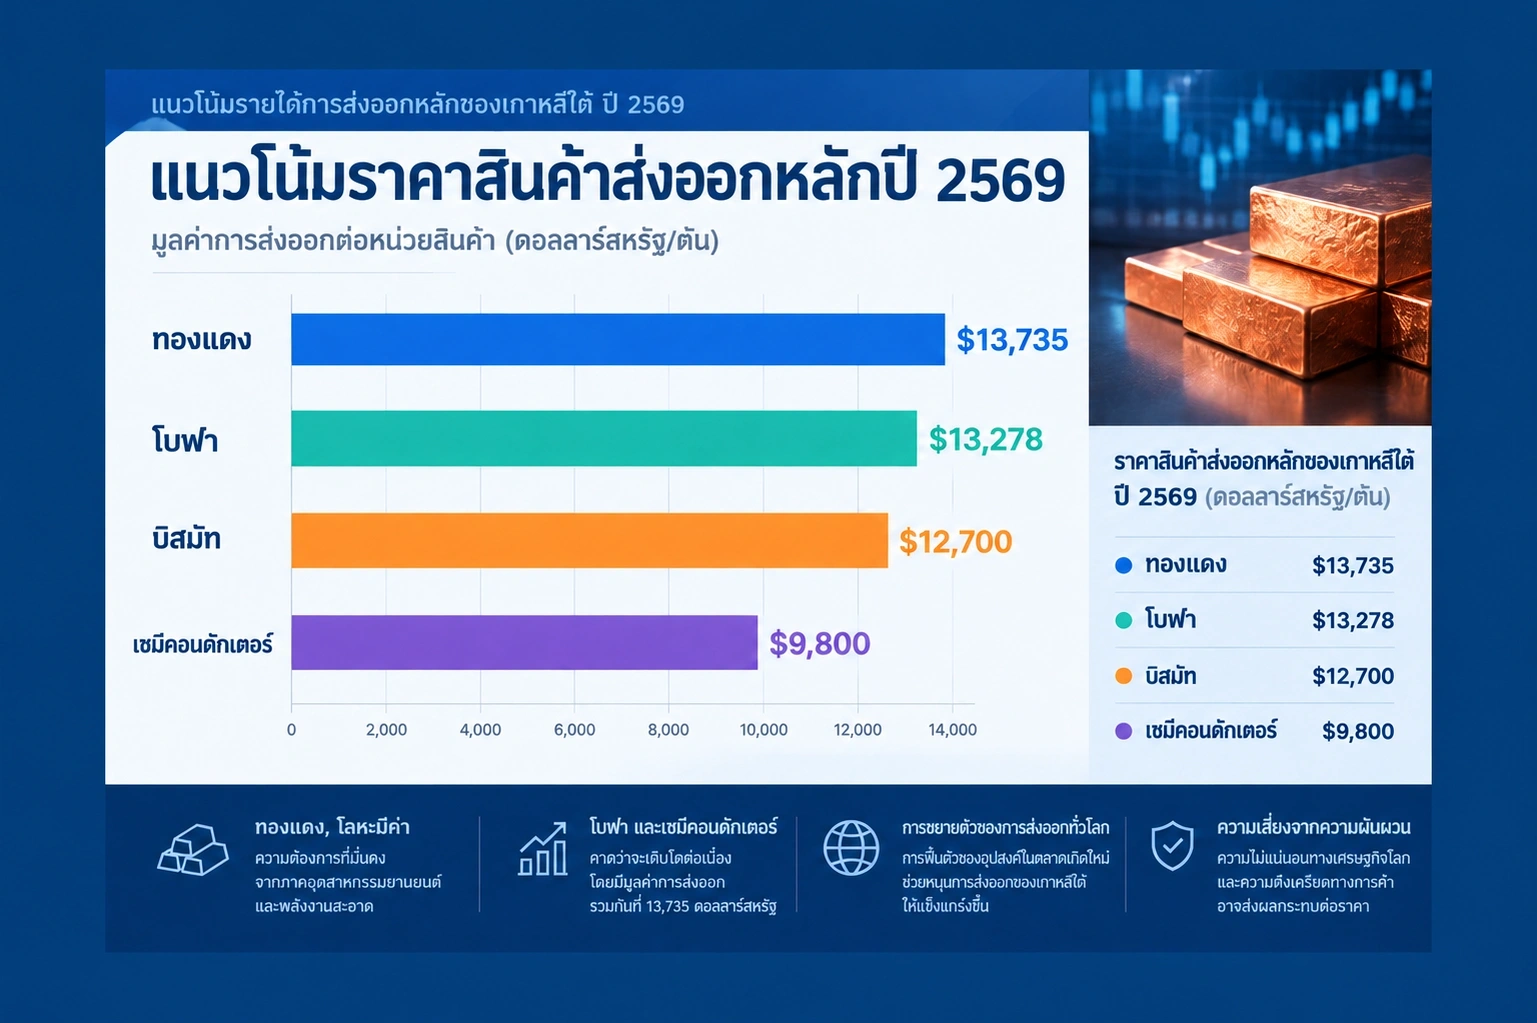
ตารางด้านล่างสรุปการคาดการณ์ราคาทองแดงปี 2026 จากสถาบันชั้นนำ เนื่องจากแต่ละการคาดการณ์มีช่วงเวลาเผยแพร่และสมมติฐานหลักที่แตกต่างกัน จึงควรระมัดระวังในการเปรียบเทียบโดยตรง ตัวเลขทั้งหมดแปลงเป็น USD/ ตัน อ้างอิง LME
ฝ่ายมองบวก: มุมมองของ JP Morgan, Citi, BofA และ Macquarie
ข้อโต้แย้งหลักของฝ่ายมองบวกคือการขาดแคลนอุปทานเชิงโครงสร้างและการเร่งตัวของอุปสงค์จากการเปลี่ยนผ่านพลังงาน Bank of America (BofA) ในการคาดการณ์ที่เผยแพร่เมื่อเดือนตุลาคม 2026 ประเมินราคาทองแดงปี 2026 ไว้ที่ประมาณ 13,278 ดอลลาร์ / ตัน และคาดว่าอาจปรับตัวขึ้นถึง 15,250 ดอลลาร์ / ตันในปี 2027 ในระยะยาวยังให้แนวโน้มว่าอาจแตะ 16,000 ดอลลาร์ / ตันในแง่มูลค่าจริง และ 18,000 ดอลลาร์ / ตันในแง่มูลค่าตามราคาตลาดภายในปี 2030 Citigroup (Citi) เคยคาดการณ์ราคาปี 2026 ไว้ที่ระดับ 15,000 ดอลลาร์ / ตัน ขณะที่ Macquarie และ Bernstein ยังคงคาดการณ์ไว้ที่ 12,000 ดอลลาร์ / ตันขึ้นไป สมมติฐานร่วมของสถาบันเหล่านี้คืออุปทานจากเหมืองใหม่ไม่สามารถตามทันการเติบโตของอุปสงค์ได้
ฝ่ายระมัดระวัง: มุมมองของ Goldman Sachs และธนาคารโลก
Goldman Sachs ได้ปรับการคาดการณ์หลายครั้ง ในการเผยแพร่เดือนธันวาคม 2025 ได้ปรับเพิ่มการคาดการณ์เพื่อสะท้อนความเสี่ยงด้านภาษีที่ลดลง และในเดือนกรกฎาคม 2026 ได้ให้ตัวเลขสิ้นปีไว้ที่ประมาณ 13,735 ดอลลาร์ / ตัน อย่างไรก็ตาม Goldman Sachs ยังคงระมัดระวังโดยชี้ให้เห็นถึงความเป็นไปได้ของอุปทานส่วนเกินในระยะสั้นควบคู่กันไป ธนาคารโลกคาดการณ์ราคาทองแดงปี 2026 ไว้ที่ประมาณ 9,800 ดอลลาร์ / ตัน โดยอ้างถึงการซบเซาของภาคอสังหาริมทรัพย์จีนที่ยืดเยื้อและความเป็นไปได้ที่อุปทานโลกจะฟื้นตัวเป็นเหตุผลหลัก ค่ามัธยฐานของการคาดการณ์ตลาดที่รวบรวมจากการสำรวจของ Reuters (ณ เดือนสิงหาคม 2026) อยู่ที่ประมาณ 11,975 ดอลลาร์ / ตัน ซึ่งอยู่ระหว่างกลางของฝ่ายมองบวกและฝ่ายระมัดระวัง
เหตุใดการคาดการณ์จึงแตกต่างกันมากขนาดนี้?
ความแตกต่างของการคาดการณ์มีรากฐานมาจากสมมติฐานที่ต่างกันใน 3 ตัวแปรหลัก ประการแรกคือความเร็วในการฟื้นตัวของอุปสงค์จีน จีนเป็นผู้บริโภคทองแดงรายใหญ่ที่สุดของโลก คิดเป็นประมาณ 60% ของการบริโภคทั่วโลก ดังนั้นสมดุลอุปสงค์-อุปทานจะเปลี่ยนแปลงอย่างมีนัยสำคัญขึ้นอยู่กับว่าภาคอสังหาริมทรัพย์จะซบเซาต่อเนื่องหรือฟื้นตัวโดยมีภาคการผลิตเป็นแรงขับเคลื่อน ประการที่สองคือทิศทางนโยบายภาษีของสหรัฐฯ การเรียกเก็บภาษีและระดับของภาษีจะส่งผลต่อส่วนต่างราคา COMEX-LME และการไหลเวียนของทองแดงทั่วโลก ประการที่สามคือความเร็วของอุปทานจากเหมืองใหม่ เนื่องจากการพัฒนาเหมืองใช้เวลาเฉลี่ย 17 ปี การเพิ่มอุปทานในระยะสั้นจึงมีจำกัด แต่ในการคาดการณ์ระยะกลางถึงยาว แต่ละสถาบันใช้สมมติฐานที่แตกต่างกัน
ปัจจัยเชิงโครงสร้างที่ขับเคลื่อนราคาทองแดง
เพื่อทำความเข้าใจแนวโน้มราคาทองแดง จำเป็นต้องเข้าใจการเปลี่ยนแปลงเชิงโครงสร้างทั้งด้านอุปสงค์และอุปทาน แม้ว่าความผันผวนของราคาในระยะสั้นจะได้รับอิทธิพลจากสถานะเก็งกำไรและความแข็งแกร่งของดอลลาร์ แต่ทิศทางในระยะกลางถึงยาวถูกกำหนดโดยแรงขับเคลื่อนเชิงโครงสร้างสามประการ ได้แก่ การเปลี่ยนผ่านพลังงาน โครงสร้างพื้นฐาน AI และข้อจำกัดด้านอุปทานจากเหมือง
การเปลี่ยนผ่านพลังงานและยานยนต์ไฟฟ้า: เครื่องยนต์ใหม่ของอุปสงค์
ยานยนต์ไฟฟ้า (EV) หนึ่งคันใช้ทองแดงมากกว่ารถยนต์สันดาปภายใน (ICE) ประมาณ 4 เท่า โดย EV 1 คันใช้ทองแดงประมาณ 83–95 กิโลกรัม ในขณะที่รถยนต์สันดาปภายในใช้เพียงประมาณ 20–25 กิโลกรัม ความต้องการทองแดงยังเพิ่มขึ้นอย่างรวดเร็วในโครงสร้างพื้นฐานพลังงานหมุนเวียนทั้งหมด ไม่ว่าจะเป็นแผงโซลาร์เซลล์ กังหันลมนอกชายฝั่ง (ประมาณ 4–15 ตันต่อกังหัน) และสายเคเบิลระบบไฟฟ้า Goldman Sachs ประเมินว่ากว่า 60% ของการเพิ่มขึ้นของอุปสงค์ทองแดงภายในปี 2030 จะมาจากโครงสร้างพื้นฐานระบบไฟฟ้า ซึ่งหมายความว่าการเปลี่ยนผ่านพลังงานไม่ได้หมายถึงเพียงการแพร่หลายของ EV เท่านั้น แต่ยังครอบคลุมการเปลี่ยนแปลงเชิงโครงสร้างของระบบพลังงานทั้งหมด
ดาต้าเซ็นเตอร์ AI: อุปสงค์ที่เติบโตเร็วกว่าที่คาด
ศูนย์ข้อมูล AI (ปัญญาประดิษฐ์) กำลังกลายเป็นแรงขับเคลื่อนใหม่ของความต้องการทองแดง การก่อสร้างศูนย์ข้อมูลขนาด 1 เมกะวัตต์ (MW) ต้องใช้ทองแดงประมาณ 20–40 ตัน เมื่อการลงทุนในโครงสร้างพื้นฐาน AI เร่งตัวขึ้นทั่วโลก ความต้องการทองแดงในภาคส่วนนี้จึงเพิ่มขึ้นเร็วกว่าที่คาดการณ์ไว้เดิม นอกจากนี้ การเพิ่มขึ้นของงบประมาณด้านการป้องกันประเทศยังเป็นปัจจัยเสริมที่สนับสนุนความต้องการทองแดงอีกด้วย
ข้อจำกัดด้านอุปทาน: ข้อจำกัดเชิงโครงสร้างของการพัฒนาเหมืองแร่
ในด้านอุปทาน มีข้อจำกัดเชิงโครงสร้างหลายประการที่เกิดขึ้นพร้อมกัน ความเข้มข้นของแร่ (ore grade) ลดลงจากระดับ 1–2% ในอดีตมาอยู่ที่ต่ำกว่า 0.7% ในปัจจุบัน ซึ่งหมายความว่าต้องประมวลผลแร่ในปริมาณมากขึ้นเพื่อผลิตทองแดงในปริมาณเท่าเดิม เหมืองแร่สำคัญในชิลี เช่น Codelco, Escondida และ El Teniente ต่างมีแนวโน้มการผลิตลดลง ขณะที่การขาดแคลนน้ำในทะเลทรายอาตากามาและการหยุดชะงักด้านการผลิตที่เกี่ยวข้องกับ ESG ยิ่งจำกัดอุปทานมากขึ้น โดยเฉลี่ยแล้วใช้เวลาประมาณ 17 ปีนับจากการค้นพบแหล่งแร่ใหม่จนถึงการเริ่มผลิต และการขอใบอนุญาตเพียงอย่างเดียวใช้เวลาเฉลี่ย 3–5 ปี ด้วยลักษณะเชิงโครงสร้างเช่นนี้ การที่ไม่มีโครงการเหมืองแร่สำคัญได้รับการอนุมัติในช่วงปี 2563–2567 จึงอาจทำให้การขาดแคลนอุปทานหลังปี 2570 ทวีความรุนแรงขึ้น
แม้การพัฒนาเหมืองแร่ใหม่จะล่าช้า แต่ตลาดทองแดงกลั่นอาจยังคงมีอุปทานส่วนเกินในระยะสั้นได้ เพื่อทำความเข้าใจว่าเหตุใดปรากฏการณ์เหล่านี้จึงเกิดขึ้นพร้อมกัน และดุลยภาพของตลาดเปลี่ยนแปลงอย่างไร ควรศึกษาการวิเคราะห์แนวโน้มอุปสงค์-อุปทานทองแดงและโครงสร้างตลาดในช่วงปี 2569–2573 ควบคู่กันไปด้วย
ตัวแปรจีน: ทิศทางของผู้บริโภครายใหญ่ที่สุดของโลก
จีนคิดเป็นสัดส่วนประมาณ 60% ของการบริโภคทองแดงทั่วโลก หากภาวะซบเซาของภาคอสังหาริมทรัพย์ยืดเยื้อ ความต้องการทองแดงในภาคก่อสร้างจะหดตัวลง แต่การฟื้นตัวของภาคการผลิตและการขยายการลงทุนในโครงข่ายไฟฟ้าอาจช่วยชดเชยได้ ความเข้มข้นของมาตรการกระตุ้นเศรษฐกิจของรัฐบาลจีน รวมถึงความเร็วของการลงทุนในยานยนต์ไฟฟ้าและพลังงานหมุนเวียน ล้วนเป็นตัวแปรสำคัญที่กำหนดดุลยภาพอุปสงค์-อุปทานทองแดง การเปลี่ยนแปลงระดับสินค้าคงคลังในตลาดหลักทรัพย์ฟิวเจอร์สเซี่ยงไฮ้ (SHFE) เป็นตัวชี้วัดที่มีประโยชน์ในการติดตามความต้องการที่แท้จริงภายในจีน
แนวโน้มระยะยาวปี 2570–2573: การขาดแคลนอุปทานจะทวีความรุนแรงขึ้นหรือไม่
สำหรับช่วงหลังปี 2570 การประมาณการแบบจุดที่น่าเชื่อถือยังมีอยู่อย่างจำกัด เนื้อหาด้านล่างนี้อ้างอิงจากการคาดการณ์ของสถาบันที่เปิดเผยต่อสาธารณะและการวิเคราะห์เชิงทิศทาง และควรทำความเข้าใจในฐานะแนวโน้มระยะยาว ไม่ใช่การพยากรณ์ราคาที่แน่นอน
ปี 2570–2571: ผลกระทบจากภาษีศุลกากรและการปรับสมดุลอุปสงค์-อุปทาน
Bank of America คาดการณ์ราคาทองแดงในปี 2570 ไว้ที่ประมาณ 14,675–15,250 ดอลลาร์สหรัฐต่อตัน (อ้างอิงจากการประกาศเมื่อเดือนตุลาคม 2568) ในช่วงเวลานี้ ทิศทางสุดท้ายของนโยบายภาษีศุลกากรของสหรัฐฯ น่าจะชัดเจนขึ้น ซึ่งอาจนำไปสู่การปรับตัวของส่วนต่างราคาระหว่าง COMEX และ LME นอกจากนี้ เมื่อพิจารณาว่าไม่มีโครงการเหมืองแร่ใหม่ได้รับการอนุมัติในช่วงปี 2563–2567 การเพิ่มขึ้นของอุปทานในช่วงนี้จึงคาดว่าจะยังคงจำกัด ดุลยภาพอุปสงค์-อุปทานอาจแตกต่างกันอย่างมีนัยสำคัญขึ้นอยู่กับความเร็วของการฟื้นตัวของความต้องการจีนและขนาดของการลงทุนด้านพลังงานหมุนเวียนทั่วโลก
ปี 2572–2573: การขาดแคลนอุปทานเชิงโครงสร้างเริ่มปรากฏชัด
Goldman Sachs เคยนำเสนอแนวโน้มระยะยาวเชิงทิศทางไว้ที่ประมาณ 12,000 ดอลลาร์สหรัฐต่อตันในปี 2572 และประมาณ 12,250 ดอลลาร์สหรัฐต่อตันในปี 2573 ซึ่งสะท้อนถึงการปรับตัวลงบางส่วนหลังจากช่วงขาขึ้นระยะสั้น BMI (Fitch Solutions) ได้นำเสนอแนวโน้มระยะยาวว่าการขาดแคลนอุปทานเชิงโครงสร้างที่ทวีความรุนแรงขึ้นอาจผลักดันราคาให้แตะระดับ 17,000 ดอลลาร์สหรัฐต่อตันภายในปี 2578 สำนักงานพลังงานระหว่างประเทศ (IEA) ก็ได้เตือนถึงความเป็นไปได้ของการขาดแคลนอุปทานเชิงโครงสร้างอันเนื่องมาจากการเร่งตัวของการเปลี่ยนผ่านด้านพลังงาน อย่างไรก็ตาม การที่แนวโน้มระยะยาวเหล่านี้จะเป็นจริงหรือไม่นั้นขึ้นอยู่กับตัวแปรหลายประการ ได้แก่ การเปลี่ยนแปลงทางเทคโนโลยี การพัฒนาวัสดุทดแทน และการเพิ่มขึ้นของอุปทานทองแดงรีไซเคิล
ความไม่แน่นอนของแนวโน้มระยะยาวและสมมติฐานในแต่ละสถานการณ์
ด้านล่างนี้เป็นการสรุปสถานการณ์หลักของแนวโน้มระยะยาวเพื่อวัตถุประสงค์ทางการศึกษา ซึ่งไม่ใช่การคาดการณ์อย่างเป็นทางการของสถาบันใดสถาบันหนึ่ง แต่เป็นสถานการณ์เชิงทิศทางที่เกิดจากการผสมผสานตัวแปรด้านอุปสงค์-อุปทาน
ปัจจัยเสี่ยงที่อาจทำให้ราคาทองแดงปรับตัวลง
เพื่อให้มุมมองมีความสมดุลและไม่เอนเอียงไปทางสถานการณ์ขาขึ้นมากเกินไป เราจะพิจารณาปัจจัยเสี่ยงสำคัญที่อาจทำให้ราคาทองแดงปรับตัวลง
การชะลอตัวทางเศรษฐกิจของจีนที่ยืดเยื้อ
หากภาวะซบเซาของภาคอสังหาริมทรัพย์จีนยืดเยื้อนานกว่าที่คาด การหดตัวของความต้องการทองแดงในภาคก่อสร้างอาจชดเชยการเพิ่มขึ้นของความต้องการจากการเปลี่ยนผ่านด้านพลังงาน หากการฟื้นตัวของภาคการผลิตจีนล่าช้าหรือการส่งออกชะลอตัวรุนแรงขึ้น ก็ไม่อาจตัดความเป็นไปได้ที่ดุลยภาพอุปสงค์-อุปทานทองแดงทั่วโลกจะพลิกไปสู่ภาวะอุปทานส่วนเกินออกไปได้
ความเป็นไปได้ในการทดแทนด้วยอะลูมิเนียม
ในบางส่วนของสายเคเบิลโครงข่ายไฟฟ้า มีแนวโน้มเพิ่มขึ้นที่อะลูมิเนียมจะถูกนำมาใช้แทนทองแดง อะลูมิเนียมมีน้ำหนักเบากว่าและราคาถูกกว่าทองแดง แต่มีค่าการนำไฟฟ้าต่ำกว่า จึงทดแทนได้ไม่สมบูรณ์ อย่างไรก็ตาม หากเทคโนโลยีพัฒนาขึ้นและส่วนต่างราคาขยายกว้างขึ้น อัตราการทดแทนอาจเร่งตัวขึ้น ซึ่งจะสร้างแรงกดดันขาลงต่อแนวโน้มการเติบโตของความต้องการทองแดง
ความเสี่ยงจากการปิดสถานะเก็งกำไร
หากระดับสินค้าคงคลังใน LME เพิ่มขึ้นอย่างรวดเร็วหรือค่าเงินดอลลาร์สหรัฐแข็งค่าขึ้น สถานะ Long เชิงเก็งกำไรที่สะสมอยู่ในตลาดฟิวเจอร์สทองแดงอาจถูกปิดพร้อมกัน ส่งผลให้ราคาร่วงลงอย่างรวดเร็ว การเปลี่ยนแปลงนโยบายอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ (Fed) และทิศทางของค่าเงินดอลลาร์ส่งผลโดยตรงต่อราคาทองแดงซึ่งเป็นสินค้าโภคภัณฑ์ที่ซื้อขายในสกุลเงินดอลลาร์ โดยทั่วไปแล้ว ดอลลาร์แข็งค่ามักสร้างแรงกดดันขาลงต่อราคาทองแดง ในขณะที่ดอลลาร์อ่อนค่ามักสร้างแรงกดดันขาขึ้น
วิธีการลงทุนในทองแดง: เปรียบเทียบฟิวเจอร์ส, CFD และ ETF
วิธีการรับความเสี่ยงจากความผันผวนของราคาทองแดงแบ่งออกเป็น 3 ประเภทหลัก ได้แก่ ฟิวเจอร์ส, สัญญาซื้อขายส่วนต่าง (CFD) และ ETF แต่ละวิธีมีความแตกต่างกันในด้านการเข้าถึง โครงสร้างต้นทุน และลักษณะความเสี่ยง ดังนั้นควรเลือกวิธีที่เหมาะสมกับวัตถุประสงค์การลงทุนและระดับประสบการณ์ของตนเอง
การวิเคราะห์ทิศทางราคาทองแดงและการเลือกเครื่องมือลงทุนที่เหมาะสมเป็นคนละเรื่องกัน หากต้องการเปรียบเทียบต้นทุนและความเสี่ยงตามวิธีการซื้อขาย รวมถึงข้อพิจารณาตามระยะเวลาการลงทุนอย่างละเอียด สามารถศึกษาเพิ่มเติมได้จากแนวโน้มการลงทุนในทองแดงและลักษณะเฉพาะของเครื่องมือลงทุนแต่ละประเภท
ฟิวเจอร์ส LME และ COMEX: เน้นนักลงทุนสถาบัน
ฟิวเจอร์ส LME อายุ 3 เดือนและฟิวเจอร์ส COMEX HG เป็นเครื่องมือป้องกันความเสี่ยงที่นักลงทุนสถาบันและภาคอุตสาหกรรมนิยมใช้เป็นหลัก ขนาดสัญญาที่ใหญ่ (COMEX อยู่ที่ 25,000 ปอนด์) และข้อกำหนดมาร์จิ้นที่สูงทำให้นักลงทุนรายย่อยเข้าถึงได้โดยตรงได้ยาก เมื่อสัญญาฟิวเจอร์สหมดอายุจะต้องมีการโรลโอเวอร์ไปยังสัญญาเดือนถัดไป ซึ่งมีต้นทุนที่เกิดขึ้น และในสภาวะตลาด Contango ต้นทุนโรลโอเวอร์อาจสะสมเป็นผลขาดทุนได้
CFD ทองแดง: วิธีการเข้าถึงสำหรับนักลงทุนรายย่อย
สัญญาซื้อขายส่วนต่าง (CFD) เป็นตราสารอนุพันธ์ที่ชำระกำไรขาดทุนตามส่วนต่างของราคาโดยไม่ต้องถือครองทองแดงจริง สามารถเปิดสถานะทั้งแบบ Long (ซื้อ) และ Short (ขาย) ได้ทั้งสองทิศทาง และสามารถใช้เลเวอเรจเพื่อรับความเสี่ยงต่อมูลค่าตามสัญญาขนาดใหญ่ด้วยเงินมาร์จิ้นจำนวนน้อย อย่างไรก็ตาม เลเวอเรจจะขยายทั้งกำไรและขาดทุน ดังนั้นหากตลาดเคลื่อนไหวสวนทางกับที่คาด อาจเกิดผลขาดทุนเกินกว่าเงินมาร์จิ้นที่วางไว้ได้ ต้นทุนการซื้อขาย CFD แบ่งออกเป็น 3 ส่วน ได้แก่ ประการแรก สเปรด (bid-ask spread) คือส่วนต่างระหว่างราคาซื้อและราคาขาย ซึ่งเป็นต้นทุนที่เกิดขึ้นทันทีเมื่อทำการซื้อขาย ประการที่สอง ค่าธรรมเนียมข้ามคืน (overnight financing charge) คือต้นทุนทางการเงินรายวันที่เกิดขึ้นเมื่อถือสถานะข้ามคืน ซึ่งแยกต่างหากจากสเปรด ประการที่สาม มาร์จิ้น (margin) คือเงินประกันที่ต้องวางในบัญชีเพื่อรักษาสถานะ ซึ่งไม่ควรสับสนกับค่าธรรมเนียม (fee) เงื่อนไขเฉพาะของ CFD ทองแดงของ M4Markets (สัญลักษณ์, สเปรด, เลเวอเรจ, สวอป ฯลฯ) กรุณาตรวจสอบโดยตรงจากเอกสารทางการของบริษัท
ETF ทองแดง: ความแตกต่างระหว่าง CPER และ COPX
ETF ทองแดงแบ่งออกเป็นสองประเภทหลัก ได้แก่ CPER ซึ่งเป็น ETF ที่ติดตามสัญญาฟิวเจอร์สทองแดง โดยเมื่อตลาดฟิวเจอร์สอยู่ในภาวะ Contango อาจเกิดการสูญเสียผลตอบแทนจากต้นทุนการโรลโอเวอร์ และหากถือครองระยะยาว ต้นทุนดังกล่าวจะสะสมจนอาจทำให้ผลตอบแทนไม่สะท้อนราคาสปอตที่แท้จริงได้อย่างเต็มที่ ส่วน COPX เป็น ETF ที่ลงทุนในหุ้นของบริษัทเหมืองแร่ทองแดง ซึ่งได้รับผลกระทบไม่เพียงแค่จากราคาทองแดงเท่านั้น แต่ยังรวมถึงผลการดำเนินงานของบริษัท ต้นทุนการผลิต และความเสี่ยงด้านภูมิรัฐศาสตร์ด้วย เนื่องจาก ETF ทั้งสองมีรูปแบบการรับความเสี่ยงต่อราคาทองแดงที่แตกต่างกันโดยพื้นฐาน นักลงทุนจึงควรเลือกให้สอดคล้องกับวัตถุประสงค์การลงทุนของตน
เปรียบเทียบต้นทุนและความเสี่ยงของแต่ละวิธีการลงทุน
ความเสี่ยงที่ควรทราบก่อนซื้อขายทองแดง
คำเตือนความเสี่ยง: การซื้อขายสัญญาส่วนต่าง (CFD) เป็นตราสารทางการเงินที่มีความซับซ้อนและมีความเสี่ยงสูง การใช้เลเวอเรจสามารถขยายทั้งกำไรและขาดทุนได้ และขึ้นอยู่กับสภาวะตลาด นักลงทุนอาจสูญเสียเงินลงทุนทั้งหมดได้ ก่อนเริ่มซื้อขาย ควรทำความเข้าใจโครงสร้างของผลิตภัณฑ์และต้นทุนที่เกี่ยวข้องอย่างถ่องแท้ รวมถึงฝึกซ้อมผ่านบัญชีทดลองก่อนเป็นสิ่งที่แนะนำ
ตลาดทองแดงมีความผันผวนสูงตามลักษณะของสินค้าโภคภัณฑ์ และความเสี่ยงจะยิ่งเพิ่มขึ้นเมื่อใช้ผลิตภัณฑ์ที่มีเลเวอเรจ คำสั่ง Stop-Loss ช่วยจำกัดความเสียหายในกรณีที่ราคาร่วงลงอย่างรวดเร็วโดยไม่คาดคิด แต่ในสภาวะที่ตลาดเกิด Gap หรือสภาพคล่องต่ำ คำสั่งอาจไม่ถูกเรียกใช้ที่ระดับราคาที่ตั้งไว้อย่างแม่นยำ Slippage คือความแตกต่างระหว่างราคาที่สั่งและราคาที่ได้รับการจับคู่จริง ซึ่งมักเกิดขึ้นบ่อยขึ้นในตลาดที่มีความผันผวนสูง Margin Call เกิดขึ้นเมื่อยอดคงเหลือในบัญชีต่ำกว่าระดับมาร์จิ้นที่กำหนด และหากไม่สามารถเติมเงินได้ทันเวลา โพซิชันอาจถูกปิดโดยอัตโนมัติ การถือครอง CFD ทองแดงในระยะยาวจะทำให้ต้นทุน Overnight Swap สะสมและเพิ่มต้นทุนการซื้อขายโดยรวมอย่างมีนัยสำคัญ นอกจากนี้ ระดับการคุ้มครองนักลงทุนอาจแตกต่างกันตามวิธีการลงทุน นิติบุคคลของโบรกเกอร์ และกฎระเบียบที่บังคับใช้ ดังนั้นควรตรวจสอบเอกสารทางการและข้อกำหนดและเงื่อนไขอย่างละเอียดก่อนเริ่มซื้อขาย
คำถามที่พบบ่อย
ทำไมราคาทองแดง LME และ COMEX จึงแตกต่างกัน?
LME ใช้หน่วยเป็น USD/ ตัน ในขณะที่ COMEX ใช้หน่วยเป็น USD/ ปอนด์ นอกจากนี้ ความคาดหวังเกี่ยวกับภาษีนำเข้าทองแดงของสหรัฐฯ มักทำให้ราคา COMEX อยู่ในระดับพรีเมียมเมื่อเทียบกับ LME โครงสร้างสัญญาและองค์ประกอบของผู้เข้าร่วมตลาดในทั้งสองตลาดก็แตกต่างกันด้วย ดังนั้นความแตกต่างของราคาจึงมีความหมายมากกว่าการแปลงหน่วยเพียงอย่างเดียว
เหตุใดการคาดการณ์ราคาทองแดงจากแต่ละสถาบันจึงแตกต่างกันอย่างมาก?
เนื่องจากแต่ละสถาบันมีสมมติฐานที่แตกต่างกันเกี่ยวกับความเร็วในการฟื้นตัวของอุปสงค์จีน ทิศทางนโยบายภาษีของสหรัฐฯ และอัตราการเพิ่มขึ้นของอุปทานจากเหมืองแร่ใหม่ นอกจากนี้ หากเผยแพร่การคาดการณ์ในช่วงเวลาที่ต่างกัน แม้แต่สถาบันเดียวกันก็อาจให้ตัวเลขที่แตกต่างกันได้ Goldman Sachs เผยแพร่การคาดการณ์ที่แตกต่างกันในเดือนธันวาคม 2025 และกรกฎาคม 2026 ดังนั้นควรเปรียบเทียบโดยอ้างอิงจากการคาดการณ์ล่าสุดเสมอ
Spread และ Overnight Swap ในการซื้อขาย CFD ทองแดงแตกต่างกันอย่างไร?
Spread คือส่วนต่างระหว่างราคาซื้อและราคาขาย ซึ่งเป็นต้นทุนที่เกิดขึ้นทันทีเมื่อเปิดโพซิชัน ส่วน Overnight Swap คือต้นทุนทางการเงินรายวันที่เกิดขึ้นเมื่อถือครองโพซิชันข้ามคืนเกินหนึ่งวัน ทั้งสองรายการเป็นต้นทุนที่แยกจากกัน ส่วนมาร์จิ้นนั้นเป็นหลักประกันสำหรับการรักษาโพซิชัน ไม่ใช่ค่าธรรมเนียมหรือต้นทุน
การถือครอง ETF ฟิวเจอร์สทองแดง (CPER) ในระยะยาวจะมีต้นทุนอะไรบ้าง?
CPER มีต้นทุนที่เกิดจากกระบวนการโรลโอเวอร์ ซึ่งเป็นการเปลี่ยนสัญญาฟิวเจอร์สที่ใกล้หมดอายุไปยังสัญญาเดือนถัดไปในทุกรอบ เมื่อตลาดอยู่ในภาวะ Contango (ราคาสัญญาเดือนไกลสูงกว่าสัญญาเดือนใกล้) การโรลโอเวอร์จะทำให้เกิดการสูญเสียสะสม ส่งผลให้ผลตอบแทนไม่สะท้อนราคาสปอตทองแดงที่เพิ่มขึ้นได้อย่างเต็มที่ และหากถือครองในระยะยาว ต้นทุนนี้อาจสร้างความแตกต่างของผลตอบแทนได้อย่างมีนัยสำคัญ
การคาดการณ์ราคาทองแดงในช่วงปี 2028–2030 มีความน่าเชื่อถือเพียงใด?
การประมาณค่าแบบจุดที่น่าเชื่อถือสำหรับช่วงเวลาดังกล่าวมีอยู่อย่างจำกัด การคาดการณ์ทิศทางระยะยาวของ Goldman Sachs ที่ $12,000/ ตันในปี 2029 และ $12,250/ ตันในปี 2030 รวมถึงทิศทางของ BMI ที่ $17,000/ ตันในปี 2035 สามารถใช้เป็นข้อมูลอ้างอิงได้ แต่การจะเป็นจริงหรือไม่นั้นขึ้นอยู่กับตัวแปรหลายประการ ได้แก่ อุปสงค์จีน ความเร็วของการเปลี่ยนผ่านด้านพลังงาน และอุปทานจากเหมืองแร่ใหม่ ควรระลึกไว้เสมอว่ายิ่งการคาดการณ์มีระยะเวลายาวนานขึ้น ความไม่แน่นอนก็ยิ่งสูงขึ้นตามไปด้วย
ตัวแปรด้านอุปสงค์และอุปทานที่ควรติดตามในการคาดการณ์ราคาทองแดง
การคาดการณ์ราคาทองแดงในช่วงปี 2026 ถึง 2030 เป็นสมการที่ซับซ้อน ซึ่งเกิดจากการเพิ่มขึ้นเชิงโครงสร้างของอุปสงค์จากการเปลี่ยนผ่านด้านพลังงาน ที่ผสานกับข้อจำกัดเชิงโครงสร้างในฝั่งอุปทาน กลุ่มที่มองโลกในแง่ดีอ้างถึงอุปสงค์จากรถยนต์ไฟฟ้า (EV) ดาต้าเซ็นเตอร์ AI และโครงสร้างพื้นฐานระบบไฟฟ้า รวมถึงข้อจำกัดด้านอุปทานจากเหมืองแร่ เพื่อสนับสนุนการคาดการณ์ที่ $13,000/ ตันขึ้นไป ในขณะที่กลุ่มที่ระมัดระวังยังคงยึดจุดยืนอนุรักษ์นิยม โดยอ้างถึงความไม่แน่นอนของอุปสงค์จีนและความเป็นไปได้ที่อุปทานจะเกินความต้องการในระยะสั้น การจะตัดสินว่าสถานการณ์ใดจะเกิดขึ้นจริงนั้น จำเป็นต้องติดตามความเร็วในการฟื้นตัวของเศรษฐกิจจีน ทิศทางสุดท้ายของนโยบายภาษีสหรัฐฯ และความคืบหน้าของโครงการเหมืองแร่ใหม่อย่างต่อเนื่อง
เมื่อพิจารณาวิธีการรับความเสี่ยงต่อราคาทองแดง สิ่งสำคัญคือต้องทำความเข้าใจโครงสร้างต้นทุนและความเสี่ยงของฟิวเจอร์ส CFD และ ETF แต่ละประเภทอย่างถ่องแท้ โดยเฉพาะการซื้อขาย CFD ที่ใช้เลเวอเรจ ซึ่งอาจทำให้ขาดทุนเกินกว่าเงินลงทุนเริ่มต้นได้ ดังนั้นก่อนเริ่มซื้อขายควรอ่านเอกสารอธิบายผลิตภัณฑ์และการเปิดเผยความเสี่ยงอย่างละเอียด รวมถึงฝึกซ้อมผ่านบัญชีทดลองให้เพียงพอก่อนเริ่มซื้อขายจริง ทั้งนี้ ความผันผวนของราคาทองแดงส่งผลกระทบต่อเศรษฐกิจจริงในหลายภาคส่วน รวมถึงอุตสาหกรรมการผลิตและอิเล็กทรอนิกส์ด้วย แม้จะใช้การคาดการณ์ตลาดเป็นข้อมูลอ้างอิงได้ แต่การตัดสินใจลงทุนทุกครั้งควรพิจารณาจากสถานการณ์ทางการเงินส่วนบุคคลและระดับความเสี่ยงที่รับได้อย่างรอบคอบ