Triển vọng thị trường đồng hiện đang ở giai đoạn phức tạp khi ba động lực cầu mang tính cơ cấu — chuyển dịch năng lượng (energy transition), mở rộng hạ tầng AI và phổ cập xe điện (EV) — va chạm trực tiếp với những hạn chế về nguồn cung từ khai thác mỏ. Tính đến năm 2026, giá đồng kỳ hạn 3 tháng trên Sàn Giao dịch Kim loại London (LME) đang tiệm cận mức cao lịch sử với biến động mạnh. Trong khi Goldman Sachs, JP Morgan và Citigroup đều dự báo giá tăng trong trung và dài hạn, Macquarie lại cảnh báo khả năng dư cung trong ngắn hạn. Bài viết này tổng hợp cân bằng cấu trúc cung cầu theo từng năm từ 2026 đến 2030 cùng dự báo của các tổ chức lớn, đồng thời phân tích đặc điểm và rủi ro của các công cụ đầu tư đồng dành cho nhà đầu tư Việt Nam, bao gồm ETF, hợp đồng tương lai và hợp đồng chênh lệch giá (CFD).
Tóm tắt trọng tâm
- Đồng LME (tính theo USD/MT) và hợp đồng tương lai COMEX HG (tính theo USD/lb) có đơn vị và cấu trúc thị trường khác nhau, vì vậy khi so sánh giá trực tiếp cần kiểm tra kỹ đơn vị (1 USD/lb ≈ 2.204,6 USD/MT).
- Goldman Sachs dự báo giá đồng đạt 13.735 USD/MT vào cuối năm 2026 và trung bình 13.800 USD/MT trong năm 2027, trong khi Macquarie đưa ra khả năng dư cung 262.000 tấn trong năm 2026 — cho thấy sự khác biệt đáng kể giữa các tổ chức.
- Nguyên nhân cốt lõi dẫn đến thiếu hụt cung mang tính cơ cấu là chu kỳ phát triển mỏ trung bình từ 15 đến 17 năm kể từ khi phát hiện đến khi đưa vào sản xuất, khiến nguồn cung khó phản ứng kịp thời với tín hiệu giá hiện tại.
- Giai đoạn 2028–2030 có rất ít dự báo công khai từ các tổ chức lớn, vì vậy các con số riêng lẻ như dự báo 6 USD/lb (khoảng 13.228 USD/MT) vào năm 2030 của Red Cloud Securities chỉ nên được sử dụng ở mức tham khảo.
- CFD đồng đi kèm với rủi ro đòn bẩy và chi phí giữ lệnh qua đêm (overnight financing), trong khi ETF trong nước có thể có lợi suất thực tế khác nhau tùy thuộc vào chi phí rollover và việc có phòng ngừa rủi ro tỷ giá hay không.
Thị trường đồng năm 2026 đang ở đâu?
Phá vỡ mức cao lịch sử và biến động giá
Thị trường đồng năm 2026 đang hình thành vùng giá ở mức cao lịch sử trong bối cảnh biến động mạnh. Theo giá kỳ hạn 3 tháng trên LME, trong nửa đầu năm 2026 đã ghi nhận những giai đoạn giá vượt 11.000 USD/MT, và một số tổ chức đưa ra khả năng tiếp tục tăng trong năm nay. Tuy nhiên, mức giá này có thể dao động mạnh trong thời gian ngắn do nhiều yếu tố phức hợp như chính sách thuế quan của Mỹ, bất ổn về nhu cầu từ Trung Quốc và đồng USD mạnh lên. Vì đồng truyền thống được xem là thước đo kinh tế toàn cầu, kim loại này có đặc tính phản ứng nhạy bén với những thay đổi trong các chỉ số kinh tế vĩ mô.
LME vs. COMEX: Tại sao giá hai sàn lại khác nhau?
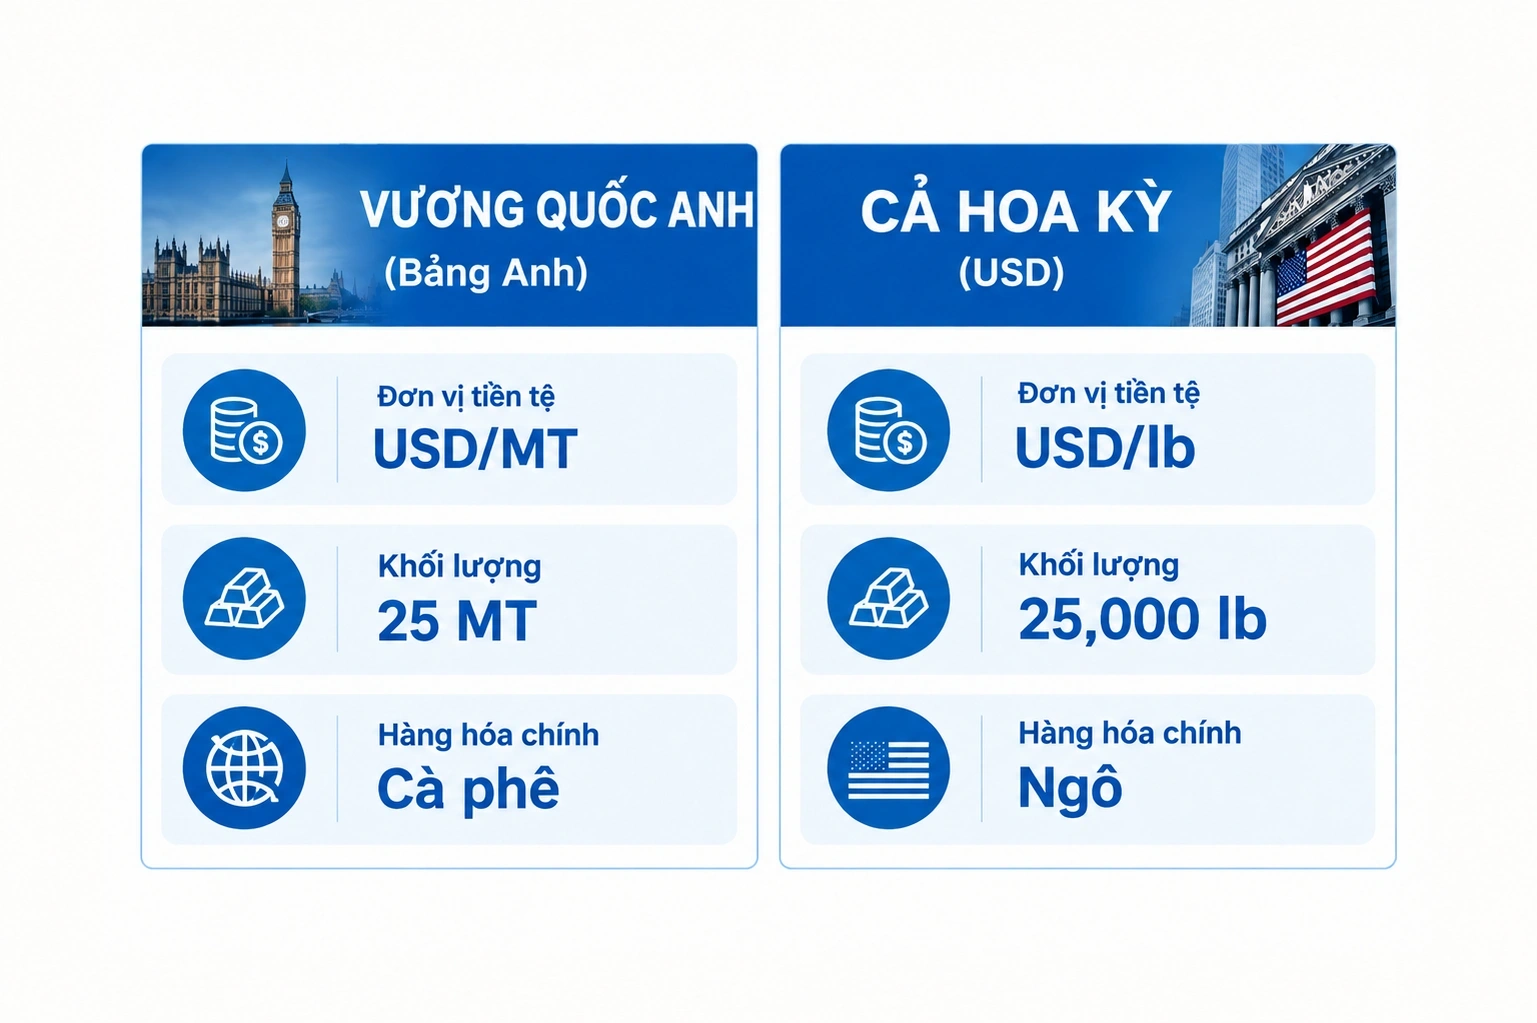
Lý do tìm kiếm giá đồng lại cho ra các con số khác nhau là vì hai sàn giao dịch chính có đơn vị và cấu trúc khác nhau. Sàn Giao dịch Kim loại London (LME) là giá chuẩn toàn cầu, niêm yết hợp đồng kỳ hạn 3 tháng theo đơn vị USD/tấn (MT) với quy mô hợp đồng 25 MT. Hợp đồng tương lai COMEX HG (thuộc CME Group) là giá chuẩn của Mỹ, sử dụng đơn vị USD/pound (lb) với quy mô hợp đồng 25.000 pound. Ví dụ, nếu giá COMEX là 5,00 USD/lb thì quy đổi sang LME tương đương khoảng 11.023 USD/MT. Từ đầu năm 2026, kỳ vọng về thuế quan đồng của Mỹ gia tăng đã khiến giá COMEX hình thành cấu trúc contango bất thường so với LME (giá tương lai > giá giao ngay). Hiện tượng này xuất phát từ việc người tiêu thụ đồng tại Mỹ tích trữ hàng tồn kho trước khi thuế quan được áp dụng, do đó đối với nhà đầu tư ngoài Mỹ, giá LME phản ánh tín hiệu cung cầu toàn cầu trực tiếp hơn. Ngoài ra, cần lưu ý rằng giá "giao ngay (cash)" và giá "kỳ hạn 3 tháng" trên LME là hai mức giá khác nhau và không nên nhầm lẫn.
Ba động lực cơ cấu thúc đẩy nhu cầu đồng
Trung tâm dữ liệu AI và hạ tầng điện lực
Nhu cầu đồng từ các trung tâm dữ liệu AI đang nổi lên như một động lực tăng trưởng mới của thị trường đồng sau năm 2026. Theo phân tích của Trafigura, nếu 15 GW trung tâm dữ liệu được xây dựng, có thể phát sinh khoảng 750.000 MT nhu cầu đồng mới mỗi năm. Các trung tâm dữ liệu sử dụng đồng tập trung ở nhiều hạng mục như hệ thống làm mát máy chủ, dây dẫn điện và máy biến áp. Khi đầu tư vào hạ tầng AI tăng tốc trên toàn cầu, nhu cầu này có khả năng tăng liên tục đến năm 2030, tuy nhiên quy mô thực tế sẽ phụ thuộc vào tốc độ xây dựng và tiến bộ công nghệ hiệu quả năng lượng.
Xe điện (EV) và hạ tầng sạc
Xe điện sử dụng lượng đồng nhiều gấp 3–4 lần so với xe động cơ đốt trong. Mỗi chiếc xe cần khoảng 50–80 kg đồng, chưa kể lượng đồng bổ sung cho hạ tầng sạc và kết nối lưới điện. Nhu cầu điện khí hóa (electrification demand) là yếu tố kéo tiêu thụ đồng tăng theo cơ cấu khi tỷ lệ phổ cập EV ngày càng cao. Trafigura dự báo đến năm 2030, riêng EV và hạ tầng liên quan sẽ tạo ra hơn 1 triệu tấn nhu cầu đồng bổ sung. Tuy nhiên, con số này chứa đựng sự bất ổn đáng kể tùy thuộc vào tốc độ phổ cập EV, thay đổi công nghệ pin và mức độ hỗ trợ chính sách của từng quốc gia.
Năng lượng tái tạo và mở rộng lưới điện thông minh
Tấm pin mặt trời, tuabin gió và nâng cấp lưới truyền tải điện đều tiêu thụ đồng với khối lượng lớn. Nhu cầu xây dựng lưới điện thông minh và thay thế hệ thống điện lỗi thời đang tăng ở cả các nước phát triển lẫn các nền kinh tế mới nổi, trong khi quá trình công nghiệp hóa nhanh chóng tại Ấn Độ và Đông Nam Á cũng góp phần thúc đẩy tăng trưởng nhu cầu đồng. Wood Mackenzie dự báo nhu cầu đồng toàn cầu sẽ đạt 43 Mt mỗi năm vào năm 2035, còn S&P Global phân tích rằng chỉ riêng nhu cầu liên quan đến chuyển dịch năng lượng trong giai đoạn 2025–2040 đã cần thêm 7,1 triệu tấn đồng. Những dự báo nhu cầu dài hạn này là luận cứ cốt lõi cho lập luận về thiếu hụt cung mang tính cơ cấu.
Tại sao nguồn cung không theo kịp nhu cầu?
Giới hạn cơ cấu trong phát triển mỏ (15–17 năm từ phát hiện đến sản xuất)
Lý do căn bản nhất khiến nguồn cung đồng không thể phản ứng kịp thời với đà tăng nhu cầu chính là thời gian phát triển mỏ. Từ khi phát hiện một mỏ đồng mới đến khi đưa vào sản xuất thực tế, trung bình mất từ 15 đến 17 năm. Khoảng thời gian này bao gồm nhiều giai đoạn phức tạp như thăm dò địa chất, đánh giá tác động môi trường, xin cấp phép khai thác, xây dựng hạ tầng và sản xuất thử nghiệm. Việc hầu như không có dự án mỏ lớn nào được phê duyệt trong giai đoạn 2020–2024 đồng nghĩa với việc khó kỳ vọng nguồn cung mới đáng kể trước đầu thập niên 2030. Ngoài ra, hàm lượng quặng (ore grade) tại các mỏ hiện hữu liên tục suy giảm, tạo áp lực chi phí khi phải xử lý nhiều quặng hơn để sản xuất cùng một lượng đồng tinh luyện (refined copper).
Gián đoạn sản xuất tại các mỏ lớn: Grasberg và Kamoa-Kakula
Gián đoạn sản xuất mỏ là biến số quan trọng về phía cung trong ngắn hạn. Mỏ Grasberg tại Indonesia và mỏ Kamoa-Kakula tại Cộng hòa Dân chủ Congo đều là những mỏ đồng lớn nhất thế giới, nhưng cả hai đều được dự báo sẽ chậm trễ trong việc phục hồi sản lượng đầy đủ đến năm 2028. Codelco của Chile — nhà sản xuất đồng lớn nhất thế giới — cũng đang đối mặt với tình trạng sản lượng trì trệ. Những gián đoạn sản xuất này làm trầm trọng thêm tình trạng thiếu hụt cung ngắn hạn và thường được dẫn chứng như luận cứ hỗ trợ áp lực tăng giá.
Rủi ro địa chính trị tại Chile, Congo và Indonesia
Phần lớn sản lượng đồng toàn cầu tập trung tại các khu vực có rủi ro chính trị và xã hội cao như Chile, Cộng hòa Dân chủ Congo và Indonesia. Nguy cơ quốc hữu hóa mỏ, tranh chấp lao động, siết chặt quy định môi trường và chính sách hạn chế xuất khẩu đều là những biến số địa chính trị có thể gây ra gián đoạn nguồn cung. Đồng tái chế (đồng phế liệu) có thể bù đắp một phần thiếu hụt, nhưng nguồn cung phế liệu có giới hạn vật lý và không thể giải quyết hoàn toàn tình trạng thiếu hụt cung mang tính cơ cấu.
Một trong những cách bù đắp cho việc phát triển mỏ mới và gián đoạn nguồn cung từ các quốc gia sản xuất lớn là thu hồi và tái chế đồng hiện có. Để hiểu cách hình thành giá thị trường của đồng tái chế cũng như sự khác biệt theo từng cấp độ chất lượng, bạn có thể tham khảo thêm về triển vọng giá đồng phế liệu và cơ cấu cung cầu của thị trường tái chế.
So sánh dự báo giá đồng của các tổ chức giai đoạn 2026–2030
Triển vọng năm 2026: Tổng hợp kịch bản từ các tổ chức
Bảng dưới đây tổng hợp dự báo giá đồng được công bố bởi các tổ chức lớn. Do thời điểm công bố, giai đoạn dự báo và đơn vị của từng tổ chức có thể khác nhau, cần thận trọng khi so sánh trực tiếp. Các con số này là dự báo độc lập của từng tổ chức và không đại diện cho sự đồng thuận của thị trường (market consensus).
※ Tham khảo quy đổi đơn vị: $5,00/lb ≈ $11.023/MT, $6,00/lb ≈ $13.228/MT (áp dụng tỷ lệ 1 USD/lb = 2.204,6 USD/MT)
2027–2028: Giai đoạn thâm hụt nguồn cung gia tăng
Goldman Sachs dự báo giá đồng bình quân trên LME năm 2027 đạt $13.800/MT, đồng thời phân tích đây là giai đoạn thâm hụt nguồn cung (supply deficit) ngày càng trầm trọng. Nếu sự chậm trễ trong việc khôi phục sản xuất tại Grasberg và Kamoa-Kakula kéo dài đến năm 2028, có thể hình thành cơ cấu trong đó nhu cầu tăng mà không có thêm nguồn cung mới. Red Cloud Securities dự báo giá đồng năm 2028 ở mức $5,25/lb (khoảng $11.574/MT). Tuy nhiên, do các dự báo công khai từ các tổ chức cho giai đoạn 2027–2028 còn hạn chế hơn so với năm 2026, nên các con số dự báo cho giai đoạn này chỉ nên được xem là nguồn tham khảo.
2029–2030: Triển vọng cơ cấu dài hạn
Giai đoạn 2029–2030 rất hiếm có dự báo giá theo từng năm được công bố công khai từ các tổ chức. Red Cloud dự báo giá đồng năm 2030 ở mức $6/lb (khoảng $13.228/MT), đây là kịch bản độc lập của tổ chức này. S&P Global cảnh báo rằng có thể xảy ra tình trạng thiếu hụt nguồn cung tích lũy lên đến 10 triệu tấn vào năm 2040, và trong trường hợp đó, giá đồng sau năm 2030 có thể chịu áp lực tăng mạnh. Tuy nhiên, các dự báo dài hạn như vậy có thể thay đổi đáng kể tùy thuộc vào nhiều biến số như tốc độ chuyển đổi năng lượng, thay thế công nghệ, mở rộng nguồn cung đồng tái chế và việc phát triển các mỏ mới, do đó không nên xem đây là các con số chắc chắn.
Phe lạc quan vs. Phe bi quan: So sánh các luận điểm cốt lõi
Biến số Trung Quốc: Yếu tố bất định lớn nhất của thị trường đồng
Liệu tăng trưởng xe điện và năng lượng mặt trời có thể bù đắp cho sự suy thoái bất động sản?
Trung Quốc là quốc gia tiêu thụ đồng lớn nhất thế giới với khoảng cách áp đảo, chiếm khoảng 60% nhu cầu đồng toàn cầu. Đồng thời, Trung Quốc cũng là nhà sản xuất đồng tinh luyện (refined copper) lớn nhất thế giới. Chính vì vai trò kép này, tình hình kinh tế Trung Quốc có tác động quyết định đến toàn bộ thị trường đồng. Tính đến năm 2026, nhu cầu đồng của Trung Quốc đang chịu tác động từ hai lực lượng đối lập nhau. Một mặt, sản lượng xe điện (EV) tăng vọt và việc lắp đặt tấm pin mặt trời mở rộng đang thúc đẩy tiêu thụ đồng. Mặt khác, sự suy thoái của thị trường bất động sản đang kìm hãm nhu cầu đồng trong lĩnh vực xây dựng. Do lĩnh vực bất động sản Trung Quốc theo truyền thống là một trong những trụ cột tiêu thụ đồng chính, nếu sự suy thoái này kéo dài, tăng trưởng từ xe điện và năng lượng mặt trời có thể khó bù đắp hoàn toàn. Ngược lại, nếu chính phủ Trung Quốc tăng cường các gói kích thích kinh tế hoặc tốc độ phổ biến xe điện diễn ra nhanh hơn dự kiến, quá trình phục hồi nhu cầu có thể được đẩy nhanh. Đây chính là lý do khiến biến số Trung Quốc trở thành yếu tố rủi ro quan trọng nhất trong triển vọng thị trường đồng.
Tác động của chính sách thuế quan Mỹ đối với thị trường đồng
Chênh lệch giá COMEX–LME và sự méo mó cung cầu toàn cầu
Chính sách thuế quan đồng của Mỹ đã tạo ra một cơ cấu giá đặc thù trên thị trường đồng năm 2026. Khi kỳ vọng áp thuế gia tăng, các bên mua trong nước Mỹ đã tích trữ đồng với số lượng lớn trước khi thuế có hiệu lực, dẫn đến việc giá COMEX duy trì ở mức cao bất thường so với LME, hình thành cơ cấu contango. Sự chênh lệch giá này đã làm méo mó dòng chảy đồng toàn cầu, khiến lượng đồng vốn dĩ sẽ đến các khu vực khác bị tập trung về Mỹ. Tuy nhiên, khi lượng hàng tích trữ cạn kiệt, nhu cầu trong nước Mỹ có thể tạm thời giảm, gây áp lực giảm giá lên COMEX. Đối với các nhà đầu tư ngoài Mỹ, giá LME phản ánh cung cầu toàn cầu chính xác hơn, nhưng cần nhận thức rằng sự thay đổi trong chênh lệch COMEX–LME vẫn ảnh hưởng đến tâm lý thị trường chung.
Các cách đầu tư vào đồng: So sánh ETF, hợp đồng tương lai và CFD
ETF đồng trong nước (KODEX 구리선물(H) vs. TIGER 구리실물)
Hai ETF tiêu biểu mà nhà đầu tư Hàn Quốc có thể sử dụng để đầu tư vào đồng thông qua tài khoản chứng khoán trong nước là KODEX 구리선물(H) ETF (Samsung Asset Management), theo dõi hợp đồng tương lai đồng CME COMEX và có áp dụng phòng ngừa rủi ro tỷ giá (currency hedge). Sản phẩm này giúp giảm tác động của biến động tỷ giá KRW/USD, nhưng chi phí rollover phát sinh khi đáo hạn hợp đồng tương lai có thể làm giảm lợi nhuận trong dài hạn. Đặc biệt khi thị trường tương lai ở trạng thái contango, chi phí rollover sẽ tăng cao, do đó nhà đầu tư dài hạn cần tính đến khoản chi phí này. TIGER 구리실물 ETF (Mirae Asset Global Investments) đầu tư vào chứng chỉ kho hàng LME (warrant) để theo dõi giá đồng vật chất và không phát sinh chi phí rollover. Tuy nhiên, do cơ cấu phơi lộ tỷ giá (currency exposure), biến động tỷ giá KRW/USD sẽ ảnh hưởng trực tiếp đến lợi nhuận. COPX ETF niêm yết tại Mỹ là sản phẩm đầu tư vào cổ phiếu các công ty khai thác đồng, được định giá bằng USD và áp dụng thuế thu nhập vốn 22% đối với nhà đầu tư cư trú tại Hàn Quốc.
Để áp dụng triển vọng giá thị trường đồng vào đầu tư thực tế, cần phân biệt từng sản phẩm tài chính theo dõi loại giá nào và phát sinh những chi phí gì. Tiêu chí lựa chọn theo thời gian nắm giữ và mức độ rủi ro có thể được tìm hiểu chi tiết hơn trong phần so sánh triển vọng đầu tư đồng và các điểm khác biệt chính giữa ETF, hợp đồng tương lai và CFD.
Đầu tư trực tiếp hợp đồng tương lai nước ngoài (LME, COMEX)
Đầu tư trực tiếp vào hợp đồng tương lai đồng LME (đơn vị hợp đồng 25 MT) hoặc hợp đồng tương lai COMEX HG (đơn vị hợp đồng 25.000 pound, mã HG) có độ chính xác cao trong việc theo dõi giá, nhưng đi kèm với đơn vị hợp đồng lớn, yêu cầu ký quỹ (margin) và gánh nặng quản lý ngày đáo hạn. Trong giao dịch tương lai, ký quỹ là khoản tiền thế chấp cần nộp để duy trì vị thế, khác với phí giao dịch. Khi hợp đồng tương lai đến hạn, cần phải rollover sang tháng tiếp theo và quá trình này phát sinh chi phí. Hợp đồng tương lai đồng trên Sàn giao dịch hàng hóa kỳ hạn Thượng Hải (SHFE) được sử dụng làm chuẩn giá trong nước Trung Quốc, nhưng khả năng tiếp cận của nhà đầu tư nước ngoài còn hạn chế.
Giao dịch đồng qua CFD: Ưu điểm và những lưu ý quan trọng
Hợp đồng chênh lệch (CFD) là công cụ phái sinh cho phép tìm kiếm lợi nhuận từ biến động giá mà không cần nắm giữ đồng vật chất hay hợp đồng tương lai. Bạn có thể giao dịch CFD đồng thông qua các nhà môi giới CFD như M4Markets, sử dụng đòn bẩy để vận hành vị thế lớn hơn với khoản ký quỹ nhỏ. Chi phí giao dịch chính của CFD là spread (chênh lệch giá mua–bán) và phí qua đêm (overnight financing). Phí qua đêm phát sinh khi giữ vị thế qua hơn một ngày và số tiền sẽ khác nhau tùy theo hướng vị thế long (mua) hay short (bán). Điểm đặc trưng của CFD là cho phép giao dịch hai chiều, tức là có thể tìm kiếm lợi nhuận bằng vị thế short khi giá giảm. Có thể quản lý rủi ro bằng lệnh cắt lỗ (stop-loss) và chốt lời (take-profit), tuy nhiên trong trường hợp thị trường biến động mạnh, lệnh cắt lỗ có thể không được khớp chính xác tại mức giá đã đặt. Vui lòng kiểm tra trực tiếp các điều kiện chi tiết của CFD đồng tại M4Markets (spread, tỷ lệ đòn bẩy, điều kiện swap, v.v.) trong tài liệu sản phẩm chính thức.
Những rủi ro cần nắm rõ khi đầu tư vào đồng
Cảnh báo rủi ro: Hợp đồng chênh lệch (CFD) là công cụ tài chính phức tạp, tiềm ẩn rủi ro cao. Đòn bẩy có thể khuếch đại cả lợi nhuận lẫn thua lỗ, và tùy theo điều kiện thị trường, bạn có thể mất toàn bộ vốn đầu tư. Trước khi bắt đầu giao dịch, nên tìm hiểu kỹ cơ cấu sản phẩm và các chi phí liên quan, đồng thời thực hành trên tài khoản demo.
Rủi ro đòn bẩy và ký quỹ
Trong giao dịch CFD hoặc hợp đồng tương lai, rủi ro đòn bẩy là yếu tố nguy hiểm quan trọng nhất. Đòn bẩy cho phép vận hành vị thế lớn với khoản ký quỹ nhỏ, nhưng nếu giá di chuyển theo hướng bất lợi, thua lỗ cũng được khuếch đại theo cùng tỷ lệ. Khi ký quỹ giảm xuống dưới một mức nhất định, lệnh gọi ký quỹ (margin call) sẽ được kích hoạt, buộc bạn phải nộp thêm tiền hoặc vị thế sẽ bị thanh lý cưỡng bức. Giá đồng có thể biến động hàng trăm USD/MT trong thời gian ngắn, do đó khi nắm giữ vị thế có đòn bẩy, điều quan trọng là phải duy trì đủ dư địa ký quỹ.
Rủi ro tỷ giá (biến động KRW/USD)
Vì đồng là hàng hóa được định giá bằng USD, nhà đầu tư Hàn Quốc không chỉ chịu rủi ro từ biến động giá đồng mà còn phơi lộ với biến động tỷ giá KRW/USD. Các sản phẩm phơi lộ tỷ giá (TIGER 구리실물 ETF, hợp đồng tương lai nước ngoài, CFD) sẽ giảm lợi nhuận quy đổi sang KRW khi USD mạnh lên và tăng lợi nhuận khi USD yếu đi. Các sản phẩm phòng ngừa tỷ giá (KODEX 구리선물(H)) giúp giảm tác động của biến động tỷ giá, nhưng phát sinh chi phí phòng ngừa và không đảm bảo loại bỏ hoàn toàn rủi ro tỷ giá. Cần cân nhắc kỹ lưỡng việc có nên phòng ngừa tỷ giá hay không dựa trên thời gian đầu tư và triển vọng tỷ giá.
Kịch bản dư cung và rủi ro giảm giá
Phần lớn nội dung phân tích đồng thường tập trung vào kịch bản tăng giá, tuy nhiên kịch bản giảm giá cũng cần được xem xét một cách cân bằng. Macquarie đưa ra khả năng dư cung 262.000 tấn vào năm 2026, trong đó áp lực giảm giá có thể xuất hiện nếu kịch bản này xảy ra. Nếu kinh tế Trung Quốc suy giảm mạnh hơn dự báo, hoặc trong quá trình giải tỏa các méo mó cầu do thuế quan của Mỹ gây ra, giá đồng có thể trải qua đợt điều chỉnh ngắn hạn. Ngoài ra, nếu đồng USD tiếp tục mạnh lên hoặc Fed chuyển hướng chính sách lãi suất sang thắt chặt, đây cũng sẽ là yếu tố bất lợi đối với giá hàng hóa định danh bằng USD. Đầu tư vào đồng cần được tiếp cận với nhận thức đầy đủ về những rủi ro giảm giá này.
Câu hỏi thường gặp
Nên tham chiếu giá đồng LME hay giá đồng COMEX?
Đối với các nhà đầu tư ngoài Mỹ, giá đồng kỳ hạn 3 tháng trên LME (USD/MT) phản ánh cung cầu toàn cầu trực tiếp hơn và thường được dùng làm chuẩn tham chiếu. Hợp đồng tương lai HG trên COMEX (USD/lb) phản ánh cung cầu nội địa Mỹ và kỳ vọng về thuế quan; do đó, khi chênh lệch giữa hai mức giá này lớn, đây có thể là tín hiệu cho thấy các yếu tố đặc thù của thị trường Mỹ đang tác động. Khi quy đổi đơn vị, áp dụng tỷ lệ 1 USD/lb ≈ 2.204,6 USD/MT.
Giữa ETF KODEX Copper Futures (H) và ETF TIGER Copper Physical, loại nào phù hợp hơn?
Hai ETF này có phương thức theo dõi và cấu trúc chi phí khác nhau, do đó tiêu chí lựa chọn phụ thuộc vào mục tiêu đầu tư của từng người. Nếu muốn giảm thiểu rủi ro biến động tỷ giá, KODEX với tính năng phòng hộ tỷ giá sẽ có lợi hơn; tuy nhiên, khi thị trường tương lai ở trạng thái contango, chi phí rollover có thể bào mòn lợi nhuận dài hạn. Nếu muốn theo dõi giá đồng vật chất trực tiếp hơn và tránh chi phí rollover, TIGER Copper Physical là lựa chọn phù hợp, nhưng sẽ phải chịu toàn bộ rủi ro biến động tỷ giá VND/USD. Không thể khẳng định sản phẩm nào tốt hơn một cách tuyệt đối; cần cân nhắc đồng thời thời hạn đầu tư và triển vọng tỷ giá.
Chi phí qua đêm trong giao dịch CFD đồng phát sinh như thế nào?
Khi giữ vị thế CFD qua đêm (overnight financing), chi phí lưu giữ qua đêm sẽ phát sinh. Chi phí này phụ thuộc vào chiều vị thế (mua/bán), quy mô hợp đồng và mức lãi suất áp dụng. Thông thường, vị thế mua (long) sẽ phát sinh chi phí, trong khi vị thế bán (short) đôi khi có thể nhận được khoản thu. Khi giữ vị thế dài hạn, chi phí này tích lũy theo thời gian và ảnh hưởng đến lợi nhuận, vì vậy cần kiểm tra điều kiện swap chính thức của sàn giao dịch trước khi vào lệnh.
Dự báo giá đồng giai đoạn 2028–2030 có độ tin cậy như thế nào?
Các dự báo giá theo từng năm từ các tổ chức công khai cho giai đoạn 2028–2030 hiện còn rất hạn chế. Dự báo 6 USD/lb vào năm 2030 của Red Cloud hay cảnh báo thiếu hụt cung dài hạn của S&P Global đều là kịch bản của từng tổ chức riêng lẻ và không đại diện cho sự đồng thuận của thị trường. Dự báo càng dài hạn thì mức độ bất định càng cao, bao gồm tốc độ chuyển đổi năng lượng, thay đổi công nghệ, hướng đi của kinh tế Trung Quốc và tiến độ phát triển mỏ mới. Do đó, các con số này chỉ nên được sử dụng như tài liệu tham khảo về xu hướng định hướng.
Khi đầu tư đồng, có nhất thiết phải đặt lệnh cắt lỗ (stop-loss) không?
Lệnh cắt lỗ là công cụ quản lý rủi ro giúp giới hạn thua lỗ khi giá giảm đột ngột ngoài dự kiến. Đặc biệt trong giao dịch CFD hoặc hợp đồng tương lai có đòn bẩy, việc đặt lệnh cắt lỗ là điều quan trọng. Tuy nhiên, trong điều kiện thị trường biến động mạnh, lệnh cắt lỗ có thể không được khớp chính xác tại mức giá đã đặt (trượt giá – slippage), vì vậy nên duy trì mức ký quỹ dự phòng đủ lớn để ứng phó. Cần lưu ý rằng việc đặt lệnh cắt lỗ không đảm bảo ngăn chặn hoàn toàn thua lỗ.
Các biến số cung cầu cần xem xét khi phân tích triển vọng giá đồng
Để hiểu triển vọng thị trường hàng hóa đồng, điều cốt lõi là nắm bắt xu hướng cấu trúc cung cầu hơn là chỉ nhìn vào một mức giá mục tiêu duy nhất. Nhu cầu điện khí hóa gia tăng và những hạn chế cấu trúc trong phát triển mỏ là cơ sở cho luận điểm thâm hụt cung trung và dài hạn; trong khi đó, sự bất định về cầu từ Trung Quốc và kịch bản dư cung ngắn hạn của Macquarie là những yếu tố làm tăng biến động giá trong ngắn hạn. Khi lựa chọn công cụ đầu tư, cần so sánh chi phí rollover và tình trạng phòng hộ tỷ giá của ETF, chi phí qua đêm và rủi ro đòn bẩy của CFD, cũng như gánh nặng quản lý đáo hạn của hợp đồng tương lai — tất cả phải phù hợp với thời hạn đầu tư và mức độ chấp nhận rủi ro của từng cá nhân. Trước khi bắt đầu giao dịch cụ thể, nên trực tiếp kiểm tra bản mô tả hợp đồng và cấu trúc chi phí của từng sản phẩm, đồng thời làm quen với phương thức giao dịch thông qua tài khoản demo. M4Markets cung cấp môi trường giao dịch CFD hàng hóa bao gồm đồng; các điều kiện chi tiết có thể được xác nhận trong tài liệu sản phẩm chính thức.