Đồng đang là một trong những kim loại được chú ý nhất trên thị trường hàng hóa toàn cầu năm 2026, khi ba xu hướng cầu mang tính cấu trúc hội tụ đồng thời: xe điện (EV), trung tâm dữ liệu AI và hiện đại hóa lưới điện. Giá đồng kỳ hạn 3 tháng trên Sàn giao dịch kim loại London (LME) đang giao dịch quanh mức khoảng 13.000 USD/tấn vào giữa năm 2026, trong khi dự báo giá đồng từ các tổ chức lớn dao động khá rộng giữa hai luồng quan điểm lạc quan và thận trọng. Bài viết này phân tích có hệ thống: so sánh dự báo của các tổ chức cho năm 2026, phân tích kịch bản 2027–2030, chiến lược sản xuất của các doanh nghiệp khai thác đồng hàng đầu như Codelco, Freeport-McMoRan (FCX) và BHP, cùng đặc điểm và cấu trúc chi phí của từng công cụ đầu tư tiếp cận biến động giá đồng.
Tóm tắt nội dung chính
- Dự báo giá đồng LME năm 2026 từ các tổ chức trải rộng từ khoảng 10.000–11.000 USD/tấn của Goldman Sachs (công bố tháng 12/2025) đến khoảng 13.165 USD/tấn của Macquarie (công bố tháng 7/2026), phản ánh sự khác biệt trong cách diễn giải cân bằng cung cầu.
- Đối với giai đoạn 2027–2030, chưa có tổ chức nào công bố mục tiêu giá theo từng năm đã được kiểm chứng. Đây là giai đoạn phù hợp để phân tích theo kịch bản, với hướng đi phụ thuộc vào mức độ trầm trọng của tình trạng thiếu hụt cung cấu trúc.
- Trong báo cáo công bố năm 2025, Cơ quan Năng lượng Quốc tế (IEA) cảnh báo rằng theo kịch bản chính sách hiện hành (STEPS), nguồn cung đồng sơ cấp có thể không đáp ứng được khoảng 30% nhu cầu vào năm 2035.
- Các doanh nghiệp khai thác đồng lớn như Codelco, FCX, BHP và Rio Tinto đều có lộ trình tăng trưởng sản xuất và rủi ro địa chính trị riêng biệt; giá đồng tăng không tự động đảm bảo giá cổ phiếu tăng theo.
- Các công cụ đầu tư liên quan đến đồng (cổ phiếu khai thác, ETF, CFD) có cấu trúc chi phí và đặc điểm rủi ro khác nhau, do đó cần hiểu rõ từng công cụ trước khi tham gia.
Tại sao đồng được chú ý lúc này — Kim loại cốt lõi của nền kinh tế số và xanh
Đồng từ lâu đã là kim loại nền tảng của công nghiệp nhờ khả năng dẫn điện vượt trội và tính dễ gia công. Tuy nhiên, từ giữa thập niên 2020, vai trò của đồng đã vượt ra ngoài phạm vi vật liệu công nghiệp thông thường, trở thành nguyên liệu cốt lõi cho nhu cầu chuyển đổi năng lượng. Theo phân tích của CME Group công bố năm 2026, xe điện (EV) cần lượng đồng gấp 3–4 lần so với xe động cơ đốt trong, và Trung Quốc chiếm khoảng 60% tổng tiêu thụ đồng tinh luyện toàn cầu.
Trung tâm dữ liệu AI và lưới điện đang thay đổi cơ cấu cầu đồng như thế nào
Mở rộng hạ tầng AI đã nổi lên như một trục tăng trưởng mới của cầu đồng. Một trung tâm dữ liệu hyperscale có thể tiêu thụ tới 50.000 tấn đồng, và JP Morgan ước tính lĩnh vực trung tâm dữ liệu tiêu thụ khoảng 475.000 tấn đồng trong năm 2026. Hiện đại hóa lưới điện cũng là động lực cầu quan trọng. Tập đoàn Lưới điện Quốc gia Trung Quốc (State Grid) đã phân bổ 4 nghìn tỷ nhân dân tệ cho kế hoạch đầu tư 5 năm giai đoạn 2026–2030, tăng khoảng 40% so với 5 năm trước đó. Theo phân tích của CME Group, đầu tư vào hạ tầng điện của Trung Quốc dự kiến sẽ dẫn dắt hơn 60% mức tăng cầu đồng toàn cầu đến năm 2030.
Xe điện (EV) và năng lượng tái tạo tạo nền tảng cầu dài hạn
Trong báo cáo Triển vọng Khoáng sản Quan trọng Toàn cầu công bố năm 2025, IEA dự báo theo kịch bản chính sách hiện hành, cầu đồng sẽ tăng khoảng 30%, từ khoảng 27 triệu tấn năm 2024 lên khoảng 34 triệu tấn vào năm 2040. IEA cũng dự báo tỷ trọng của công nghệ năng lượng sạch trong tổng cầu đồng sẽ tăng từ 24% năm 2021 lên khoảng 36% vào năm 2040. Thiết bị điện mặt trời, điện gió, cáp lưới điện và hệ thống pin xe điện đều là các công nghệ sử dụng nhiều đồng, do đó nhu cầu từ chuyển đổi năng lượng có khả năng trở thành yếu tố hỗ trợ cấu trúc dài hạn cho thị trường đồng.
Dự báo giá đồng năm 2026 — Sự khác biệt quan điểm giữa các tổ chức và nguyên nhân
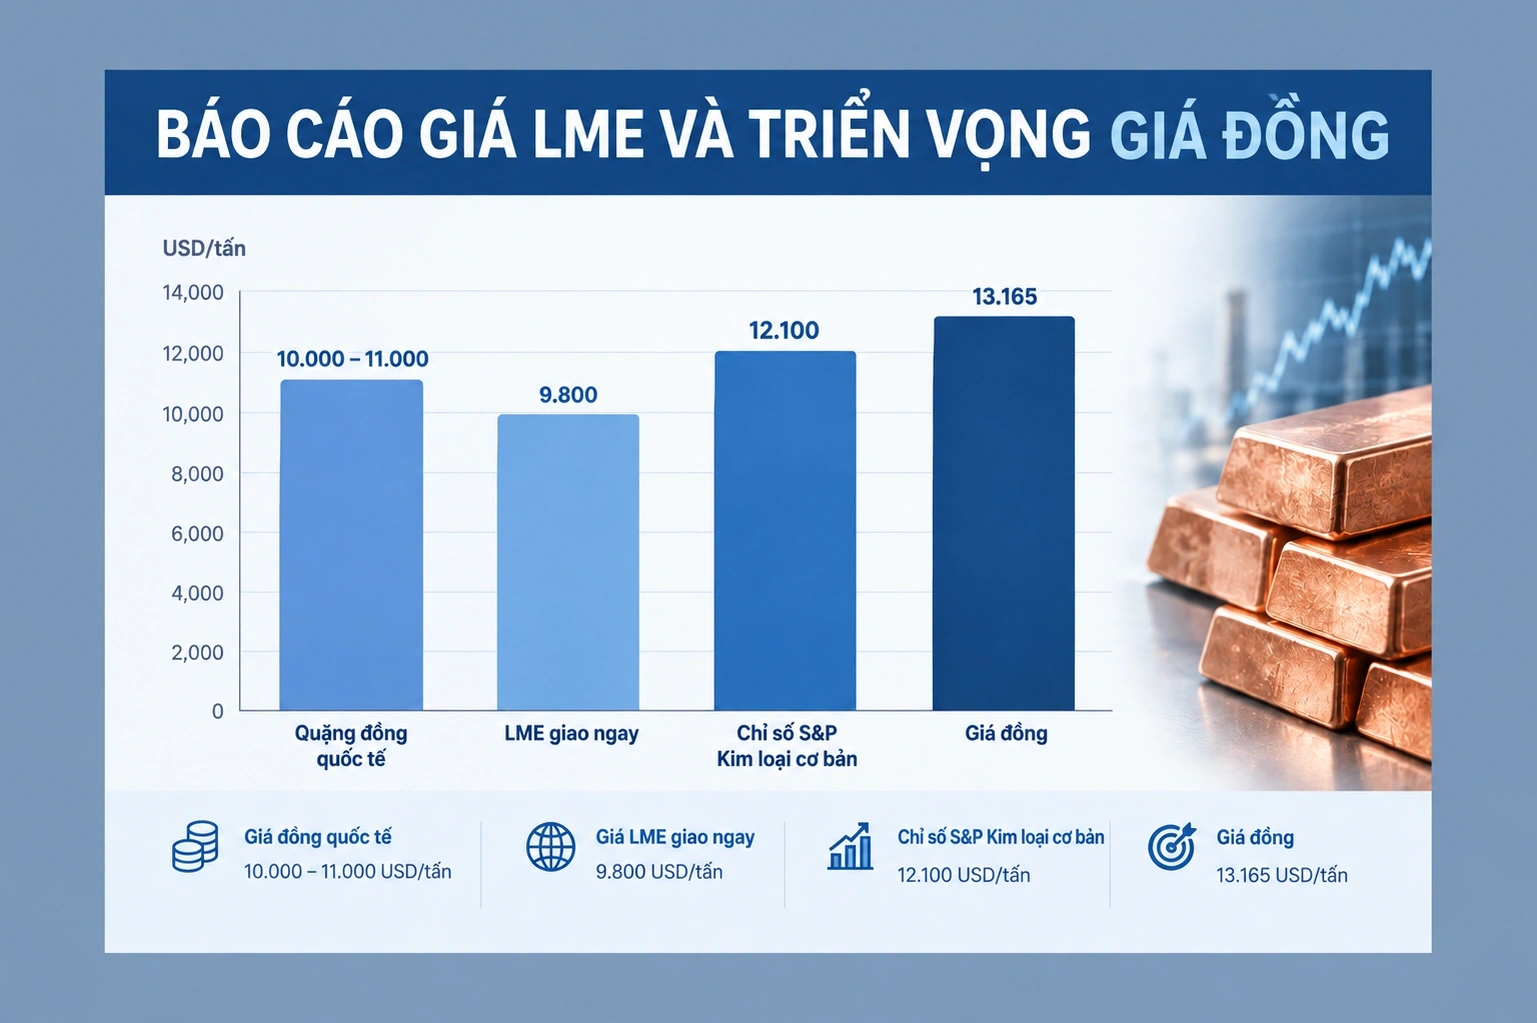
Sự khác biệt quan điểm giữa các tổ chức về dự báo giá đồng năm 2026 nổi bật hơn bất kỳ năm nào trước đó. Đây không đơn thuần là sai số dự báo, mà xuất phát từ sự khác biệt về phương pháp luận trong đánh giá cân bằng cung cầu. Bảng dưới đây tổng hợp dự báo giá đồng kỳ hạn 3 tháng trên LME năm 2026 từ các tổ chức lớn. Tất cả số liệu tính theo USD/tấn; do thời điểm công bố và giả định cốt lõi khác nhau, cần thận trọng khi so sánh trực tiếp.
Phe lạc quan: Luận điểm của JP Morgan, Citi và Macquarie
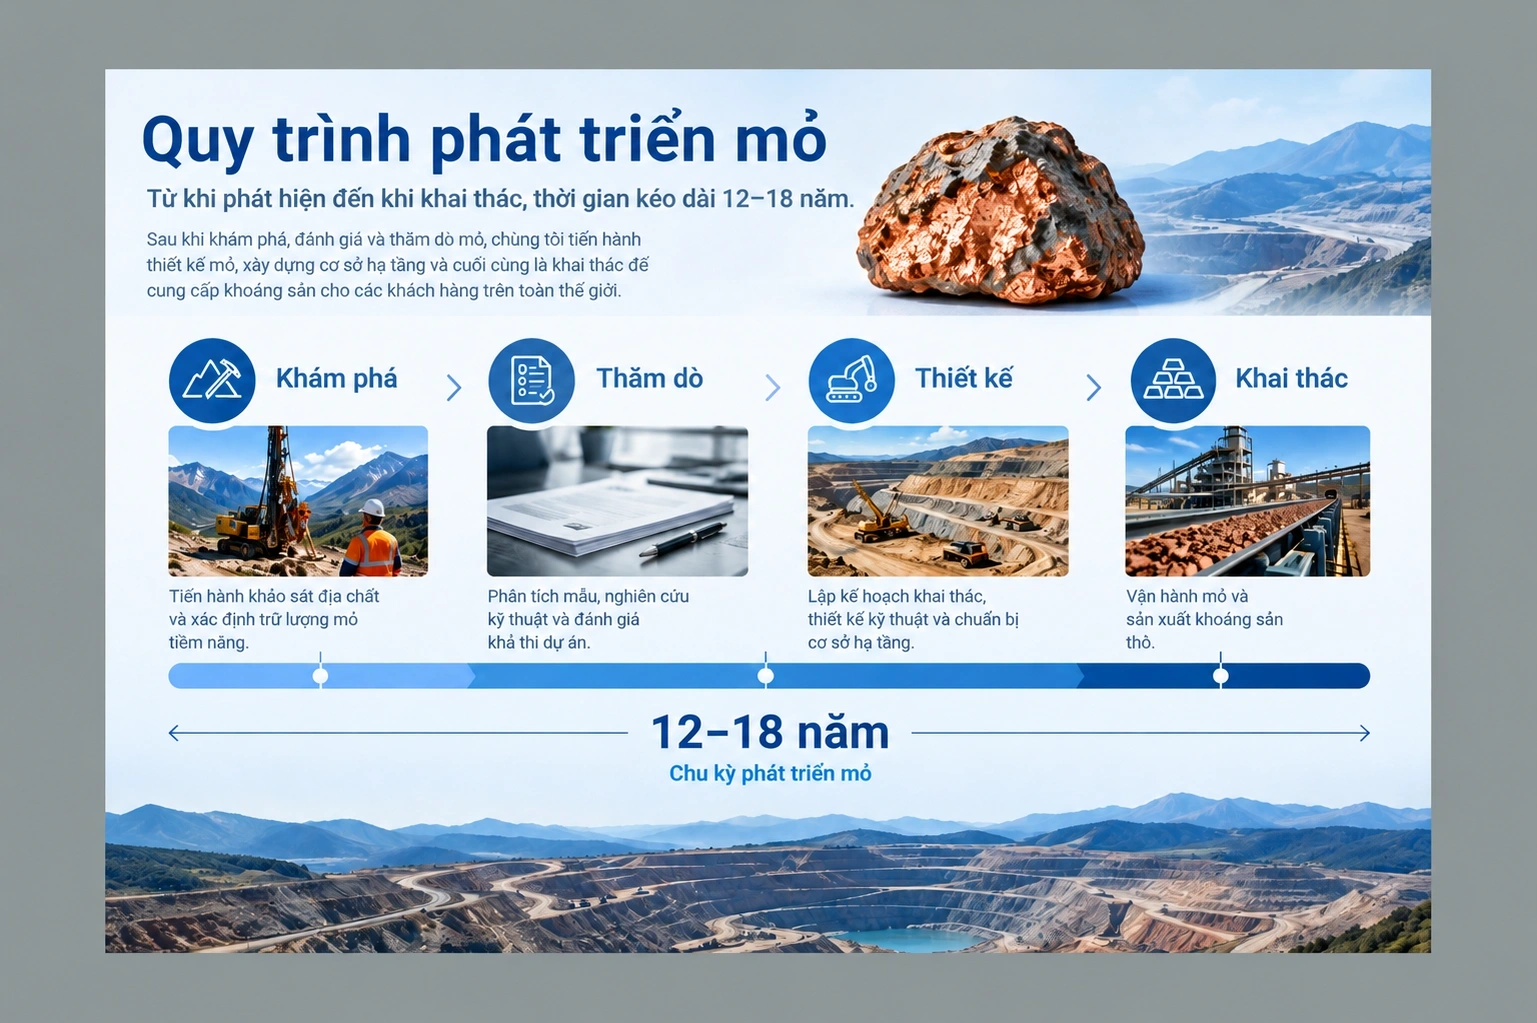
Các tổ chức theo quan điểm lạc quan đưa ra hạn chế cấu trúc phía cung làm luận điểm cốt lõi. Macquarie đưa ra dự báo trung bình năm 2026 cho đồng LME ở mức khoảng 13.165 USD/tấn tính đến tháng 7/2026, trong khi Bernstein dự báo khoảng 12.419 USD/tấn. BMI (Fitch Solutions) đã nâng dự báo năm 2026 lên khoảng 12.700 USD/tấn vào tháng 7/2026, đồng thời đưa ra kịch bản dài hạn rằng giá có thể đạt 17.000 USD/tấn vào năm 2035 nếu tình trạng thiếu hụt cung cấu trúc trở nên nghiêm trọng hơn. Các yếu tố tăng giá mà các tổ chức này đồng thuận chỉ ra bao gồm: thời gian phát triển mỏ dài (thông thường 12–18 năm từ phát hiện đến sản xuất), suy giảm hàm lượng quặng (ore grade decline), và các sự cố gián đoạn cung thực tế như vụ tràn bùn tại mỏ Grasberg tháng 9/2025 và sự cố sập đường hầm tại mỏ El Teniente của Codelco.
Quan điểm thận trọng: Goldman Sachs và Ngân hàng Thế giới
Goldman Sachs trong công bố tháng 12/2025 đưa ra dải dự báo giá đồng LME năm 2026 ở mức khoảng 10.000–11.000 USD/tấn, duy trì lập trường tương đối thận trọng. Tổ chức này chỉ ra khả năng dư thừa đồng tinh luyện ngắn hạn do Trung Quốc mở rộng công suất luyện kim mới, cùng với sự sụt giảm cầu đồng xây dựng do thị trường bất động sản Trung Quốc trầm lắng, là các yếu tố rủi ro giảm giá chính. Ngân hàng Thế giới cũng đưa ra dự báo thận trọng ở mức khoảng 9.800 USD/tấn. Dự báo cân bằng cung cầu của Nhóm Nghiên cứu Đồng Quốc tế (ICSG) dao động từ thặng dư khoảng 96.000 tấn đến thâm hụt khoảng 150.000 tấn cho năm 2026 tùy theo nguồn và thời điểm công bố, khiến khó có thể kết luận bằng một con số duy nhất. Vì vậy, không nên lấy bất kỳ con số cụ thể nào làm tiêu chuẩn tuyệt đối, do số liệu của cùng một tổ chức cũng có thể thay đổi theo thời điểm công bố.
Diễn biến giá thực tế năm 2026 và mức giá hiện tại
Tính đến tháng 3/2026, tồn kho đồng hữu hình toàn cầu vượt 1,3 triệu tấn (S&P Global MI, tháng 4/2026), được sử dụng làm cơ sở cho luận điểm dư thừa cung ngắn hạn. Tuy nhiên, vào giữa năm 2026, đồng kỳ hạn 3 tháng trên LME giao dịch quanh mức 13.090–13.335 USD/tấn, gần hơn với dự báo của các tổ chức lạc quan. Khảo sát của Reuters (tính đến tháng 8/2026) ghi nhận mức dự báo trung bình của các nhà phân tích ở khoảng 11.975 USD/tấn, nằm giữa hai luồng quan điểm lạc quan và thận trọng. Điểm quan trọng cần lưu ý là giá LME (USD/tấn) và giá hợp đồng tương lai đồng COMEX (USD/pound) có đơn vị khác nhau và không thể so sánh trực tiếp. Do 1 tấn tương đương khoảng 2.204,62 pound, việc so sánh song song hai con số này mà không quy đổi có thể dẫn đến hiểu nhầm.
Thị trường đồng 2027–2030 — Tình trạng thiếu hụt cung cấu trúc ngày càng trầm trọng
Đối với giai đoạn sau năm 2027, chưa có tổ chức nào công khai đưa ra mục tiêu giá theo từng năm đã được kiểm chứng. Do đó, triển vọng giai đoạn này cần được tiếp cận như phân tích định hướng dựa trên các động lực cấu trúc và giả định kịch bản; các con số trong bảng dưới đây là ví dụ kịch bản mang tính minh họa, không phải mục tiêu của tổ chức nào.
IEA cảnh báo thiếu hụt cung 30% vào năm 2035
Trong báo cáo Triển vọng Khoáng sản Quan trọng Toàn cầu năm 2025, IEA cảnh báo rằng theo kịch bản chính sách hiện hành (STEPS), nguồn cung đồng sơ cấp có thể không đáp ứng được khoảng 30% nhu cầu vào năm 2035. Luận điểm cốt lõi của dự báo này là thời gian phát triển mỏ. Ngay cả khi một mỏ đồng mới được phát hiện hôm nay, thông thường phải mất 12–18 năm mới đạt sản xuất thương mại, do đó các quyết định đầu tư phải được thực hiện ngay bây giờ để tăng nguồn cung vào thập niên 2030. Việc mức phí xử lý và tinh luyện (TC/RC) chuẩn năm 2026 được thỏa thuận ở mức 0 USD/tấn lần đầu tiên trong lịch sử cho thấy tình trạng thiếu hụt tinh quặng (concentrate) đang trở thành hiện thực. IEA cũng dự báo mức độ tập trung nguồn cung đồng vào 3 quốc gia hàng đầu sẽ còn tăng thêm đến năm 2035, đây là điểm yếu cấu trúc quan trọng về mặt rủi ro địa chính trị.
Kịch bản theo từng năm (lạc quan · cơ sở · bi quan) — Nêu rõ các giả định và mức độ bất định
Bảng dưới đây là ma trận kịch bản mang tính giáo dục, giúp hiểu rõ xu hướng thị trường đồng giai đoạn 2027–2030. Các con số này không phải dự báo chính thức của bất kỳ tổ chức nào, mà chỉ là ví dụ minh họa về hướng thị trường có thể diễn biến nếu các giả định cốt lõi của từng kịch bản được hiện thực hóa.
Các kịch bản này không loại trừ lẫn nhau, và trên thực tế thị trường chịu tác động của nhiều yếu tố đan xen phức tạp. Xu hướng giá đồng giai đoạn 2027–2030 có thể thay đổi đáng kể tùy thuộc vào sự chuyển dịch chất lượng trong nhu cầu của Trung Quốc, thời điểm thực tế các dự án mỏ mới đi vào hoạt động, và tốc độ chuyển đổi năng lượng toàn cầu.
Phân tích các doanh nghiệp khai thác đồng lớn — Năng lực sản xuất và chiến lược tăng trưởng
Song song với việc nắm bắt triển vọng giá đồng, việc tìm hiểu hướng dẫn sản xuất và chiến lược tăng trưởng của các doanh nghiệp khai thác đồng lớn sẽ cung cấp bối cảnh quan trọng cho các nhà đầu tư quan tâm đến lĩnh vực này. Bảng dưới đây tổng hợp thông tin cốt lõi về các doanh nghiệp tiêu biểu.
Codelco — Thách thức và bài toán của nhà sản xuất lớn nhất thế giới
Codelco, doanh nghiệp nhà nước Chile, là nhà sản xuất đồng lớn nhất thế giới tính theo từng công ty đơn lẻ. Tuy nhiên, sản lượng đang có xu hướng suy giảm mang tính cơ cấu do hàm lượng quặng tại các mỏ chủ lực ngày càng thấp và hạ tầng xuống cấp. Sự cố sập đường hầm tại mỏ El Teniente vào tháng 9 năm 2025 đã gây ra gián đoạn nguồn cung ngắn hạn, là một trong những yếu tố ảnh hưởng đến diễn biến giá đồng năm 2026. Codelco đang triển khai các khoản đầu tư cải tạo cơ cấu quy mô lớn, song cần thêm nhiều thời gian để kết quả trở nên rõ ràng. Rủi ro địa chính trị tại Chile — bao gồm thay đổi chính sách thuế khai thác mỏ và các xung đột xã hội — cũng là yếu tố gây bất định cho triển vọng sản xuất dài hạn.
Freeport-McMoRan (FCX) — Grasberg và sáng kiến leaching
Freeport-McMoRan (FCX) là công ty đồng niêm yết lớn nhất thế giới, với mỏ Grasberg tại Indonesia là tài sản cốt lõi. Sự cố bùn lầy xảy ra tại Grasberg vào tháng 9 năm 2025 được ước tính đã loại khỏi thị trường khoảng 525.000–591.000 tấn nguồn cung cho đến cuối năm 2026. FCX đang triển khai sáng kiến leaching (chiết xuất đồng từ đất đá thải) nhằm mục tiêu tăng thêm khoảng 800 triệu pound (tương đương khoảng 363.000 tấn) sản lượng hàng năm vào năm 2030. Nếu công nghệ này được hiện thực hóa đúng kế hoạch, đây sẽ là đóng góp quan trọng cho câu chuyện tăng trưởng sản xuất của FCX.
BHP — Escondida và mục tiêu sản xuất đến năm 2030
Tập đoàn BHP là cổ đông lớn nhất của mỏ Escondida tại Chile — mỏ đồng đơn lẻ lớn nhất thế giới. Hướng dẫn sản xuất đồng của BHP cho năm tài chính 2026 là 1,8–2,0 triệu tấn, chiếm tỷ trọng đáng kể trong nguồn cung đồng toàn cầu. BHP xác định đồng là kim loại cốt lõi cho tăng trưởng trong tương lai, đồng thời tập trung đầu tư vào mở rộng Escondida và phát triển thêm các tài sản đồng tại Nam Mỹ và Australia.
Rio Tinto — Tăng sản lượng Oyu Tolgoi và mở rộng Kennecott
Rio Tinto đặt mục tiêu đạt sản lượng đồng khoảng 1 triệu tấn vào năm 2030 thông qua việc đẩy mạnh khai thác hầm lò tại mỏ Oyu Tolgoi ở Mông Cổ. Oyu Tolgoi là một trong những mỏ đồng chưa khai thác lớn nhất thế giới, và sản lượng đang tăng dần theo từng giai đoạn kể từ khi bước vào giai đoạn khai thác ngầm. Dự án mở rộng mỏ Kennecott tại bang Utah, Hoa Kỳ cũng nằm trong danh mục tăng trưởng đồng của Rio Tinto.
Các doanh nghiệp đáng chú ý khác: Southern Copper, Anglo American, Teck Resources
Southern Copper (SCCO) sở hữu trữ lượng đồng đã xác nhận lớn nhất trong số các công ty đồng niêm yết, với các tài sản chủ lực tại Peru và Mexico. Anglo American đang tái cơ cấu danh mục đầu tư theo hướng tập trung vào đồng như một mảng kinh doanh chiến lược cốt lõi, và đã được UBS đưa ra khuyến nghị mua. Teck Resources của Canada đang củng cố danh mục tăng trưởng sản xuất đồng thông qua dự án Quebrada Blanca (QB2) tại Chile. Ivanhoe Mines, đơn vị vận hành mỏ Kamoa-Kakula tại Cộng hòa Dân chủ Congo (DRC), đang nổi lên nhanh chóng như một nhà sản xuất lớn mới, tuy nhiên rủi ro địa chính trị tại DRC là yếu tố cần cân nhắc kỹ lưỡng.
Các rủi ro chính của thị trường đồng — Cân bằng luận điểm tăng giá
Trong bối cảnh tâm lý lạc quan về thị trường đồng đang chiếm ưu thế, để đánh giá triển vọng tăng giá một cách cân bằng, cần xem xét đồng thời các rủi ro giảm giá chủ yếu. Giá đồng được quyết định bởi sự kết hợp phức tạp của nhiều yếu tố — cung, cầu, môi trường vĩ mô và vị thế đầu cơ — do đó, dự báo đơn tuyến theo một chiều duy nhất tiềm ẩn nhiều rủi ro.
Kịch bản nhu cầu Trung Quốc suy yếu
Trung Quốc chiếm khoảng 60% lượng tiêu thụ đồng tinh luyện toàn cầu, do đó bất kỳ thay đổi nào trong nhu cầu của nước này đều tác động tức thì đến thị trường đồng thế giới. Sự trì trệ kéo dài của thị trường bất động sản Trung Quốc có thể kìm hãm nhu cầu đồng trong xây dựng theo hướng cơ cấu. Liệu đầu tư của chính phủ Trung Quốc vào lưới điện và năng lượng tái tạo có đủ bù đắp cho sự sụt giảm nhu cầu từ lĩnh vực bất động sản hay không vẫn còn là câu hỏi chưa có lời giải. Chính sách thuế quan của Mỹ cũng là yếu tố gây biến động, làm mở rộng chênh lệch giá COMEX–LME (chênh lệch arbitrage) trong giai đoạn 2025–2026.
Hai mặt của gián đoạn nguồn cung — Yếu tố hỗ trợ ngắn hạn, vấn đề cơ cấu dài hạn
Các sự cố gián đoạn nguồn cung như sự cố bùn lầy tại Grasberg hay sập đường hầm El Teniente là yếu tố đẩy giá tăng trong ngắn hạn. Tuy nhiên, những sự kiện này đồng thời làm nổi bật rủi ro tập trung địa lý trong chuỗi cung ứng đồng. IEA dự báo mức độ tập trung nguồn cung đồng vào ba quốc gia hàng đầu sẽ còn tăng cao hơn đến năm 2035, đồng nghĩa với việc rủi ro địa chính trị tại Chile, Peru, Indonesia và DRC có thể ngày càng ảnh hưởng lớn hơn đến sự ổn định nguồn cung dài hạn. Đồng đô la Mỹ mạnh lên có thể tạo áp lực giảm giá đối với đồng — vốn được định giá bằng đô la — trong khi định hướng chính sách lãi suất của Fed cũng là biến số vĩ mô quan trọng cần theo dõi.
Tác động của việc thay thế bằng nhôm và tái chế đồng
Nhôm có thể được sử dụng thay thế đồng trong một số ứng dụng dây điện và cáp điện. IEA phân tích rằng việc thay thế bằng nhôm có thể làm giảm nhu cầu đồng từ 5–15%. Tái chế đồng (nguồn cung đồng thứ cấp) cũng có thể thay thế một phần nhu cầu đồng nguyên sinh từ khai thác mỏ trong dài hạn; IEA ước tính tái chế có thể giảm nhu cầu đồng nguyên sinh khoảng 10% vào năm 2040. Những yếu tố này là các biến số cơ cấu giới hạn mức trần của triển vọng nhu cầu đồng.
Các phương thức đầu tư vào biến động giá đồng — Đặc điểm và chi phí của từng công cụ
Các phương thức tiếp cận biến động giá đồng chủ yếu bao gồm: đầu tư trực tiếp vào cổ phiếu công ty khai thác mỏ, ETF, hợp đồng chênh lệch (CFD) và giao dịch hợp đồng tương lai. Mỗi công cụ có cấu trúc chi phí, mức độ đòn bẩy và cơ chế liên kết với tài sản cơ sở khác nhau, do đó việc lựa chọn công cụ phù hợp với mục tiêu đầu tư và khẩu vị rủi ro của bản thân là điều quan trọng.
So sánh đầu tư trực tiếp vào cổ phiếu khai thác đồng và ETF (COPX, CPER)
Đầu tư trực tiếp vào cổ phiếu công ty khai thác đồng mang lại kỳ vọng về hiệu ứng đòn bẩy khi giá đồng tăng (lợi nhuận của doanh nghiệp khai thác có thể tăng mạnh hơn mức tăng giá đồng), nhưng đồng thời cũng phơi bày nhà đầu tư trước các rủi ro ngoài giá đồng như rủi ro quản trị doanh nghiệp, gián đoạn sản xuất và biến động tỷ giá. COPX (Global X Copper Miners ETF) — ETF cổ phiếu khai thác đồng — đầu tư phân tán vào khoảng 40 công ty khai thác mỏ, giúp giảm thiểu rủi ro từng doanh nghiệp trong khi vẫn tiếp cận toàn bộ lĩnh vực. Tuy nhiên, hiệu suất của COPX chịu ảnh hưởng lớn hơn từ kết quả kinh doanh doanh nghiệp và tâm lý thị trường so với giá đồng. CPER (ETF theo dõi hợp đồng tương lai đồng) bám sát giá hợp đồng tương lai đồng, nhưng khi thị trường tương lai ở trạng thái contango, chi phí phát sinh trong quá trình đảo vị thế (rollover) có thể bào mòn lợi nhuận khi nắm giữ dài hạn. Chi phí rollover này là yếu tố chi phí quan trọng thường chưa được giải thích đầy đủ trong nhiều tài liệu tài chính tiếng Việt.
CFD đồng (hợp đồng chênh lệch) — Đòn bẩy, ký quỹ và cấu trúc chi phí
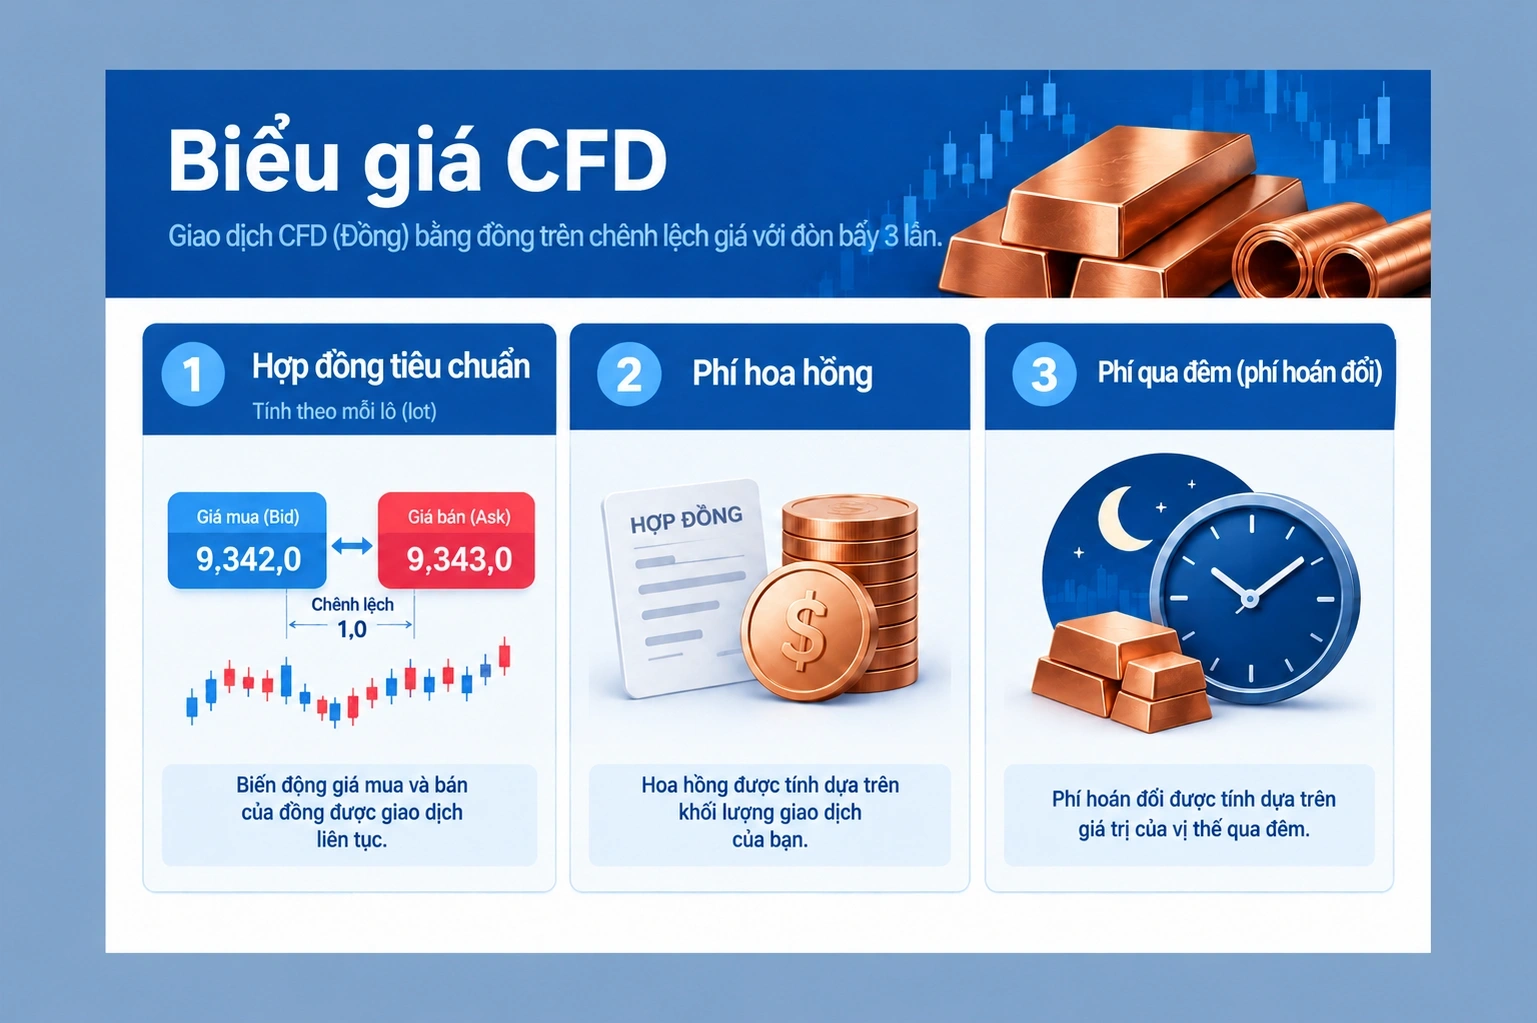
Hợp đồng chênh lệch (CFD) là công cụ phái sinh cho phép nhà đầu tư hưởng lợi từ biến động giá đồng mà không cần trực tiếp nắm giữ hàng hóa thực hay hợp đồng tương lai. CFD cho phép mở vị thế hai chiều — mua (long) khi kỳ vọng giá tăng và bán (short) khi kỳ vọng giá giảm — đồng thời sử dụng đòn bẩy để tiếp cận giá trị danh nghĩa lớn hơn với số tiền ký quỹ nhỏ hơn. Ký quỹ (margin) ở đây là khoản tiền thế chấp cần duy trì để giữ vị thế, không phải phí hay chi phí giao dịch. Chi phí trong giao dịch CFD được chia thành ba loại chính. Thứ nhất, spread (chênh lệch giá mua–bán) là chi phí phát sinh ngay tại thời điểm giao dịch. Thứ hai, hoa hồng (commission) được tính riêng ở một số loại tài khoản và khác với spread. Thứ ba, phí swap (rollover qua đêm) là chi phí tài chính hàng ngày phát sinh khi giữ vị thế qua đêm — khoản phí này không cố định mà thay đổi tùy theo chiều vị thế, môi trường lãi suất và điều khoản hợp đồng. Đòn bẩy khuếch đại cả lợi nhuận lẫn thua lỗ; nếu thị trường diễn biến bất lợi, nhà đầu tư có thể mất toàn bộ số tiền ký quỹ ban đầu. M4Markets là nền tảng cung cấp CFD cho nhiều loại hàng hóa bao gồm vàng, bạc, bạch kim, dầu Brent và dầu WTI. Để biết thông tin cụ thể về việc có cung cấp CFD đồng hay không và các điều kiện giao dịch hiện hành, vui lòng kiểm tra trực tiếp tài liệu sản phẩm chính thức.
Cảnh báo rủi ro: Hợp đồng chênh lệch (CFD) là công cụ tài chính phức tạp và tiềm ẩn rủi ro cao. Đòn bẩy có thể khuếch đại cả lợi nhuận lẫn thua lỗ, và tùy theo điều kiện thị trường, bạn có thể mất toàn bộ vốn đầu tư ban đầu. Trước khi bắt đầu giao dịch, bạn nên tìm hiểu kỹ cấu trúc sản phẩm và các chi phí liên quan, đồng thời thực hành trên tài khoản demo.
Các tiêu chí cốt lõi cần xem xét khi lựa chọn công cụ đầu tư
Câu hỏi thường gặp
Giá đồng tăng thì cổ phiếu công ty khai thác mỏ có tăng theo không?
Giá đồng tăng có thể cải thiện lợi nhuận của các doanh nghiệp khai thác mỏ, từ đó tác động tích cực đến giá cổ phiếu. Tuy nhiên, ngoài giá đồng, còn nhiều yếu tố khác ảnh hưởng đáng kể đến giá cổ phiếu như chi phí sản xuất của từng doanh nghiệp, mức độ nợ, quyết định của ban lãnh đạo, tỷ giá hối đoái và rủi ro địa chính trị. Giá đồng tăng không đồng nghĩa với việc cổ phiếu khai thác mỏ sẽ tự động tăng theo.
ETF đồng và CFD đồng khác nhau như thế nào?
ETF đồng (COPX, CPER) là các quỹ được mua thông qua tài khoản chứng khoán, cho phép tiếp cận các tài sản liên quan đến đồng mà không sử dụng đòn bẩy. COPX theo dõi cổ phiếu của các công ty khai thác mỏ, trong khi CPER theo dõi hợp đồng tương lai đồng. CFD đồng là sản phẩm phái sinh chỉ thanh toán theo chênh lệch giá mà không cần nắm giữ tài sản thực hay ETF. CFD cho phép sử dụng đòn bẩy, giúp mở vị thế lớn với số vốn nhỏ, nhưng đồng thời cũng khuếch đại mức thua lỗ tương ứng.
Giá đồng có thể tăng đến mức nào vào năm 2030?
Hiện chưa có mục tiêu giá được kiểm chứng từ các tổ chức uy tín cho năm 2030 trong các tài liệu công khai. BMI (Fitch Solutions) đã đưa ra kịch bản dài hạn vào tháng 7 năm 2026, cho rằng nếu tình trạng thiếu hụt nguồn cung cơ cấu tiếp tục trầm trọng hơn, giá đồng có thể đạt 17.000 USD/tấn vào năm 2035. Tuy nhiên, đây là dự báo định hướng dựa trên các giả định nhất định, không phải dự đoán chắc chắn. Giá thực tế có thể biến động đáng kể tùy thuộc vào nhiều yếu tố như nhu cầu từ Trung Quốc, tiến độ đưa các mỏ mới vào hoạt động, tốc độ chuyển đổi năng lượng và môi trường kinh tế vĩ mô.
Tại sao giá LME và giá COMEX lại khác nhau?
Giá đồng trên Sàn giao dịch Kim loại London (LME) được niêm yết theo đơn vị USD/tấn, trong khi hợp đồng tương lai đồng trên COMEX được niêm yết theo đơn vị USD/pound. Do 1 tấn tương đương khoảng 2.204,62 pound, cần quy đổi đơn vị khi so sánh hai mức giá này. Ngoài ra, LME sử dụng giá kỳ hạn 3 tháng làm chuẩn, còn COMEX là giá hợp đồng trên sàn giao dịch tương lai của Mỹ. Chênh lệch giá giữa hai thị trường (arbitrage) có thể thay đổi tùy theo chính sách thuế quan, chi phí logistics và cung cầu thị trường.
Chi phí swap khi giao dịch CFD đồng là bao nhiêu?
Chi phí swap (rollover) là khoản phí tài chính hàng ngày phát sinh khi giữ vị thế CFD qua đêm. Chi phí này không cố định mà thay đổi tùy theo chiều vị thế (mua/bán), lãi suất cơ sở, chính sách của nhà môi giới và điều khoản hợp đồng. Để biết mức phí swap cụ thể, bạn cần kiểm tra bản thông số kỹ thuật sản phẩm chính thức của nhà môi giới trước khi giao dịch.
Các biến số cung cầu cần theo dõi trong dự báo giá đồng
Có ba biến số cốt lõi cần theo dõi trong dự báo giá đồng giai đoạn 2026–2030 và phân tích các công ty khai thác mỏ. Thứ nhất, tốc độ triển khai đầu tư vào lưới điện và năng lượng tái tạo của Trung Quốc, cùng với khả năng phục hồi của thị trường bất động sản nước này. Trung Quốc chiếm khoảng 60% lượng tiêu thụ đồng toàn cầu, do đó sự thay đổi về chất lượng nhu cầu từ Trung Quốc là biến số ngắn hạn quan trọng nhất quyết định xu hướng thị trường. Thứ hai, mức độ hoàn thành kế hoạch sản xuất thực tế của các mỏ lớn. Sự cố hoặc vượt mục tiêu sản xuất tại các mỏ trọng điểm như Escondida của BHP, Oyu Tolgoi của Rio Tinto hay Grasberg của FCX đều tác động trực tiếp đến cân bằng cung cầu. Thứ ba, tình trạng suy giảm hàm lượng quặng và thời gian phát triển mỏ mới. Trong bối cảnh hàm lượng quặng tại các mỏ hiện hữu liên tục giảm, việc một mỏ mới cần từ 12 đến 18 năm để đạt sản xuất thương mại là ràng buộc cơ cấu làm tăng khả năng thiếu hụt nguồn cung trong thập niên 2030. Nếu bạn quan tâm đến thị trường đồng, việc hiểu rõ các yếu tố cơ cấu và rủi ro này sẽ là cơ sở đánh giá thực chất hơn so với việc chỉ theo dõi các mục tiêu giá cụ thể. Khi xem xét công cụ đầu tư, hãy trực tiếp kiểm tra bản thông số hợp đồng và cấu trúc chi phí của từng sản phẩm. Đối với các sản phẩm có đòn bẩy, nên thực hành trên tài khoản demo để hiểu rõ trước khi tham gia giao dịch thực.