Giá đồng phế liệu từ năm 2026 đến 2030 sẽ biến động như thế nào? Câu hỏi này không thể trả lời bằng một con số đơn giản. Đồng phế liệu không phải là hàng hóa được giao dịch độc lập trên Sàn Giao dịch Kim loại London (LME) hay COMEX, mà là nguyên liệu thứ cấp được thương lượng theo phương thức OTC (ngoài sàn), dựa trên giá chuẩn đồng nguyên sinh với mức chiết khấu theo từng cấp độ. Do đó, dự báo giá đồng phế liệu cần xem xét đồng thời hai yếu tố: thứ nhất là xu hướng giá chuẩn đồng trên LME hoặc COMEX, và thứ hai là cấu trúc cung cầu của thị trường tái chế ảnh hưởng đến tỷ lệ chiết khấu theo từng cấp độ phế liệu. Bài viết này tổng hợp cân bằng các nội dung sau: so sánh dự báo từ các ngân hàng đầu tư lớn và tổ chức quốc tế, các biến số nhu cầu mang tính cấu trúc như điện khí hóa, xe điện (EV) và trung tâm dữ liệu AI, rủi ro thiếu hụt nguồn cung, cùng các kịch bản lạc quan, cơ sở và bi quan.
Tóm tắt nội dung chính
- Giá đồng phế liệu được tính dựa trên giá giao ngay đồng trên LME hoặc COMEX với mức chiết khấu theo từng cấp độ, và không có giá chuẩn độc lập trên sàn giao dịch.
- Dự báo của các tổ chức về giá chuẩn đồng LME năm 2026 trải rộng từ khoảng $9.800/t (Ngân hàng Thế giới – thận trọng) đến $15.000/t (Citigroup – tích cực), sự chênh lệch này xuất phát từ sự khác biệt về mốc tham chiếu và thời điểm công bố dự báo.
- Xe điện (EV), trung tâm dữ liệu AI và đầu tư vào lưới điện năng lượng tái tạo là những biến số cốt lõi đang kéo nhu cầu đồng tăng lên về mặt cấu trúc cho đến năm 2030.
- Các dự báo đáng tin cậy từ tổ chức cho giai đoạn 2028~2030 còn hạn chế; chỉ có Goldman Sachs (mô hình tháng 11/2025) và Jefferies đưa ra con số cụ thể.
- Nhà giao dịch cá nhân không thể giao dịch trực tiếp đồng phế liệu như một công cụ tài chính; họ chỉ có thể tiếp cận gián tiếp với biến động giá đồng nguyên sinh thông qua CFD đồng hoặc hợp đồng tương lai.
Giá đồng phế liệu là gì? Hiểu mối quan hệ với giá chuẩn
Giá đồng LME·COMEX và tỷ lệ chiết khấu phế liệu
Để hiểu giá đồng phế liệu, trước tiên cần nắm rõ mối quan hệ của nó với giá chuẩn đồng nguyên sinh. Giá giao ngay và giá kỳ hạn 3 tháng của đồng trên Sàn Giao dịch Kim loại London (LME) là các mốc tham chiếu cốt lõi trong giao dịch đồng toàn cầu, được niêm yết theo đơn vị USD/tấn (USD/t). Giá giao ngay và giá kỳ hạn 3 tháng trên LME là hai khái niệm khác nhau và không nên nhầm lẫn. Tại thị trường Mỹ, hợp đồng tương lai COMEX HG (đơn vị USD/pound, mỗi hợp đồng 25.000 pound) đóng vai trò là mốc tham chiếu riêng biệt. Trường hợp chênh lệch COMEX-LME từng lên tới 30% do chính sách thuế nhập khẩu đồng của Mỹ đầu năm 2026 (CME Group, 2026) cho thấy hai mốc tham chiếu này có thể phản ánh các mức giá khác nhau. Đây là lý do tại sao khi so sánh dự báo giữa các tổ chức, cần xác định rõ mốc tham chiếu nào đang được sử dụng.
Giá đồng phế liệu không chỉ chịu ảnh hưởng bởi tỷ lệ chiết khấu theo cấp độ mà còn phụ thuộc vào giá thị trường của đồng tinh luyện làm cơ sở. Để tham khảo xu hướng trung và dài hạn của giá đồng quốc tế cùng dự báo từ các tổ chức tài chính lớn, bạn nên xem thêm bài phân tích so sánh dự báo giá đồng 2026~2030 theo tổ chức.
Đồng phế liệu được giao dịch theo phương thức OTC dựa trên giá chuẩn này với mức chiết khấu so với cathode (đồng catốt). Tỷ lệ chiết khấu thay đổi tùy theo cấp độ phế liệu, lượng phế liệu sẵn có trên thị trường, mức phí xử lý/tinh luyện (TC/RC) của nhà máy luyện kim, và năng lực đàm phán của bên mua. Do đó, dự báo giá đồng phế liệu không thể hoàn chỉnh chỉ dựa trên dự báo giá LME, mà cần kết hợp phân tích cấu trúc cung cầu của chính thị trường phế liệu.
Cấu trúc giá theo cấp độ phế liệu (Bare Bright, Đồng loại 1, Đồng loại 2)
Đồng phế liệu được phân cấp theo độ tinh khiết và mức độ tạp chất, mỗi cấp độ được giao dịch theo một tỷ lệ nhất định so với giá giao ngay COMEX. Bảng dưới đây là phạm vi chiết khấu tham khảo dựa trên dữ liệu MetalCharts tính đến ngày 15/10/2026. Các con số này biến động theo điều kiện thị trường và không đảm bảo mức giá giao dịch cụ thể nào.
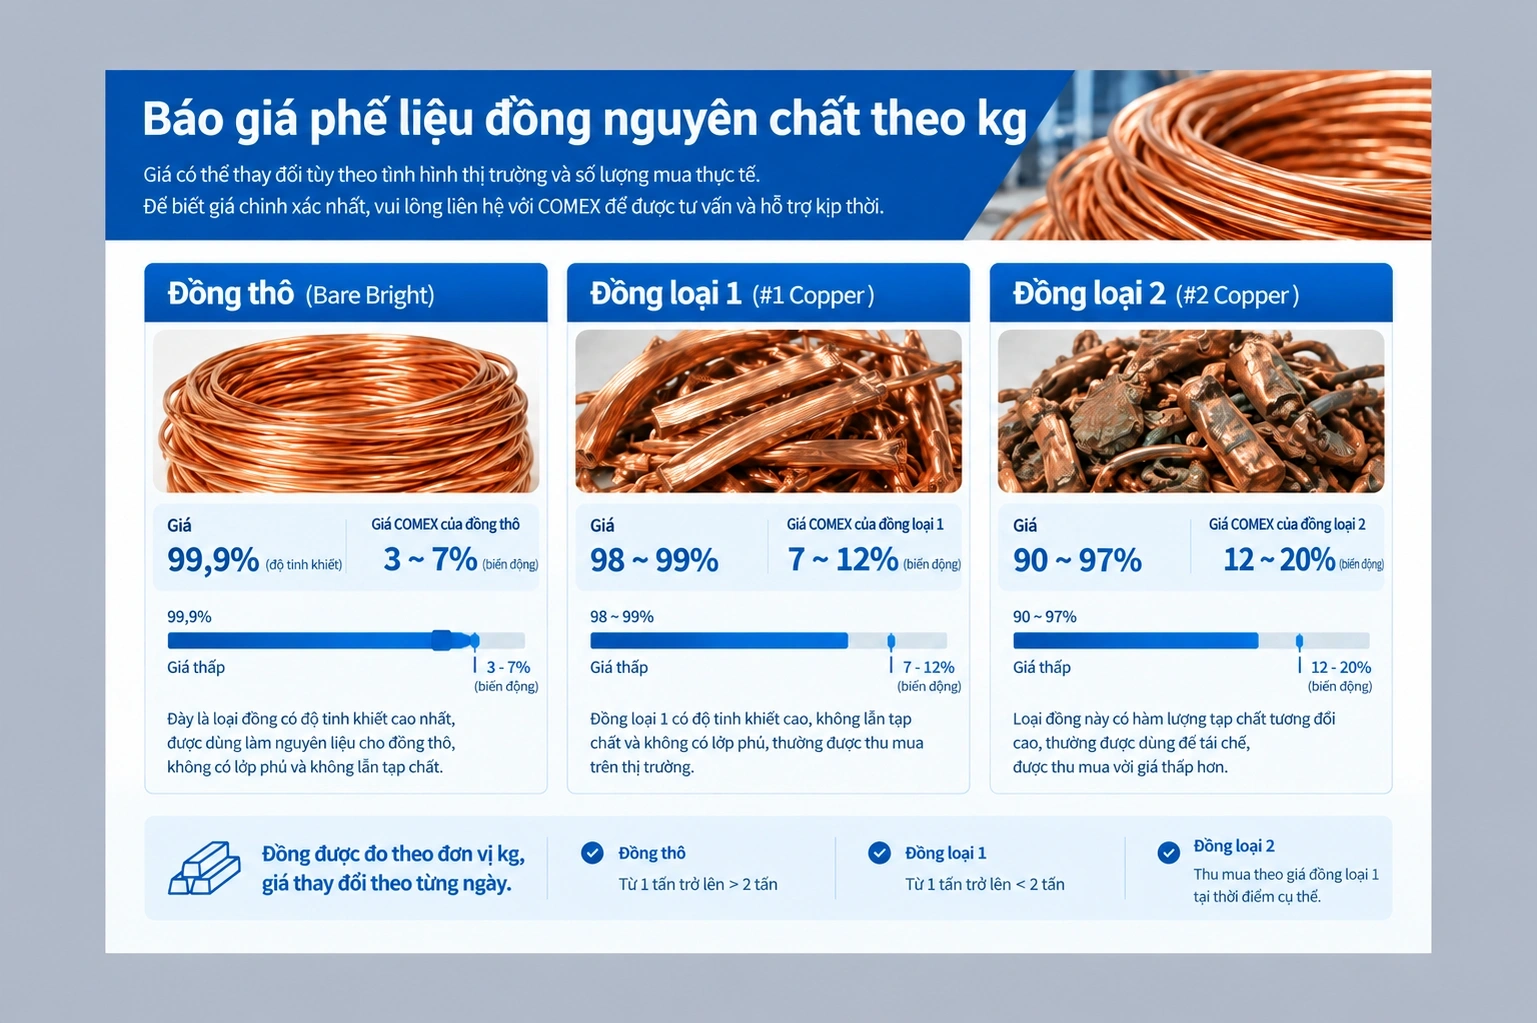
Phạm vi chiết khấu rộng là do sự tác động phức hợp của lượng phế liệu sẵn có, tỷ lệ hoạt động của nhà máy luyện kim và mức phí TC/RC. Trong năm 2026, TC/RC đã rơi vào vùng âm khiến biên lợi nhuận của các nhà máy luyện kim chịu áp lực (CME Group, 2026), tạo ra động lực để các nhà máy tăng tỷ trọng sử dụng phế liệu thay vì quặng nguyên liệu.
Tình hình thị trường đồng phế liệu năm 2026
Mức giá hiện tại và diễn biến gần đây
Thị trường đồng năm 2026 ghi nhận sự chênh lệch đáng kể về mức giá giữa các tổ chức, xuất phát từ sự khác biệt về mốc tham chiếu (LME so với COMEX), thời điểm công bố dự báo và các giả định kịch bản. Goldman Sachs, trong báo cáo nghiên cứu công bố khoảng tháng 6/2026 (được nhiều nguồn thứ cấp dẫn lại một cách nhất quán), đặt mục tiêu giá đồng LME cuối năm 2026 ở mức $13.735/t và bình quân năm 2027 ở mức $13.800/t. Macquarie đã nâng dự báo bình quân năm 2026 lên $13.165/t (Capital.com, tháng 7/2026), trong khi JP Morgan dự báo bình quân năm 2026 ở mức khoảng $12.075/t. Ngược lại, Ngân hàng Thế giới đưa ra mức giá chuẩn năm 2026 thận trọng hơn ở khoảng $9.800/t. Do sự chênh lệch lớn giữa các tổ chức như vậy, việc chỉ chấp nhận một con số duy nhất làm "dự báo thị trường" là không phù hợp.
Thiếu hụt nguồn cung và biến số thuế quan
Nhóm Nghiên cứu Đồng Quốc tế (ICSG) ước tính mức thiếu hụt nguồn cung đồng tinh luyện năm 2026 vào khoảng 150.000 tấn (CME Group, 2026). Sản lượng của Codelco – tập đoàn khai thác mỏ quốc doanh Chile – tiếp tục trì trệ, cùng với các gián đoạn cung ứng kéo dài tại các khu vực khai thác lớn như Chile và Peru, khiến mất cân bằng cung cầu vẫn dai dẳng. Trong khi đó, chính sách thuế nhập khẩu đồng của Mỹ đang làm méo mó chênh lệch COMEX-LME và ảnh hưởng đến dòng chảy thương mại phế liệu toàn cầu. Nhập khẩu đồng phế liệu của Trung Quốc tăng 9,72% so với cùng kỳ năm trước trong quý I/2026 (Shanghai Metals Market, tháng 4/2026), cho thấy Trung Quốc vẫn là đầu cầu nhu cầu cốt lõi của thị trường phế liệu toàn cầu.
Dự báo giá đồng phế liệu 2026~2030: So sánh quan điểm theo tổ chức
Quan điểm tích cực (Goldman Sachs, Citi, Jefferies)
Luận điểm cốt lõi của dự báo tích cực là sự kết hợp giữa thiếu hụt nguồn cung mang tính cấu trúc và nhu cầu chuyển đổi năng lượng. Citigroup, tính đến tháng 6/2026, dự báo đồng LME có thể đạt $15.000/t trong vòng 12 tháng tới (deVere Group, tháng 6/2026). Jefferies đặt mức bình quân năm 2027 ở $14.330/t và dự báo đỉnh giai đoạn 2030~2031 ở khoảng $17.637/t (deVere Group, tháng 6/2026). Goldman Sachs đã nâng mục tiêu cuối năm 2026 lên $13.735/t và bình quân năm 2027 lên $13.800/t, tăng đáng kể so với dự báo trước đó công bố tháng 12/2025 ($12.465/t và $12.150/t).
Quan điểm thận trọng (Ngân hàng Thế giới, một số kịch bản ngắn hạn)
Quan điểm thận trọng cũng không thể bỏ qua. Ngân hàng Thế giới dự báo giá đồng năm 2026 ở mức khoảng $9.800/t, với sự suy thoái bất động sản Trung Quốc và rủi ro tăng trưởng kinh tế toàn cầu chậm lại là các yếu tố giảm giá chính. Bản thân Goldman Sachs vào thời điểm công bố tháng 12/2025 cũng từng đưa ra mức $10.000~$11.000/t, cho thấy ngay cả cùng một tổ chức cũng có thể thay đổi dự báo đáng kể tùy theo thời điểm. Việc mở rộng sử dụng vật liệu thay thế nhôm, các dự án mỏ mới đi vào hoạt động, cùng rủi ro logistics tại eo biển Hormuz cũng là những biến số có thể hạn chế đà tăng giá.
Tóm tắt dự báo theo năm (2026, 2027, 2028~2030)
Bảng dưới đây tổng hợp các dự báo đã được công bố từ các tổ chức uy tín. Do mỗi dự báo đến từ các tổ chức khác nhau, được công bố vào các thời điểm khác nhau, áp dụng cho các giai đoạn và tiêu chuẩn tham chiếu khác nhau, nên việc so sánh trực tiếp giữa các dự báo có những hạn chế nhất định. Đối với giai đoạn 2028–2030, chỉ có Goldman Sachs (mô hình dài hạn tháng 11/2025) và Jefferies đưa ra con số cụ thể; dự báo của các tổ chức còn lại cho giai đoạn này hiện chưa được xác nhận trong các tài liệu công khai.
Đối với năm 2028, hiện chưa có con số dự báo cụ thể nào từ các tổ chức uy tín được xác nhận. Mô hình dài hạn tháng 11/2025 của Goldman Sachs đưa ra mức 12.000 USD/tấn cho năm 2029 và 12.250 USD/tấn cho năm 2030; tuy nhiên, đây là mô hình được xây dựng trước đợt điều chỉnh tăng vào tháng 6/2026, do đó có thể không phản ánh quan điểm chính thức hiện tại của Goldman Sachs. Dự báo đỉnh giai đoạn 2030–2031 của Jefferies ở mức 17.637 USD/tấn phản ánh kịch bản tăng giá mạnh, và cần lưu ý rằng hai tổ chức này dựa trên các giả định khá khác nhau.
Các yếu tố then chốt tác động đến giá đồng phế liệu
Nhu cầu từ điện khí hóa, xe điện (EV) và trung tâm dữ liệu AI
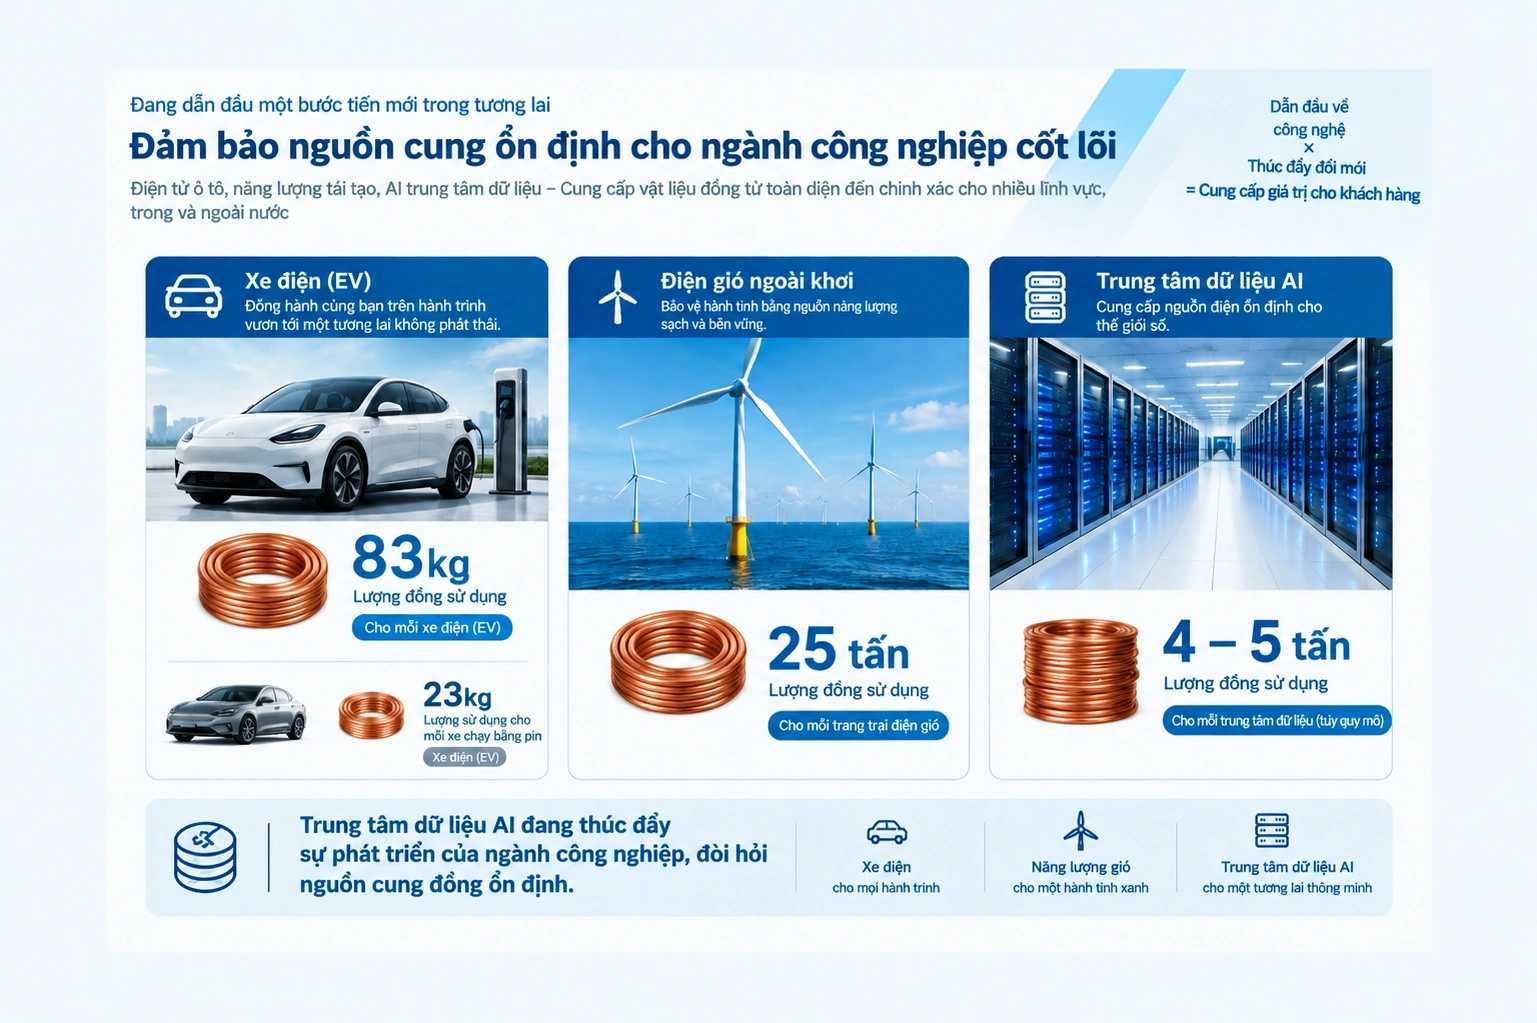
Động lực mạnh mẽ nhất thúc đẩy nhu cầu đồng tăng trưởng có cấu trúc là nhu cầu chuyển đổi năng lượng. Mỗi chiếc xe điện (EV) sử dụng khoảng 83 kg đồng, gấp khoảng 3,6 lần so với xe động cơ đốt trong thông thường (khoảng 23 kg) (GM Insights, truy cập năm 2026). Mỗi tuabin gió ngoài khơi cần khoảng 25 tấn đồng, trong khi một trung tâm dữ liệu AI quy mô lớn tiêu thụ từ 40.000 đến 50.000 tấn đồng (CME Group, 2026). S&P Global dự báo nhu cầu đồng sẽ tăng 50% vào năm 2040, đạt 42 triệu tấn. Đầu tư hiện đại hóa lưới điện của Trung Quốc được phân tích sẽ chiếm hơn 60% mức tăng nhu cầu đồng của nước này đến năm 2030 (CME Group, 2026). Nhu cầu điện khí hóa này không chỉ tạo áp lực trực tiếp lên thị trường đồng nguyên sinh mà còn tác động mạnh đến thị trường đồng phế liệu.
Hạn chế nguồn cung từ khai thác mỏ và sự tăng trưởng của thị trường tái chế
Về phía cung, tốc độ tăng sản lượng khai thác mỏ liên tục không theo kịp tốc độ tăng nhu cầu, tạo ra hạn chế mang tính cấu trúc. Trong bối cảnh đó, vai trò của đồng phế liệu và đồng tái chế (đồng thứ cấp) ngày càng trở nên quan trọng. Cần phân biệt rõ hai khái niệm: đồng phế liệu là nguyên liệu đầu vào cho quy trình tái chế, còn đồng tái chế (đồng thứ cấp) là sản phẩm cuối cùng thu được sau khi tinh luyện phế liệu. Hai khái niệm này không đồng nhất với nhau. Cơ quan Năng lượng Quốc tế (IEA) dự báo lượng phế liệu sẵn có sẽ tăng lên khoảng 19 triệu tấn vào năm 2030 (Planet Brief, tháng 9/2026). Tuy nhiên, một hạn chế cấu trúc quan trọng cần lưu ý là trước năm 2030, lượng phế liệu thu hồi từ xe điện hết vòng đời vẫn chưa đủ để cung cấp đáng kể ra thị trường. Chu kỳ khai thác đô thị (urban mining) — khi các sản phẩm được lắp đặt từ nhiều thập kỷ trước nay đến hạn thu hồi — đang bắt đầu phát huy tác dụng, nhưng tốc độ này khó có thể bù đắp hoàn toàn cho mức tăng nhu cầu. EU đã siết chặt quy định vận chuyển chất thải vào tháng 5/2026, qua đó cũng ảnh hưởng đến dòng chảy thương mại phế liệu toàn cầu (Mordor Intelligence, 2026).
Đồng tái chế có thể giảm bớt một phần áp lực phát triển mỏ mới, nhưng cần được hiểu tách biệt với cân bằng cung cầu của thị trường đồng tinh luyện tổng thể. Tác động của nguồn cung nguyên liệu tái chế đối với thị trường toàn cầu được phân tích chi tiết hơn trong phần dự báo cung cầu đồng và phân tích biến động cung cầu trung và dài hạn.
Nhu cầu từ Trung Quốc và rủi ro thuế quan của Mỹ
Trung Quốc là quốc gia tiêu thụ đồng lớn nhất thế giới, chiếm hơn một nửa tổng nhu cầu toàn cầu. Nếu thị trường bất động sản Trung Quốc tiếp tục suy thoái, đà tăng trưởng nhu cầu đồng có thể chậm lại, tạo áp lực giảm giá đối với đồng phế liệu. Ngược lại, nhập khẩu đồng phế liệu của Trung Quốc trong quý I/2026 đã tăng 9,72% so với cùng kỳ năm trước (SMM, tháng 4/2026), được hỗ trợ bởi đầu tư lưới điện và nhu cầu từ ngành sản xuất. Biến số thuế quan của Mỹ có thể làm méo mó chênh lệch giá COMEX–LME, từ đó gây xáo trộn dòng chảy thương mại phế liệu toàn cầu. Mức độ bất ổn của chính sách thuế quan càng cao thì sự phân kỳ giữa các dự báo của các tổ chức càng lớn.
Dự báo giá theo kịch bản (lạc quan – cơ sở – bi quan)
Bảng dưới đây là các kịch bản minh họa nhằm mục đích giáo dục. Đây không phải dự báo chính thức của bất kỳ tổ chức nào và không dự đoán hay đảm bảo mức giá thực tế. Giá đồng phế liệu được tính bằng cách áp dụng tỷ lệ chiết khấu theo từng cấp độ so với giá tham chiếu LME; các mức giá phế liệu trong bảng là ví dụ minh họa với giả định tỷ lệ chiết khấu khoảng 80–90% so với chuẩn Bare Bright.
Các kịch bản này là khung tham chiếu mang tính giáo dục, giúp người đọc hiểu được nhiều khả năng có thể xảy ra. Thị trường thực tế chịu tác động đồng thời của nhiều biến số, và không có kịch bản nào được đảm bảo sẽ xảy ra.
Các phương thức giao dịch để tiếp cận biến động giá đồng (mục đích giáo dục)
So sánh hợp đồng tương lai, CFD, ETF và cổ phiếu công ty khai thác mỏ
Nhà giao dịch cá nhân không thể giao dịch trực tiếp đồng phế liệu như một công cụ tài chính. Đồng phế liệu là nguyên liệu thô vật chất, được giao dịch thông qua các hợp đồng OTC giữa các lò luyện, đơn vị tái chế và người dùng công nghiệp. Để tiếp cận biến động giá đồng về mặt tài chính, có thể sử dụng các công cụ sau.
CFD đồng theo dõi giá đồng nguyên sinh (liên kết với LME hoặc COMEX) và không theo dõi trực tiếp giá đồng phế liệu theo từng cấp độ. Điều này cần được hiểu rõ trước khi giao dịch. M4Markets là nhà môi giới CFD được quản lý theo tiêu chuẩn quốc tế, cung cấp các sản phẩm kim loại và hàng hóa; tuy nhiên, mã sản phẩm cụ thể, spread, tỷ lệ đòn bẩy và điều kiện swap của CFD đồng hiện chưa được xác nhận trong tài liệu sản phẩm chính thức. Nếu bạn đang cân nhắc giao dịch, hãy trực tiếp kiểm tra các điều kiện mới nhất trên trang sản phẩm chính thức của M4Markets.
Hiểu về chi phí và rủi ro khi giao dịch CFD
Việc nắm rõ các khoản chi phí phát sinh khi giao dịch CFD đồng là điều rất quan trọng. Spread là chênh lệch giữa giá mua và giá bán, là chi phí phát sinh ngay tại thời điểm giao dịch và là khái niệm tách biệt với hoa hồng (commission). Phí qua đêm (swap) là chi phí tài trợ vốn phát sinh khi giữ vị thế qua đêm; tùy theo chiều giao dịch và sản phẩm, đôi khi có thể nhận được khoản tín dụng thay vì phải trả phí. Ký quỹ (margin) là khoản tiền đặt cọc cần duy trì để giữ vị thế, không phải là phí giao dịch. Đòn bẩy cho phép nắm giữ vị thế danh nghĩa lớn với mức ký quỹ nhỏ, nhưng đồng thời cũng khuếch đại thua lỗ theo cùng tỷ lệ. Lệnh dừng lỗ (stop-loss) là công cụ quản lý rủi ro, nhưng trong trường hợp thị trường có khoảng trống giá (gap), lệnh có thể không được khớp chính xác tại mức giá đã đặt.
Cảnh báo rủi ro: Giao dịch chênh lệch hợp đồng (CFD) là công cụ tài chính phức tạp và tiềm ẩn rủi ro cao. Đòn bẩy có thể khuếch đại cả lợi nhuận lẫn thua lỗ, và tùy theo điều kiện thị trường, bạn có thể mất toàn bộ vốn đầu tư ban đầu. Trước khi bắt đầu giao dịch, hãy đảm bảo bạn hiểu rõ cấu trúc sản phẩm và các chi phí liên quan, đồng thời nên thực hành trên tài khoản demo.
Các rủi ro nhà đầu tư cần lưu ý
Khi sử dụng các dự báo giá đồng phế liệu, cần cân nhắc cân bằng các yếu tố rủi ro sau đây.
- Rủi ro nhu cầu từ Trung Quốc: Nếu thị trường bất động sản Trung Quốc tiếp tục suy thoái sâu hơn hoặc quá trình phục hồi kinh tế bị trì hoãn, đà tăng trưởng nhu cầu đồng có thể chậm hơn so với dự báo.
- Bất ổn thuế quan của Mỹ: Nếu tình trạng méo mó chênh lệch giá COMEX–LME kéo dài, dòng chảy thương mại phế liệu toàn cầu sẽ bị xáo trộn và khả năng dự đoán giá sẽ giảm đi.
- Tăng nguồn cung từ khai thác mỏ: Nếu các dự án mỏ mới đi vào hoạt động nhanh hơn dự kiến, quy mô thiếu hụt nguồn cung có thể thu hẹp lại.
- Thay thế bằng nhôm: Xu hướng nhôm thay thế đồng trong một số lĩnh vực như dây điện và bộ trao đổi nhiệt có thể tiếp tục mở rộng.
- Suy thoái kinh tế toàn cầu: Một cuộc suy thoái kinh tế diện rộng có thể làm giảm nhu cầu công nghiệp nói chung, tạo áp lực giảm giá đồng.
- Rủi ro logistics: Gián đoạn tại các tuyến vận tải huyết mạch như eo biển Hormuz có thể làm gia tăng biến động giá trong ngắn hạn.
- Bất ổn trong dự báo: Các dự báo của tổ chức cho giai đoạn 2028–2030 còn rất hạn chế, và các con số hiện được công bố là kết quả từ các mô hình dựa trên những giả định cụ thể. Dự báo càng dài hạn thì mức độ bất ổn càng lớn.
Câu hỏi thường gặp
Giá đồng phế liệu khác với giá đồng LME như thế nào?
Giá giao ngay đồng LME là mức giá chuẩn quốc tế cho đồng cathode điện phân đã tinh luyện. Đồng phế liệu được giao dịch theo phương thức OTC với mức chiết khấu so với giá chuẩn này, tùy theo từng cấp độ chất lượng, và không có giá chuẩn sàn giao dịch độc lập. Do đó, khi dự báo giá đồng phế liệu, cần phân tích đồng thời cả triển vọng giá LME lẫn biến động mức chiết khấu phế liệu.
Tại sao triển vọng giá đồng phế liệu giai đoạn 2028–2030 lại có nhiều bất ổn?
Trong giai đoạn này, chỉ có Goldman Sachs (mô hình dài hạn tháng 11/2025: 12.000 USD/tấn vào năm 2029 và 12.250 USD/tấn vào năm 2030) và Jefferies (đỉnh khoảng 17.637 USD/tấn vào giai đoạn 2030–2031) công bố các con số cụ thể. Hai tổ chức này có mức dự báo chênh lệch đáng kể và dựa trên các giả định, kịch bản khác nhau. Dự báo của các tổ chức còn lại cho giai đoạn này chưa được xác nhận trong các tài liệu công khai hiện có, và các ước tính dựa trên mô hình thị trường không nên được xem ngang bằng với dự báo chính thức từ các tổ chức.
Nhà giao dịch cá nhân có thể đầu tư trực tiếp vào đồng phế liệu không?
Không. Đồng phế liệu là hàng hóa vật chất, nhà giao dịch cá nhân không thể giao dịch trực tiếp dưới dạng công cụ tài chính. Để tiếp cận biến động giá đồng, có thể sử dụng hợp đồng tương lai COMEX HG, CFD đồng, ETF đồng, hoặc cổ phiếu công ty khai thác mỏ. Trong đó, CFD đồng theo dõi giá đồng nguyên sinh và không phản ánh trực tiếp giá theo từng cấp độ phế liệu.
Tại sao dự báo giá đồng lại khác nhau đáng kể giữa các tổ chức?
Sự khác biệt trong dự báo giữa các tổ chức chủ yếu xuất phát từ ba yếu tố. Thứ nhất, sự khác biệt về mức giá tham chiếu (LME so với COMEX). Thứ hai, thời điểm công bố dự báo và kỳ mục tiêu (giá mục tiêu cuối năm so với giá trung bình năm). Thứ ba, sự khác biệt trong các giả định về các biến số then chốt như nhu cầu từ Trung Quốc, nguồn cung khai thác và chính sách thuế quan. Chính vì vậy, việc tính trung bình đơn giản các dự báo từ nhiều tổ chức rồi trình bày như một "đồng thuận" là không phù hợp.
TC/RC âm có ý nghĩa gì đối với thị trường đồng phế liệu?
Phí luyện kim (TC/RC) là khoản phí mà các nhà máy luyện kim thu từ các công ty khai thác mỏ để xử lý quặng đồng tinh. Khi TC/RC chuyển sang mức âm, điều đó có nghĩa là các nhà máy luyện kim khó có thể thu lợi nhuận từ việc xử lý quặng tinh. Trong trường hợp này, các nhà máy luyện kim có động lực tăng tỷ trọng sử dụng đồng phế liệu thay vì quặng tinh, từ đó có thể hỗ trợ nhu cầu đối với đồng phế liệu.
Các biến số cung cầu cần theo dõi trong dự báo giá đồng phế liệu
Khi diễn giải triển vọng giá đồng phế liệu giai đoạn 2026–2030, điều quan trọng nhất không phải là một con số đơn lẻ, mà là hiểu được xu hướng cấu trúc cung cầu và phạm vi bất ổn. Luận điểm tăng giá dựa trên tăng trưởng cấu trúc của nhu cầu từ xe điện (EV), AI và năng lượng tái tạo, nguồn cung khai thác bị hạn chế, cùng với nhu cầu phế liệu tăng do TC/RC âm. Luận điểm giảm giá dựa trên sự suy thoái của thị trường bất động sản Trung Quốc, bất ổn về thuế quan, khả năng thay thế bằng nhôm và khả năng các mỏ mới đi vào hoạt động. Giai đoạn 2028–2030 có rất ít dự báo đáng tin cậy từ các tổ chức uy tín, do đó việc hiểu xu hướng giai đoạn này thông qua các yếu tố dẫn dắt cấu trúc và phân tích kịch bản là cách tiếp cận thực tế hơn. Đối với các nhà giao dịch đang cân nhắc tiếp cận biến động giá đồng, cần xác nhận rõ cấu trúc chi phí cụ thể của CFD hoặc hợp đồng tương lai (spread, lãi suất qua đêm, yêu cầu ký quỹ) trước khi giao dịch, đồng thời nên sử dụng tài khoản demo để hiểu đầy đủ cấu trúc sản phẩm trước khi tham gia thực tế. Điều kiện sản phẩm cụ thể của bất kỳ nhà môi giới nào, bao gồm M4Markets, cần được xác nhận trực tiếp qua tài liệu chính thức.