Tính đến năm 2026, thị trường đồng đang đứng trước một giai đoạn phức tạp khi ba động lực cầu — chuyển đổi năng lượng, phổ cập xe điện (EV) và làn sóng xây dựng trung tâm dữ liệu AI — cùng lúc tác động song song với các ràng buộc cung gồm hàm lượng quặng suy giảm, thời gian phát triển mỏ kéo dài và rủi ro địa chính trị. Dự báo giá đồng của các tổ chức lớn cho năm 2026 dao động rất rộng, từ khoảng 9.800 USD/tấn (kịch bản thận trọng của Ngân hàng Thế giới) đến tối đa 15.000 USD/tấn (kịch bản tăng mạnh của Citigroup), và mức độ bất định còn lớn hơn từ năm 2027 trở đi. Bài viết này phân tích có hệ thống cơ chế cung và cầu, so sánh dự báo của các tổ chức chủ chốt, đồng thời trình bày cân bằng các kịch bản 2027–2030 và đặc điểm của từng công cụ đầu tư. Tất cả các mức giá đều tính theo USD/tấn (metric tonne) trên sàn LME (Sở Giao dịch Kim loại London), trừ khi có ghi chú khác.
Tóm tắt trọng tâm
- Các tổ chức có quan điểm rất khác nhau về cân bằng cung cầu đồng tinh luyện năm 2026. Nhóm Nghiên cứu Đồng Quốc tế (ICSG) dự báo thặng dư khoảng 96.000 tấn trong năm 2026, trong khi Morgan Stanley đưa ra con số thiếu hụt 600.000 tấn. Sự chênh lệch này xuất phát từ các giả định khác nhau giữa các tổ chức, chứ không phản ánh một đồng thuận chung.
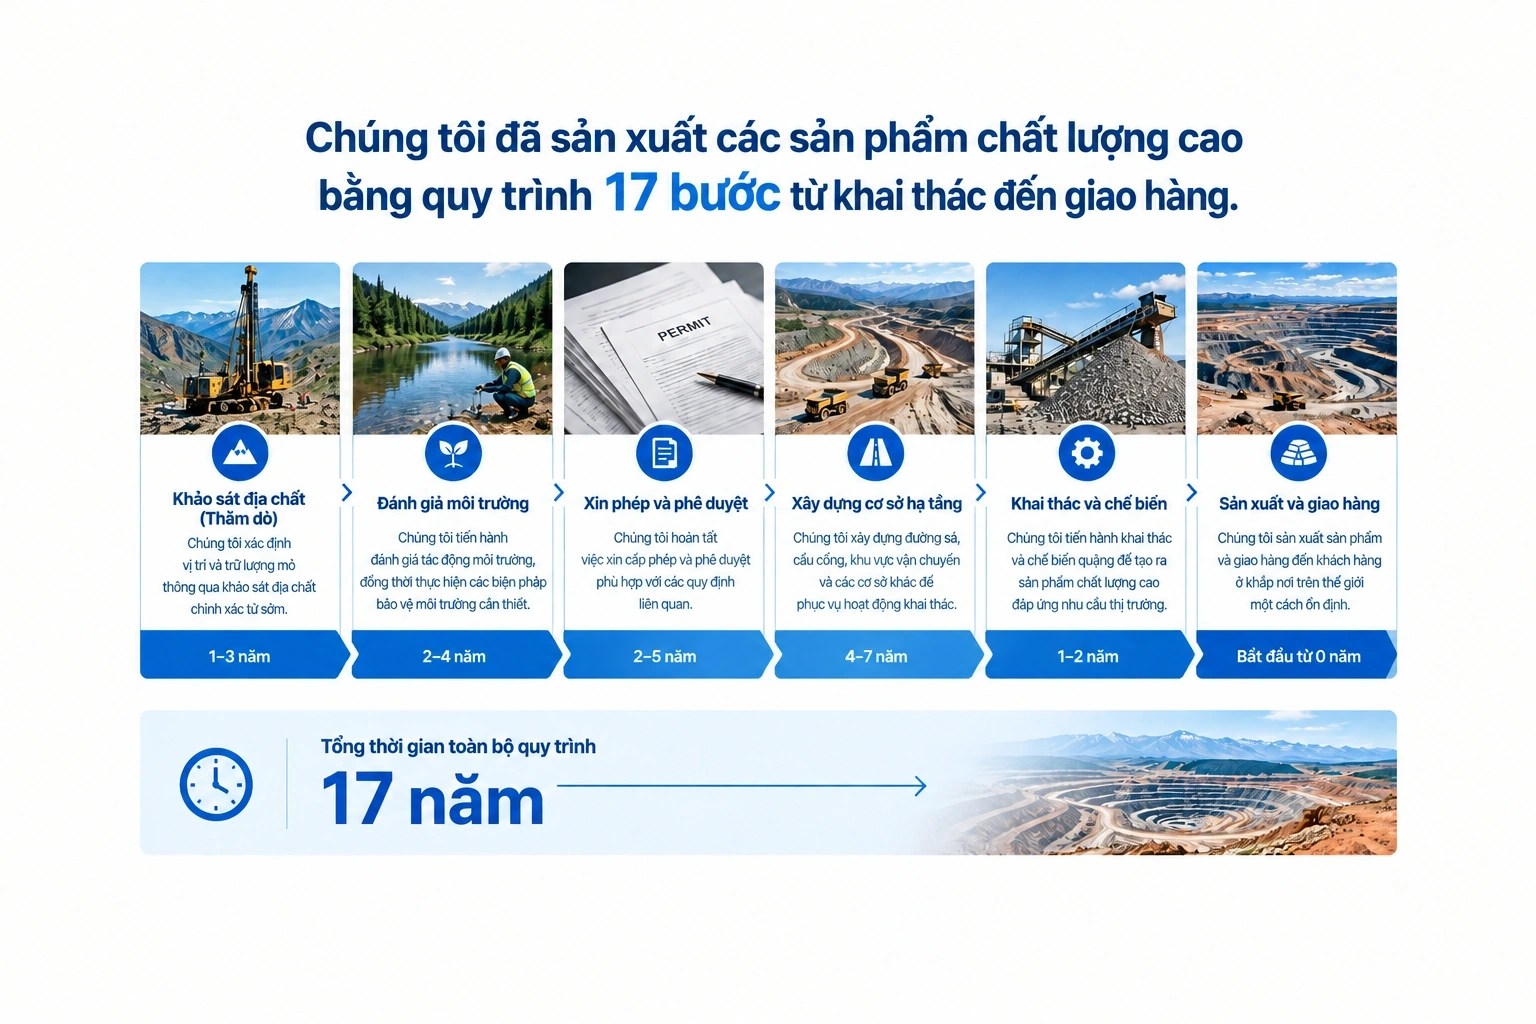
- Hàm lượng quặng (ore grade) tại Chile đã giảm từ mức trung bình 1,13% năm 2002 xuống còn 0,62% năm 2024 — xu hướng này mang tính cấu trúc và khó đảo ngược. Việc phát triển một mỏ mới đòi hỏi thời gian dẫn (lead time) trung bình 17 năm, khiến nguồn cung khó phản ứng kịp trong ngắn hạn.
- Một chiếc xe điện chạy pin (BEV) tiêu thụ lượng đồng gấp 3–4 lần so với xe động cơ đốt trong (trung bình trên 83 kg), trong khi một trung tâm dữ liệu AI quy mô lớn (hyperscale) cần tới 40.000–50.000 tấn đồng để xây dựng.
- Dự báo giá đồng giai đoạn 2027–2030 của các tổ chức chỉ tồn tại dưới dạng dải kịch bản, không có một con số đồng thuận duy nhất. Nhu cầu từ Trung Quốc, chính sách thuế quan của Mỹ và biến động tỷ giá USD là những biến số then chốt.
- Các công cụ đầu tư vào đồng bao gồm hợp đồng tương lai trên LME và COMEX, hợp đồng chênh lệch giá (CFD), ETF cổ phiếu khai thác mỏ, v.v. — mỗi loại có cấu trúc chi phí và rủi ro riêng. Các sản phẩm có đòn bẩy có thể khiến thua lỗ vượt quá số vốn đầu tư ban đầu.
Thị trường khai thác đồng — Tại sao giai đoạn 2026–2030 là bước ngoặt?
Chuyển đổi năng lượng định hình lại cấu trúc cầu đồng như thế nào
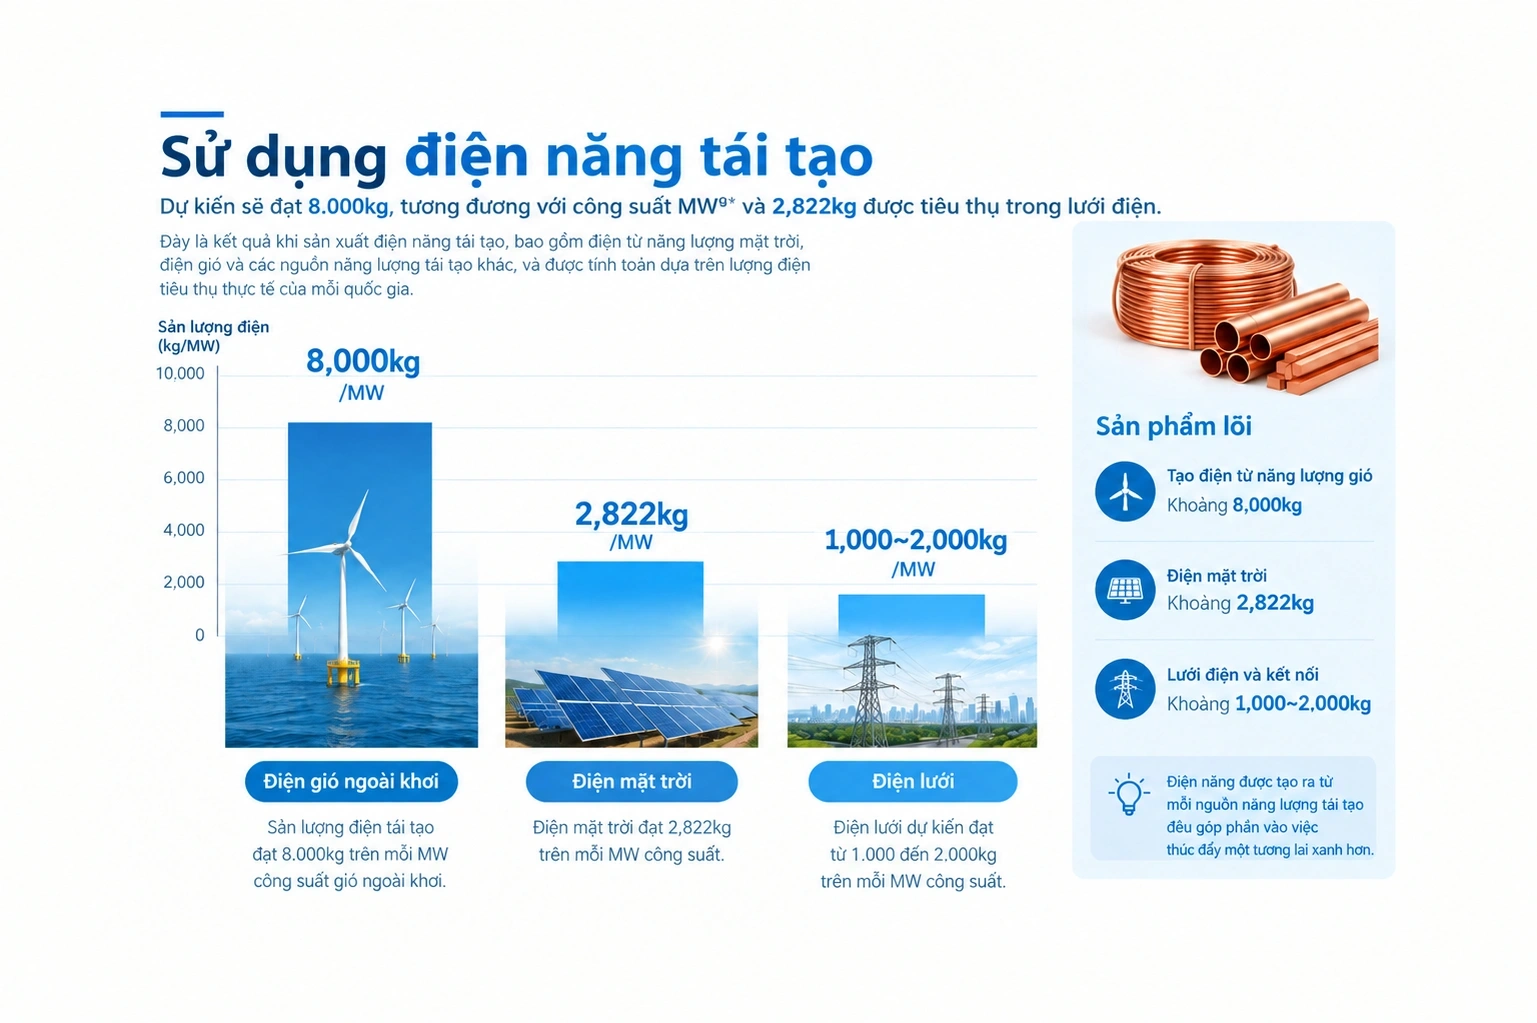
Đồng có độ dẫn điện vượt trội, được xem là khoáng sản thiết yếu trong quá trình chuyển đổi năng lượng. Một trang trại điện gió ngoài khơi cần khoảng 8.000 kg đồng mỗi MW, trong khi điện mặt trời cần khoảng 2.822 kg/MW. Hiện đại hóa lưới điện và mở rộng hạ tầng truyền tải điện cao áp cũng là những yếu tố kéo cầu đồng tăng theo cấu trúc. Khi công suất năng lượng tái tạo tiếp tục mở rộng nhanh chóng trên toàn cầu, nhu cầu này có khả năng duy trì bền vững bất kể chu kỳ kinh tế ngắn hạn.
Phổ cập xe điện cũng là một biến số quan trọng. Một chiếc xe điện chạy pin (BEV) sử dụng trung bình trên 83 kg đồng — gấp 3–4 lần so với xe động cơ đốt trong. Khi doanh số EV toàn cầu tiếp tục tăng, lượng đồng tiêu thụ bổ sung sẽ tích lũy theo thời gian. Các trung tâm dữ liệu AI cũng nổi lên như một nguồn cầu mới. Ước tính, việc xây dựng một cơ sở hyperscale tiêu thụ từ 40.000 đến 50.000 tấn đồng.
Tại sao nguồn cung từ khai thác mỏ không theo kịp nhu cầu
Giá đồng tăng không đồng nghĩa với việc nguồn cung từ khai thác mỏ sẽ tăng ngay lập tức. Từ giai đoạn thăm dò, cấp phép, phát triển đến sản xuất, một mỏ mới cần trung bình 17 năm. Thời gian dẫn này xuất phát từ nhiều yếu tố phức hợp như chậm trễ trong cấp phép, đánh giá tác động môi trường và xây dựng hạ tầng. Nói cách khác, dù giá tăng mạnh ngay hôm nay, về mặt cấu trúc vẫn rất khó để nguồn cung mới quy mô lớn gia nhập thị trường trước năm 2030.
Đồng tái chế (secondary copper) cũng được đề cập như một giải pháp bổ sung nguồn cung, nhưng theo phân tích của S&P Global, tái chế chỉ có thể đáp ứng tối đa một phần ba nhu cầu đến năm 2040. Điều này cho thấy tái chế đơn thuần không đủ để giải quyết tình trạng thiếu hụt cung mang tính cấu trúc.
Cung cầu đồng năm 2026 — So sánh dự báo theo tổ chức
Phe thiếu hụt vs. phe thặng dư: Tại sao các dự báo lại trái chiều?
Dự báo của các tổ chức về cân bằng cung cầu đồng tinh luyện năm 2026 trải rộng trên một phổ bất thường rộng. Sự khác biệt này không phải do sai sót tính toán, mà xuất phát từ việc các tổ chức sử dụng các giả định cốt lõi khác nhau về tốc độ phục hồi nhu cầu của Trung Quốc, tỷ lệ hoạt động của mỏ, tác động của thuế quan và mức tồn kho. Các tổ chức dự báo thiếu hụt nhấn mạnh vào sự tăng tốc của nhu cầu từ EV và trung tâm dữ liệu, cùng với gián đoạn sản xuất tại các mỏ lớn. Ngược lại, các tổ chức dự báo thặng dư lấy sự suy yếu nhu cầu do thị trường bất động sản Trung Quốc trầm lắng và công suất luyện kim của Trung Quốc mở rộng làm luận cứ chính.
Ngay cả khi sản lượng khai thác giảm, thị trường đồng tinh luyện vẫn có thể có diễn biến cung cầu khác biệt tùy theo sự thay đổi trong nguồn cung nguyên liệu tái chế và sản lượng tinh luyện. Để hiểu rõ sự khác biệt giữa đồng khai thác và đồng tinh luyện, cũng như xem xét cân bằng tổng thể của thị trường, bạn có thể tham khảo thêm phân tích về triển vọng cung cầu đồng và tình trạng dư cung ngắn hạn.
Phí xử lý và tinh luyện (TC/RC — Treatment Charge/Refining Charge) là chỉ số phản ánh biên lợi nhuận giữa mỏ và nhà máy luyện kim. Khi TC/RC giảm, đó là tín hiệu cho thấy nguồn cung từ khai thác đang thắt chặt. Việc TC/RC duy trì ở mức thấp lịch sử trong năm 2026 củng cố luận điểm của phe thiếu hụt. Mặt khác, mức tồn kho tại các kho của LME, COMEX và SHFE (Sở Giao dịch Hàng hóa Kỳ hạn Thượng Hải) là chỉ số quan trọng khác để đánh giá cấu trúc thị trường. Trạng thái backwardation — khi giá giao ngay cao hơn giá kỳ hạn — là tín hiệu thiếu hụt nguồn cung thực tế, trong khi trạng thái contango — khi giá kỳ hạn cao hơn giá giao ngay — cho thấy nguồn cung đang dồi dào.
So sánh dự báo giá của các tổ chức lớn (Chuẩn LME, USD/tấn)
Bảng dưới đây tổng hợp dự báo giá đồng và cân bằng cung cầu của các tổ chức lớn cho năm 2026. Đây là bảng so sánh theo từng tổ chức, không phải đồng thuận thị trường. Vì số liệu có thể là mức trung bình năm hoặc mức cuối năm, vui lòng kiểm tra cột ghi chú trước khi sử dụng.
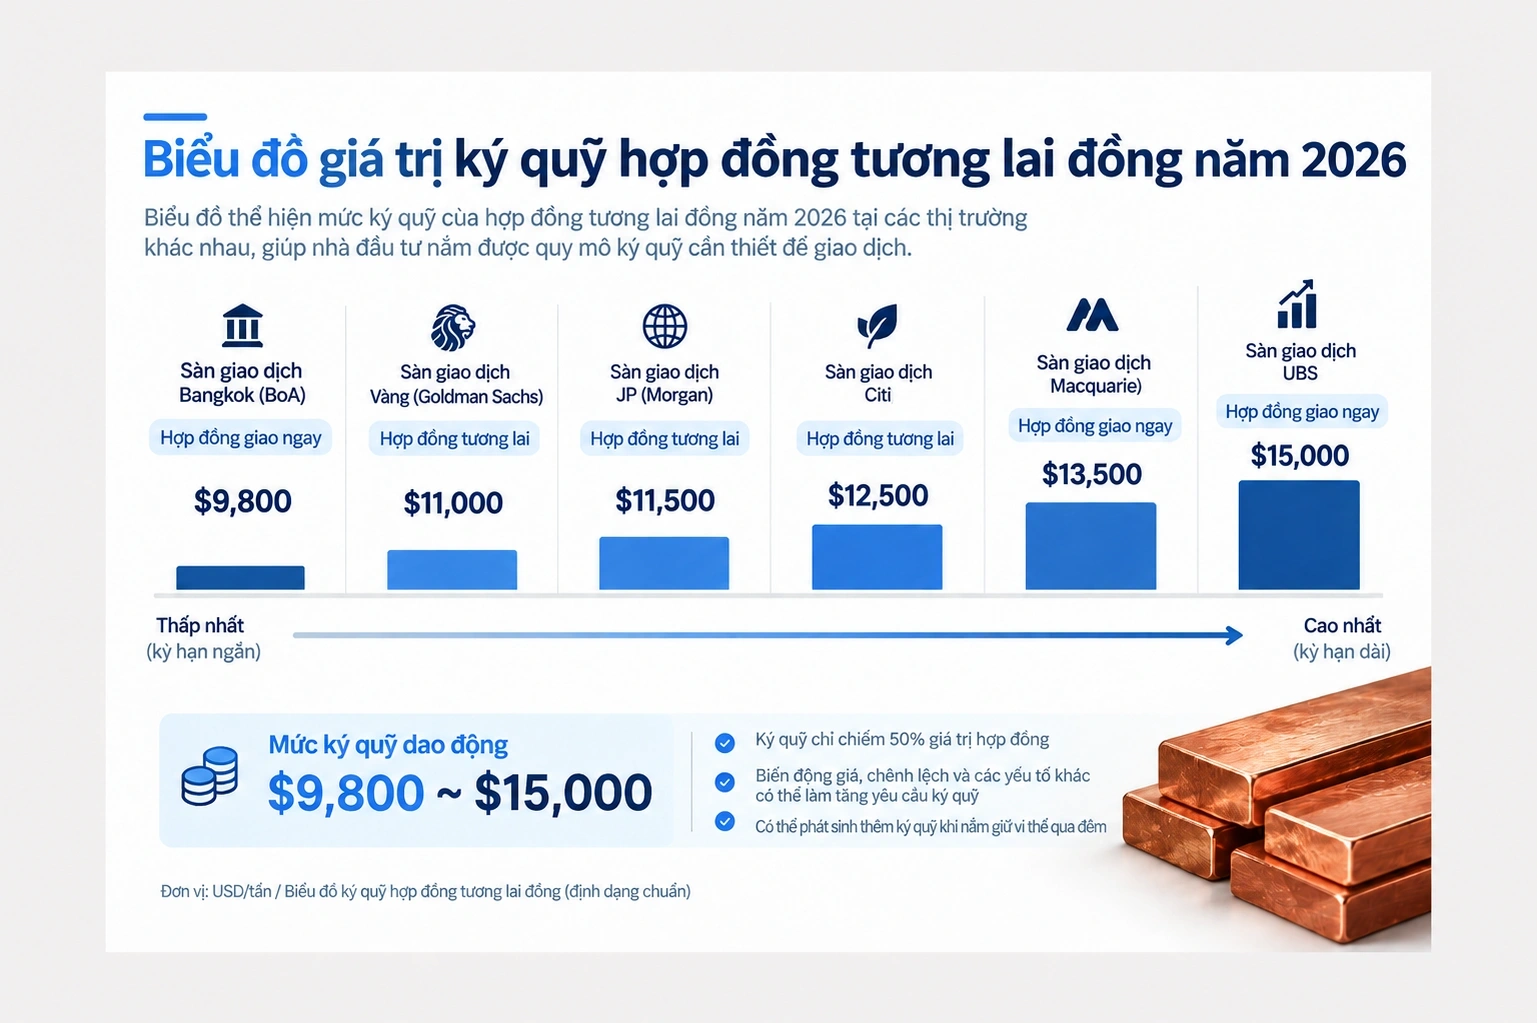
Lưu ý về đơn vị: Giá LME tính theo USD/tấn (metric tonne), trong khi đồng COMEX (HG) tính theo USD/pound (lb). 1 tấn tương đương khoảng 2.204,6 pound. Khi so sánh dự báo của các tổ chức, cần kiểm tra kỹ đơn vị và thời điểm tham chiếu.
Khủng hoảng cấu trúc phía cung — Điều gì đang xảy ra tại các mỏ khai thác?
Hàm lượng quặng suy giảm tại Chile và Peru
Chile là quốc gia sản xuất đồng lớn nhất thế giới, chiếm khoảng 23–25% sản lượng khai thác toàn cầu. Tuy nhiên, hàm lượng quặng trung bình (ore grade) của Chile đã giảm gần một nửa, từ 1,13% năm 2002 xuống còn 0,62% năm 2024. Khi hàm lượng quặng thấp hơn, cần khai thác và xử lý nhiều quặng hơn để sản xuất cùng một lượng đồng, dẫn đến chi phí tăng và hiệu quả sản xuất giảm. Xu hướng này mang tính cấu trúc và khó đảo ngược trong ngắn hạn.
Peru chiếm khoảng 12% sản lượng toàn cầu. Mỏ Las Bambas (MMG) đã nhiều lần gián đoạn sản xuất do tranh chấp lao động với cộng đồng địa phương. Tình trạng thiếu nước tại sa mạc Atacama cũng là yếu tố hạn chế dài hạn đối với hoạt động khai thác mỏ tại Chile.
Codelco, Escondida, Grasberg — Tổng quan các mỏ khai thác lớn
Codelco là doanh nghiệp nhà nước sản xuất đồng lớn nhất thế giới, thuộc sở hữu của chính phủ Chile. Tuy nhiên, Codelco được cho là đã không đạt mục tiêu sản xuất trong 7 năm liên tiếp, với nguyên nhân chính được xác định là chậm trễ trong tái phát triển các mỏ cũ và đầu tư cơ sở hạ tầng. Escondida là mỏ đồng đơn lẻ lớn nhất thế giới, do BHP vận hành và đặt tại Chile.
Sự gián đoạn sản xuất và tiến độ phát triển của từng mỏ riêng lẻ có thể ảnh hưởng đến kết quả kinh doanh và triển vọng tăng trưởng dài hạn của các công ty vận hành mỏ đó. Để so sánh cơ sở sản xuất, cấu trúc chi phí và các dự án mới của từng doanh nghiệp, có thể tham khảo thêm phần triển vọng các công ty khai thác đồng lớn và phân tích rủi ro theo từng doanh nghiệp.
Kamoa-Kakula tại Cộng hòa Dân chủ Congo (DRC, do Ivanhoe Mines vận hành) là mỏ mới được chú ý nhất trong những năm gần đây. DRC chiếm khoảng 10% sản lượng toàn cầu và tỷ trọng này đang tăng nhanh. Grasberg tại Indonesia (do Freeport-McMoRan vận hành) là một trong những mỏ lớn nhất thế giới. Zambia cũng đang thúc đẩy mở rộng sản xuất. Freeport-McMoRan — công ty khai thác đồng tư nhân lớn nhất thế giới — vận hành cả Grasberg lẫn Cerro Verde tại Peru.
Giới hạn trong phát triển mỏ mới: Thời gian triển khai trung bình 17 năm
Việc phát triển một mỏ đồng mới từ giai đoạn thăm dò đến sản xuất thương mại mất trung bình 17 năm. Quá trình này bao gồm nhiều giai đoạn như thăm dò địa chất, đánh giá tác động môi trường, xin cấp phép, xây dựng cơ sở hạ tầng và sản xuất thử nghiệm. Sự chậm trễ trong cấp phép đặc biệt nổi bật ở các quốc gia có quy định môi trường ngày càng chặt chẽ. Trường hợp mỏ Cobre tại Panama bị đóng cửa do phản đối về môi trường và xã hội là minh chứng cho thấy rủi ro địa chính trị và rủi ro cấp phép có thể thực sự tác động đến nguồn cung. Những hạn chế cấu trúc này có nghĩa là dù tín hiệu giá có mạnh đến đâu, nguồn cung mới quy mô lớn cũng khó có thể gia nhập thị trường trước năm 2030.
Các động lực tăng trưởng phía cầu — Xe điện, AI và lưới điện
Một chiếc xe điện cần bao nhiêu đồng?
Một chiếc xe điện chạy pin (BEV) sử dụng trung bình hơn 83 kg đồng, gấp 3–4 lần so với xe động cơ đốt trong thông thường (khoảng 20–25 kg). Đồng được dùng trong nhiều bộ phận như bộ thu dòng điện bên trong pin, cuộn dây động cơ, cáp sạc và thiết bị chuyển đổi điện năng. Khi doanh số xe điện toàn cầu tăng lên hàng chục triệu chiếc mỗi năm, mức tăng nhu cầu đồng có thể lên đến hàng triệu tấn. Tuy nhiên, không thể loại trừ khả năng lượng đồng sử dụng trên mỗi xe sẽ giảm xuống khi công nghệ pin tiếp tục phát triển.
Trung tâm dữ liệu AI và sự bùng nổ nhu cầu đồng
Nhu cầu tính toán AI tăng vọt đang thúc đẩy làn sóng xây dựng các trung tâm dữ liệu siêu quy mô (hyperscale) trên toàn thế giới. Ước tính mỗi trung tâm dữ liệu lớn tiêu thụ từ 40.000 đến 50.000 tấn đồng trong quá trình xây dựng. Đồng cần thiết ở mọi công đoạn, từ hạ tầng cung cấp điện, hệ thống làm mát đến hệ thống dây dẫn. Đây là biến số mới chưa được phản ánh đầy đủ trong các mô hình dự báo nhu cầu đồng truyền thống và có thể tác động đáng kể đến cân bằng cung cầu trong tương lai.
Nhu cầu từ Trung Quốc: Vẫn là biến số then chốt
Trung Quốc chiếm khoảng 60% lượng tiêu thụ đồng tinh luyện toàn cầu và nắm giữ 40–50% công suất nấu luyện và tinh luyện. Xu hướng nhu cầu của Trung Quốc là biến số đơn lẻ có tác động trực tiếp nhất đến giá đồng. Tuy nhiên, nhu cầu từ Trung Quốc mang tính hai chiều. Về mặt tích cực, đầu tư vào năng lượng tái tạo, hiện đại hóa lưới điện và phổ cập xe điện đang tăng tốc. Ngược lại, sự suy thoái kéo dài của thị trường bất động sản và tăng trưởng sản xuất chậm lại là những rủi ro giảm giá kìm hãm nhu cầu đồng truyền thống. Quy mô và định hướng của các gói kích thích kinh tế từ chính phủ Trung Quốc là một trong những biến số cốt lõi quyết định cân bằng cung cầu đồng giai đoạn 2026–2030.
Kịch bản trung và dài hạn 2027–2030
Triển vọng giá đồng sau năm 2027 chỉ tồn tại dưới dạng các kịch bản với biên độ khác nhau tùy theo từng tổ chức, không có một con số đồng thuận duy nhất. Phân tích kịch bản dưới đây dựa trên các giả định và logic cấu trúc mà từng tổ chức đưa ra, không nhằm mục đích dự báo một mức giá cụ thể.
Kịch bản tăng giá (Thiếu hụt nguồn cung trầm trọng hơn)
Giả định cốt lõi của kịch bản tăng giá là nhu cầu từ xe điện, trung tâm dữ liệu và lưới điện tăng nhanh hơn dự kiến, các mỏ lớn tiếp tục gián đoạn sản xuất và việc phát triển mỏ mới bị trì hoãn. Trong trường hợp đó, cân bằng cung cầu đồng tinh luyện có thể bước vào trạng thái thiếu hụt cấu trúc trong giai đoạn 2028–2030. Citigroup từng đưa ra kịch bản tăng giá trong đó giá có thể đạt tối đa 15.000 USD/tấn (LME) nếu tình trạng thiếu hụt nguồn cung trở nên nghiêm trọng hơn. Khả năng hiện thực hóa kịch bản này sẽ cao hơn nếu Trung Quốc triển khai gói kích thích kinh tế quy mô lớn hoặc đồng USD chuyển sang xu hướng yếu.
Kịch bản cơ sở (Phục hồi cân bằng dần dần)
Kịch bản cơ sở giả định tăng trưởng nhu cầu tiếp tục ở mức vừa phải, các mỏ mới như Kamoa-Kakula tại DRC dần tăng sản lượng, và nhu cầu của Trung Quốc được bù đắp một phần bởi đầu tư chuyển đổi năng lượng dù thị trường bất động sản vẫn suy yếu. Trong trường hợp này, giai đoạn 2027–2028 có thể duy trì trạng thái thặng dư nhỏ hoặc cân bằng, trước khi chuyển sang cấu trúc tăng trưởng nhu cầu vượt tăng trưởng cung trong giai đoạn 2029–2030. ICSG dự báo thặng dư khoảng 377.000 tấn vào năm 2027, phản ánh quan điểm thận trọng gần với kịch bản cơ sở.
Kịch bản giảm giá (Dư cung, nhu cầu Trung Quốc yếu)
Kịch bản giảm giá giả định suy thoái bất động sản tại Trung Quốc kéo dài hơn dự kiến, công suất luyện đồng của Trung Quốc mở rộng làm tăng nguồn cung đồng tinh luyện, và kinh tế toàn cầu tăng trưởng chậm lại khiến đầu tư vào xe điện và cơ sở hạ tầng bị trì hoãn. Macquarie dự báo thặng dư khoảng 260.000 tấn vào năm 2026 và cảnh báo rằng giá đã đi trước so với các yếu tố cơ bản. Dự báo khoảng 9.800 USD của Ngân hàng Thế giới cũng phản ánh quan điểm thận trọng có tính đến khả năng nhu cầu giảm tốc. Đồng USD tiếp tục mạnh hoặc Fed duy trì lãi suất cao cũng có thể tạo áp lực giảm lên giá đồng.
Các cách đầu tư vào đồng — Hợp đồng tương lai, CFD và cổ phiếu khai thác mỏ
Hợp đồng tương lai LME và COMEX: Sự khác biệt về đơn vị và chuẩn tham chiếu
Hai chuẩn tham chiếu chính trong giao dịch hợp đồng tương lai đồng là LME và COMEX. Đồng trên LME (Sàn giao dịch kim loại London) là giá chuẩn toàn cầu, được niêm yết theo đơn vị USD/tấn (metric tonne) với hợp đồng kỳ hạn 3 tháng làm chuẩn. Đồng COMEX (HG) là chuẩn tham chiếu khu vực Bắc Mỹ, niêm yết theo đơn vị USD/pound (lb) với quy mô hợp đồng 25.000 pound. Do 1 tấn tương đương khoảng 2.204,6 pound, việc quy đổi đơn vị là bắt buộc khi so sánh giá giữa hai thị trường. Hợp đồng tương lai đồng tại Trung Quốc được giao dịch bằng nhân dân tệ trên Sàn giao dịch hàng hóa kỳ hạn Thượng Hải (SHFE). Hợp đồng tương lai có ngày đáo hạn và khi đến hạn cần thực hiện giao nhận hàng thực hoặc chuyển sang hợp đồng mới (rollover).
Đặc điểm và cấu trúc chi phí của giao dịch CFD đồng
Hợp đồng chênh lệch (CFD) là công cụ phái sinh cho phép nhà đầu tư tìm kiếm lợi nhuận từ biến động giá mà không cần nắm giữ đồng vật chất. CFD không có ngày đáo hạn nên nhà đầu tư có thể duy trì vị thế đến thời điểm mong muốn, tuy nhiên nếu giữ vị thế qua đêm sẽ phát sinh chi phí swap qua đêm (swap/overnight financing cost). Chi phí swap phụ thuộc vào chiều vị thế (mua/bán), loại tài sản, loại tài khoản và chính sách của từng nhà môi giới; trong một số trường hợp có thể nhận được khoản tín dụng thay vì phải trả phí.
Chi phí giao dịch CFD được chia thành ba loại chính. Thứ nhất, spread (chênh lệch giá mua/bán) là khoản chi phí phát sinh ngay tại thời điểm giao dịch. Thứ hai, chi phí swap tích lũy theo thời gian nắm giữ vị thế. Thứ ba, ký quỹ (margin) là khoản tiền đặt cọc cần duy trì trong tài khoản để giữ vị thế — đây không phải là phí mà là tài sản thế chấp. Mức ký quỹ được xác định theo tỷ lệ đòn bẩy, do đó nhà đầu tư không cần thanh toán toàn bộ giá trị danh nghĩa của vị thế trước. Spread, đòn bẩy và điều kiện swap cụ thể của CFD đồng khác nhau tùy từng nhà môi giới, vì vậy cần kiểm tra trực tiếp bản thông số sản phẩm chính thức trước khi giao dịch.
Đòn bẩy và quản lý rủi ro
Đòn bẩy (leverage) cho phép nhà giao dịch nắm giữ các vị thế có giá trị danh nghĩa lớn hơn nhiều so với số ký quỹ bỏ ra. Ví dụ, với đòn bẩy 10 lần, bạn có thể nắm giữ vị thế đồng (copper) trị giá 10.000 USD chỉ với 1.000 USD ký quỹ. Tuy nhiên, đòn bẩy khuếch đại cả lợi nhuận lẫn thua lỗ theo cùng một tỷ lệ. Nếu giá biến động ngược chiều dự đoán, ký quỹ có thể bị xói mòn nhanh chóng, dẫn đến lệnh gọi ký quỹ (margin call) hoặc thanh lý bắt buộc từ phía broker. Việc đặt lệnh cắt lỗ (stop-loss) giúp giới hạn thua lỗ ở một mức nhất định, nhưng trong trường hợp thị trường có khoảng trống giá (gap) hoặc thanh khoản thấp, lệnh có thể không được khớp chính xác tại mức giá đã đặt.
ETF cổ phiếu khai thác đồng (ví dụ: COPX) là công cụ tiếp cận gián tiếp thông qua đầu tư phân tán vào cổ phiếu của nhiều công ty khai thác riêng lẻ. Cổ phiếu khai thác chịu ảnh hưởng không chỉ từ giá đồng mà còn từ nhiều biến số khác như rủi ro quản trị doanh nghiệp, chi phí sản xuất, tỷ giá hối đoái và môi trường pháp lý. Một số công ty lớn trong khu vực như Freeport-McMoRan hay Southern Copper cũng có hoạt động kinh doanh liên quan đến đồng, tuy nhiên đây chỉ là thông tin tham khảo về bối cảnh thị trường, không phải khuyến nghị đầu tư.
Cảnh báo rủi ro: Giao dịch chênh lệch hợp đồng (CFD) là công cụ tài chính phức tạp và tiềm ẩn rủi ro cao. Đòn bẩy có thể khuếch đại cả lợi nhuận lẫn thua lỗ, và tùy theo điều kiện thị trường, bạn có thể mất toàn bộ vốn đầu tư ban đầu. Trước khi bắt đầu giao dịch, hãy đảm bảo bạn hiểu rõ cấu trúc sản phẩm và các chi phí liên quan, đồng thời nên thực hành trên tài khoản demo trước.
Những rủi ro cần nắm rõ trước khi đầu tư
Dưới đây là các rủi ro chính cần cân nhắc khi đầu tư vào thị trường đồng.
- Rủi ro thuế quan: Liên quan đến thuế quan theo Điều 232 (Section 232) của Mỹ, đã có khuyến nghị áp dụng theo lộ trình 15% từ năm 2027 và 30% từ năm 2028, tuy nhiên tính đến tháng 10 năm 2026, quyết định cuối cùng vẫn chưa được xác định. Nếu thuế quan được áp dụng thực tế, điều này có thể tác động đến giá đồng tại thị trường Mỹ và dòng chảy thương mại toàn cầu.
- Bất ổn về nhu cầu từ Trung Quốc: Sự suy thoái kéo dài của thị trường bất động sản Trung Quốc và đà giảm tốc của ngành sản xuất là những rủi ro giảm giá lớn nhất đối với nhu cầu đồng. Ngược lại, các gói kích thích kinh tế quy mô lớn từ chính phủ Trung Quốc có thể trở thành yếu tố hỗ trợ giá tăng.
- Sức mạnh đồng USD và lãi suất: Vì đồng được định giá bằng USD, đồng USD mạnh lên thường tạo áp lực giảm lên giá đồng. Chính sách lãi suất của Cục Dự trữ Liên bang Mỹ (Fed) cũng ảnh hưởng đến sức mạnh của đồng USD và nhu cầu toàn cầu.
- Rủi ro địa chính trị: Bất ổn chính trị và xã hội tại các quốc gia sản xuất lớn có thể dẫn đến gián đoạn nguồn cung, như xung đột tại CHDC Congo (DRC), tranh chấp lao động tại mỏ Las Bambas ở Peru, hay việc đóng cửa mỏ Cobre Panama.
- Rủi ro đòn bẩy: Các sản phẩm có đòn bẩy như CFD có cấu trúc cho phép thua lỗ vượt quá số ký quỹ ban đầu. Giới hạn thua lỗ và mức độ bảo vệ nhà đầu tư có thể khác nhau tùy theo loại tài khoản, broker và phạm vi quản lý pháp lý.
Câu hỏi thường gặp
CFD đồng và hợp đồng tương lai đồng khác nhau như thế nào?
Hợp đồng tương lai đồng được giao dịch trên các sàn giao dịch (LME, COMEX,…) dưới dạng hợp đồng tiêu chuẩn hóa, có ngày đáo hạn và có thể phát sinh nghĩa vụ giao nhận hàng hóa thực tế. CFD đồng là hợp đồng ký kết với broker, chỉ thanh toán phần chênh lệch giá mà không có giao nhận hàng hóa thực tế. CFD không có ngày đáo hạn nên linh hoạt hơn trong việc duy trì vị thế, nhưng phát sinh chi phí swap qua đêm. Hợp đồng tương lai có quy mô hợp đồng lớn và yêu cầu ký quỹ cao hơn, do đó rào cản gia nhập tương đối cao hơn.
Khi giao dịch CFD có đòn bẩy, thua lỗ có thể vượt quá số ký quỹ ban đầu không?
Điều này phụ thuộc vào broker, loại tài khoản và phạm vi quản lý pháp lý. Tại một số khu vực pháp lý, nhà đầu tư bán lẻ được bảo vệ số dư âm (negative balance protection), tức là thua lỗ không thể vượt quá số tiền đã nạp vào tài khoản. Tuy nhiên, chính sách bảo vệ này không áp dụng cho tất cả broker và mọi loại tài khoản. Trước khi giao dịch, bạn cần đọc kỹ điều khoản và điều kiện chính thức của broker cũng như các quy định bảo vệ nhà đầu tư tại khu vực pháp lý tương ứng.
Thuế quan ảnh hưởng đến giá đồng như thế nào?
Nếu Mỹ áp thuế quan lên đồng nhập khẩu, giá đồng tại thị trường Mỹ (theo chuẩn COMEX) có thể cao hơn giá toàn cầu (theo chuẩn LME), tạo ra mức chênh lệch giá (premium). Điều này có thể làm méo mó dòng chảy thương mại đồng toàn cầu, đẩy chi phí sản xuất trong nước Mỹ lên cao và khiến một phần nguồn cung tập trung vào thị trường Mỹ. Tuy nhiên, tác động thực tế của thuế quan còn phụ thuộc vào mức thuế áp dụng, phạm vi điều chỉnh và phản ứng của các đối tác thương mại.
Đồng tái chế có thể bù đắp tình trạng thiếu hụt nguồn cung không?
Đồng tái chế (secondary copper) là nguồn bổ sung cho nguồn cung nhưng có giới hạn nhất định. Theo phân tích của S&P Global, tái chế chỉ có thể đáp ứng tối đa một phần ba nhu cầu đến năm 2040. Lượng đồng có thể tái chế phụ thuộc vào mức tiêu thụ trong quá khứ và khó theo kịp tốc độ tăng trưởng nhu cầu. Do đó, chỉ riêng tái chế là không đủ để giải quyết tình trạng thiếu hụt nguồn cung mang tính cơ cấu.
Tại sao giá LME và giá COMEX lại khác nhau?
Đồng trên LME được niêm yết theo đơn vị USD/tấn, trong khi đồng trên COMEX (hợp đồng HG) được niêm yết theo đơn vị USD/pound. Vì 1 tấn tương đương khoảng 2.204,6 pound, ví dụ nếu giá LME là 10.000 USD/tấn thì quy đổi sang COMEX tương đương khoảng 4,54 USD/pound. Hai thị trường có giờ giao dịch, quy cách hợp đồng và thành phần tham gia khác nhau, do đó trong ngắn hạn có thể xuất hiện chênh lệch giá (premium hoặc discount). Khi so sánh các dự báo từ các tổ chức khác nhau, cần kiểm tra kỹ đơn vị và thị trường tham chiếu được sử dụng.
Các biến số cung cầu cần theo dõi trong triển vọng giá đồng
Điều quan trọng nhất khi diễn giải các dự báo khai thác đồng giai đoạn 2026–2030 là không có tổ chức nào có thể dự đoán chắc chắn về tương lai. J.P. Morgan và Morgan Stanley dự báo tình trạng thiếu hụt nguồn cung đáng kể, trong khi ICSG và Macquarie lại kỳ vọng thặng dư trong giai đoạn 2026–2027. Sự khác biệt này xuất phát từ các giả định khác nhau về tốc độ phục hồi nhu cầu của Trung Quốc, tỷ lệ hoạt động của các mỏ, chính sách thuế quan và mức đóng góp từ tái chế.
Các biến số cốt lõi mà nhà đầu tư và nhà giao dịch cần theo dõi bao gồm: thứ nhất, quy mô các gói kích thích kinh tế của Trung Quốc và tốc độ đầu tư vào chuyển đổi năng lượng; thứ hai, sản lượng thực tế từ các mỏ lớn tại Chile và Peru cũng như khả năng Codelco đạt được mục tiêu đề ra; thứ ba, quyết định cuối cùng và thời điểm thực thi thuế quan Section 232 của Mỹ; thứ tư, mức tồn kho tại các kho của LME, COMEX và SHFE cùng với sự thay đổi cấu trúc backwardation và contango; thứ năm, xu hướng phí xử lý và tinh luyện (TC/RC) phản ánh mức độ áp lực biên lợi nhuận giữa các mỏ khai thác và nhà máy luyện kim.
Nếu bạn quan tâm đến thị trường đồng, trước tiên hãy tìm hiểu kỹ cấu trúc chi phí (spread, chi phí swap, ký quỹ) và rủi ro của từng công cụ đầu tư, đồng thời thực hành thông qua tài khoản demo để làm quen với cơ chế giao dịch. Đối với các sản phẩm có đòn bẩy, thua lỗ có thể tích lũy nhanh chóng nếu thị trường diễn biến trái với dự đoán, vì vậy việc thiết lập trước quy mô vị thế và mức cắt lỗ là yêu cầu quản lý rủi ro không thể bỏ qua.