Southern Copper Corporation (NYSE: SCCO) là nhà sản xuất đồng tích hợp sở hữu trữ lượng đồng lớn nhất thế giới, đang thu hút sự chú ý của các nhà đầu tư dài hạn nhờ nhu cầu điện khí hóa ngày càng tăng và kế hoạch mở rộng sản xuất quy mô lớn. Tuy nhiên, trong số 18 chuyên gia phân tích của Phố Wall, có đến 11 người duy trì khuyến nghị bán hoặc giảm tỷ trọng, đồng thời tranh luận về định giá cao vẫn tiếp diễn khi hệ số P/E của công ty vượt xa mức trung bình ngành. Bài viết này phân tích dự báo giá cổ phiếu Southern Copper từ năm 2026 đến 2030 dựa trên dữ liệu từ các tổ chức uy tín và công bố chính thức của công ty, đồng thời xem xét cân bằng các kịch bản tăng giá, giảm giá và các rủi ro cốt lõi.
Tóm tắt những điểm chính
- Tính đến ngày 15 tháng 9 năm 2026, mức giá mục tiêu trung vị của 18 chuyên gia phân tích là 164,03 USD, với biên độ chênh lệch rất lớn — từ 131,50 USD (JPMorgan Chase) đến 275 USD theo một số quan điểm lạc quan.
- Biến số đơn lẻ quan trọng nhất đối với giá cổ phiếu SCCO là giá đồng giao ngay trên LME. Với chi phí sản xuất tiền mặt chỉ 0,58 USD/pound vào năm 2025, biến động giá đồng tác động trực tiếp và mạnh mẽ đến thu nhập trên mỗi cổ phiếu (EPS).
- Dự án Tía María đạt mức hoàn thành 42% tính đến quý 2 năm 2026, với mục tiêu bắt đầu sản xuất vào nửa cuối năm 2027. Kết quả của dự án này là chất xúc tác then chốt quyết định hướng đi của giá cổ phiếu trong giai đoạn 2027–2028.
- Grupo México nắm giữ 88,9% cổ phần SCCO, khiến tỷ lệ cổ phiếu lưu hành tự do chỉ vào khoảng 11,1%. Đặc điểm cấu trúc này là yếu tố tự nhiên đẩy hệ số định giá lên cao hơn mức trung bình ngành.
- Hiện không có mục tiêu giá đáng tin cậy từ các tổ chức nào cho giai đoạn 2028–2030. Giai đoạn này cần được tiếp cận thông qua phân tích kịch bản dựa trên quỹ đạo giá đồng và tiến độ hoàn thành các dự án.
Southern Copper (SCCO) là công ty như thế nào?
Cơ cấu kinh doanh và các tài sản mỏ chủ chốt
Southern Copper là nhà sản xuất đồng tích hợp theo chiều dọc, bao gồm khai thác, luyện và tinh chế. Mỏ Buenavista tại Mexico là cơ sở sản xuất đơn lẻ lớn nhất với sản lượng khoảng 415.000 tấn/năm, trong khi mỏ Toquepala tại Peru sản xuất khoảng 248.000 tấn/năm. Ngoài đồng, doanh thu từ các sản phẩm phụ như molybden, bạc và kẽm đóng vai trò quan trọng trong việc giảm đáng kể chi phí sản xuất thực tế. Tính đến quý 2 năm 2026, giá bạc tăng 158% so với cùng kỳ năm trước, đạt trung bình 83,33 USD/ounce (theo Trefis, tháng 8 năm 2026), khiến chi phí tiền mặt ròng cho mỗi pound đồng trong nửa đầu năm 2026 giảm xuống còn -0,03 USD. Điều này có nghĩa là tín dụng từ sản phẩm phụ bạc đã bù đắp toàn bộ chi phí sản xuất đồng.
Mối quan hệ quản trị với Grupo México
Grupo México (niêm yết trên Sở Giao dịch Chứng khoán Mexico) là cổ đông kiểm soát với 88,9% cổ phần SCCO (Báo cáo thường niên 10-K năm 2025 của SCCO, nộp tháng 2 năm 2026). Do đó, tỷ lệ cổ phiếu lưu hành tự do trên thị trường chỉ vào khoảng 11,1%. Khi lượng cổ phiếu tự do lưu hành thấp, cùng một mức cầu sẽ tạo ra biến động giá lớn hơn và hệ số định giá thường cao hơn mức trung bình ngành. Nhiều bài phân tích chỉ đơn giản mô tả SCCO là "định giá cao" mà không giải thích nguyên nhân cấu trúc này. Tỷ lệ cổ phiếu tự do thấp vừa là nguyên nhân tạo ra phần bù giá, vừa là yếu tố làm tăng rủi ro thanh khoản khi có đợt bán tháo quy mô lớn.
Diễn biến giá cổ phiếu và kết quả kinh doanh gần đây của Southern Copper
Tóm tắt diễn biến giá cổ phiếu giai đoạn 2025–2026
Giá cổ phiếu SCCO có tương quan cao với giá đồng giao ngay. Trong năm 2025, cổ phiếu biến động mạnh do lo ngại về biến động giá đồng và nhu cầu từ Trung Quốc suy yếu. Sang năm 2026, khi giá đồng trên LME duy trì trên mức 12.000 USD/tấn, giá cổ phiếu cũng được giữ ở mức tương đối cao. Tuy nhiên, mục tiêu giá của nhiều tổ chức lớn tại Phố Wall thường thấp hơn giá thị trường hiện tại, khiến khoảng cách giữa giá thị trường và ước tính giá trị hợp lý của các chuyên gia phân tích vẫn tiếp tục tồn tại.
Điểm nổi bật kết quả kinh doanh quý 2 năm 2026
Theo kết quả quý 2 năm 2026 (Quartr, tháng 7 năm 2026), SCCO đã nâng hướng dẫn sản lượng đồng năm 2026 lên 917.000 tấn, vượt nhẹ so với kế hoạch ban đầu. Chi tiêu vốn (CAPEX) năm 2026 được hội đồng quản trị phê duyệt là 1,9255 tỷ USD (Báo cáo 10-K năm 2025). Ngoài ra, công ty công bố kế hoạch đầu tư 20,5 tỷ USD trong 10 năm tới (Yahoo Finance, tháng 6 năm 2026). Về đòn bẩy hoạt động, với chi phí sản xuất tiền mặt năm 2025 chỉ 0,58 USD/pound, khi đồng giao dịch ở mức 5–6 USD/pound, biên lợi nhuận hoạt động sẽ ở mức cực kỳ cao. Do mỗi biến động 0,50 USD/pound trong giá đồng tác động đáng kể đến EPS, SCCO là cổ phiếu có độ nhạy cảm với giá đồng đặc biệt cao trong ngành.
Dự báo giá cổ phiếu Southern Copper năm 2026
So sánh mục tiêu giá của các chuyên gia phân tích Phố Wall
Bảng dưới đây tổng hợp mục tiêu giá 12 tháng của các tổ chức lớn được công bố trong năm 2026. Do mỗi tổ chức sử dụng nhóm chuyên gia phân tích và thời điểm tổng hợp khác nhau, không nên cộng gộp các con số này thành một mức đồng thuận duy nhất.
Nguồn: Clearank (tính đến ngày 15 tháng 9 năm 2026). Các con số có thể thay đổi tùy theo tổ chức tổng hợp và thời điểm cập nhật; bảng trên liệt kê công bố riêng lẻ của từng tổ chức. Tính đến tháng 9 năm 2026, trong số 18 chuyên gia phân tích, có 11 người đưa ra khuyến nghị bán hoặc giảm tỷ trọng.
Quan điểm lạc quan vs. bi quan: Tại sao ý kiến lại trái chiều?
Những người bi quan chủ yếu dựa vào áp lực định giá. Hệ số P/E của SCCO được ghi nhận ở mức 25–39 lần qua nhiều thời điểm khác nhau, cao hơn đáng kể so với mức trung bình ngành khai khoáng khoảng 18 lần (Seeking Alpha, 2026). Ngoài ra, giá trị giao dịch bán cổ phiếu nội bộ được công bố gần đây lên tới 3,6 triệu USD cũng được viện dẫn như một luận điểm bi quan. Ngược lại, những người lạc quan nhấn mạnh vào trữ lượng đồng thuộc hàng lớn nhất thế giới, chi phí sản xuất thấp nhất ngành, dòng tiền tự do (FCF) mạnh mẽ, và nhu cầu đồng tăng trưởng có cấu trúc nhờ xu hướng điện khí hóa. Lý do hai trường phái có quan điểm trái chiều đến vậy là vì sự kết hợp giữa bất định trong dự báo giá đồng và đòn bẩy hoạt động cao của SCCO khiến ước tính giá trị hợp lý thay đổi cực đoan tùy theo giả định về giá đồng.
Khi đánh giá định giá và chi phí sản xuất của Southern Copper, việc so sánh với các công ty khai thác đồng lớn khác cũng rất quan trọng. Để tìm hiểu thêm về cơ cấu kinh doanh và các dự án tăng trưởng của các đối thủ như Freeport-McMoRan, BHP và các công ty khác, bạn có thể tham khảo phần triển vọng các công ty khai thác đồng lớn và so sánh rủi ro đầu tư theo từng doanh nghiệp.
Dự báo giá cổ phiếu dài hạn 2027–2030
Các dự án mở rộng sản xuất và chất xúc tác giá cổ phiếu
Hiện không có mục tiêu giá đáng tin cậy từ các tổ chức nào được công bố cho giai đoạn 2028–2030. Do đó, cách tiếp cận phù hợp cho giai đoạn này là đánh giá định hướng dựa trên kế hoạch sản xuất được công ty công bố và các kịch bản giá đồng.
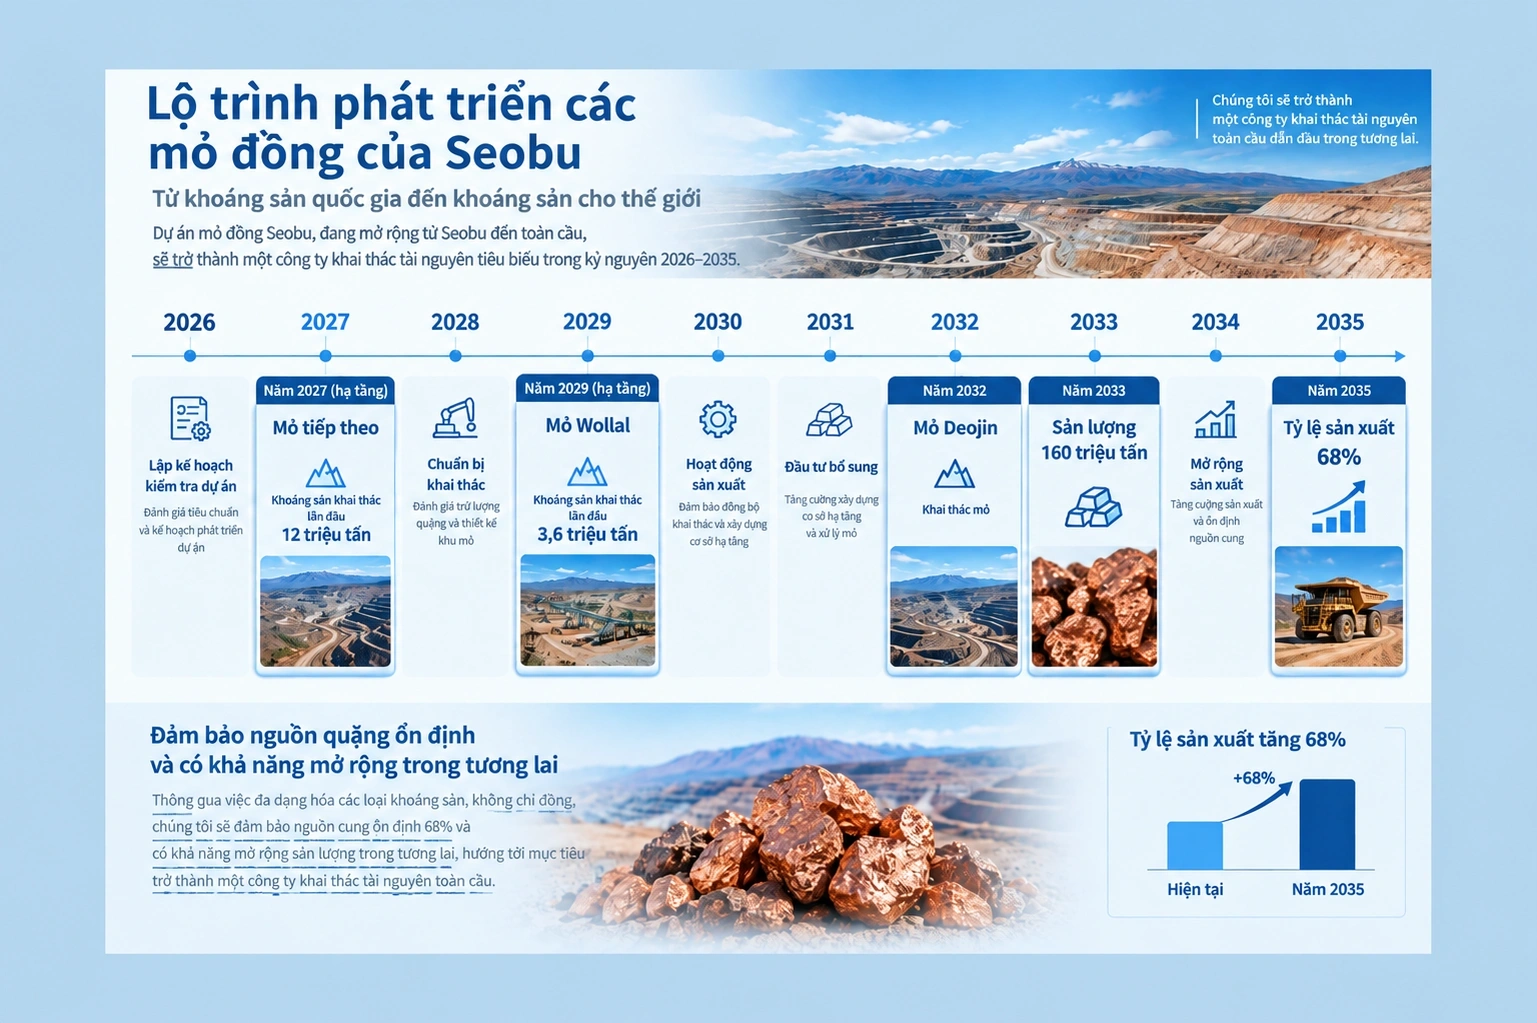
Năm 2027, điểm mấu chốt là liệu dự án Tía María có đi vào sản xuất hay không. Tính đến quý 2/2026, tiến độ thi công đạt 42% và đang được thực hiện đúng kế hoạch, với tổng vốn đầu tư 1,8 tỷ USD. Nếu dự án vận hành đúng tiến độ, sản lượng hàng năm có thể tăng thêm 120.000 tấn, từ đó kỳ vọng cải thiện lợi nhuận có thể được phản ánh vào giá cổ phiếu. Ngược lại, nếu xảy ra rủi ro phản đối từ cộng đồng địa phương hoặc chậm trễ trong cấp phép, tiến độ có thể bị đẩy lùi. Giai đoạn 2028–2029, dự án El Pilar (Mexico, công suất 36.000 tấn/năm) đã bắt đầu chuẩn bị mặt bằng từ tháng 9/2026 và đặt mục tiêu đưa vào sản xuất trong nửa cuối năm 2029. Diễn biến giá cổ phiếu trong giai đoạn này sẽ phụ thuộc lớn vào mức giá đồng, tình trạng vận hành thực tế của cả hai dự án và tốc độ phục hồi nhu cầu từ Trung Quốc. Năm 2030, dự án Michiquillay vẫn đang trong giai đoạn thăm dò nên chưa đóng góp vào sản lượng, đây là chặng đường trung gian hướng tới mục tiêu 1,6 triệu tấn vào năm 2033. Giá cổ phiếu trong giai đoạn này được đánh giá sẽ phụ thuộc vào cân bằng cung cầu thị trường đồng và các quyết định phân bổ vốn của công ty.
Phân tích tác động theo các kịch bản giá đồng
Dưới đây là ma trận kịch bản mang tính giáo dục, tổng hợp xu hướng theo các biến số chính, không phải dự báo của tổ chức tài chính.
Bảng trên là ma trận kịch bản mang tính giáo dục, không phải dự báo của tổ chức tài chính. Giá cổ phiếu thực tế có thể nằm ngoài các khoảng này và không có kịch bản nào là kết quả đã được xác định.
Triển vọng thị trường đồng: Biến số cốt lõi ảnh hưởng đến giá cổ phiếu SCCO
Nhu cầu điện khí hóa, hạ tầng AI và tăng trưởng nhu cầu đồng
Đồng là nguyên liệu thiết yếu cho nhu cầu điện khí hóa, bao gồm pin xe điện, hạ tầng năng lượng tái tạo, lưới điện trung tâm dữ liệu AI và công nghiệp quốc phòng. Mỗi chiếc xe điện sử dụng lượng đồng nhiều gấp khoảng 3–4 lần so với xe động cơ đốt trong, trong khi việc mở rộng các công trình điện mặt trời, điện gió và lưới truyền tải điện cũng là những yếu tố thúc đẩy nhu cầu đồng về mặt cơ cấu. Goldman Sachs đưa ra mục tiêu giá đồng dài hạn trên LME là 15.000 USD/tấn vào năm 2035 (tính đến tháng 4/2026). Tuy nhiên, dự báo này dựa trên giả định tăng trưởng nhu cầu liên tục vượt quá hạn chế nguồn cung, và khả năng thực hiện vẫn còn bất định.
Kết quả kinh doanh và giá cổ phiếu của Southern Copper chịu ảnh hưởng từ biến động giá đồng trên thị trường, nhưng cần phân biệt rõ giữa triển vọng giá cổ phiếu của từng doanh nghiệp và triển vọng giá của chính hàng hóa đó. Để tìm hiểu thêm về dự báo giá đồng của các tổ chức tài chính cũng như các yếu tố tăng và giảm giá, bạn có thể tham khảo thêm phân tích triển vọng giá đồng 2026–2030 và các biến số cung cầu chính.
Tranh luận: Dư cung hay thiếu cung?
Dự báo của các tổ chức lớn về cân bằng thị trường đồng hiện đang có sự phân kỳ đáng kể. Tính đến tháng 4/2026, Goldman Sachs dự báo thị trường đồng năm 2026 sẽ dư cung 490.000 tấn. Ngược lại, ban lãnh đạo SCCO trong báo cáo kết quả kinh doanh quý 4/2025 dự báo thiếu hụt 320.000 tấn, còn trong tài liệu trình bày cho nhà đầu tư quý 2/2026 thì đưa ra con số thiếu hụt 350.000 tấn. Sự chênh lệch lớn giữa các con số này xuất phát từ sự khác biệt về phạm vi phân tích (đồng tinh luyện so với đồng khai thác), giả định về nhu cầu Trung Quốc và thời điểm tổng hợp dữ liệu. Goldman Sachs phân tích rằng nhu cầu đồng tinh luyện của Trung Quốc trong quý 4/2025 giảm khoảng 8% so với cùng kỳ năm trước. Hiện tại khó có thể đánh giá dự báo nào chính xác hơn, và nhà đầu tư cần nhận thức rằng cả hai quan điểm đều đang tồn tại song song.
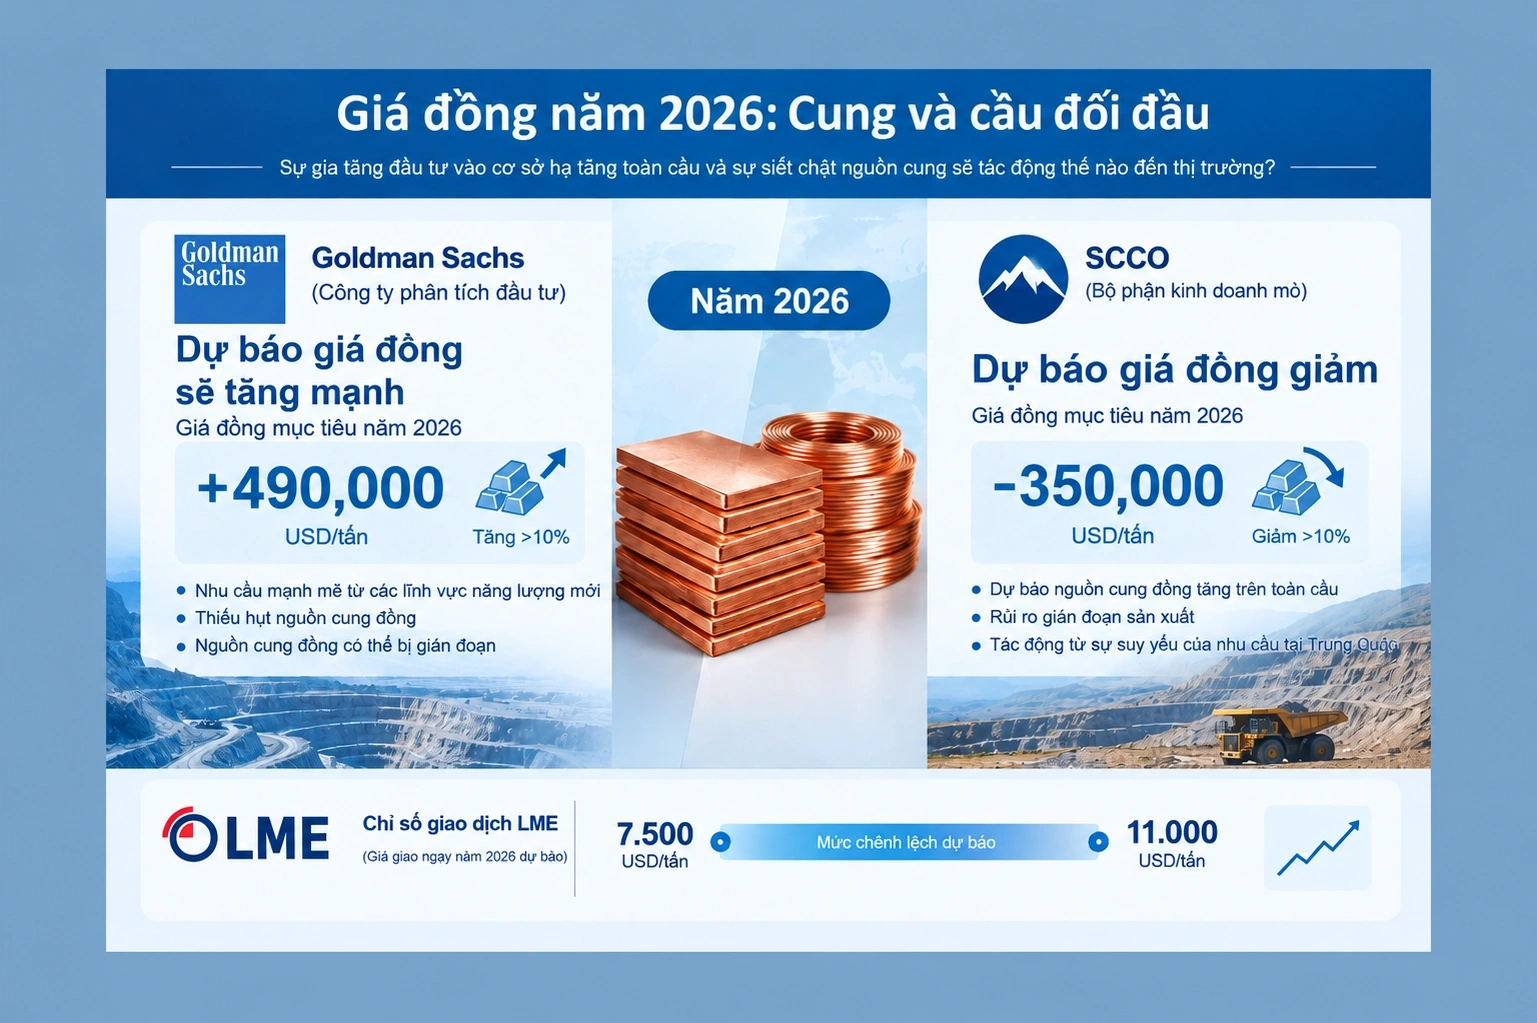
So sánh dự báo giá đồng năm 2026 của các tổ chức lớn như sau. Cần lưu ý về sự khác biệt đơn vị và cơ sở tính toán khi so sánh trực tiếp.
Goldman Sachs đã nhiều lần điều chỉnh dự báo đồng trong giai đoạn 2025–2026. Tháng 12/2025, tổ chức này nâng dự báo với lý do rủi ro thuế quan giảm bớt, nhưng đến tháng 4/2026 lại hạ xuống để phản ánh nhu cầu suy yếu. Điều này cho thấy dự báo của các tổ chức có thể thay đổi nhanh chóng tùy theo diễn biến thị trường. Ngoài ra, LME (USD/tấn) và COMEX (USD/lb) là hai cơ sở tính toán khác nhau, trong đó 1 tấn tương đương khoảng 2.204,6 pound. Rủi ro thuế quan đồng của Mỹ là yếu tố tạo ra mức chênh lệch giá (premium) của COMEX so với LME, tuy nhiên vì SCCO bán đồng trên toàn cầu nên giá COMEX không trực tiếp phản ánh vào doanh thu của công ty.
Phân tích rủi ro đầu tư vào Southern Copper
Tranh luận về định giá cao và rủi ro định giá
Hệ số giá trên thu nhập (P/E) của SCCO được ghi nhận ở mức 25–39 lần qua nhiều thời điểm khác nhau, cao hơn đáng kể so với mức trung bình ngành khai khoáng khoảng 18 lần. Như đã đề cập, đặc điểm cơ cấu với tỷ lệ cổ phiếu lưu hành tự do chỉ khoảng 11,1% có tác dụng đẩy mức premium này lên một cách cơ học. Rủi ro định giá cao là thực chất ở chỗ nếu giá đồng giảm hoặc kỳ vọng tăng trưởng bị thu hẹp, bội số định giá có thể bị nén lại nhanh chóng. Bội số EV/EBITDA cũng được đánh giá ở mức cao so với các công ty cùng ngành.
Rủi ro chậm tiến độ dự án và phản đối từ cộng đồng địa phương
Dự án Tía María nằm ở miền nam Peru và từng có tiền lệ bị trì hoãn cấp phép nhiều năm do phản đối từ cộng đồng địa phương. Dù hiện tại tiến độ thi công đạt 42%, nếu xảy ra thêm phản đối từ cộng đồng hoặc chậm trễ trong cấp phép khai thác, mục tiêu sản xuất vào nửa cuối năm 2027 có thể bị đẩy lùi. Dự án Los Chancas được đề cập trong báo cáo kết quả quý 4/2025 với rủi ro gián đoạn hoạt động do khai thác trái phép. Cả Peru và Mexico đều tồn tại rủi ro vận hành mỏ, và những thay đổi trong môi trường chính trị cũng có thể ảnh hưởng đến quá trình cấp phép.
Kịch bản giá đồng giảm
Sự suy giảm hàm lượng quặng (ore grade decline) được xác định là yếu tố hạn chế sản lượng khoảng 5% tại các mỏ lộ thiên lâu năm ở Peru. Điều này có nghĩa là ngay cả khi giá đồng cao, vẫn có giới hạn nhất định đối với khả năng tăng sản lượng. Nếu tình trạng dư cung đồng trở thành hiện thực hoặc nhu cầu phục hồi từ Trung Quốc diễn ra chậm hơn dự kiến, không thể loại trừ khả năng giá đồng LME giảm xuống dưới 10.000 USD/tấn. Trong trường hợp đó, EPS và dòng tiền tự do (FCF) của SCCO có thể giảm mạnh hơn mức giảm của giá cổ phiếu do hiệu ứng đòn bẩy hoạt động.
Cảnh báo rủi ro: Đầu tư vào cổ phiếu hàng hóa đi kèm với biến động giá hàng hóa, rủi ro định giá cao, rủi ro thực thi dự án, tỷ lệ cổ phiếu lưu hành tự do thấp, cũng như rủi ro địa chính trị và cộng đồng tại Peru và Mexico. Kết quả trong quá khứ hay dự báo của các tổ chức tài chính không đảm bảo lợi nhuận trong tương lai. Khi tiếp cận SCCO thông qua hợp đồng chênh lệch (CFD), đòn bẩy sẽ khuếch đại cả lợi nhuận lẫn thua lỗ, và bạn có thể mất toàn bộ vốn đầu tư.
Chính sách cổ tức và tỷ suất cổ tức của Southern Copper
Cổ tức của SCCO không phải là cổ tức cố định mà là cổ tức biến đổi, gắn liền với kết quả kinh doanh và giá đồng. Cổ tức trên mỗi cổ phiếu là 3,71 USD năm 2023 đã bị cắt giảm 46,7% xuống còn 1,98 USD vào năm 2024. Sau đó, cổ tức phục hồi lên 2,98 USD vào năm 2025, và cổ tức năm 2026 dự kiến ở mức khoảng 3,90 USD. Như vậy, tỷ suất cổ tức có thể biến động đáng kể từ năm này sang năm khác tùy theo giá đồng và khả năng sinh lời của công ty. Nhà đầu tư coi cổ tức là mục tiêu đầu tư chính cần phải tính đến sự biến động này. Nếu giá đồng giảm, cổ tức có thể bị cắt giảm trở lại; ngược lại, nếu giá đồng duy trì ở mức cao, cổ tức có thể tăng lên.
Các yếu tố cần cân nhắc khi đầu tư SCCO: Cổ phiếu trực tiếp so với CFD
Có hai phương thức tiếp cận đầu tư vào SCCO chính: mua cổ phiếu trực tiếp và hợp đồng chênh lệch (CFD). Mua cổ phiếu trực tiếp được thực hiện trên NYSE bằng đồng USD, và nhà đầu tư với tư cách cổ đông sẽ nhận được cổ tức. Trong khi đó, CFD là hình thức không sở hữu cổ phiếu thực tế mà chỉ có quyền tiếp xúc theo hợp đồng với biến động giá, cho phép sử dụng đòn bẩy để nắm giữ vị thế lớn với số vốn nhỏ hơn. Tuy nhiên, đòn bẩy khuếch đại cả lợi nhuận lẫn thua lỗ, và ký quỹ (margin) không phải là phí giao dịch mà là khoản tiền thế chấp cần duy trì để giữ vị thế. Nếu giữ vị thế CFD qua đêm, sẽ phát sinh phí swap (chi phí qua đêm), mức phí này thay đổi tùy theo thời gian nắm giữ và chiều giao dịch. Spread (chênh lệch giá mua và giá bán) là chi phí giao dịch riêng biệt, không bao gồm trong hoa hồng. Vui lòng kiểm tra trực tiếp qua tài liệu sản phẩm chính thức của M4Markets để xác nhận khả năng giao dịch CFD SCCO và các điều kiện cụ thể.
Cảnh báo rủi ro: Hợp đồng chênh lệch (CFD) là công cụ tài chính phức tạp và tiềm ẩn rủi ro cao. Đòn bẩy có thể khuếch đại cả lợi nhuận lẫn thua lỗ, và tùy theo điều kiện thị trường, bạn có thể mất toàn bộ vốn đầu tư. Trước khi bắt đầu giao dịch, bạn nên hiểu rõ cấu trúc sản phẩm và các chi phí liên quan, đồng thời thực hành trên tài khoản demo.
Câu hỏi thường gặp
Giá cổ phiếu Southern Copper liên động với giá đồng ở mức độ nào?
Giá cổ phiếu SCCO có tương quan rất cao với giá đồng giao ngay trên LME. Với chi phí sản xuất tiền mặt năm 2025 chỉ ở mức 0,58 USD/pound, ngay cả một biến động nhỏ trong giá đồng cũng có thể tác động lớn đến EPS và dòng tiền tự do. Chính hiệu ứng đòn bẩy hoạt động này khiến SCCO thường ghi nhận mức cải thiện lợi nhuận vượt trội so với trung bình ngành khi giá đồng tăng, nhưng ngược lại cũng chịu tác động tiêu cực lớn hơn khi giá đồng giảm.
Nếu dự án Tía María bị trì hoãn, điều đó ảnh hưởng như thế nào?
Tía María là dự án trọng điểm trị giá 1,8 tỷ USD, dự kiến sản xuất 120.000 tấn đồng cathode mỗi năm. Tính đến quý 2 năm 2026, tiến độ thi công đạt 42% và mục tiêu sản xuất đầu tiên là vào nửa cuối năm 2027. Nếu lịch trình bị trì hoãn do phản đối từ cộng đồng địa phương hoặc các vấn đề về giấy phép, kỳ vọng tăng sản lượng trong giai đoạn 2027–2028 sẽ suy yếu và có thể tác động tiêu cực đến giá cổ phiếu. Trong quá khứ, dự án này từng bị trì hoãn nhiều năm do sự phản đối của cộng đồng địa phương.
Mục tiêu giá cổ phiếu SCCO giai đoạn 2028–2030 là bao nhiêu?
Hiện tại, không có mục tiêu giá đáng tin cậy từ các tổ chức uy tín nào được công bố cho giai đoạn 2028–2030. Diễn biến giá cổ phiếu trong giai đoạn này sẽ phụ thuộc vào quỹ đạo giá đồng, tiến độ hoàn thành dự án El Pilar, tốc độ phục hồi nhu cầu từ Trung Quốc và sự thay đổi trong bội số định giá của SCCO. Cần lưu ý rằng các mục tiêu giá theo từng năm được cung cấp bởi các trang web dựa trên thuật toán không phải là dự báo từ tổ chức tài chính chuyên nghiệp.
Cổ tức của SCCO có ổn định không?
Cổ tức của SCCO không phải là cổ tức cố định. Mức cổ tức biến động theo giá đồng và kết quả kinh doanh của công ty. Năm 2024, cổ tức được chi trả ở mức 1,98 USD mỗi cổ phiếu, giảm 46,7% so với năm trước. Nếu cổ tức là mục tiêu đầu tư chính, nhà đầu tư cần cân nhắc kỹ mức độ biến động này.
Cơ cấu sở hữu của Grupo México có ý nghĩa gì đối với nhà đầu tư?
Grupo México nắm giữ 88,9% cổ phần, khiến tỷ lệ cổ phiếu lưu hành tự do chỉ vào khoảng 11,1%. Điều này có nghĩa là số lượng cổ phiếu có thể giao dịch trên thị trường rất hạn chế, dẫn đến giá cổ phiếu có xu hướng biến động mạnh hơn ngay cả với cùng một lực cầu mua vào, đồng thời bội số định giá thường được duy trì ở mức cao hơn. Tuy nhiên, mặt trái là khi có áp lực bán lớn, thanh khoản thấp có thể khiến giá cổ phiếu giảm sâu hơn.
Các biến số cốt lõi cần xem xét khi đánh giá triển vọng giá cổ phiếu Southern Copper
Khi đánh giá triển vọng giá cổ phiếu Southern Copper giai đoạn 2026–2030, điều quan trọng nhất không phải là một mức giá mục tiêu duy nhất, mà là hiểu được chiều hướng của các biến số cốt lõi. Thứ nhất, diễn biến giá đồng trên LME có tác động trực tiếp và mạnh mẽ nhất đến EPS và giá cổ phiếu. Thứ hai, việc dự án Tía María có đi vào hoạt động trong nửa cuối năm 2027 hay không là chất xúc tác then chốt cho giá cổ phiếu giai đoạn 2027–2028. Thứ ba, rủi ro định giá cao với P/E hiện tại ở mức 25–39 lần có thể dẫn đến áp lực thu hẹp bội số khi giá đồng giảm. Thứ tư, biến động giá các sản phẩm phụ như bạc có ảnh hưởng đáng kể đến chi phí sản xuất thực tế và khả năng sinh lời. Thứ năm, do không có mục tiêu giá từ tổ chức uy tín nào cho giai đoạn 2028–2030, giai đoạn này đòi hỏi phân tích theo kịch bản và đánh giá định tính dựa trên các công bố chính thức của công ty. Trước khi đưa ra quyết định đầu tư, nhà đầu tư nên xem xét kỹ tài liệu sản phẩm chính thức và các công bố rủi ro, đồng thời nên sử dụng tài khoản demo để hiểu rõ cơ chế thị trường trước khi giao dịch thực tế.