
ในช่วงที่ผ่านมา ราคาทองคำและราคาเงินมีความผันผวนสูงขึ้นอย่างเห็นได้ชัด ทำให้การตัดสินว่า “ทองคำแพงเกินไปหรือเงินถูกเกินไป” เพียงแค่ดูราคาตลาดอย่างเดียวนั้นไม่เพียงพออีกต่อไป โดยเฉพาะในปี 2026 ที่ทั้งทองคำและเงินต่างทำราคาสูงในระดับประวัติศาสตร์ แต่การเคลื่อนไหวของสินทรัพย์ทั้งสองกลับไม่ได้เป็นไปในทิศทางเดียวกันเสมอ อัตราส่วนราคาทองคำต่อเงิน หรือ Gold-Silver Ratio คือตัวชี้วัดที่แสดงความแข็งแกร่งสัมพัทธ์ระหว่างโลหะมีค่าทั้งสองชนิดได้อย่างชัดเจนในมุมมองเดียว จึงมีความสำคัญทั้งสำหรับนักลงทุนระยะยาวและนักวิเคราะห์ตลาด
สำหรับแนวโน้มหลังปี 2026 การพิจารณาว่าสินทรัพย์ใดมีความแข็งแกร่งสัมพัทธ์มากกว่ากัน มีประโยชน์มากกว่าการสรุปเพียงว่า “ราคาทองคำจะขึ้น” หรือ “ราคาเงินจะขึ้น” เนื่องจากทองคำได้รับอิทธิพลหลักจากการซื้อของธนาคารกลาง นโยบายการเงิน และความไม่แน่นอนทางภูมิรัฐศาสตร์ ในขณะที่เงินมีลักษณะเป็นทั้งโลหะมีค่าและวัตถุดิบอุตสาหกรรมในเวลาเดียวกัน
ในช่วงต้นเดือนกันยายน 2026 ตลาดสังเกตเห็นว่าทองคำซื้อขายอยู่ในระดับประมาณ 4,300 ดอลลาร์ต่อออนซ์ ขณะที่เงินอยู่ในช่วงกลางของระดับ 60 ดอลลาร์ต่อออนซ์ ส่งผลให้ Gold-Silver Ratio อยู่ที่ประมาณระดับ 60 ปลาย อย่างไรก็ตาม ไม่ควรสรุปทิศทางจนถึงปี 2030 จากความเคลื่อนไหวรายวันเพียงอย่างเดียว เนื่องจากอัตราดอกเบี้ย อัตราดอกเบี้ยที่แท้จริง ค่าเงินดอลลาร์ ปริมาณสำรองทองคำของธนาคารกลาง อุปทานเงิน และความต้องการในภาคอุตสาหกรรมล้วนส่งผลต่อกันอย่างซับซ้อน
Gold-Silver Ratio คืออะไร? วิธีคำนวณและความหมาย
วิธีคำนวณ Gold-Silver Ratio: ทองคำ 1 ออนซ์ซื้อเงินได้กี่ออนซ์?
Gold-Silver Ratio คือราคาทองคำ 1 ทรอยออนซ์หารด้วยราคาเงิน 1 ทรอยออนซ์ในสกุลเงินเดียวกัน โดยทั่วไปนิยมเปรียบเทียบในหน่วยดอลลาร์สหรัฐ แต่หากใช้ราคาในสกุลเงินบาทที่จุดเวลาเดียวกัน อัตราส่วนพื้นฐานก็จะได้ผลลัพธ์เช่นเดียวกัน
สูตรคำนวณนั้นเรียบง่าย
Gold-Silver Ratio = ราคาทองคำ 1 ออนซ์ ÷ ราคาเงิน 1 ออนซ์
ตัวอย่างเช่น หากทองคำอยู่ที่ 4,200 ดอลลาร์ต่อออนซ์ และเงินอยู่ที่ 70 ดอลลาร์ต่อออนซ์ Gold-Silver Ratio จะเท่ากับ 60 หมายความว่ามูลค่าตลาดของทองคำ 1 ออนซ์สามารถซื้อเงินได้ประมาณ 60 ออนซ์
ตัวเลขนี้ไม่ได้บอกว่าราคาที่เหมาะสมของทองคำหรือเงินควรอยู่ที่เท่าใด แต่เหมาะสำหรับใช้เป็นตัวชี้วัดมูลค่าสัมพัทธ์ที่แสดงให้เห็นว่าสินทรัพย์ใดในสองชนิดนี้เคลื่อนไหวเร็วกว่ากันในช่วงเวลาหนึ่ง
สัญญาณที่ตลาดส่งออกมาเมื่อ Gold-Silver Ratio สูงหรือต่ำ
เมื่ออัตราส่วนปรับตัวสูงขึ้น โดยทั่วไปอาจหมายความว่าราคาทองคำเพิ่มขึ้นเร็วกว่าราคาเงิน หรือในตลาดขาลง ราคาเงินปรับตัวลงมากกว่า ซึ่งมักเกิดขึ้นในช่วงที่ความไม่แน่นอนทางเศรษฐกิจสูงและนักลงทุนหันมาถือสินทรัพย์ปลอดภัยมากขึ้น
ในทางกลับกัน หาก Gold-Silver Ratio ลดลงอย่างรวดเร็ว อาจหมายความว่าเงินให้ผลตอบแทนสูงกว่าทองคำ ซึ่งมักเกิดขึ้นเมื่อแนวโน้มขาขึ้นของโลหะมีค่าขยายตัวในวงกว้าง หรือเมื่อความคาดหวังต่อโลหะอุตสาหกรรมแข็งแกร่งขึ้น ทำให้ราคาเงินปรับตัวขึ้นเร็วกว่าทองคำ
อย่างไรก็ตาม การใช้สูตรง่ายๆ ว่า “Gold-Silver Ratio สูง จึงควรซื้อเงิน” นั้นมีความเสี่ยง เนื่องจากปัจจัยเชิงโครงสร้างที่ไม่เอื้อต่อเงิน เช่น ภาวะช็อกด้านอุปทาน ภาวะเศรษฐกิจถดถอย หรืออัตราดอกเบี้ยที่แท้จริงสูง อาจยืดเยื้อได้นานกว่าที่คาด
เหตุใดจึงควรดู Gold-Silver Ratio ควบคู่กับราคาทองคำและราคาเงิน
แม้ทองคำและเงินจะเป็นสินทรัพย์จริงทั้งคู่ แต่โครงสร้างความต้องการแตกต่างกัน ในตลาดทองคำ ธนาคารกลาง ความต้องการเพื่อการลงทุน อัตราดอกเบี้ยที่แท้จริง และค่าเงินดอลลาร์มีบทบาทสำคัญ ในขณะที่ตลาดเงินนอกจากปัจจัยทางการเงินเหล่านี้แล้ว ยังได้รับอิทธิพลจากความต้องการในภาคอุตสาหกรรม เช่น อิเล็กทรอนิกส์ ดาต้าเซ็นเตอร์ และยานยนต์ ซึ่งสะท้อนอยู่ในราคาด้วย
ดังนั้น เมื่อทำการ เปรียบเทียบแนวโน้มราคาทองคำและเงินในระยะยาว ควรพิจารณาทั้งราคาสัมบูรณ์และอัตราส่วนสัมพัทธ์ไปพร้อมกัน เนื่องจากแม้ราคาทองคำและเงินจะปรับตัวขึ้นพร้อมกัน แต่สินทรัพย์ใดที่เคลื่อนไหวเร็วกว่าก็อาจส่งผลต่อผลลัพธ์ของพอร์ตโฟลิโอที่แตกต่างกันได้
ระดับ Gold-Silver Ratio ในปัจจุบันและเกณฑ์อ้างอิงจากวัฏจักรในอดีต
แนวโน้มราคาทองคำและเงินล่าสุด รวมถึงการเปลี่ยนแปลงของอัตราส่วนทองคำต่อเงิน
ตลาดโลหะมีค่าในปี 2026 มีลักษณะเด่นคือความผันผวนสูง ตามข้อมูลของ World Gold Council ราคาทองคำพุ่งขึ้นแตะระดับสูงกว่า 5,500 ดอลลาร์ต่อออนซ์ในช่วงระหว่างวันของเดือนมกราคม ก่อนจะปรับตัวลงอย่างรวดเร็วต่ำกว่า 4,000 ดอลลาร์ในช่วงปลายเดือนมิถุนายน สิ่งนี้แสดงให้เห็นชัดเจนว่าแม้แต่สินทรัพย์ปลอดภัยก็ไม่ได้ปรับตัวขึ้นในทิศทางเดียวตลอดเวลา
การเคลื่อนไหวของราคาเงินมีความรุนแรงยิ่งกว่า Silver Institute ระบุว่าราคาเงินในช่วงต้นปี 2026 ปรับตัวขึ้นสู่ระดับสูงสุดเป็นประวัติการณ์ก่อนจะเกิดการปรับฐานครั้งใหญ่ โดยในช่วงนั้นอัตราส่วนทองคำต่อเงินลดลงต่ำกว่า 50 ชั่วคราว หลังจากนั้นเมื่อราคาปรับตัวลง อัตราส่วนดังกล่าวก็ขยายตัวกลับขึ้นมาอีกครั้ง
ดังนั้น บทเรียนสำคัญที่สุดจากตลาดปี 2026 คือ อัตราส่วนทองคำต่อเงินไม่ได้วนกลับสู่ค่าที่เหมาะสมตายตัว แต่สามารถแกว่งตัวในช่วงกว้างมากขึ้นอยู่กับสภาพแวดล้อมเศรษฐกิจมหภาค
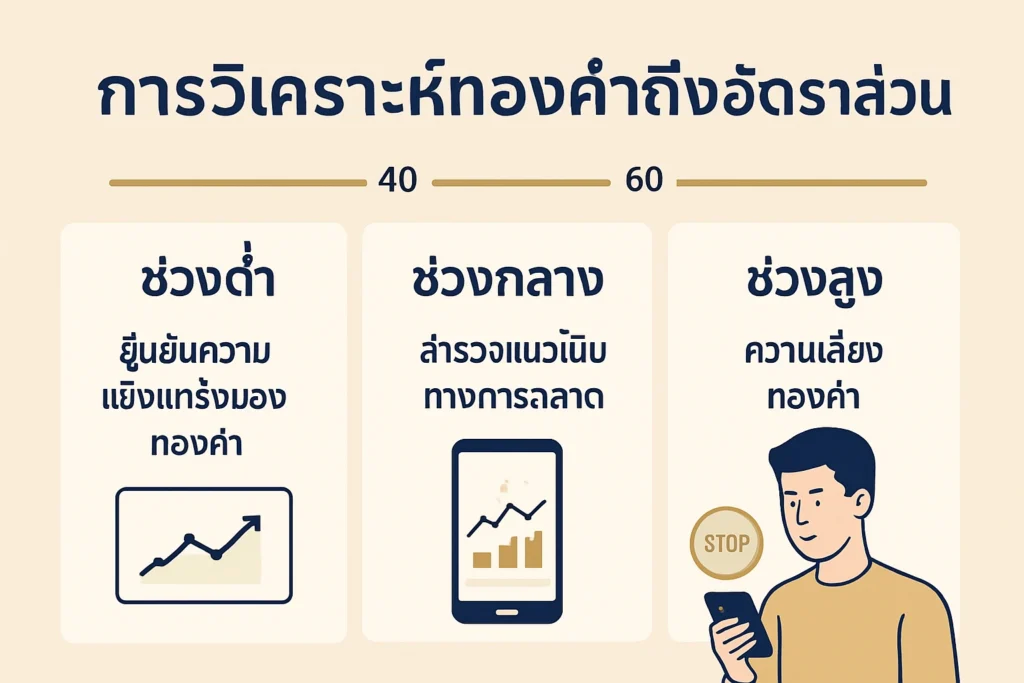
ความหมายของอัตราส่วนทองคำต่อเงินที่ระดับ 40, 60 และ 80
ในการประเมินอัตราส่วนทองคำต่อเงิน ตัวเลขอย่าง 40, 60 และ 80 ควรใช้เป็นช่วงอ้างอิงสำหรับแบ่งสถานะของตลาด มากกว่าจะถือเป็นเส้นซื้อหรือขายที่แน่นอน
| ช่วงอัตราส่วนทองคำต่อเงิน | สภาวะตลาดเชิงเปรียบเทียบ | ปัจจัยที่ควรตรวจสอบ |
| ประมาณ 40 | ความแข็งแกร่งสัมพัทธ์ของเงินอยู่ในระดับสูงมาก | ภาวะร้อนแรงเกินไป ความต้องการจากภาคอุตสาหกรรม และการไหลเข้าของเงินลงทุน |
| ประมาณ 60 | โซนกลาง | ดุลยภาพของอัตราดอกเบี้ย ดอลลาร์ และอุปสงค์-อุปทาน |
| 80 ขึ้นไป | ทองคำมีความแข็งแกร่งเหนือกว่าอย่างมีนัยสำคัญ | แรงกระแทกทางเศรษฐกิจ ความต้องการสินทรัพย์ปลอดภัย และความอ่อนแอของเงิน |
การที่อัตราส่วนอยู่ใกล้ระดับ 40 ไม่ได้หมายความว่าราคาเงินถูกประเมินสูงเกินไปเสมอไป และการที่อัตราส่วนสูงกว่า 80 ก็ไม่ได้หมายความว่าเงินถูกประเมินต่ำเกินไปเสมอ เนื่องจากเมื่อสภาพแวดล้อมทางเศรษฐกิจเปลี่ยนแปลง ตลาดอาจเคลื่อนไหวอยู่ในช่วงใหม่เป็นระยะเวลานาน
รูปแบบของอัตราส่วนทองคำต่อเงินในช่วงที่มีการลดดอกเบี้ยและตลาดกระทิงของโลหะมีค่า
โดยทั่วไปแล้ว ทั้งทองคำและเงินเป็นสินทรัพย์ที่ไม่ให้ผลตอบแทนดอกเบี้ย ดังนั้นสภาพแวดล้อมที่อัตราดอกเบี้ยที่แท้จริงลดลงจึงเป็นปัจจัยเกื้อหนุน อย่างไรก็ตาม ราคาเงินยังมีความอ่อนไหวต่อภาวะเศรษฐกิจอุตสาหกรรม ทำให้การตอบสนองอาจแตกต่างกันขึ้นอยู่กับสาเหตุของการลดดอกเบี้ย
ในกรณีที่นโยบายการเงินผ่อนคลายลงพร้อมกับการชะลอตัวทางเศรษฐกิจแบบ soft landing สภาพคล่องที่ดีขึ้นและความคาดหวังต่ออุปสงค์ภาคอุตสาหกรรมที่เกิดขึ้นพร้อมกันอาจทำให้เงินแข็งค่าขึ้นเมื่อเทียบกับทองคำ ในทางกลับกัน หากการลดดอกเบี้ยเกิดขึ้นเพราะแรงกระแทกรุนแรงในตลาดการเงิน ทองคำในฐานะสินทรัพย์ปลอดภัยมักจะแข็งค่าขึ้นก่อน ขณะที่เงินอาจล้าหลัง
ในเดือนกรกฎาคม 2026 ธนาคารกลางสหรัฐฯ (Federal Reserve) คงกรอบเป้าหมายอัตราดอกเบี้ยนโยบายไว้ที่ 3.50–3.75% ในขณะนั้นอัตราเงินเฟ้อยังคงสูงกว่าเป้าหมาย ส่งผลให้มีความไม่แน่นอนอย่างมากเกี่ยวกับทิศทางนโยบาย
เหตุใดการใช้ค่าเฉลี่ยระยะยาวเพียงอย่างเดียวจึงไม่เพียงพอในการประเมินระดับที่เหมาะสมของอัตราส่วนทองคำต่อเงิน
ค่าเฉลี่ยในอดีตสามารถใช้เป็นข้อมูลอ้างอิงได้ แต่โครงสร้างเศรษฐกิจมีการเปลี่ยนแปลงอยู่ตลอดเวลา โดยเฉพาะอย่างยิ่ง เงินถูกใช้ในภาคส่วนอย่างพลังงานแสงอาทิตย์ ยานยนต์ไฟฟ้า โครงสร้างพื้นฐานด้านไฟฟ้า และดาต้าเซ็นเตอร์ ในขณะเดียวกันเมื่อราคาสูงขึ้น ผู้ผลิตก็มีแนวโน้มลดการใช้เงินหรือหันไปใช้วัสดุทดแทน
การวิเคราะห์ระยะยาวของ Silver Institute ก็ชี้ให้เห็นว่าในขณะที่อุปสงค์ภาคอุตสาหกรรมเพิ่มขึ้น การลดการใช้เงินและการพัฒนาเทคโนโลยีทดแทนก็อาจดำเนินไปพร้อมกัน กล่าวคือ แนวโน้มการลงทุนในเงินระยะยาวไม่ควรมองแค่ว่า “อุตสาหกรรมเติบโต ราคาเงินจึงต้องขึ้น” แต่ต้องพิจารณาการเปลี่ยนแปลงด้านอุปทานและเทคโนโลยีประกอบด้วย
นักลงทุนที่ต้องการศึกษาบริบทระยะยาวอาจพิจารณา แนวโน้มราคาเงินในช่วง 10 ปีที่ผ่านมา ควบคู่กับการเปลี่ยนแปลงของอัตราส่วนทองคำต่อเงิน
แนวโน้มอัตราส่วนทองคำต่อเงินรายปี ปี 2026–2030
การคาดการณ์ระยะยาวที่สมเหตุสมผลควรนำเสนอเป็นช่วงและเงื่อนไข มากกว่าตัวเลขเดียว การคาดการณ์ต่อไปนี้เป็นสถานการณ์เชิงวิเคราะห์ที่ตั้งอยู่บนสมมติฐานว่านโยบายการเงินของสหรัฐฯ อุปสงค์ทองคำจากธนาคารกลาง อุปสงค์เงินภาคอุตสาหกรรม และข้อจำกัดด้านอุปทานจะไม่พังทลายอย่างรุนแรง
แนวโน้มปี 2026: ทองคำแข็งแกร่งและโอกาสที่เงินจะไล่ตาม
ปี 2026 เป็นปีที่ทั้งทองคำและเงินต่างประสบกับความผันผวนอย่างรุนแรงแล้ว ทองคำได้รับแรงหนุนจากความไม่แน่นอนทางภูมิรัฐศาสตร์และอุปสงค์เพื่อการลงทุน แต่อัตราดอกเบี้ยที่แท้จริงที่สูงและค่าเงินดอลลาร์ที่แข็งอาจเป็นปัจจัยจำกัดการปรับตัวขึ้น
ในตลาดเงิน ยังคงมีการขาดดุลอุปทานให้เห็นอยู่ Silver Institute ประเมินว่าปี 2026 คาดว่าจะเป็นปีที่ 6 ติดต่อกันที่ตลาดเงินขาดดุล ในขณะเดียวกันก็ระบุว่าราคาที่สูงอาจกระตุ้นให้ภาคพลังงานแสงอาทิตย์ลดการใช้เงินและหันไปใช้วัสดุทดแทน
ดังนั้น จึงเป็นเรื่องสมเหตุสมผลที่จะพิจารณาว่าอัตราส่วนทองคำต่อเงินอาจแกว่งตัวอย่างมีนัยสำคัญในช่วงปลายทศวรรษ 50 ถึงทศวรรษ 70 จนถึงสิ้นปี 2026 ทั้งนี้ไม่ใช่ค่าเป้าหมาย แต่เป็นช่วงสังเกตการณ์เพื่อรับมือกับความผันผวน
แนวโน้มปี 2027: ผลกระทบของการเปลี่ยนแปลงวัฏจักรดอกเบี้ยต่ออัตราส่วนทองคำต่อเงิน
ประเด็นสำคัญของปี 2027 มีแนวโน้มสูงที่จะอยู่ที่ว่า Federal Reserve จะปรับเปลี่ยนทิศทางนโยบายการเงินหรือไม่ หากอัตราดอกเบี้ยสูงยังคงอยู่ ทั้งทองคำและเงินอาจเผชิญแรงกดดัน แต่หากอัตราดอกเบี้ยที่แท้จริงลดลงโดยที่การเติบโตทางเศรษฐกิจไม่ชะลอตัว ความยืดหยุ่นสัมพัทธ์ของเงินก็อาจเพิ่มขึ้น
ในทางกลับกัน หากเกิดภาวะช็อกด้านราคาซ้ำอีกครั้งจนทำให้อัตราดอกเบี้ยยังคงอยู่ในระดับสูง หรือจำเป็นต้องมีการขึ้นดอกเบี้ยเพิ่มเติม ทองคำอาจมีความสามารถในการป้องกันความเสี่ยงได้ดีกว่าเงิน ซึ่งมีความอ่อนไหวต่อวัฏจักรเศรษฐกิจสูงกว่า ทิศทางของอัตราส่วนนี้อาจขึ้นอยู่กับสาเหตุที่ทำให้อัตราดอกเบี้ยเคลื่อนไหวมากกว่าตัวระดับอัตราดอกเบี้ยเอง
แนวโน้มปี 2028: ความต้องการเงินในภาคอุตสาหกรรมที่ขยายตัวและโอกาสที่อัตราส่วนจะลดลง
เมื่อเข้าสู่ปี 2028 ธีมเชิงโครงสร้างอย่างศูนย์ข้อมูล โครงข่ายไฟฟ้า และการใช้อิเล็กทรอนิกส์ในยานยนต์ทั่วโลก จะมีบทบาทสำคัญมากขึ้นต่อความต้องการเงิน โดย Silver Institute ได้ระบุถึงความเป็นไปได้ที่ภาคศูนย์ข้อมูลและยานยนต์จะเป็นแรงหนุนการบริโภคเงินในระยะยาว
หากความต้องการดังกล่าวเติบโตเร็วกว่าอุปทานเงิน อัตราส่วนทองคำต่อเงินก็อาจค่อย ๆ ลดลงได้ อย่างไรก็ตาม ต้องคำนึงด้วยว่าการที่ราคาปรับตัวสูงขึ้นเองก็อาจกระตุ้นการลงทุนในการขุดและการรีไซเคิล รวมถึงส่งเสริมให้ภาคการผลิตลดการใช้วัตถุดิบลงด้วย
เมื่อพิจารณา แนวโน้มราคาเงินตั้งแต่ปี 2026 ถึง 2030 ควรเปรียบเทียบทั้งอัตราการเติบโตของภาคอุตสาหกรรม การรีไซเคิล การผลิตจากเหมือง และการเปลี่ยนแปลงของความต้องการลงทุนไปพร้อมกัน
แนวโน้มปี 2029: ตัวแปรสำคัญในช่วงปลายวัฏจักรขาขึ้นของโลหะมีค่า
หากราคาโลหะมีค่าปรับตัวสูงขึ้นต่อเนื่องตลอดช่วงปี 2026–2028 ในปี 2029 อาจเกิดการถกเถียงเรื่องราคาที่สูงเกินมูลค่าและแรงขายทำกำไรที่เพิ่มขึ้น ในระยะนี้ ปัจจัยสำคัญไม่ใช่แค่แนวโน้มขาขึ้นเพียงอย่างเดียว แต่คือว่าใครสามารถรักษาความต้องการที่แท้จริงได้อย่างต่อเนื่อง
ทองคำอาจได้รับแรงหนุนจากการซื้อของธนาคารกลางและการจัดสรรสินทรัพย์สำรองในระยะยาว ในขณะที่เงิน แม้ความต้องการในภาคอุตสาหกรรมจะยังแข็งแกร่ง ก็ต้องติดตามว่าราคาที่สูงขึ้นจะก่อให้เกิดการทำลายอุปสงค์หรือไม่ ในช่วงปลายของตลาดขาขึ้น ความผันผวนของเงินอาจเพิ่มสูงขึ้น ส่งผลให้อัตราส่วนทองคำต่อเงินสามารถดีดตัวขึ้นหรือลดลงได้อย่างรวดเร็ว
แนวโน้มปี 2030: ตรวจสอบโอกาสที่อัตราส่วนทองคำต่อเงินจะเข้าสู่ช่วง 40–60
มีความเป็นไปได้ที่อัตราส่วนทองคำต่อเงินจะลดลงสู่ช่วง 40–60 ในปี 2030 แต่ยังไม่สามารถสรุปได้ว่านี่คือผลลัพธ์พื้นฐาน เพราะการลดลงในระดับนี้จะเกิดขึ้นได้ก็ต่อเมื่อเงินให้ผลตอบแทนสูงกว่าทองคำอย่างต่อเนื่องในระยะยาว
เงื่อนไขที่เป็นไปได้มีดังนี้
- ความต้องการเงินในภาคอุตสาหกรรมเพิ่มขึ้นแข็งแกร่งกว่าที่คาดการณ์ไว้
- อุปทานจากเหมืองเพิ่มขึ้นไม่ทันกับการบริโภคที่ขยายตัว
- ภาระดอกเบี้ยผ่อนคลายลง ส่งผลให้ความต้องการลงทุนในโลหะมีค่าขยายตัว
- ความไม่แน่นอนในตลาดการเงินคลี่คลายลง ทำให้เงินซึ่งเป็นสินทรัพย์ที่อ่อนไหวต่อวัฏจักรเศรษฐกิจมีความแข็งแกร่งกว่าทองคำซึ่งเป็นสินทรัพย์ปลอดภัย
ในทางกลับกัน หากเกิดภาวะเศรษฐกิจถดถอย อัตราดอกเบี้ยที่แท้จริงสูง และความต้องการในภาคอุตสาหกรรมชะลอตัวพร้อมกัน อัตราส่วนอาจอยู่เหนือระดับ 60 เป็นเวลานาน ดังนั้น การติดตามเส้นทางและเงื่อนไขต่าง ๆ จึงเป็นแนวทางที่สมจริงกว่าการมุ่งไปที่ตัวเลขเดียวในปี 2030
ตัวแปรสำคัญที่จะขับเคลื่อนอัตราส่วนทองคำต่อเงินในช่วงปี 2026–2030
ผลกระทบของอัตราดอกเบี้ยสหรัฐฯ และอัตราดอกเบี้ยที่แท้จริงต่อราคาทองคำและเงิน
ตัวชี้วัดที่เชื่อมโยงกับราคาโลหะมีค่าได้โดยตรงมากกว่าอัตราดอกเบี้ยนโยบายเชิงนามธรรม คืออัตราดอกเบี้ยที่แท้จริง ซึ่งเป็นผลตอบแทนพันธบัตรที่ปรับด้วยอัตราเงินเฟ้อ และสะท้อนต้นทุนเสียโอกาสของการถือทองคำและเงินที่ไม่มีดอกเบี้ย
ณ ปลายเดือนสิงหาคม 2026 อัตราผลตอบแทนที่แท้จริงของพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีแบบปรับอัตราเงินเฟ้อ (TIPS) เคลื่อนไหวอยู่ที่ประมาณกลางช่วง 2% หากอัตราดอกเบี้ยที่แท้จริงยังคงอยู่ในระดับสูง ทั้งทองคำและเงินอาจเผชิญแรงกดดัน แต่หากความเสี่ยงในตลาดเพิ่มขึ้น ความต้องการทองคำในฐานะสินทรัพย์ปลอดภัยก็อาจช่วยชดเชยแรงกดดันดังกล่าวได้
กระบวนการที่ค่าเงินดอลลาร์และอัตราเงินเฟ้อส่งผลต่ออัตราส่วนทองคำต่อเงิน
เนื่องจากทองคำและเงินซื้อขายในตลาดสากลเป็นหลักด้วยสกุลเงินดอลลาร์สหรัฐฯ การแข็งค่าของดอลลาร์จึงอาจเพิ่มภาระการซื้อสำหรับนักลงทุนที่ใช้สกุลเงินอื่น อย่างไรก็ตาม ทองคำมีลักษณะพิเศษในฐานะสินทรัพย์สำรองของธนาคารกลาง จึงอาจไม่ตอบสนองต่อการแข็งค่าของดอลลาร์ในลักษณะเดียวกับเงินทุกประการ
อัตราเงินเฟ้อก็ไม่ใช่เรื่องง่ายเช่นกัน หากการปรับตัวสูงขึ้นของราคาถูกมองว่าเป็นสัญญาณความไม่มั่นคงของมูลค่าเงิน ความต้องการสินทรัพย์จริงก็อาจเพิ่มขึ้น แต่หากธนาคารกลางสหรัฐฯ (Fed) ขึ้นอัตราดอกเบี้ยเพื่อควบคุมเงินเฟ้อ ก็จะสร้างแรงกดดันในทิศทางตรงข้ามต่อโลหะมีค่า
สำหรับนักลงทุนชาวไทย ควรพิจารณาอัตราแลกเปลี่ยนบาท / ดอลลาร์ประกอบด้วย แม้ราคาทองคำในตลาดโลกจะปรับตัวลดลง แต่หากเงินบาทอ่อนค่าลงอย่างมีนัยสำคัญ การลดลงของราคาทองคำในประเทศก็อาจถูกจำกัดได้
เหตุผลที่การซื้อทองคำของธนาคารกลางและการลดการพึ่งพาดอลลาร์ช่วยหนุนราคาทองคำ
จุดแข็งเชิงโครงสร้างประการหนึ่งของทองคำคือความต้องการจากธนาคารกลาง จากการสำรวจของ World Gold Council ในปี 2026 พบว่า 89% ของผู้จัดการสินทรัพย์สำรองที่ตอบแบบสอบถามคาดว่าปริมาณสำรองทองคำของธนาคารกลางทั่วโลกจะเพิ่มขึ้นในช่วง 12 เดือนข้างหน้า และ 45% คาดว่าสถาบันของตนเองจะเพิ่มการถือครองทองคำด้วยเช่นกัน
แม้นี่จะไม่ใช่สัญญาณที่รับประกันราคาเป้าหมายใดๆ แต่ก็แสดงให้เห็นว่าทองคำถูกใช้เป็นเครื่องมือจัดสรรสินทรัพย์สำรอง ไม่ใช่เพียงสินทรัพย์เก็งกำไร หากการซื้อของธนาคารกลางยังคงดำเนินต่อไป ทองคำอาจรักษาแนวโน้มราคาที่แข็งแกร่งกว่าเงินได้อย่างต่อเนื่อง ซึ่งอาจส่งผลให้อัตราส่วนทองคำต่อเงินปรับตัวสูงขึ้น
เหตุใดภาวะเศรษฐกิจถดถอยและความเสี่ยงด้านภูมิรัฐศาสตร์จึงส่งผลต่อทองคำและเงินแตกต่างกัน
ในภาวะเศรษฐกิจถดถอยรุนแรง ทองคำอาจปรับตัวขึ้นได้จากความต้องการสินทรัพย์ปลอดภัยที่เพิ่มสูงขึ้น ในทางกลับกัน เงินต้องเผชิญกับแรงกดดันสองทิศทาง แม้ความต้องการลงทุนจะเพิ่มขึ้น แต่การชะลอตัวของกิจกรรมภาคอุตสาหกรรมก็ฉุดรั้งแนวโน้มความต้องการโดยรวม
ด้วยเหตุนี้ หลังจากเกิดแรงกระแทกด้านภูมิรัฐศาสตร์ อัตราส่วนทองคำต่อเงินมักขยายตัวขึ้นในช่วงแรก แล้วจึงหดตัวลงเมื่อสภาพคล่องกลับมาและความคาดหวังการฟื้นตัวทางเศรษฐกิจเริ่มปรากฏ ปัจจัยที่ส่งผลต่อการเปลี่ยนแปลงของอัตราส่วนนี้อาจไม่ใช่แค่การเกิดขึ้นของแรงกระแทก แต่เป็นวิธีที่ตลาดรับมือและย่อยผลกระทบนั้นต่างหาก
เหตุใดแรงขับเคลื่อนราคาทองคำและเงินจึงแตกต่างกัน
แนวโน้มทองคำ: ความต้องการจากธนาคารกลางและพรีเมียมสินทรัพย์ปลอดภัย
ทองคำมีสัดส่วนความต้องการด้านการเงินและการถือครองสินทรัพย์จริงสูงกว่าการบริโภคในภาคอุตสาหกรรม World Gold Council คาดว่าความต้องการลงทุนจะยังคงเป็นแรงขับเคลื่อนหลักของอุปสงค์ทองคำในช่วงครึ่งหลังของปี 2026 โดยธนาคารกลางยังคงเป็นผู้ซื้อที่มีนัยสำคัญต่อไป
อย่างไรก็ตาม ความต้องการที่แข็งแกร่งจากธนาคารกลางเพียงอย่างเดียวไม่ได้รับประกันว่าราคาทองคำจะปรับตัวขึ้นอย่างต่อเนื่อง หากอัตราดอกเบี้ยที่แท้จริงปรับตัวสูงขึ้น ค่าเงินดอลลาร์แข็งค่า และความตึงเครียดด้านภูมิรัฐศาสตร์คลี่คลายลงพร้อมกัน ก็อาจเกิดการปรับฐานของราคาได้
แนวโน้มเงิน: การขาดแคลนอุปทานและความต้องการจากอุตสาหกรรมโซลาร์เซลล์ รถยนต์ไฟฟ้า และ AI
เงินเป็นทั้งโลหะมีค่าและวัสดุอุตสาหกรรมที่มีสภาพนำไฟฟ้าสูงเป็นพิเศษ ศูนย์ข้อมูล ยานยนต์ และโครงสร้างพื้นฐานด้านพลังงานสามารถสนับสนุนการบริโภคในภาคอุตสาหกรรมในระยะยาวได้ ในทางกลับกัน อุตสาหกรรมโซลาร์เซลล์กำลังพัฒนาเทคโนโลยีที่ลดปริมาณการใช้เงินเพื่อลดต้นทุนการผลิต
ดังนั้น เมื่อประเมิน แนวโน้มการลงทุนในเงิน ไม่ควรพึ่งพาเพียงปัจจัยเดียวอย่าง “ความต้องการภาคอุตสาหกรรมที่เพิ่มขึ้น” ควรพิจารณาปัจจัยอื่นประกอบด้วย ได้แก่ การทำเหมืองใหม่ การรีไซเคิล การทดแทนวัสดุ และความต้องการลงทุนในโลหะจริง
เหตุใดความผันผวนของราคาเงินจึงสูงกว่าทองคำ และผลกระทบต่ออัตราส่วนทองคำต่อเงิน
ตลาดเงินมีขนาดเล็กกว่าตลาดทองคำและมีสัดส่วนความต้องการภาคอุตสาหกรรมสูงกว่า จึงอาจตอบสนองต่อการไหลเข้าและไหลออกของเงินลงทุนได้อย่างรวดเร็วกว่า กรณีที่ราคาเงินพุ่งขึ้นอย่างรวดเร็วแล้วปรับฐานลงแรงในช่วงต้นปี 2026 ก็สะท้อนให้เห็นถึงความผันผวนสูงในลักษณะนี้
นักเทรดควรระมัดระวังเป็นพิเศษเกี่ยวกับลักษณะดังกล่าวเมื่อซื้อขายสัญญาซื้อขายล่วงหน้าเงินหรือ CFD เนื่องจากเลเวอเรจทำให้ความเคลื่อนไหวของราคาเพียงเล็กน้อยสามารถส่งผลกระทบอย่างมีนัยสำคัญต่อผลตอบแทนของบัญชี นอกจากนี้ สเปรดและข้อกำหนดด้านมาร์จิ้นก็อาจเปลี่ยนแปลงได้อย่างรวดเร็ว
สำหรับผู้เข้าร่วมตลาดที่ต้องการตรวจสอบความคาดหวังในตลาดฟิวเจอร์ส แนวโน้มราคาฟิวเจอร์สเงิน อาจเป็นข้อมูลอ้างอิงประกอบการตัดสินใจได้ อย่างไรก็ตาม ราคาฟิวเจอร์สไม่ได้เป็นการคาดการณ์ราคาสปอตในอนาคตอย่างแน่นอน
สถานการณ์อัตราส่วนทองคำต่อเงิน: กระทิง กลาง และหมี
สถานการณ์อัตราส่วนทองคำต่อเงินปรับตัวสูงขึ้น: เงื่อนไขที่ทำให้ทองคำแข็งแกร่งกว่าเงิน
เพื่อให้อัตราส่วนทองคำต่อเงินปรับตัวสูงขึ้น ทองคำต้องมีประสิทธิภาพดีกว่าเงินอย่างสัมพัทธ์ หรือเงินต้องอ่อนแอกว่า สภาพแวดล้อมที่เป็นตัวอย่างชัดเจนคือภาวะเศรษฐกิจถดถอยที่มาพร้อมกับความเครียดในตลาดการเงิน
ตัวอย่างเช่น หากความเสี่ยงด้านภูมิรัฐศาสตร์ขยายตัวอย่างรวดเร็วและกิจกรรมภาคการผลิตชะลอตัวลง นักลงทุนอาจหันมาถือทองคำเป็นสินทรัพย์ป้องกันความเสี่ยง ขณะที่ความกังวลเกี่ยวกับการชะลอตัวของภาคอุตสาหกรรมอาจกดดันราคาเงิน หากอัตราดอกเบี้ยที่แท้จริงสูงขึ้นและค่าเงินดอลลาร์แข็งค่าพร้อมกัน ความอ่อนแอของเงินในเชิงสัมพัทธ์ก็อาจยิ่งขยายตัวมากขึ้น
ในกรณีนี้ ไม่ควรตัดความเป็นไปได้ที่อัตราส่วนจะสูงถึง 70–80 หรือมากกว่านั้นออกไป อย่างไรก็ตาม นี่คือสถานการณ์วิกฤต ไม่ใช่การคาดการณ์ราคาที่แน่นอน
สถานการณ์อัตราส่วนทองคำต่อเงินปรับตัวลดลง: เงื่อนไขที่ทำให้เงินปรับตัวขึ้นเร็วกว่าทองคำ
การที่อัตราส่วนทองคำต่อเงินปรับตัวลดลงต้องอาศัยความแข็งแกร่งของเงินในเชิงสัมพัทธ์ สภาพแวดล้อมดังกล่าวอาจเกิดขึ้นได้เมื่อเศรษฐกิจฟื้นตัว การลงทุนภาคการผลิตเพิ่มขึ้น โครงสร้างพื้นฐานด้านพลังงานขยายตัว และสภาพคล่องในตลาดการเงินปรับตัวดีขึ้นพร้อมกัน
หากการขาดแคลนอุปทานเงินมาบรรจบกับความต้องการซื้อโลหะจริง ราคาเงินอาจปรับตัวขึ้นได้มากกว่าทองคำ อย่างไรก็ตาม หากราคาพุ่งสูงเร็วเกินไป อุปทานจากการรีไซเคิลที่เพิ่มขึ้นและความต้องการทดแทนจากภาคอุตสาหกรรมอาจเข้ามาชะลอแรงขึ้นได้
สถานการณ์พื้นฐาน: ช่วงคาดการณ์และจุดเปลี่ยนสำคัญปี 2026–2030
ในสถานการณ์พื้นฐาน อัตราส่วนทองคำต่อเงิน (Gold/Silver Ratio) ในช่วงปี 2026–2030 มีแนวโน้มที่จะเคลื่อนไหวในกรอบกว้างประมาณ 50–70 โดยมีจุดเปลี่ยนทิศทางหลายครั้ง มากกว่าที่จะเคลื่อนไหวในทิศทางเดียวอย่างต่อเนื่อง ซึ่งเป็นมุมมองที่สมเหตุสมผลและสอดคล้องกับความเป็นจริงมากกว่า
หากภาระดอกเบี้ยลดลงและความต้องการเงินในภาคอุตสาหกรรมยังคงแข็งแกร่งในช่วงปี 2027–2028 อัตราส่วนอาจปรับตัวลงสู่ระดับ 50 ได้ ส่วนในช่วงปี 2029–2030 หากเงินแสดงความแข็งแกร่งเชิงสัมพัทธ์มากขึ้น อัตราส่วนอาจลดลงถึงระดับ 40 ได้เช่นกัน อย่างไรก็ตาม หากอุปทานเพิ่มขึ้นและความต้องการถูกทดแทน อัตราส่วนอาจหาจุดสมดุลในช่วง 50–60 แทน
ในทางกลับกัน หากเงินเฟ้อกลับมาเร่งตัวขึ้นอีกครั้ง นโยบายการเงินตึงตัวยืดเยื้อออกไป หรือเกิดแรงกระแทกต่อเศรษฐกิจโลก ก็ยังมีความเป็นไปได้ที่ทองคำจะยังคงแข็งค่าเหนือกว่าและดัชนีอาจขยายตัวขึ้นไปเกินระดับ 70
วิธีใช้แนวโน้มอัตราส่วนทองคำต่อเงิน (Gold/Silver Ratio) ในการตัดสินใจลงทุน
เมื่ออัตราส่วนทองคำต่อเงิน (Gold-Silver Ratio) สูง ควรจับตามองทองคำหรือเงินดี?
การที่อัตราส่วนทองคำต่อเงิน (Gold/Silver Ratio) อยู่ในระดับสูงเป็นประวัติการณ์ ไม่ได้หมายความว่าจะเกิดสัญญาณซื้อเงินโดยอัตโนมัติ สิ่งที่ต้องพิจารณาก่อนคือ “เหตุใดอัตราส่วนนี้จึงปรับตัวสูงขึ้น”
นักลงทุนสามารถศึกษาข้อมูลได้ตามลำดับดังต่อไปนี้
- ตรวจสอบว่าอัตราดอกเบี้ยและอัตราดอกเบี้ยที่แท้จริงของสหรัฐฯ กำลังปรับตัวสูงขึ้นหรือไม่
- ติดตามดูว่าค่าเงินดอลลาร์จะแข็งค่าขึ้นหรือไม่
- ตรวจสอบว่าความต้องการเงินในภาคอุตสาหกรรมกำลังชะลอตัวหรือไม่
- ตรวจสอบว่าความต้องการ ETF ทองคำและธนาคารกลางยังคงแข็งแกร่งหรือไม่
- ตรวจสอบสภาพคล่องของตลาดสปอตและตลาดฟิวเจอร์ส
หากสาเหตุที่ทำให้อัตราส่วนสูงขึ้นเป็นเพียงการหลีกเลี่ยงความเสี่ยงชั่วคราว ก็อาจพิจารณาความเป็นไปได้ที่ราคาเงินจะฟื้นตัวในอนาคตได้ แต่หากอุปสงค์ภาคอุตสาหกรรมอ่อนแอลงในเชิงโครงสร้าง กลยุทธ์การกลับสู่ค่าเฉลี่ยแบบเรียบง่ายอาจก่อให้เกิดความสูญเสียอย่างมีนัยสำคัญได้
เมื่ออัตราส่วนทองคำต่อเงินลดลง ถึงเวลาปรับพอร์ตจากเงินมาสู่ทองคำ
หากอัตราส่วนลดลงต่ำกว่า 50 อย่างรวดเร็ว ควรตรวจสอบว่าราคาเงินปรับตัวขึ้นเร็วเกินไปหรือไม่ แม้ว่าแนวโน้มขาขึ้นที่แข็งแกร่งอาจดำเนินต่อไปได้ แต่การไหลเข้าของเงินทุนที่มากเกินไปและความผันผวนสูงจะเพิ่มความเสี่ยงต่อการปรับฐานอย่างรุนแรง
การขายแบบแบ่งส่วนและการจัดสรรพอร์ตโฟลิโอใหม่อาจเป็นแนวทางที่สมจริงกว่าการพยายามจับจุดสูงสุดและจุดต่ำสุดในครั้งเดียว โดยเฉพาะอย่างยิ่ง เงินแท่งและเหรียญเงินจริงมีต้นทุนจากส่วนต่างราคาซื้อ-ขายและค่าจัดเก็บ ส่วนตราสารทางการเงินก็อาจมีค่าธรรมเนียมการจัดการและค่าใช้จ่ายในการซื้อขาย ดังนั้นจึงควรคำนวณผลตอบแทนที่แท้จริงให้ครบถ้วนก่อนตัดสินใจ
กลยุทธ์การกระจายการลงทุนในทองคำและเงิน พร้อมการปรับสมดุลพอร์ตโฟลิโอ
ควรแยกวัตถุประสงค์ของการลงทุนในทองคำและเงินออกจากกันให้ชัดเจน ตัวอย่างเช่น มองทองคำเป็นเครื่องมือป้องกันความเสี่ยงในยามวิกฤตและเป็นแหล่งเก็บรักษามูลค่าในระยะยาว ขณะที่ใช้เงิน (Silver) เป็นสินทรัพย์จริงเชิงการเติบโตที่ยอมรับความผันผวนสูงกว่าได้
ตัวอย่างเช่น สมมติว่าในช่วงแรกคุณจัดสรรเงินลงทุนในกลุ่มโลหะมีค่าโดยแบ่งเป็นทองคำ 70% และเงิน 30% หากราคาเงินพุ่งสูงขึ้นจนสัดส่วนเพิ่มขึ้นเป็น 45% นักลงทุนอาจพิจารณาปรับสมดุลพอร์ต (Rebalancing) ด้วยการโยกเงินบางส่วนกลับไปยังทองคำหรือสินทรัพย์ที่มีสภาพคล่องสูง เพื่อรักษาระดับความเสี่ยงให้อยู่ในกรอบที่กำหนดไว้ตั้งแต่ต้น
ในทางกลับกัน การที่ราคาเงิน (Silver) ปรับตัวลดลงอย่างมากนั้นไม่ควรเป็นเหตุผลเพียงอย่างเดียวในการเพิ่มสัดส่วนการลงทุนโดยไม่ไตร่ตรอง ควรตรวจสอบก่อนว่าเหตุผลในการลงทุนและระดับความเสี่ยงที่ยอมรับได้ยังคงสอดคล้องกับสถานการณ์ปัจจุบันหรือไม่
ปัจจัยเสี่ยงที่อาจทำให้การคาดการณ์คลาดเคลื่อน และตัวชี้วัดที่ต้องติดตามอย่างใกล้ชิด
แนวทางที่อันตรายที่สุดในการคาดการณ์อัตราส่วนทองคำต่อเงิน คือการพยากรณ์ผลลัพธ์โดยอาศัยตัวแปรเพียงตัวเดียว เนื่องจากนโยบายการเงินและความต้องการใช้งานในภาคอุตสาหกรรมอาจเคลื่อนไหวในทิศทางตรงข้ามกันได้พร้อมกัน
ตัวชี้วัดที่ควรติดตามเป็นประจำมีดังนี้
- อัตราดอกเบี้ยนโยบายของสหรัฐฯ และการคาดการณ์อัตราดอกเบี้ย
- อัตราดอกเบี้ยที่แท้จริงของพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี
- มูลค่าดอลลาร์
- แนวโน้มการซื้อทองคำของธนาคารกลาง
- อุปทานจากการทำเหมืองแร่เงินและการรีไซเคิล
- ความต้องการจากอุตสาหกรรมพลังงานแสงอาทิตย์ ยานยนต์ และดาต้าเซ็นเตอร์
- กระแสเงินทุนใน ETF ทองคำและเงิน หรือผลิตภัณฑ์ที่จดทะเบียนในตลาด
สำหรับนักลงทุนไทย อัตราแลกเปลี่ยนบาท / ดอลลาร์ก็อาจส่งผลต่อผลตอบแทนที่แท้จริงในสกุลเงินบาทได้เช่นกัน เนื่องจากผลิตภัณฑ์ทองคำและเงินในต่างประเทศ ทองคำแท่งในประเทศ และผลิตภัณฑ์ที่จดทะเบียนในตลาดหลักทรัพย์มีโครงสร้างการซื้อขายและต้นทุนที่แตกต่างกัน ดังนั้นในการเลือกวิธีการลงทุน จึงควรพิจารณาทั้งภาษี ต้นทุนการซื้อขาย และความเสี่ยงจากอัตราแลกเปลี่ยน ไม่ใช่เพียงแค่แนวโน้มราคาเท่านั้น
คำถามที่พบบ่อยเกี่ยวกับการคาดการณ์อัตราส่วนราคาทองคำต่อเงิน ปี 2026–2030
อัตราส่วนทองคำต่อเงิน (Gold/Silver Ratio) ในปี 2026 อาจลดลงถึงระดับใด?
ในปี 2026 มีช่วงที่อัตราส่วนทองคำต่อเงิน (Gold/Silver Ratio) ลดลงต่ำกว่า 50 แล้ว จึงไม่อาจตัดความเป็นไปได้ที่จะกลับมาใกล้ระดับ 50 อีกครั้ง อย่างไรก็ตาม ความผันผวนสูงของราคาเงิน รวมถึงทิศทางอัตราดอกเบี้ยสหรัฐฯ อัตราดอกเบี้ยที่แท้จริง และค่าเงินดอลลาร์ อาจดันอัตราส่วนนี้กลับขึ้นไปสู่ช่วง 60–70 ได้เช่นกัน การติดตามกรอบกว้างในช่วง 50–70 พร้อมวิเคราะห์ปัจจัยที่ขับเคลื่อนการเปลี่ยนแปลงไปพร้อมกัน จึงเป็นแนวทางที่สมเหตุสมผลกว่าการยึดตัวเลขเป้าหมายใดเป้าหมายหนึ่งโดยเฉพาะ
อัตราส่วนทองคำต่อเงิน (Gold/Silver Ratio) อาจลดลงสู่ระดับ 40 ภายในปี 2030 ได้หรือไม่?
มีความเป็นไปได้ แต่ยังไม่อาจสรุปได้ว่าเป็นสถานการณ์หลัก หากอัตราส่วนจะลดลงสู่ระดับ 40 ได้ภายในช่วงปี 2026–2030 เงินจะต้องให้ผลตอบแทนสัมพัทธ์สูงกว่าทองคำอย่างมีนัยสำคัญ โอกาสดังกล่าวจะเพิ่มขึ้นหากความต้องการใช้ในภาคอุตสาหกรรมขยายตัว อุปทานตึงตัว และสภาพแวดล้อมทางการเงินผ่อนคลายเกิดขึ้นพร้อมกัน อย่างไรก็ตาม หากการรีไซเคิลเพิ่มขึ้น มีการทดแทนวัสดุ หรือเศรษฐกิจชะลอตัว ก็อาจจำกัดการปรับลดลงของอัตราส่วนนี้ได้
อัตราส่วนทองคำต่อเงินที่ลดลง หมายความว่าราคาเงินจะต้องปรับตัวสูงขึ้นเสมอไปหรือไม่?
ไม่เสมอไป อัตราส่วนทองคำต่อเงินเป็นราคาเปรียบเทียบ ดังนั้นแม้ทั้งทองคำและเงินจะปรับตัวลดลงพร้อมกัน หากทองคำร่วงลงมากกว่า อัตราส่วนก็อาจลดลงได้เช่นกัน ด้วยเหตุนี้ การที่อัตราส่วนลดลงจึงไม่ได้หมายความว่าราคาเงินกำลังปรับตัวสูงขึ้นเสมอไป การประเมินทิศทางตลาดที่แม่นยำยิ่งขึ้นจำเป็นต้องพิจารณาราคาทองคำและเงินในเชิงสัมบูรณ์ อัตราดอกเบี้ยที่แท้จริง ค่าเงินดอลลาร์ รวมถึงแนวโน้มอุปสงค์และอุปทานในภาคอุตสาหกรรมประกอบกันด้วย
ทองคำหรือเงิน สินทรัพย์ใดได้เปรียบกว่าในช่วงปี 2026–2030?
สองสินทรัพย์นี้มีบทบาทที่แตกต่างกัน จึงยากที่จะตัดสินว่าสินทรัพย์ใดเหนือกว่าอีกฝ่ายอย่างชัดเจน ทองคำได้รับแรงหนุนจากความต้องการของธนาคารกลางและความต้องการหลีกเลี่ยงความเสี่ยง ในขณะที่เงินมักแสดงศักยภาพการเติบโตที่สูงกว่าในช่วงที่การขยายตัวของภาคอุตสาหกรรมแข็งแกร่งและอุปทานตึงตัว อย่างไรก็ตาม เงินมีความผันผวนสูงกว่ามาก ดังนั้นการจัดสรรทองคำและเงินในสัดส่วนที่เหมาะสมตามเป้าหมายการลงทุน ระยะเวลา และระดับความเสี่ยงที่รับได้ของนักลงทุนแต่ละรายจึงอาจเป็นแนวทางที่สมเหตุสมผลกว่า
ควรดูตัวชี้วัดทางเศรษฐกิจใดบ้างเมื่อวิเคราะห์แนวโน้มอัตราส่วนทองคำต่อเงิน?
ขั้นแรก ควรตรวจสอบอัตราดอกเบี้ยนโยบายของสหรัฐฯ อัตราดอกเบี้ยที่แท้จริง และทิศทางของค่าเงินดอลลาร์ นอกจากนี้ยังควรพิจารณาปัจจัยอื่นๆ ประกอบด้วย ได้แก่ การซื้อทองคำของธนาคารกลาง กระแสเงินทุนที่ไหลเข้าสู่การลงทุนในทองคำ ปริมาณการผลิตจากเหมืองเงิน อุปทานจากการรีไซเคิล และความต้องการใช้งานในภาคอุตสาหกรรม สำหรับนักลงทุนไทย ควรติดตามอัตราแลกเปลี่ยนบาท / ดอลลาร์ควบคู่ไปด้วย การพิจารณาตัวชี้วัดหลายตัวพร้อมกันว่าชี้ไปในทิศทางเดียวกันหรือไม่ แทนที่จะดูเพียงอัตราส่วนทองคำต่อเงิน (Gold/Silver Ratio) เพียงอย่างเดียว จะช่วยลดความเสี่ยงจากการพึ่งพาสัญญาณที่คลาดเคลื่อนได้
บัญชีทดลองของ M4Markets
ทดลองเทรดบนบัญชีเดโม ฝึกใช้ MT4 และ MT5 พร้อมทดสอบกลยุทธ์ก่อนเปิดบัญชีจริง
การเทรด CFD มีความเสี่ยงสูง ควรศึกษาข้อมูลก่อนตัดสินใจเทรด