แนวโน้มตลาดทองแดงในปี 2026 กำลังเผชิญกับสถานการณ์ที่ซับซ้อน โดยมีแรงขับเคลื่อนด้านอุปสงค์เชิงโครงสร้างสามประการ ได้แก่ การเปลี่ยนผ่านด้านพลังงาน (energy transition) การขยายโครงสร้างพื้นฐาน AI และการเติบโตของรถยนต์ไฟฟ้า (EV) ซึ่งกำลังปะทะกับข้อจำกัดด้านอุปทานจากเหมืองแร่ ราคาทองแดงสัญญา 3 เดือนของ London Metal Exchange (LME) ปรับตัวใกล้ระดับสูงสุดเป็นประวัติการณ์ในช่วงต้นปี 2026 พร้อมกับความผันผวนสูง ขณะที่สถาบันชั้นนำอย่าง Goldman Sachs, JP Morgan และ Citigroup คาดการณ์ว่าราคาจะปรับตัวขึ้นในระยะกลางถึงระยะยาว ในทางตรงกันข้าม Macquarie เตือนถึงความเป็นไปได้ที่อุปทานจะเกินอุปสงค์ในระยะสั้น บทความนี้รวบรวมโครงสร้างอุปสงค์-อุปทานรายปีและการคาดการณ์ของสถาบันต่างๆ ตั้งแต่ปี 2026 ถึง 2030 อย่างสมดุล พร้อมอธิบายลักษณะและความเสี่ยงของเครื่องมือลงทุนในทองแดง ไม่ว่าจะเป็น ETF สัญญาซื้อขายล่วงหน้า และ CFD (Contract for Difference) สำหรับนักลงทุนไทย
สรุปประเด็นสำคัญ
- ทองแดง LME (หน่วย USD/MT) และสัญญาซื้อขายล่วงหน้า COMEX HG (หน่วย USD/lb) มีหน่วยและโครงสร้างตลาดที่แตกต่างกัน ดังนั้นเมื่อเปรียบเทียบราคาโดยตรงจำเป็นต้องตรวจสอบหน่วยให้ถูกต้องเสมอ (1 USD/lb ≈ 2,204.6 USD/MT)
- Goldman Sachs คาดการณ์ราคาทองแดงปลายปี 2026 ที่ $13,735/MT และค่าเฉลี่ยปี 2027 ที่ $13,800/MT ขณะที่ Macquarie ชี้ให้เห็นความเป็นไปได้ที่อุปทานจะเกินอุปสงค์ถึง 262,000 ตันในปี 2026 ซึ่งสะท้อนให้เห็นความแตกต่างอย่างมีนัยสำคัญระหว่างมุมมองของแต่ละสถาบัน
- สาเหตุหลักของการขาดแคลนอุปทานเชิงโครงสร้างคือวงจรการพัฒนาเหมืองแร่ที่ใช้เวลาเฉลี่ย 15–17 ปีนับจากการค้นพบแหล่งแร่จนถึงการผลิตจริง ทำให้อุปทานไม่สามารถตอบสนองต่อสัญญาณราคาในปัจจุบันได้ทันที
- สำหรับช่วงปี 2028–2030 การคาดการณ์จากสถาบันที่เปิดเผยต่อสาธารณะยังมีจำกัด ดังนั้นตัวเลขจากสถาบันเฉพาะราย เช่น การคาดการณ์ของ Red Cloud Securities ที่ $6/lb (ประมาณ $13,228/MT) สำหรับปี 2030 ควรใช้เป็นข้อมูลอ้างอิงเท่านั้น
- CFD ทองแดงมาพร้อมกับความเสี่ยงจากเลเวอเรจและต้นทุนการถือครองข้ามคืน (overnight financing) ส่วน ETF ในประเทศนั้น ผลตอบแทนที่แท้จริงอาจแตกต่างกันขึ้นอยู่กับต้นทุนการ rollover และการป้องกันความเสี่ยงอัตราแลกเปลี่ยน
ตลาดทองแดงปี 2026 อยู่ที่จุดไหนในตอนนี้?
การทำสถิติสูงสุดใหม่และความผันผวนของราคา
ตลาดทองแดงในปี 2026 กำลังซื้อขายอยู่ในระดับราคาสูงสุดเป็นประวัติการณ์ท่ามกลางความผันผวนสูง โดยสัญญา 3 เดือนของ LME ปรับตัวขึ้นเหนือ $11,000/MT ในช่วงครึ่งแรกของปี 2026 และสถาบันบางแห่งคาดว่าราคาอาจปรับตัวขึ้นต่อได้อีกภายในปีนี้ อย่างไรก็ตาม ระดับราคาดังกล่าวอาจผันผวนอย่างรุนแรงในระยะสั้นจากปัจจัยหลายประการ ได้แก่ นโยบายภาษีศุลกากรของสหรัฐฯ ความไม่แน่นอนของอุปสงค์จีน และการแข็งค่าของดอลลาร์สหรัฐ ทองแดงถูกขนานนามว่าเป็น "บารอมิเตอร์" ของเศรษฐกิจโลกมาโดยตลอด จึงมีความอ่อนไหวสูงต่อการเปลี่ยนแปลงของตัวชี้วัดเศรษฐกิจมหภาค
LME vs. COMEX: ทำไมราคาจากสองตลาดถึงแตกต่างกัน?
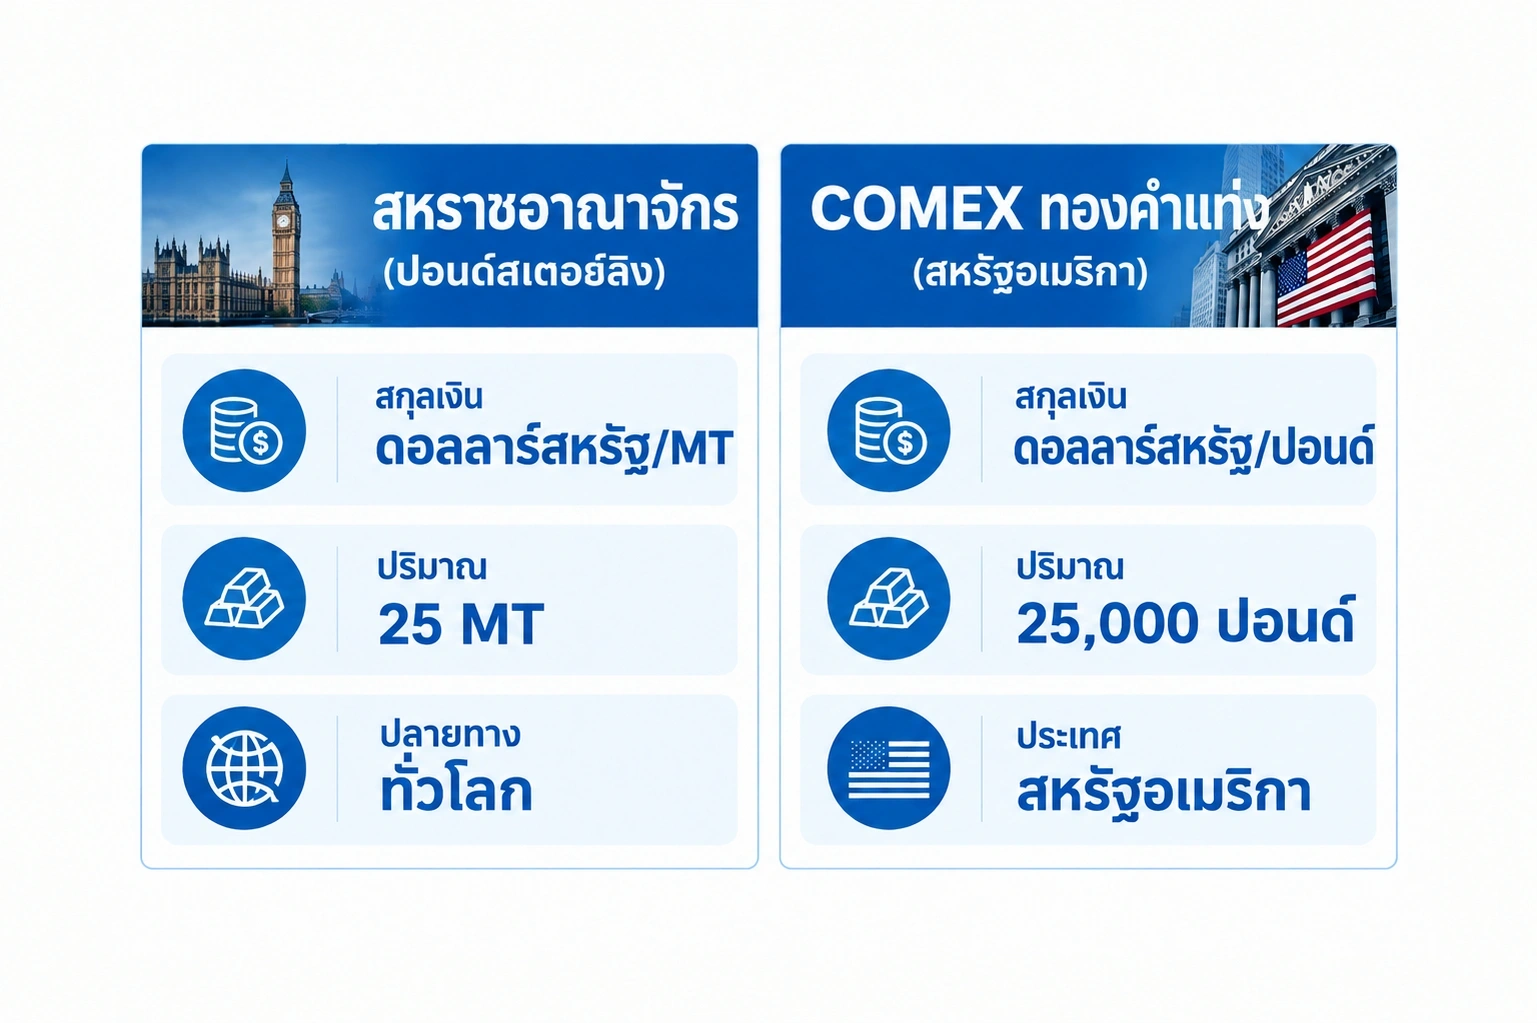
สาเหตุที่การค้นหาราคาทองแดงให้ผลลัพธ์ที่แตกต่างกันนั้น เป็นเพราะตลาดหลักทั้งสองแห่งใช้หน่วยและโครงสร้างที่ต่างกัน London Metal Exchange (LME) เป็นราคาอ้างอิงระดับโลก โดยแสดงราคาสัญญา 3 เดือนในหน่วย USD/ ตัน (MT) และมีขนาดสัญญา 25 MT ส่วน COMEX HG Futures (กลุ่ม CME) เป็นราคาอ้างอิงของสหรัฐฯ ใช้หน่วย USD/ ปอนด์ (lb) และมีขนาดสัญญา 25,000 ปอนด์ ตัวอย่างเช่น หากราคา COMEX อยู่ที่ $5.00/lb จะเทียบเท่ากับประมาณ $11,023/MT ในหน่วย LME ในช่วงต้นปี 2026 ความคาดหวังเกี่ยวกับภาษีนำเข้าทองแดงของสหรัฐฯ ที่เพิ่มสูงขึ้นทำให้ราคา COMEX สูงกว่า LME อย่างผิดปกติ ก่อให้เกิดโครงสร้าง contango (ราคาสัญญาล่วงหน้า > ราคาสปอต) ซึ่งเกิดจากการที่ผู้ใช้ทองแดงในสหรัฐฯ เร่งสะสมสต็อกก่อนการบังคับใช้ภาษี สำหรับนักลงทุนนอกสหรัฐฯ ราคา LME จะสะท้อนสัญญาณอุปสงค์-อุปทานระดับโลกได้ตรงกว่า นอกจากนี้ควรระวังไม่ให้สับสนระหว่างราคา "สปอต (cash)" และราคา "3 เดือน" ของ LME เนื่องจากทั้งสองมีค่าที่แตกต่างกัน
สามแรงขับเคลื่อนเชิงโครงสร้างที่ผลักดันอุปสงค์ทองแดง
ดาต้าเซ็นเตอร์ AI และโครงสร้างพื้นฐานด้านพลังงาน
อุปสงค์ทองแดงจากดาต้าเซ็นเตอร์ AI กำลังได้รับความสนใจในฐานะแรงขับเคลื่อนการเติบโตใหม่ของตลาดทองแดงหลังปี 2026 จากการวิเคราะห์ของ Trafigura พบว่าการก่อสร้างดาต้าเซ็นเตอร์ขนาด 15 GW อาจสร้างอุปสงค์ทองแดงใหม่ได้ประมาณ 750,000 MT ต่อปี ดาต้าเซ็นเตอร์ใช้ทองแดงอย่างเข้มข้นในหลายส่วน ได้แก่ ระบบระบายความร้อนของเซิร์ฟเวอร์ การเดินสายไฟฟ้า และหม้อแปลงไฟฟ้า เมื่อการลงทุนในโครงสร้างพื้นฐาน AI เร่งตัวขึ้นทั่วโลก อุปสงค์ส่วนนี้มีแนวโน้มเติบโตต่อเนื่องจนถึงปี 2030 อย่างไรก็ตาม ขนาดของอุปสงค์ที่แท้จริงอาจแตกต่างกันไปตามความเร็วในการก่อสร้างและความก้าวหน้าของเทคโนโลยีประหยัดพลังงาน
รถยนต์ไฟฟ้า (EV) และโครงสร้างพื้นฐานการชาร์จ
รถยนต์ไฟฟ้าใช้ทองแดงมากกว่ารถยนต์เครื่องยนต์สันดาปภายใน 3–4 เท่า โดยรถยนต์แต่ละคันต้องการทองแดงประมาณ 50–80 กิโลกรัม และยังต้องใช้ทองแดงเพิ่มเติมสำหรับโครงสร้างพื้นฐานการชาร์จและการเชื่อมต่อกับโครงข่ายไฟฟ้า อุปสงค์จากการใช้ไฟฟ้า (electrification demand) จะเป็นปัจจัยที่ผลักดันการบริโภคทองแดงเชิงโครงสร้างให้สูงขึ้นตามอัตราการแพร่หลายของ EV Trafigura คาดการณ์ว่าภายในปี 2030 อุปสงค์ทองแดงเพิ่มเติมจาก EV และโครงสร้างพื้นฐานที่เกี่ยวข้องจะสูงกว่า 1 ล้านตัน อย่างไรก็ตาม ตัวเลขดังกล่าวยังมีความไม่แน่นอนอยู่มาก ขึ้นอยู่กับอัตราการแพร่หลายของ EV การเปลี่ยนแปลงของเทคโนโลยีแบตเตอรี่ และระดับการสนับสนุนนโยบายของแต่ละประเทศ
พลังงานหมุนเวียนและการขยายตัวของสมาร์ทกริด
แผงโซลาร์เซลล์ กังหันลม และการอัปเกรดโครงข่ายส่งและจ่ายไฟฟ้าล้วนต้องการทองแดงในปริมาณมาก อุปสงค์จากการก่อสร้างสมาร์ทกริดและการเปลี่ยนโครงข่ายไฟฟ้าเก่าเพิ่มขึ้นทั้งในประเทศพัฒนาแล้วและตลาดเกิดใหม่ ขณะที่การเร่งอุตสาหกรรมในอินเดียและเอเชียตะวันออกเฉียงใต้ก็มีส่วนสนับสนุนการเติบโตของอุปสงค์ทองแดงเช่นกัน Wood Mackenzie คาดการณ์ว่าอุปสงค์ทองแดงโลกจะแตะ 43 ล้านตันต่อปีภายในปี 2035 ส่วน S&P Global วิเคราะห์ว่าเฉพาะอุปสงค์ที่เกี่ยวข้องกับการเปลี่ยนผ่านด้านพลังงานระหว่างปี 2025–2040 จะต้องการทองแดงเพิ่มเติมถึง 7.1 ล้านตัน การคาดการณ์อุปสงค์ระยะยาวเหล่านี้เป็นข้อโต้แย้งหลักที่สนับสนุนวิทยานิพนธ์การขาดแคลนอุปทานเชิงโครงสร้าง
ทำไมอุปทานถึงตามอุปสงค์ไม่ทัน?
ข้อจำกัดเชิงโครงสร้างของการพัฒนาเหมืองแร่ (15–17 ปีจากการค้นพบสู่การผลิต)
สาเหตุพื้นฐานที่สุดที่ทำให้อุปทานทองแดงไม่สามารถตอบสนองต่อการเพิ่มขึ้นของอุปสงค์ได้ทันทีคือระยะเวลาในการพัฒนาเหมืองแร่ นับจากการค้นพบแหล่งแร่ทองแดงใหม่จนถึงการผลิตจริงใช้เวลาเฉลี่ย 15–17 ปี ซึ่งรวมถึงขั้นตอนที่ซับซ้อนหลายอย่าง ได้แก่ การสำรวจทางธรณีวิทยา การประเมินผลกระทบสิ่งแวดล้อม การขอใบอนุญาตขุดเจาะ การก่อสร้างโครงสร้างพื้นฐาน และการผลิตทดสอบ การที่โครงการเหมืองแร่ใหม่สำคัญๆ แทบไม่ได้รับการอนุมัติในช่วงปี 2020–2024 หมายความว่าเป็นเรื่องยากที่จะคาดหวังการเพิ่มขึ้นของอุปทานใหม่อย่างมีนัยสำคัญก่อนต้นทศวรรษ 2030 นอกจากนี้ คุณภาพแร่ (ore grade) ของเหมืองที่มีอยู่ยังลดลงอย่างต่อเนื่อง ทำให้ต้องประมวลผลแร่ในปริมาณมากขึ้นเพื่อผลิตทองแดงกลั่น (refined copper) ในปริมาณเท่าเดิม ซึ่งสร้างแรงกดดันด้านต้นทุนที่เพิ่มขึ้น
การหยุดชะงักของการผลิตในเหมืองสำคัญ: Grasberg และ Kamoa-Kakula
การหยุดชะงักของการผลิตในเหมืองแร่เป็นตัวแปรสำคัญในด้านอุปทานระยะสั้น เหมือง Grasberg ในอินโดนีเซียและเหมือง Kamoa-Kakula ในสาธารณรัฐประชาธิปไตยคองโกต่างเป็นแหล่งผลิตทองแดงที่ใหญ่ที่สุดในโลก แต่ทั้งสองเหมืองคาดว่าจะยังไม่กลับสู่กำลังการผลิตเต็มที่จนกว่าจะถึงปี 2028 ขณะที่ Codelco ของชิลี ซึ่งเป็นผู้ผลิตทองแดงรายใหญ่ที่สุดของโลก ก็กำลังเผชิญกับภาวะการผลิตที่ซบเซา การหยุดชะงักของการผลิตเหล่านี้ทำให้การขาดแคลนอุปทานระยะสั้นรุนแรงขึ้น และมักถูกอ้างถึงเป็นข้อโต้แย้งที่สนับสนุนแรงกดดันด้านราคาขาขึ้น
ความเสี่ยงด้านภูมิรัฐศาสตร์ในชิลี คองโก และอินโดนีเซีย
การผลิตทองแดงโลกส่วนใหญ่กระจุกตัวอยู่ในภูมิภาคที่มีความเสี่ยงทางการเมืองและสังคมสูง ได้แก่ ชิลี สาธารณรัฐประชาธิปไตยคองโก และอินโดนีเซีย ภัยคุกคามจากการยึดเหมืองเป็นของรัฐ ข้อพิพาทแรงงาน การเข้มงวดด้านกฎระเบียบสิ่งแวดล้อม และนโยบายจำกัดการส่งออก ล้วนเป็นตัวแปรด้านภูมิรัฐศาสตร์ที่อาจก่อให้เกิดการหยุดชะงักของอุปทาน แม้ว่าทองแดงรีไซเคิล (สแครปทองแดง) จะช่วยชดเชยการขาดแคลนอุปทานได้บางส่วน แต่อุปทานสแครปมีข้อจำกัดทางกายภาพ จึงไม่สามารถแก้ไขปัญหาการขาดแคลนอุปทานเชิงโครงสร้างได้อย่างสมบูรณ์
วิธีหนึ่งในการชดเชยการพัฒนาเหมืองแห่งใหม่และการหยุดชะงักของอุปทานในประเทศผู้ผลิตหลัก คือการนำทองแดงที่มีอยู่เดิมกลับมาหมุนเวียนใช้ใหม่ หากต้องการทำความเข้าใจกระบวนการกำหนดราคาตลาดของทองแดงรีไซเคิลและความแตกต่างตามเกรด สามารถศึกษาเพิ่มเติมได้จากแนวโน้มราคาทองแดงเศษและโครงสร้างอุปสงค์-อุปทานของตลาดรีไซเคิลประกอบกัน
เปรียบเทียบการคาดการณ์ราคาทองแดงจากสถาบันต่าง ๆ ปี 2026–2030
แนวโน้มปี 2026: สรุปสถานการณ์จากแต่ละสถาบัน
ตารางด้านล่างรวบรวมการคาดการณ์ราคาทองแดงที่เผยแพร่โดยสถาบันชั้นนำ เนื่องจากแต่ละสถาบันมีช่วงเวลาที่ประกาศ ระยะเวลาที่คาดการณ์ และหน่วยที่ใช้แตกต่างกัน จึงควรระมัดระวังในการเปรียบเทียบโดยตรง ตัวเลขเหล่านี้เป็นการคาดการณ์อิสระของแต่ละสถาบัน และไม่ได้สะท้อนถึงฉันทามติของตลาด (market consensus)
※ อ้างอิงการแปลงหน่วย: $5.00/lb ≈ $11,023/MT, $6.00/lb ≈ $13,228/MT (ใช้อัตรา 1 USD/lb = 2,204.6 USD/MT)
ปี 2027–2028: ช่วงที่การขาดดุลอุปทานทวีความรุนแรง
Goldman Sachs คาดการณ์ว่าราคาทองแดง LME เฉลี่ยในปี 2027 จะอยู่ที่ $13,800/MT และวิเคราะห์ว่าช่วงเวลานี้คือจุดที่การขาดดุลอุปทาน (supply deficit) จะทวีความรุนแรงขึ้น หากการกลับมาผลิตของเหมือง Grasberg และ Kamoa-Kakula ล่าช้าออกไปจนถึงปี 2028 อาจเกิดโครงสร้างที่อุปสงค์เพิ่มขึ้นโดยไม่มีอุปทานใหม่เข้ามาเสริม Red Cloud Securities คาดการณ์ราคาทองแดงในปี 2028 ไว้ที่ $5.25/lb (ประมาณ $11,574/MT) อย่างไรก็ตาม การคาดการณ์จากสถาบันสาธารณะสำหรับช่วงปี 2027–2028 มีจำนวนจำกัดกว่าปี 2026 ดังนั้นการคาดการณ์ในช่วงเวลานี้ควรพิจารณาตัวเลขของแต่ละสถาบันเป็นเพียงข้อมูลอ้างอิงเท่านั้น
ปี 2029–2030: แนวโน้มเชิงโครงสร้างระยะยาว
สำหรับช่วงปี 2029–2030 การคาดการณ์ราคารายปีจากสถาบันต่าง ๆ ที่เปิดเผยต่อสาธารณะมีน้อยมาก Red Cloud คาดการณ์ราคาทองแดงในปี 2030 ไว้ที่ $6/lb (ประมาณ $13,228/MT) ซึ่งเป็นสถานการณ์อิสระของสถาบันนั้น ๆ S&P Global เตือนว่าอาจเกิดการขาดแคลนอุปทานสะสมสูงสุดถึง 10 ล้านตันภายในปี 2040 และหากเป็นเช่นนั้น ราคาทองแดงหลังปี 2030 อาจเผชิญแรงกดดันขาขึ้นอย่างรุนแรง อย่างไรก็ตาม การคาดการณ์ระยะยาวเหล่านี้อาจเปลี่ยนแปลงได้อย่างมีนัยสำคัญ ขึ้นอยู่กับตัวแปรจำนวนมาก ไม่ว่าจะเป็นความเร็วของการเปลี่ยนผ่านด้านพลังงาน การทดแทนด้วยเทคโนโลยี การขยายอุปทานทองแดงรีไซเคิล และการพัฒนาเหมืองแห่งใหม่ จึงไม่ควรรับตัวเลขเหล่านี้เป็นค่าที่แน่นอน
มุมมองกระทิง vs. มุมมองหมี: เปรียบเทียบข้อโต้แย้งหลัก
ตัวแปรจีน: ความไม่แน่นอนที่ใหญ่ที่สุดในตลาดทองแดง
การเติบโตของ EV และพลังงานแสงอาทิตย์จะชดเชยภาวะซบเซาของภาคอสังหาริมทรัพย์ได้หรือไม่?
จีนเป็นผู้บริโภคทองแดงรายใหญ่ที่สุดในโลกอย่างท่วมท้น โดยคิดเป็นประมาณ 60% ของอุปสงค์ทองแดงทั่วโลก ในขณะเดียวกัน จีนยังเป็นผู้ผลิตทองแดงกลั่น (refined copper) รายใหญ่ที่สุดของโลกอีกด้วย บทบาทคู่ขนานนี้ทำให้สภาพเศรษฐกิจของจีนส่งผลกระทบอย่างชี้ขาดต่อตลาดทองแดงโดยรวม ในปี 2026 อุปสงค์ทองแดงของจีนกำลังเผชิญกับแรงผลักดันสองทิศทางที่ขัดแย้งกัน ในด้านหนึ่ง การผลิต EV ที่พุ่งสูงขึ้นและการติดตั้งแผงโซลาร์เซลล์ที่ขยายตัวกำลังเพิ่มการบริโภคทองแดง ในอีกด้านหนึ่ง ภาวะซบเซาของตลาดอสังหาริมทรัพย์กำลังกดดันอุปสงค์ทองแดงในภาคก่อสร้าง เนื่องจากภาคอสังหาริมทรัพย์ของจีนเป็นแหล่งบริโภคทองแดงหลักมาโดยตลอด หากภาวะซบเซานี้ยืดเยื้อ การเติบโตของ EV และพลังงานแสงอาทิตย์อาจไม่สามารถชดเชยได้อย่างสมบูรณ์ ในทางกลับกัน หากรัฐบาลจีนเพิ่มมาตรการกระตุ้นเศรษฐกิจหรือการเจาะตลาด EV เร็วกว่าที่คาด การฟื้นตัวของอุปสงค์ก็อาจเร่งตัวขึ้น ความไม่แน่นอนนี้คือเหตุผลที่ทำให้ตัวแปรจีนกลายเป็นปัจจัยเสี่ยงที่สำคัญที่สุดในการคาดการณ์ตลาดทองแดง
ผลกระทบของนโยบายภาษีศุลกากรสหรัฐฯ ต่อตลาดทองแดง
ความแตกต่างของราคา COMEX-LME และการบิดเบือนอุปสงค์-อุปทานทั่วโลก
นโยบายภาษีศุลกากรทองแดงของสหรัฐฯ ได้สร้างโครงสร้างราคาที่เป็นเอกลักษณ์ในตลาดทองแดงปี 2026 เมื่อความคาดหวังการเรียกเก็บภาษีเพิ่มสูงขึ้น ผู้ซื้อในสหรัฐฯ ต่างเร่งสะสมทองแดงจำนวนมากก่อนที่ภาษีจะมีผลบังคับใช้ ส่งผลให้ราคา COMEX สูงกว่า LME อย่างผิดปกติ ก่อให้เกิดโครงสร้าง contango ความแตกต่างของราคานี้ทำให้กระแสทองแดงทั่วโลกเกิดการบิดเบือน โดยทองแดงที่ควรจะไปยังภูมิภาคอื่นกลับถูกดึงเข้าสู่สหรัฐฯ แทน อย่างไรก็ตาม เมื่อสต็อกที่สะสมไว้หมดลง อุปสงค์ในสหรัฐฯ อาจลดลงชั่วคราว ส่งผลให้ราคา COMEX เผชิญแรงกดดันขาลง สำหรับนักลงทุนที่ไม่ได้อยู่ในสหรัฐฯ ราคา LME สะท้อนอุปสงค์-อุปทานทั่วโลกได้แม่นยำกว่า แต่ควรตระหนักว่าการเปลี่ยนแปลงของส่วนต่างราคา COMEX-LME ยังคงส่งผลต่อความเชื่อมั่นของตลาดโดยรวม
วิธีลงทุนในทองแดง: เปรียบเทียบ ETF, สัญญาซื้อขายล่วงหน้า และ CFD
ETF ทองแดงในต่างประเทศ: เปรียบเทียบตัวเลือกสำหรับนักลงทุนไทย
สำหรับนักลงทุนที่ต้องการเข้าถึงตลาดทองแดง มีตัวเลือก ETF ที่น่าสนใจหลายรูปแบบ ETF ที่ติดตามสัญญาซื้อขายล่วงหน้าทองแดง COMEX ของ CME จะมีต้นทุนการ rollover เกิดขึ้นเมื่อต้องต่ออายุสัญญา ซึ่งอาจกัดกร่อนผลตอบแทนในระยะยาว โดยเฉพาะเมื่อตลาดอยู่ในโครงสร้าง contango ต้นทุน rollover จะยิ่งสูงขึ้น นักลงทุนระยะยาวจึงควรคำนึงถึงต้นทุนนี้อย่างรอบคอบ ในทางกลับกัน ETF ที่ลงทุนในใบรับรองคลังสินค้า (warrant) ของ LME เพื่อติดตามราคาทองแดงจริงจะไม่มีต้นทุน rollover แต่จะมีความเสี่ยงจากอัตราแลกเปลี่ยนที่ส่งผลโดยตรงต่อผลตอบแทน นอกจากนี้ COPX ETF ที่จดทะเบียนในสหรัฐฯ เป็นผลิตภัณฑ์ที่ลงทุนในหุ้นบริษัทเหมืองทองแดง มีการซื้อขายเป็นสกุลเงินดอลลาร์สหรัฐฯ และอาจมีภาระภาษีที่เกี่ยวข้องตามกฎหมายของแต่ละประเทศ
หากต้องการนำการคาดการณ์ราคาทองแดงไปใช้ในการลงทุนจริง จำเป็นต้องเข้าใจว่าแต่ละผลิตภัณฑ์ทางการเงินติดตามราคาใดและมีต้นทุนอะไรบ้าง เกณฑ์การเลือกตามระยะเวลาถือครองและระดับความเสี่ยงสามารถศึกษาเพิ่มเติมได้จากแนวโน้มการลงทุนทองแดงและความแตกต่างหลักระหว่าง ETF, สัญญาซื้อขายล่วงหน้า และ CFD
การลงทุนในสัญญาซื้อขายล่วงหน้าต่างประเทศโดยตรง (LME, COMEX)
การลงทุนโดยตรงในสัญญาซื้อขายล่วงหน้าทองแดง LME (ขนาดสัญญา 25 MT) หรือสัญญา COMEX HG (ขนาดสัญญา 25,000 ปอนด์ ทิกเกอร์ HG) มีความแม่นยำในการติดตามราคาสูง แต่ต้องเผชิญกับขนาดสัญญาที่ใหญ่ ข้อกำหนดด้านมาร์จิ้น (margin) และภาระในการบริหารจัดการวันหมดอายุ ในการซื้อขายสัญญาซื้อขายล่วงหน้า มาร์จิ้นคือเงินหลักประกันที่ต้องวางเพื่อรักษาสถานะ ซึ่งแตกต่างจากค่าธรรมเนียมการซื้อขาย เมื่อสัญญาใกล้หมดอายุ จะต้องทำการ rollover ไปยังสัญญาเดือนถัดไป ซึ่งกระบวนการนี้มีต้นทุนเกิดขึ้น สัญญาซื้อขายล่วงหน้าทองแดงของตลาดหลักทรัพย์ฟิวเจอร์สเซี่ยงไฮ้ (SHFE) ใช้เป็นเกณฑ์ราคาภายในจีน แต่มีข้อจำกัดในการเข้าถึงสำหรับนักลงทุนต่างชาติ
การซื้อขายทองแดงผ่าน CFD: ข้อดีและข้อควรระวัง
สัญญาซื้อขายส่วนต่าง (CFD) เป็นตราสารอนุพันธ์ที่มุ่งทำกำไรจากการเคลื่อนไหวของราคาโดยไม่ต้องถือครองทองแดงจริงหรือสัญญาซื้อขายล่วงหน้า นักลงทุนสามารถซื้อขาย CFD ทองแดงผ่านโบรกเกอร์ CFD อย่าง M4Markets โดยใช้เลเวอเรจเพื่อบริหารสถานะขนาดใหญ่ด้วยเงินมาร์จิ้นจำนวนน้อย ต้นทุนหลักในการซื้อขาย CFD ได้แก่ สเปรด (ส่วนต่างระหว่างราคาซื้อและราคาขาย) และค่าธรรมเนียมการถือครองข้ามคืน (overnight financing) ค่าธรรมเนียมการถือครองข้ามคืนจะเกิดขึ้นเมื่อถือสถานะเกินหนึ่งวัน และจำนวนเงินจะแตกต่างกันตามทิศทางของสถานะ ไม่ว่าจะเป็น Long (ซื้อ) หรือ Short (ขาย) จุดเด่นของ CFD คือสามารถซื้อขายได้ทั้งสองทิศทาง กล่าวคือสามารถเปิดสถานะ Short เพื่อทำกำไรเมื่อราคาลดลงได้ แม้จะสามารถบริหารความเสี่ยงด้วยคำสั่ง stop-loss และ take-profit แต่ในช่วงที่ตลาดผันผวนรุนแรง คำสั่ง stop-loss อาจไม่ถูกเรียกใช้ที่ราคาที่ตั้งไว้อย่างแม่นยำ สำหรับรายละเอียดเงื่อนไข CFD ทองแดงของ M4Markets (สเปรด, อัตราเลเวอเรจ, เงื่อนไข swap ฯลฯ) กรุณาตรวจสอบโดยตรงจากเอกสารผลิตภัณฑ์อย่างเป็นทางการ
ความเสี่ยงที่ต้องรู้ก่อนลงทุนในทองแดง
คำเตือนความเสี่ยง: สัญญาซื้อขายส่วนต่าง (CFD) เป็นตราสารทางการเงินที่ซับซ้อนและมีความเสี่ยงสูง เลเวอเรจสามารถขยายทั้งกำไรและขาดทุน และอาจทำให้สูญเสียเงินลงทุนทั้งหมดได้ขึ้นอยู่กับสภาวะตลาด ก่อนเริ่มซื้อขาย ควรทำความเข้าใจโครงสร้างผลิตภัณฑ์และต้นทุนอย่างถ่องแท้ และฝึกซ้อมในบัญชีทดลอง (demo account) ก่อน
ความเสี่ยงจากเลเวอเรจและมาร์จิ้น
ในการซื้อขาย CFD หรือสัญญาซื้อขายล่วงหน้า ความเสี่ยงจากเลเวอเรจถือเป็นปัจจัยเสี่ยงที่สำคัญที่สุด เลเวอเรจช่วยให้สามารถบริหารสถานะขนาดใหญ่ด้วยเงินมาร์จิ้นจำนวนน้อย แต่หากราคาเคลื่อนไหวในทิศทางที่ไม่เป็นคุณ ขาดทุนก็จะถูกขยายในสัดส่วนเดียวกัน หากมาร์จิ้นลดลงต่ำกว่าระดับที่กำหนด จะเกิด margin call ซึ่งต้องนำเงินเพิ่มเติมมาวางหรืออาจถูกบังคับปิดสถานะ ราคาทองแดงสามารถเคลื่อนไหวได้หลายร้อยดอลลาร์ต่อ MT ในระยะเวลาสั้น ดังนั้นเมื่อถือสถานะที่ใช้เลเวอเรจ จึงเป็นสิ่งสำคัญที่ต้องรักษาระดับมาร์จิ้นส่วนเกินให้เพียงพอ
ความเสี่ยงจากอัตราแลกเปลี่ยน (การเปลี่ยนแปลงของค่าเงินบาทเทียบดอลลาร์สหรัฐฯ)
ทองแดงเป็นสินค้าโภคภัณฑ์ที่มีราคาเป็นสกุลเงินดอลลาร์สหรัฐฯ ดังนั้นนักลงทุนไทยจึงต้องเผชิญกับความเสี่ยงจากการเปลี่ยนแปลงของอัตราแลกเปลี่ยนบาท / ดอลลาร์ นอกเหนือจากความผันผวนของราคาทองแดงเอง ผลิตภัณฑ์ที่มีความเสี่ยงด้านอัตราแลกเปลี่ยน เช่น ETF ทองแดงจริง, สัญญาซื้อขายล่วงหน้าต่างประเทศ และ CFD จะให้ผลตอบแทนในรูปบาทลดลงเมื่อดอลลาร์แข็งค่า และเพิ่มขึ้นเมื่อดอลลาร์อ่อนค่า ส่วนผลิตภัณฑ์ที่มีการป้องกันความเสี่ยงด้านอัตราแลกเปลี่ยน (currency hedge) จะช่วยลดผลกระทบจากความผันผวนของอัตราแลกเปลี่ยน แต่มีต้นทุนการป้องกันความเสี่ยงเกิดขึ้นและไม่ได้รับประกันการขจัดความเสี่ยงด้านอัตราแลกเปลี่ยนได้อย่างสมบูรณ์ ควรพิจารณาเลือกว่าจะป้องกันความเสี่ยงด้านอัตราแลกเปลี่ยนหรือไม่อย่างรอบคอบ โดยคำนึงถึงระยะเวลาการลงทุนและแนวโน้มอัตราแลกเปลี่ยนที่คาดการณ์ไว้
สถานการณ์อุปทานล้นตลาดและความเสี่ยงขาลง
เนื้อหาเกี่ยวกับทองแดงส่วนใหญ่มักเน้นไปที่สถานการณ์เชิงบวก แต่สถานการณ์เชิงลบก็ควรได้รับการพิจารณาอย่างสมดุลเช่นกัน Macquarie ประเมินว่าในปี 2026 อาจเกิดภาวะอุปทานส่วนเกินถึง 262,000 ตัน ซึ่งอาจสร้างแรงกดดันต่อราคาในทิศทางขาลง นอกจากนี้ หากเศรษฐกิจจีนชะลอตัวรุนแรงกว่าที่คาด หรือความบิดเบือนของอุปสงค์จากมาตรการภาษีของสหรัฐฯ เริ่มคลี่คลาย ก็อาจเกิดการปรับตัวของราคาในระยะสั้น การแข็งค่าของดอลลาร์สหรัฐอย่างต่อเนื่อง หรือการปรับนโยบายการเงินของเฟดไปในทิศทางที่เข้มงวดขึ้น ก็อาจเป็นปัจจัยต้านต่อราคาสินค้าโภคภัณฑ์ที่อ้างอิงในสกุลดอลลาร์ได้เช่นกัน การลงทุนในทองแดงจึงควรเข้าใจและตระหนักถึงความเสี่ยงขาลงเหล่านี้อย่างรอบด้านก่อนตัดสินใจ
คำถามที่พบบ่อย
ควรใช้ราคาทองแดง LME หรือ COMEX เป็นเกณฑ์อ้างอิง?
สำหรับนักลงทุนนอกสหรัฐฯ ราคาสัญญาล่วงหน้า 3 เดือนของ LME (USD/MT) สะท้อนอุปสงค์และอุปทานของตลาดโลกได้ตรงกว่า ในขณะที่สัญญาล่วงหน้า COMEX HG (USD/lb) สะท้อนสภาวะอุปสงค์-อุปทานภายในสหรัฐฯ และความคาดหวังด้านภาษีนำเข้า ดังนั้น หากส่วนต่างระหว่างราคาทั้งสองกว้างขึ้นอย่างมีนัยสำคัญ อาจเป็นสัญญาณว่ามีปัจจัยเฉพาะของตลาดสหรัฐฯ กำลังส่งผล สำหรับการแปลงหน่วย ให้ใช้อัตรา 1 USD/lb ≈ 2,204.6 USD/MT
ระหว่าง ETF KODEX Copper Futures (H) กับ TIGER Copper Physical ETF ควรเลือกอันไหน?
ETF ทั้งสองมีวิธีการติดตามและโครงสร้างต้นทุนที่แตกต่างกัน จึงควรเลือกตามวัตถุประสงค์การลงทุน หากต้องการลดความเสี่ยงจากความผันผวนของอัตราแลกเปลี่ยน KODEX ที่มีการป้องกันความเสี่ยงค่าเงิน (currency hedge) จะได้เปรียบ แต่ในช่วงที่ตลาดฟิวเจอร์สอยู่ในภาวะ Contango ต้นทุนการ Rollover อาจกัดกร่อนผลตอบแทนระยะยาวได้ หากต้องการติดตามราคาทองแดงจริงอย่างใกล้ชิดและหลีกเลี่ยงต้นทุน Rollover TIGER Copper Physical จะเหมาะกว่า แต่จะต้องรับความเสี่ยงจากความผันผวนของอัตราแลกเปลี่ยนเงินบาท / ดอลลาร์โดยตรง ไม่มีคำตอบตายตัวว่าผลิตภัณฑ์ใดดีกว่า ควรพิจารณาร่วมกับระยะเวลาการลงทุนและมุมมองต่ออัตราแลกเปลี่ยน
ค่าธรรมเนียมการถือครองข้ามคืน (Overnight Financing) ในการเทรดทองแดง CFD เกิดขึ้นอย่างไร?
หากถือครองสถานะ CFD ข้ามคืนเกินหนึ่งวัน จะมีค่าธรรมเนียมการถือครองข้ามคืน (Overnight Financing) เกิดขึ้น ค่าธรรมเนียมนี้จะแตกต่างกันตามทิศทางของสถานะ (Long/Short) ขนาดสัญญา และอัตราดอกเบี้ยที่ใช้คำนวณ โดยทั่วไปสถานะ Long จะเสียค่าธรรมเนียม ในขณะที่สถานะ Short อาจได้รับเครดิตในบางกรณี สำหรับการถือครองระยะยาว ค่าธรรมเนียมเหล่านี้จะสะสมและส่งผลต่อผลตอบแทนโดยรวม ดังนั้นควรตรวจสอบเงื่อนไข Swap อย่างเป็นทางการของโบรกเกอร์ก่อนเปิดสถานะทุกครั้ง
การคาดการณ์ราคาทองแดงในช่วงปี 2028–2030 น่าเชื่อถือเพียงใด?
การคาดการณ์ราคารายปีจากสถาบันต่างๆ สำหรับช่วงปี 2028–2030 ยังมีอยู่อย่างจำกัดมาก การคาดการณ์ของ Red Cloud ที่ระดับ 6 ดอลลาร์ / ปอนด์ ในปี 2030 หรือคำเตือนเรื่องการขาดแคลนอุปทานระยะยาวของ S&P Global ล้วนเป็นสถานการณ์จำลองของแต่ละสถาบัน ไม่ได้สะท้อนฉันทามติของตลาด ยิ่งเป็นการคาดการณ์ระยะยาว ความไม่แน่นอนก็ยิ่งสูงขึ้น ไม่ว่าจะเป็นความเร็วของการเปลี่ยนผ่านด้านพลังงาน การเปลี่ยนแปลงทางเทคโนโลยี ทิศทางเศรษฐกิจจีน หรือการพัฒนาเหมืองแร่ใหม่ ดังนั้นตัวเลขเหล่านี้ควรใช้เป็นข้อมูลอ้างอิงเชิงทิศทางเท่านั้น
การลงทุนในทองแดงจำเป็นต้องตั้ง Stop-Loss หรือไม่?
Stop-Loss เป็นเครื่องมือบริหารความเสี่ยงที่ช่วยจำกัดการขาดทุนเมื่อราคาปรับตัวลงอย่างรวดเร็วโดยไม่คาดคิด โดยเฉพาะในการเทรด CFD หรือฟิวเจอร์สที่มีเลเวอเรจ การตั้ง Stop-Loss ถือเป็นสิ่งสำคัญ อย่างไรก็ตาม ในช่วงที่ตลาดผันผวนรุนแรง คำสั่ง Stop-Loss อาจไม่ถูกเรียกใช้ที่ราคาที่ตั้งไว้อย่างแม่นยำ (Slippage) จึงควรรักษาระดับมาร์จิ้นสำรองให้เพียงพอเสมอ ทั้งนี้ การตั้ง Stop-Loss ไม่ได้รับประกันว่าจะป้องกันการขาดทุนได้อย่างสมบูรณ์
ตัวแปรด้านอุปสงค์-อุปทานที่ควรพิจารณาเมื่อวิเคราะห์แนวโน้มราคาทองแดง
กุญแจสำคัญในการทำความเข้าใจแนวโน้มตลาดสินค้าโภคภัณฑ์ทองแดงอยู่ที่การมองทิศทางโครงสร้างอุปสงค์-อุปทาน มากกว่าการจับตาเป้าหมายราคาเพียงตัวเดียว การเติบโตของอุปสงค์จากการใช้ไฟฟ้าและข้อจำกัดเชิงโครงสร้างในการพัฒนาเหมืองแร่ใหม่ สนับสนุนข้อโต้แย้งเรื่องการขาดดุลอุปทานในระยะกลางถึงยาว แต่ความไม่แน่นอนของอุปสงค์จีนและสถานการณ์อุปทานส่วนเกินระยะสั้นของ Macquarie ก็เป็นปัจจัยที่เพิ่มความผันผวนของราคาในระยะสั้น เมื่อเลือกเครื่องมือการลงทุน ควรเปรียบเทียบต้นทุน Rollover และการป้องกันความเสี่ยงค่าเงินของ ETF ค่าธรรมเนียมการถือครองข้ามคืนและความเสี่ยงจากเลเวอเรจของ CFD รวมถึงภาระการบริหารวันหมดอายุของฟิวเจอร์ส โดยพิจารณาให้สอดคล้องกับระยะเวลาการลงทุนและระดับความเสี่ยงที่รับได้ของแต่ละบุคคล ก่อนเริ่มเทรดจริง ควรศึกษาข้อกำหนดสัญญาและโครงสร้างต้นทุนของแต่ละผลิตภัณฑ์โดยตรง และฝึกฝนผ่านบัญชีทดลอง (Demo Account) เพื่อทำความคุ้นเคยกับวิธีการเทรดก่อน M4Markets ให้บริการสภาพแวดล้อมการเทรด CFD สินค้าโภคภัณฑ์รวมถึงทองแดง โดยสามารถตรวจสอบรายละเอียดเงื่อนไขได้จากเอกสารผลิตภัณฑ์อย่างเป็นทางการ