'แนวโน้มราคาทองแดง' ที่กล่าวถึงในบทความนี้หมายถึงราคาทองแดงในฐานะสินค้าโภคภัณฑ์ (วัตถุดิบ) เท่านั้น ไม่เกี่ยวข้องกับโทเค็นคริปโตเคอร์เรนซีหรือเหรียญทองแดงสะสม ตั้งแต่ช่วงครึ่งหลังของปี 2025 ต่อเนื่องถึงปี 2026 ราคาทองแดงอ้างอิง London Metal Exchange (LME) ปรับตัวขึ้นสู่ระดับประมาณ 13,000 ดอลลาร์สหรัฐต่อตัน ดึงดูดความสนใจจากตลาดอย่างกว้างขวาง ปัจจัยหลักมาจากอุปสงค์เชิงโครงสร้างที่เพิ่มขึ้น ทั้งจากการเปลี่ยนผ่านด้านพลังงาน การขยายตัวของดาต้าเซ็นเตอร์ AI และการปรับปรุงโครงข่ายไฟฟ้า ประกอบกับการหยุดชะงักของการผลิตในเหมืองสำคัญหลายแห่ง อย่างไรก็ตาม World Bank และสถาบันบางแห่งยังคงมุมมองที่ระมัดระวังมากกว่า โดยอ้างอิงภาวะซบเซาของภาคอสังหาริมทรัพย์จีนและค่าเงินดอลลาร์ที่แข็งค่าเป็นปัจจัยกดดัน บทความนี้เปรียบเทียบแนวโน้มราคาทองแดงปี 2026–2030 จากสถาบันต่าง ๆ วิเคราะห์โครงสร้างอุปสงค์และอุปทาน และอธิบายเครื่องมือที่นักลงทุนรายย่อยสามารถใช้เข้าถึงตลาดทองแดงได้ พร้อมต้นทุนและความเสี่ยงที่เกี่ยวข้องอย่างสมดุล
สรุปสาระสำคัญ
- แนวโน้มราคาทองแดง LME ปี 2026 แตกต่างกันอย่างมีนัยสำคัญในแต่ละสถาบัน Goldman Sachs (ปรับปรุงเมื่อมิถุนายน 2026) ตั้งเป้าสิ้นปีที่ 13,735 ดอลลาร์ / ตัน และค่าเฉลี่ยปี 2027 ที่ 13,800 ดอลลาร์ / ตัน ขณะที่ World Bank มีมุมมองอนุรักษ์นิยมกว่ามากที่ประมาณ 9,800 ดอลลาร์ / ตัน
- ดาต้าเซ็นเตอร์ AI ยานยนต์ไฟฟ้า (EV) และการปรับปรุงโครงข่ายไฟฟ้าถูกระบุว่าเป็นปัจจัยขับเคลื่อนหลักของอุปสงค์ทองแดงจนถึงปี 2030 โดย Goldman Sachs คาดว่าโครงสร้างพื้นฐานด้านไฟฟ้าจะคิดเป็นประมาณ 60% ของการเติบโตของอุปสงค์ทองแดงทั่วโลกภายในปี 2030
- เหตุการณ์อุบัติเหตุที่เหมือง Grasberg ในอินโดนีเซีย (กันยายน 2025) และการลดลงของกำลังการผลิตของ Codelco ในชิลี ส่งผลให้ความไม่สมดุลระหว่างอุปสงค์และอุปทานในระยะสั้นรุนแรงขึ้น
- ไม่มีราคาเป้าหมายเดียวที่น่าเชื่อถือจากสถาบันใดสำหรับช่วงปี 2028–2030 การคาดการณ์ในช่วงเวลาดังกล่าวควรพิจารณาเป็นเพียงสถานการณ์จำลองเชิงทิศทางเท่านั้น
- นักลงทุนรายย่อยสามารถเข้าถึงตลาดทองแดงได้ผ่านสัญญาซื้อขายส่วนต่าง (CFD) ฟิวเจอร์สทองแดง ETF และหุ้นบริษัทเหมืองแร่ โดยแต่ละเครื่องมือมีโครงสร้างเลเวอเรจ ต้นทุน และความเสี่ยงที่แตกต่างกัน
ราคาทองแดงอยู่ที่ไหนในปัจจุบัน — สถานการณ์ปี 2026
ณ กลางเดือนกรกฎาคม 2026 ราคาทองแดงอิเล็กโทรไลต์ (electrolytic copper) สัญญา 3 เดือน LME อยู่ในช่วงประมาณ 13,090–13,335 ดอลลาร์ / ตัน ซึ่งปรับตัวขึ้นอย่างมีนัยสำคัญเมื่อเทียบกับต้นปี 2025 โดยมีปัจจัยหนุนจากทั้งเหตุการณ์อุบัติเหตุที่เหมือง Grasberg และการขยายการลงทุนในโครงสร้างพื้นฐาน AI ราคาทองแดงแสดงแนวโน้มขาขึ้นที่แข็งแกร่งตั้งแต่ครึ่งหลังของปี 2025 และในปี 2026 สถาบันหลายแห่งได้ปรับประมาณการต้นปีขึ้นอย่างมีนัยสำคัญ
LME กับ COMEX: ความแตกต่างของราคาอ้างอิงสองตลาด
เมื่อพูดถึงราคาทองแดง มีราคาอ้างอิงสองประเภทที่ต้องแยกแยะให้ชัดเจน London Metal Exchange (LME) คือราคาอ้างอิงระดับโลกสำหรับการซื้อขายทองแดง มีการประกาศราคาทางการสองครั้งต่อวัน โดยใช้หน่วยเป็นดอลลาร์สหรัฐต่อตัน (USD/tonne) และขนาดสัญญาอยู่ที่ 25 ตัน ส่วน COMEX HG Futures ของสหรัฐอเมริกาใช้หน่วยเป็นดอลลาร์สหรัฐต่อปอนด์ (USD/lb) และขนาดสัญญาอยู่ที่ 25,000 ปอนด์ เนื่องจาก 1 ตันเท่ากับประมาณ 2,204.6 ปอนด์ ราคา LME ที่ 13,000 ดอลลาร์ / ตัน จึงเทียบเท่ากับประมาณ 5.90 ดอลลาร์ / ปอนด์ใน COMEX โดยทั่วไปราคาของทั้งสองตลาดเคลื่อนไหวสอดคล้องกัน แต่ในปี 2026 ที่มีการถกเถียงเรื่องภาษีนำเข้าทองแดงของสหรัฐฯ ราคา COMEX บางช่วงสูงกว่า LME ชั่วคราว เนื่องจากผู้ใช้ทองแดงในสหรัฐฯ เร่งสะสมสต็อกก่อนที่ภาษีจะมีผลบังคับใช้ เมื่อเปรียบเทียบการคาดการณ์จากสถาบันต่าง ๆ จึงต้องตรวจสอบเสมอว่าอ้างอิงตลาดใดและใช้หน่วยอะไร
แนวโน้มราคาทองแดง 2026–2030: เปรียบเทียบการคาดการณ์รายสถาบัน
การคาดการณ์ราคาทองแดงของสถาบันชั้นนำมีความแตกต่างกันอย่างมีนัยสำคัญ เนื่องจากแต่ละสถาบันมีสมมติฐานที่แตกต่างกันเกี่ยวกับความเร็วของการฟื้นตัวของอุปสงค์จีน นโยบายภาษีของสหรัฐฯ และระยะเวลาการฟื้นตัวของอุปทานจากเหมือง ตารางด้านล่างแสดงการเปรียบเทียบโดยระบุช่วงเวลาที่เผยแพร่และระยะเวลาของการคาดการณ์ ตัวเลขทั้งหมดอ้างอิงมาตรฐาน LME เป็น USD/tonne เว้นแต่จะระบุไว้เป็นอย่างอื่น
การคาดการณ์ราคาทองแดงของสถาบันการเงินชั้นนำอาจมีความแตกต่างกันอย่างมีนัยสำคัญ ขึ้นอยู่กับช่วงเวลาที่เผยแพร่ ระยะเวลาที่ครอบคลุม และมาตรฐานราคาที่ใช้ หากต้องการเปรียบเทียบอย่างเป็นระบบมากขึ้น สามารถอ้างอิงแนวโน้มราคาทองแดงปี 2026–2030 และการวิเคราะห์อุปสงค์-อุปทานรายสถาบันประกอบได้
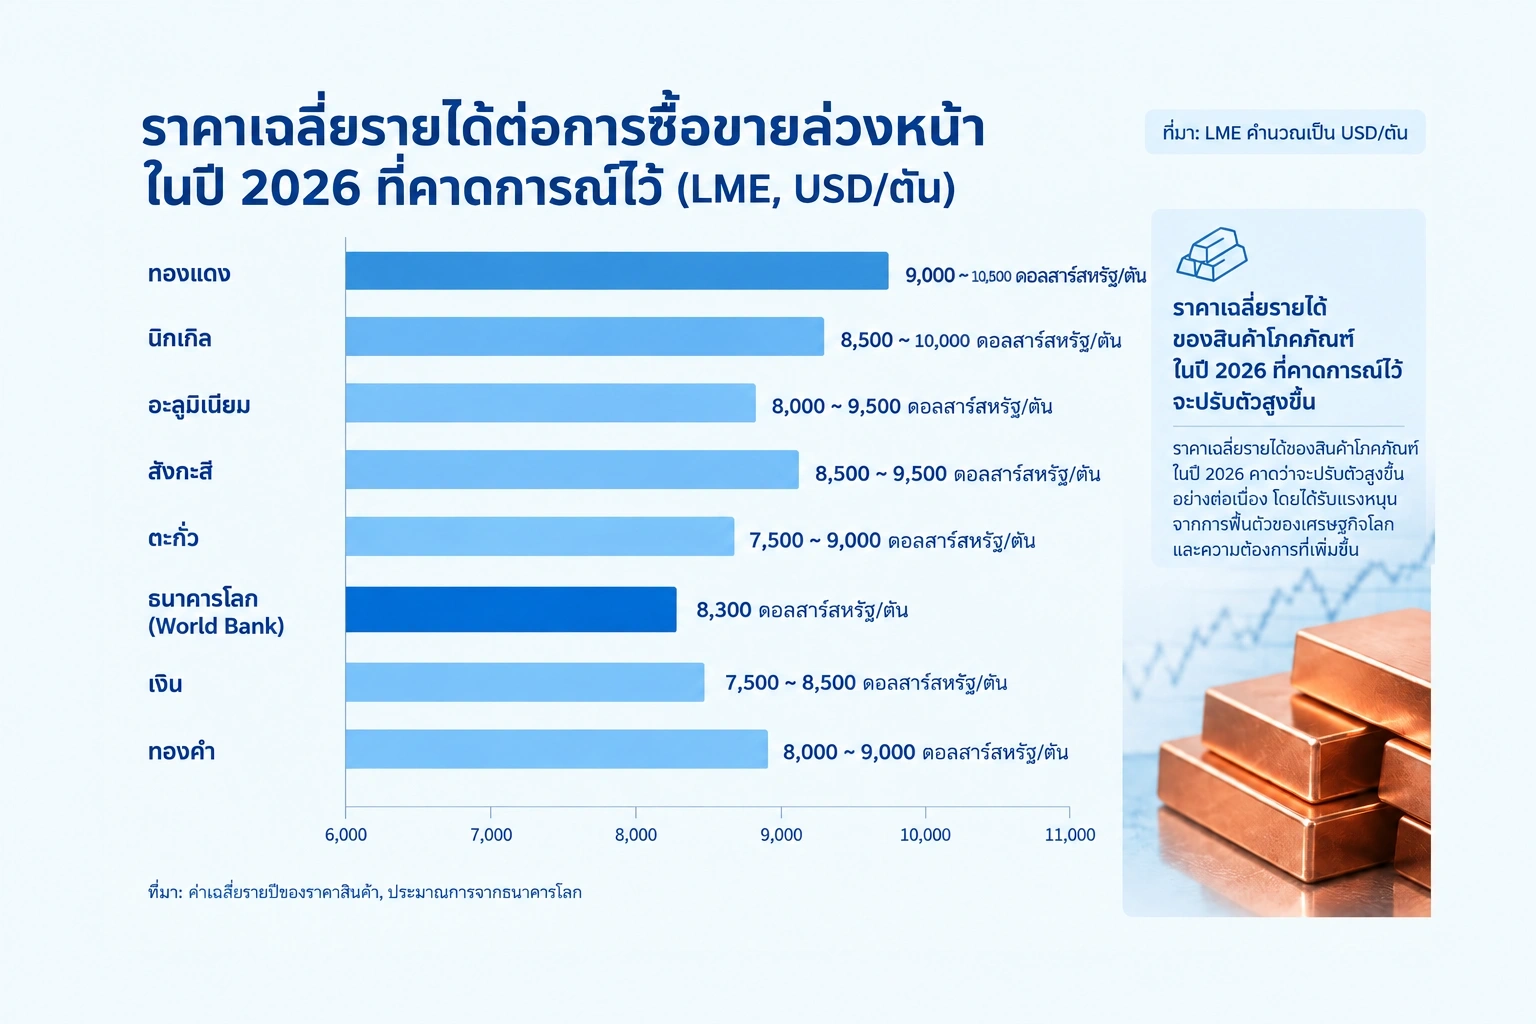
แนวโน้มปี 2026 — ตัวเลขสำคัญรายสถาบัน
Goldman Sachs เสนอค่าเฉลี่ยปี 2026 ที่ 11,400 ดอลลาร์ / ตัน ในการปรับประมาณการเมื่อเดือนธันวาคม 2025 แต่ต่อมาในเดือนมิถุนายน 2026 ได้ปรับเป้าหมายสิ้นปีขึ้นอย่างมีนัยสำคัญเป็น 13,735 ดอลลาร์ / ตัน ตัวเลขทั้งสองมาจากสถาบันเดียวกันแต่เผยแพร่คนละช่วงเวลา จึงไม่ควรนำมาใช้แทนกัน การคาดการณ์ของ World Bank ที่ประมาณ 9,800 ดอลลาร์ / ตัน ไม่ได้สะท้อนมุมมองเชิงลบเพียงอย่างเดียว แต่สะท้อนสมมติฐานที่แตกต่างเกี่ยวกับภาวะซบเซาระยะยาวของภาคอสังหาริมทรัพย์จีนและความยืดหยุ่นของอุปสงค์ เนื่องจากจีนคิดเป็นประมาณ 60% ของการบริโภคทองแดงกลั่นทั่วโลก ความแตกต่างในสมมติฐานเกี่ยวกับความเร็วของการฟื้นตัวของอุปสงค์จีนจึงเป็นสาเหตุหลักของช่องว่างระหว่างการคาดการณ์
แนวโน้มปี 2027 — ช่วงที่การขาดแคลนอุปทานรุนแรงขึ้น
สำหรับปี 2027 การคาดการณ์ที่น่าเชื่อถือที่สุดจากสถาบันชั้นนำคือค่าเฉลี่ยของ Goldman Sachs ที่ 13,800 ดอลลาร์ / ตัน BMI (Fitch Solutions) มองว่าการขาดดุลอุปทานเชิงโครงสร้างจะเริ่มปรากฏชัดตั้งแต่ปี 2027 เป็นต้นไป อันเป็นผลจากความล่าช้าในการพัฒนาเหมืองใหม่และการลดลงของเกรดแร่ในเหมืองที่มีอยู่ ทั้งนี้ ในการคาดการณ์เดือนธันวาคม 2025 ของ Goldman Sachs ระบุค่าเฉลี่ยปี 2027 ไว้ที่ 10,750 ดอลลาร์ / ตัน แต่ตัวเลขดังกล่าวได้รับการปรับปรุงในภายหลัง จึงไม่ถือเป็นจุดยืนอย่างเป็นทางการของ Goldman Sachs ในปัจจุบัน
แนวโน้มระยะยาวปี 2028–2030 — การขยายตัวของการขาดดุลเชิงโครงสร้าง
สำหรับช่วงหลังปี 2028 ไม่มีสถาบันชั้นนำใดกำหนดราคาเป้าหมายเดียวที่ชัดเจน สามารถอ้างอิงได้เพียงแนวโน้มเชิงทิศทางเท่านั้น BMI ระบุแนวโน้มระยะยาวว่าราคาอาจแตะ 17,000 ดอลลาร์ / ตัน ภายในปี 2035 โดยอิงสมมติฐานว่าการขาดแคลนอุปทานเชิงโครงสร้างจะรุนแรงขึ้นเรื่อย ๆ International Energy Agency (IEA) ระบุในรายงาน Global Critical Minerals Outlook ปี 2025 ว่าอุปสงค์ทองแดงกลั่นจะเพิ่มขึ้นจาก 27 ล้านตันในปี 2024 เป็น 33 ล้านตันในปี 2035 การคาดการณ์ราคาในช่วงเวลาดังกล่าวอาจแตกต่างกันอย่างมาก ขึ้นอยู่กับความเร็วของการเติบโตของอุปสงค์ ผลลัพธ์ของการพัฒนาเหมืองใหม่ และการขยายตัวของอุปทานทองแดงรีไซเคิล ตัวเลขใด ๆ ในช่วงนี้ไม่ควรถูกมองว่าเป็นการคาดการณ์ที่แน่นอน
ปัจจัยขับเคลื่อนอุปสงค์หลักที่ส่งผลต่อราคาทองแดง
ปัจจัยขับเคลื่อนอุปสงค์ที่สนับสนุนสถานการณ์ขาขึ้นในแนวโน้มราคาทองแดงแบ่งออกเป็นสามกลุ่มหลัก ได้แก่ โครงสร้างพื้นฐานการเปลี่ยนผ่านด้านพลังงาน ดาต้าเซ็นเตอร์ AI และอุปสงค์ภาคอุตสาหกรรมของจีน ปัจจัยทั้งสามไม่ได้เป็นอิสระจากกัน และเส้นทางราคาจะแตกต่างกันตามความเร็วและขนาดของการเกิดขึ้นจริงของแต่ละปัจจัย
ดาต้าเซ็นเตอร์ AI และอุปสงค์โครงข่ายไฟฟ้า
การขยายตัวของโครงสร้างพื้นฐาน AI กลายเป็นแกนการเติบโตใหม่ของอุปสงค์ทองแดง ตามข้อมูลของ BloombergNEF ดาต้าเซ็นเตอร์ AI ขนาดใหญ่แต่ละแห่งต้องใช้ทองแดงถึง 40,000–50,000 ตัน และคาดว่าอุปสงค์ทองแดงเฉลี่ยต่อปีจากภาคดาต้าเซ็นเตอร์ในช่วง 10 ปีข้างหน้าจะอยู่ที่ประมาณ 400,000 ตัน โดยจะแตะจุดสูงสุดที่ 572,000 ตันในปี 2028 การปรับปรุงโครงข่ายไฟฟ้าก็เป็นปัจจัยขับเคลื่อนอุปสงค์ที่สำคัญเช่นกัน Goldman Sachs วิเคราะห์ว่าโครงข่ายไฟฟ้าและโครงสร้างพื้นฐานด้านพลังงานจะคิดเป็นประมาณ 60% ของการเติบโตของอุปสงค์ทองแดงทั่วโลกภายในปี 2030 การขยายกำลังการผลิตพลังงานหมุนเวียน (ลมและแสงอาทิตย์) ควบคู่กับการเปลี่ยนทดแทนสายส่งไฟฟ้าที่ล้าสมัย ส่งผลให้อุปสงค์ทองแดงอิเล็กโทรไลต์เพิ่มขึ้นอย่างเป็นโครงสร้าง
ยานยนต์ไฟฟ้า (EV) และพลังงานหมุนเวียน
ยานยนต์ไฟฟ้าใช้ทองแดงมากกว่ารถยนต์เครื่องยนต์สันดาปภายใน 3–4 เท่า แม้ว่าปริมาณทองแดงต่อคันจะมีแนวโน้มลดลงตามความก้าวหน้าทางเทคโนโลยี แต่ยอดขาย EV ทั่วโลกที่เพิ่มขึ้นอย่างรวดเร็วทำให้อุปสงค์รวมยังคงเติบโตต่อเนื่อง กังหันลมและแผงโซลาร์เซลล์ก็เป็นอุปกรณ์ที่ใช้ทองแดงในปริมาณสูง การขยายกำลังการผลิตพลังงานหมุนเวียนเพื่อบรรลุเป้าหมายการเปลี่ยนผ่านด้านพลังงานจึงเป็นปัจจัยเชิงโครงสร้างที่สนับสนุนการเติบโตของอุปสงค์ทองแดง Trafigura คาดการณ์ว่าอุปสงค์ทองแดงจะเพิ่มขึ้นประมาณ 10 ล้านตันในช่วง 10 ปีข้างหน้า
บทบาทของอุปสงค์จากจีน
จีนเป็นผู้บริโภคทองแดงกลั่นรายใหญ่ที่สุดของโลก คิดเป็นสัดส่วนประมาณ 60% ของการบริโภคทั่วโลก หากภาคอสังหาริมทรัพย์ของจีนยังคงซบเซาต่อเนื่องเป็นเวลานาน อุปสงค์ทองแดงในภาคก่อสร้างอาจลดลง ส่งผลเชิงลบต่อสมดุลอุปสงค์-อุปทานโดยรวม ในทางกลับกัน หากรัฐบาลจีนเร่งลงทุนด้านโครงสร้างพื้นฐานหรือภาคการผลิตฟื้นตัวเร็วกว่าที่คาด อุปสงค์ก็อาจเพิ่มขึ้นเร็วกว่าที่ประมาณการไว้ ความเป็นไปได้ที่ภาคอสังหาริมทรัพย์จีนจะซบเซายาวนานถือเป็นหนึ่งในเหตุผลหลักที่ธนาคารโลกยังคงคาดการณ์อย่างระมัดระวัง นอกจากนี้ การที่ผลผลิตทองแดงกลั่นของจีนคาดว่าจะเพิ่มขึ้นประมาณ 5% ในปี 2026 ยังเป็นปัจจัยที่จำกัดแรงกดดันด้านราคาจากฝั่งอุปทาน
ข้อจำกัดด้านอุปทาน: เหตุใดเหมืองแห่งใหม่จึงขยายตัวได้ไม่รวดเร็ว
อีกหนึ่งปัจจัยสำคัญในสถานการณ์ที่ราคาทองแดงปรับตัวสูงขึ้นคือข้อจำกัดด้านอุปทาน แม้อุปสงค์จะเพิ่มขึ้น แต่หากอุปทานตามไม่ทัน ความไม่สมดุลระหว่างอุปสงค์และอุปทานก็จะทวีความรุนแรงขึ้น และแรงกดดันด้านราคาก็จะยังคงอยู่ต่อไป การพัฒนาเหมืองทองแดงใช้เวลาเฉลี่ยถึง 17 ปี ดังนั้นแม้จะเริ่มพัฒนาเหมืองใหม่ในวันนี้ ก็ยากที่จะคาดหวังการเพิ่มขึ้นของอุปทานอย่างมีนัยสำคัญก่อนช่วงกลางทศวรรษ 2030
การหยุดชะงักของการผลิตในเหมืองสำคัญ (Grasberg และ Codelco)
เหตุดินถล่มที่เหมือง Grasberg ในอินโดนีเซียเมื่อเดือนกันยายน 2025 ส่งผลให้การจัดหาทองแดงหยุดชะงักประมาณ 525,000–591,000 ตัน จนถึงปลายปี 2026 Grasberg เป็นหนึ่งในเหมืองทองแดงที่ใหญ่ที่สุดในโลก ดำเนินการโดย Freeport-McMoRan ส่วน Codelco ของชิลีซึ่งเป็นผู้ผลิตทองแดงรายใหญ่ที่สุดของโลก มีปริมาณการผลิตลดลงเหลือประมาณ 72% ของระดับสูงสุดในปี 2004 และผลผลิตจากเหมือง El Teniente ก็ลดลง 13% ข้อมูลจาก Cochilco (คณะกรรมการทองแดงแห่งชิลี) คาดว่าอัตราการเติบโตของผลผลิตเหมืองทั่วโลกในปี 2026 จะอยู่ที่ประมาณ 0.5% เท่านั้น
ปัญหาเกรดแร่ที่ลดลงและระยะเวลาการพัฒนา
เกรดแร่ (ore grade) ของเหมืองที่มีอยู่ในปัจจุบันลดลงอย่างต่อเนื่อง ทำให้ต้องประมวลผลแร่ในปริมาณมากขึ้นเพื่อผลิตทองแดงในปริมาณเท่าเดิม ส่งผลให้ต้นทุนการผลิตสูงขึ้นและภาระด้านสิ่งแวดล้อมเพิ่มมากขึ้น การขาดแคลนกรดซัลฟิวริกยังถูกระบุว่าเป็นปัจจัยจำกัดในกระบวนการกลั่นทองแดงด้วย ทองแดงรีไซเคิล (เศษทองแดง) ในปัจจุบันรองรับอุปสงค์ทองแดงทั่วโลกประมาณ 30% จึงทำหน้าที่เป็นตัวกันชนด้านอุปทาน อย่างไรก็ตาม การรีไซเคิลเพียงอย่างเดียวไม่เพียงพอที่จะแก้ปัญหาการขาดแคลนอุปทานเชิงโครงสร้างได้ แม้อะลูมิเนียมจะสามารถใช้แทนทองแดงได้ในบางการใช้งาน แต่ด้วยความด้อยกว่าในด้านการนำไฟฟ้าและความทนทาน จึงไม่สามารถทดแทนทองแดงได้อย่างสมบูรณ์ ทำให้ผลกระทบจากการทดแทนมีจำกัด
สถานการณ์ขาขึ้น vs. สถานการณ์ขาลง
ตารางด้านล่างสรุปสถานการณ์หลักที่อาจส่งผลต่อราคาทองแดง ข้อมูลนี้ไม่ใช่การคาดการณ์อย่างเป็นทางการของสถาบันใดสถาบันหนึ่ง แต่เป็นการรวบรวมเงื่อนไขและทิศทางที่มีการพูดถึงในตลาดเพื่อวัตถุประสงค์ทางการศึกษา ราคาจริงขึ้นอยู่กับตัวแปรหลายปัจจัยที่ทำงานร่วมกัน ดังนั้นไม่มีสถานการณ์ใดที่รับประกันผลลัพธ์ที่แน่นอนได้
ความเสี่ยงจากภาษีนำเข้าทองแดงของสหรัฐฯ ก็เป็นตัวแปรสำคัญเช่นกัน รายงานของ Goldman Sachs เดือนธันวาคม 2025 ประเมินความน่าจะเป็นที่สหรัฐฯ จะเรียกเก็บภาษีนำเข้าทองแดง 15% ไว้ที่ประมาณ 55% หากมีการเรียกเก็บภาษีจริง ส่วนต่างราคาระหว่าง COMEX และ LME อาจขยายตัวขึ้น และการแข่งขันสะสมสต็อกทองแดงในสหรัฐฯ ก็อาจทวีความรุนแรงขึ้น
วิธีลงทุนในทองแดง — เปรียบเทียบช่องทางการลงทุน
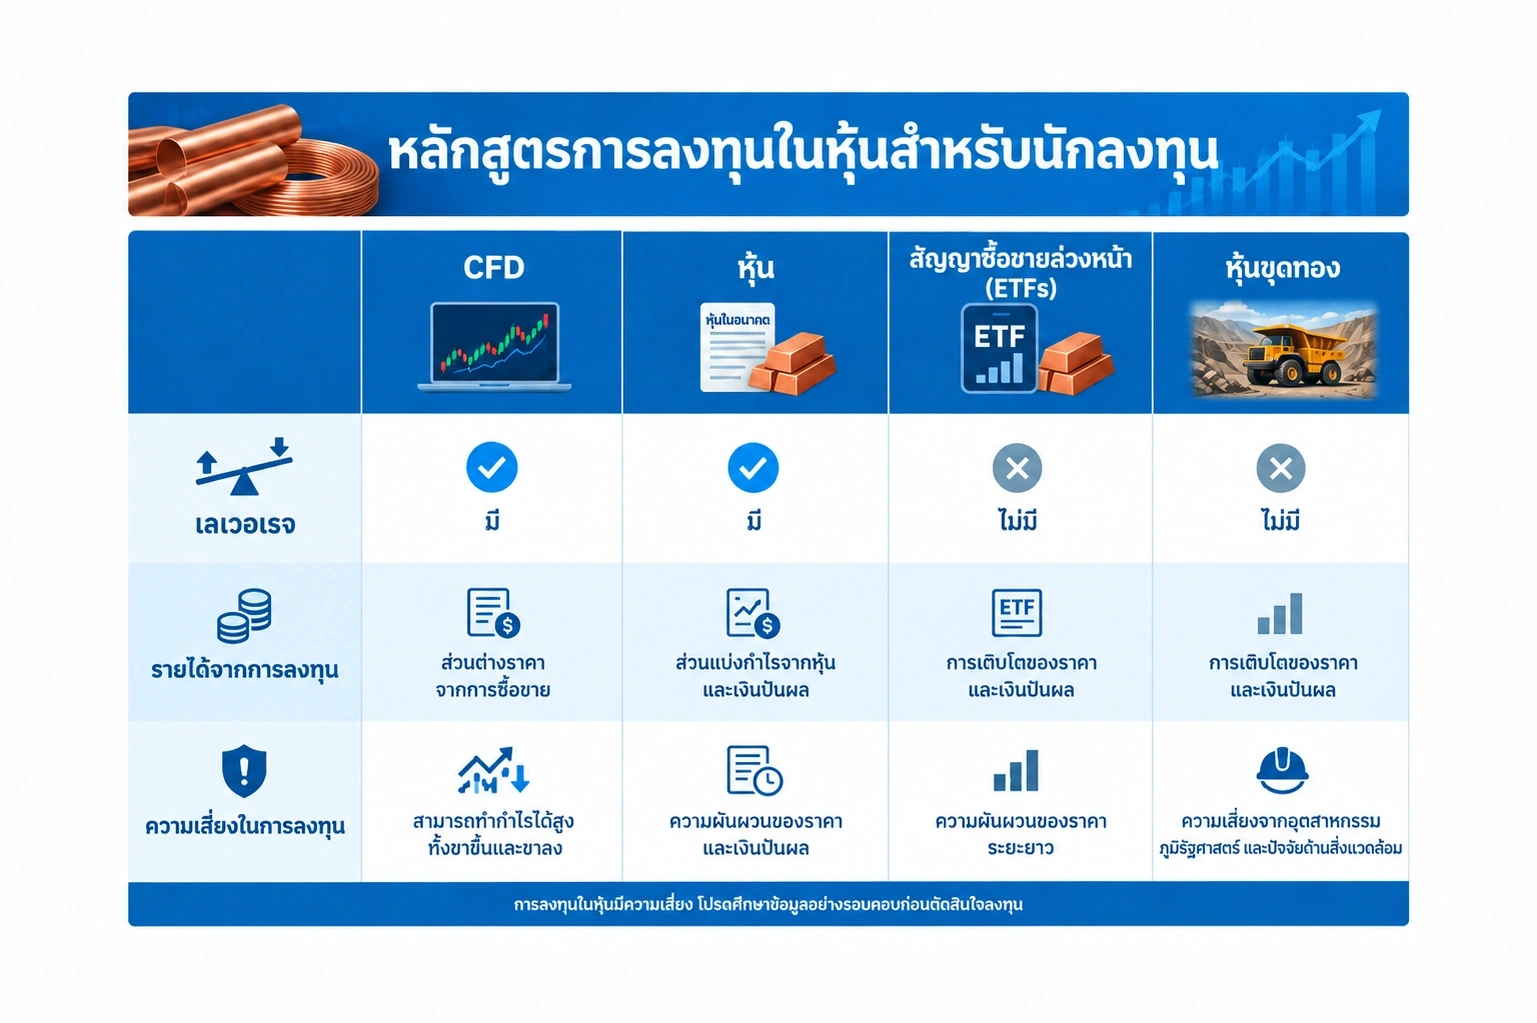
ในทางปฏิบัติ นักลงทุนรายย่อยมีทางเลือกในการลงทุนทองแดงโดยตรงค่อนข้างจำกัด การซื้อและจัดเก็บทองแดงจริงมีต้นทุนและความยุ่งยากด้านโลจิสติกส์สูง ทางเลือกที่นิยมกว่าคือการรับความเสี่ยงต่อการเคลื่อนไหวของราคาทองแดงทางอ้อมผ่านสัญญาซื้อขายส่วนต่าง (CFD) สัญญาซื้อขายล่วงหน้า (Futures) กองทุน ETF และหุ้นบริษัทเหมืองแร่
การซื้อขายผ่านสัญญาซื้อขายล่วงหน้าและ CFD เป็นการใช้สัญญาทางการเงินที่อ้างอิงราคาสินค้าโภคภัณฑ์ ซึ่งแตกต่างจากการซื้อและถือครองทองแดงจริง หากต้องการทำความเข้าใจต้นทุนการจัดเก็บทองแดงจริง สภาพคล่อง และความแตกต่างจากตราสารทางการเงิน สามารถศึกษาเพิ่มเติมได้จากบทความเปรียบเทียบราคาทองแดงแท่งและวิธีการลงทุนในทองแดงจริง
CFD ทองแดง
สัญญาซื้อขายส่วนต่าง (CFD) เป็นตราสารอนุพันธ์ที่ชำระส่วนต่างราคาโดยไม่ต้องถือครองทองแดงจริง นักลงทุนสามารถใช้เลเวอเรจเพื่อเปิดสถานะขนาดใหญ่ด้วยเงินทุนน้อย และยังสามารถเปิดสถานะขาย (Short) เพื่อทำกำไรเมื่อราคาลดลงได้ด้วย ต้นทุนหลักประกอบด้วยสเปรด (ส่วนต่างระหว่างราคาซื้อและราคาขาย) และค่าสวอปข้ามคืน (Overnight Swap) ซึ่งเกิดขึ้นเมื่อถือสถานะค้างคืนเกินหนึ่งวัน มาร์จิน (Margin) คือหลักประกันที่ต้องวางเพื่อรักษาสถานะ ไม่ใช่ค่าธรรมเนียม M4Markets เป็นโบรกเกอร์ที่มีการกำกับดูแลระดับสากล ให้บริการ CFD โลหะและสินค้าโภคภัณฑ์ผ่านแพลตฟอร์ม MT5 อย่างไรก็ตาม ควรตรวจสอบรายละเอียดสเปรด เลเวอเรจ และสัญลักษณ์ของ CFD ทองแดงโดยตรงจากเอกสารผลิตภัณฑ์อย่างเป็นทางการ
สัญญาซื้อขายล่วงหน้าทองแดง (COMEX HG และ LME)
สัญญา COMEX HG เป็นสัญญาซื้อขายล่วงหน้าทองแดงมาตรฐานของสหรัฐฯ มีขนาดสัญญา 25,000 ปอนด์ และราคาอ้างอิงเป็น USD/lb ส่วนสัญญา LME อายุ 3 เดือนเป็นราคาอ้างอิงระดับโลก มีขนาดสัญญา 25 ตัน และราคาอ้างอิงเป็น USD/tonne สัญญาซื้อขายล่วงหน้ามีวันหมดอายุ หากต้องการถือสถานะต่อเนื่องจะต้องทำการ Rollover ซึ่งมีต้นทุนเกิดขึ้น ในตลาดที่มีโครงสร้าง Contango (ราคาสัญญาระยะไกลสูงกว่าสัญญาระยะใกล้) ต้นทุน Rollover จะสะสมและทำให้ผลตอบแทนจริงต่ำกว่าการเพิ่มขึ้นของราคาสปอต
ETF ทองแดง (CPER และ COPX)
CPER เป็น ETF ที่ติดตามสัญญาซื้อขายล่วงหน้าทองแดง ในตลาด Contango อาจไม่สามารถสะท้อนการเพิ่มขึ้นของราคาทองแดงสปอตได้อย่างเต็มที่เนื่องจากต้นทุน Rollover ส่วน COPX เป็น ETF ที่ลงทุนในหุ้นของบริษัทเหมืองทองแดง ผลตอบแทนจึงได้รับผลกระทบจากทั้งราคาทองแดงและผลการดำเนินงานของบริษัทแต่ละแห่งรวมถึงความเสี่ยงระดับประเทศ ETF ทั้งสองสามารถเข้าถึงได้ผ่านบัญชีหุ้นทั่วไป ทำให้มีอุปสรรคในการเข้าลงทุนต่ำ อย่างไรก็ตาม ควรศึกษาความคลาดเคลื่อนในการติดตาม (Tracking Error) และโครงสร้างต้นทุนของแต่ละกองทุนก่อนตัดสินใจลงทุน
หุ้นบริษัทเหมืองทองแดง
การซื้อหุ้นของบริษัทเหมืองทองแดงโดยตรง เช่น Codelco หรือ Freeport-McMoRan ช่วยให้ได้รับประโยชน์จากการปรับตัวขึ้นของราคาทองแดง อย่างไรก็ตาม หุ้นเหมืองแร่มีความเสี่ยงเพิ่มเติมนอกเหนือจากราคาทองแดง ได้แก่ การบริหารจัดการของบริษัท ต้นทุนการผลิต กฎระเบียบด้านสิ่งแวดล้อม และความเสี่ยงทางการเมืองในแต่ละประเทศ แม้ราคาทองแดงจะปรับตัวขึ้น ราคาหุ้นของบริษัทใดบริษัทหนึ่งก็อาจลดลงได้ ดังนั้นการตัดสินใจลงทุนในหุ้นเหมืองแร่โดยอาศัยเพียงการคาดการณ์ราคาทองแดงจึงไม่เพียงพอ
ต้นทุนและความเสี่ยงที่ควรรู้ก่อนซื้อขาย CFD ทองแดง
คำเตือนความเสี่ยง: สัญญาซื้อขายส่วนต่าง (CFD) เป็นตราสารทางการเงินที่ซับซ้อนและมีความเสี่ยงสูง เลเวอเรจสามารถขยายทั้งกำไรและขาดทุน และในบางสภาวะตลาดอาจสูญเสียเงินลงทุนทั้งหมดได้ ก่อนเริ่มซื้อขาย ควรทำความเข้าใจโครงสร้างของผลิตภัณฑ์และต้นทุนที่เกี่ยวข้องอย่างถ่องแท้ และฝึกซ้อมในบัญชีทดลอง (Demo Account) ก่อนเป็นสิ่งที่แนะนำ
สเปรด ค่าสวอปข้ามคืน และเลเวอเรจ
สเปรด คือส่วนต่างระหว่างราคาซื้อและราคาขาย ซึ่งเป็นต้นทุนพื้นฐานของการซื้อขาย CFD แยกต่างหากจากค่าคอมมิชชัน และเกิดขึ้นทุกครั้งที่เปิดและปิดสถานะ ค่าสวอปข้ามคืน (Overnight Swap) คือต้นทุนทางการเงินที่เกิดขึ้นเมื่อถือสถานะ CFD ค้างคืนเกินหนึ่งวัน โดยจำนวนเงินจะแตกต่างกันตามทิศทางของสถานะ (Long/Short) และนโยบายของโบรกเกอร์ ในกรณีที่คาดการณ์ราคาทองแดงในระยะยาวอย่างปี 2026–2030 การถือสถานะ CFD ระยะสั้นเป็นเวลานานจะทำให้ค่าสวอปข้ามคืนสะสมจนกลายเป็นต้นทุนที่มีนัยสำคัญ เลเวอเรจ ช่วยให้เปิดสถานะที่มีขนาดใหญ่กว่ามาร์จินที่วาง แต่เมื่อราคาเคลื่อนไหวในทิศทางที่ไม่เป็นคุณ ขาดทุนก็จะขยายในสัดส่วนเดียวกัน มาร์จิน (Margin) คือหลักประกันสำหรับรักษาสถานะ หากยอดเงินในบัญชีลดลงต่ำกว่าระดับมาร์จินขั้นต่ำ อาจเกิด Margin Call หรือสถานะอาจถูกปิดโดยอัตโนมัติ
การตั้ง Stop Loss และการบริหารความเสี่ยง
คำสั่ง Stop Loss คือคำสั่งที่จะปิดสถานะโดยอัตโนมัติเมื่อราคาถึงระดับที่กำหนด อย่างไรก็ตาม ในกรณีที่ตลาดเคลื่อนไหวอย่างรวดเร็วหรือเกิด Price Gap คำสั่งอาจไม่ถูกเรียกใช้ที่ราคาที่ตั้งไว้อย่างแม่นยำ คำสั่ง Take Profit ใช้เพื่อล็อกกำไรเมื่อราคาถึงเป้าหมายที่กำหนด ในการซื้อขาย CFD ทองแดง หลักการบริหารความเสี่ยงพื้นฐานคือการปรับขนาดสถานะให้เหมาะสมกับเงินทุนในบัญชี และหลีกเลี่ยงการกระจุกตัวเงินทุนมากเกินไปในสถานะเดียว การเปิดสถานะขาย (Short) สามารถทำได้ผ่าน CFD และสัญญาซื้อขายล่วงหน้า และสามารถนำมาใช้ในกลยุทธ์ที่มุ่งทำกำไรเมื่อราคาปรับตัวลดลง
คำถามที่พบบ่อย
สามารถใช้ตัวเลขจาก LME และ COMEX ปะปนกันในการวิเคราะห์แนวโน้มราคาทองแดงได้หรือไม่?
ไม่ควรนำมาใช้ปะปนกัน เนื่องจาก LME ใช้หน่วย USD/ ตัน ในขณะที่ COMEX ใช้หน่วย USD/ ปอนด์ และโครงสร้างตลาดของทั้งสองแห่งก็แตกต่างกัน เนื่องจาก 1 ตันเท่ากับประมาณ 2,204.6 ปอนด์ การนำตัวเลขจากทั้งสองแหล่งมาเปรียบเทียบกันโดยตรงโดยไม่แปลงหน่วยจะทำให้เกิดความเข้าใจผิดได้ เมื่อเปรียบเทียบการคาดการณ์จากสถาบันต่าง ๆ จึงควรตรวจสอบเสมอว่าอ้างอิงจากตลาดใดและใช้หน่วยอะไร
เหตุใด Goldman Sachs จึงมีการคาดการณ์ราคาทองแดงหลายเวอร์ชัน?
Goldman Sachs ได้ปรับปรุงการคาดการณ์หลายครั้งตามสภาวะตลาดที่เปลี่ยนแปลงไป การคาดการณ์เดือนธันวาคม 2024 ที่ระดับ $11,400/ ตัน และการคาดการณ์ที่ปรับปรุงใหม่เดือนมิถุนายน 2026 ที่ระดับเป้าหมายสิ้นปี $13,735/ ตัน ล้วนมาจากสถาบันเดียวกัน แต่เผยแพร่ในช่วงเวลาที่ต่างกัน ควรยึดการคาดการณ์ฉบับล่าสุดเป็นหลัก และตรวจสอบวันที่เผยแพร่ทุกครั้ง
ETF ทองแดง (CPER) ติดตามราคาทองแดงสปอตได้ตรงทีเดียวหรือไม่?
ไม่ใช่ CPER เป็น ETF ที่ติดตามสัญญาฟิวเจอร์สทองแดง ไม่ใช่ราคาสปอต เมื่อตลาดฟิวเจอร์สอยู่ในสภาวะ Contango กองทุนจะต้องขายสัญญาที่ใกล้หมดอายุและซื้อสัญญาที่มีอายุยาวกว่าในกระบวนการ Rollover ซึ่งก่อให้เกิดต้นทุนเพิ่มเติม เมื่อต้นทุน Rollover สะสมมากขึ้น ผลตอบแทนของ ETF อาจต่ำกว่าการเพิ่มขึ้นของราคาทองแดงสปอต หากพิจารณาลงทุนระยะยาว ควรทำความเข้าใจประเด็นนี้ให้ชัดเจนก่อน
เหตุใด World Bank จึงให้การคาดการณ์ที่ต่ำกว่าสถาบันอื่น ๆ มาก?
การคาดการณ์ของ World Bank ที่ประมาณ $9,800/ ตัน สะท้อนสมมติฐานที่อนุรักษ์นิยมเกี่ยวกับภาวะ침체ระยะยาวของภาคอสังหาริมทรัพย์จีนและความยืดหยุ่นของอุปสงค์ เนื่องจากจีนคิดเป็นประมาณ 60% ของการบริโภคทองแดงทั่วโลก หากการฟื้นตัวของอุปสงค์จีนเป็นไปอย่างล่าช้า ความสมดุลระหว่างอุปสงค์และอุปทานโดยรวมอาจตึงตัวน้อยกว่าที่คาดไว้ การคาดการณ์ของ World Bank ไม่ได้ผิด แต่เป็นสถานการณ์ที่สมเหตุสมผลภายใต้สมมติฐานที่แตกต่างออกไป
การถือ CFD ทองแดงในระยะยาวมีค่าใช้จ่ายอะไรบ้าง?
การถือ CFD ข้ามคืนจะมีค่า Overnight Swap เกิดขึ้นทุกวัน ค่าใช้จ่ายนี้ขึ้นอยู่กับทิศทางของสถานะและนโยบายของโบรกเกอร์แต่ละราย และหากสะสมเป็นระยะเวลานานอาจเป็นจำนวนที่มีนัยสำคัญ แม้การคาดการณ์ราคาทองแดงจะครอบคลุมหลายปี แต่ CFD ถูกออกแบบมาเพื่อการซื้อขายระยะสั้น ดังนั้นหากต้องการถือสถานะในทองแดงระยะยาว ควรพิจารณาเปรียบเทียบทางเลือกอื่น เช่น ETF หรือหุ้นบริษัทเหมืองแร่
สามารถคาดการณ์ราคาทองแดงในช่วงปี 2028–2030 ได้อย่างแม่นยำหรือไม่?
ไม่สามารถทำได้ ปัจจุบันยังไม่มีสถาบันใดให้ราคาเป้าหมายเดี่ยวที่น่าเชื่อถือสำหรับช่วงหลังปี 2028 การคาดการณ์ทิศทางของ BMI ที่ $17,000/ ตัน ในปี 2035 หรือการคาดการณ์การเติบโตของอุปสงค์จาก IEA ล้วนเป็นสถานการณ์จำลองที่อิงสมมติฐานเฉพาะ ราคาจริงอาจแตกต่างออกไปอย่างมากขึ้นอยู่กับอุปสงค์จีน ผลการพัฒนาเหมืองแร่ใหม่ อุปทานทองแดงรีไซเคิล และสภาวะเศรษฐกิจโลก
ตัวแปรด้านอุปสงค์และอุปทานที่ควรติดตามในการวิเคราะห์แนวโน้มราคาทองแดง
แนวโน้มราคาทองแดงในช่วงปี 2026–2030 เป็นตลาดที่ซับซ้อน มีทั้งปัจจัยสนับสนุนขาขึ้นและขาลง Goldman Sachs (ฉบับปรับปรุงเดือนมิถุนายน 2026) รวมถึง Macquarie และ BMI ต่างให้การคาดการณ์เชิงบวกที่ระดับ $12,000–$14,000/ ตัน หรือสูงกว่า โดยอ้างอิงการขาดแคลนอุปทานเชิงโครงสร้างและอุปสงค์จากการเปลี่ยนผ่านพลังงาน ในทางตรงกันข้าม World Bank ยังคงการคาดการณ์อนุรักษ์นิยมที่ประมาณ $9,800/ ตัน โดยอ้างอิงการฟื้นตัวของอุปสงค์จีนที่ล่าช้าและความยืดหยุ่นของอุปสงค์ สำหรับช่วงปี 2028–2030 ยังไม่มีสถาบันใดให้ราคาเป้าหมายเดี่ยวที่น่าเชื่อถือ สามารถอ้างอิงได้เพียงสถานการณ์จำลองเชิงทิศทางเท่านั้น
หากพิจารณาลงทุนหรือซื้อขายทองแดง ควรทำความเข้าใจโครงสร้างต้นทุนและความเสี่ยงของเครื่องมือที่เลือกใช้ให้ถ่องแท้ก่อน ไม่ว่าจะเป็น CFD ฟิวเจอร์ส ETF หรือหุ้นบริษัทเหมืองแร่ CFD มาพร้อมกับเลเวอเรจและค่า Overnight Swap ฟิวเจอร์สมีต้นทุน Rollover และ ETF อาจเกิดการสูญเสียจาก Contango ควรตรวจสอบเงื่อนไขเฉพาะจากเอกสารผลิตภัณฑ์อย่างเป็นทางการของโบรกเกอร์แต่ละราย และฝึกฝนกลไกการซื้อขายผ่านบัญชีทดลองให้เพียงพอก่อนเริ่มซื้อขายจริง การคาดการณ์ใด ๆ ไม่ได้รับประกันราคาในอนาคต และตลาดทองแดงอาจเคลื่อนไหวอย่างรุนแรงในระยะสั้นจากการหยุดชะงักของอุปทานหรือการเปลี่ยนแปลงของอุปสงค์ที่ไม่คาดคิด