ทองแดงบูลเลียน (copper bullion) หมายถึงทองแดงบริสุทธิ์ที่ผ่านการกลั่น หรือที่เรียกว่าทองแดงอิเล็กโทรไลต์ (electrolytic copper) ซึ่งผลิตในรูปแบบแท่ง (bar) หรือแคโทด (cathode) ทองแดงบูลเลียนแตกต่างจากเหรียญบูลเลียนทองคำและเงิน และการถือครองทองแดงจริงโดยตรงนั้นไม่เหมาะสมสำหรับนักลงทุนทั่วไป เนื่องจากมีต้นทุนการจัดเก็บสูงและสภาพคล่องต่ำ ราคาอ้างอิงหลักคือราคาสปอตและสัญญา 3 เดือนของ London Metal Exchange (LME) ในหน่วย USD/ ตัน และสัญญาฟิวเจอร์ส HG ของ COMEX ในหน่วย USD/ ปอนด์ นักลงทุนส่วนใหญ่เข้าถึงราคาทองแดงผ่านฟิวเจอร์ส สัญญา CFD และ ETF ในปี 2026 ตลาดทองแดงอยู่ท่ามกลางแรงขับเคลื่อนจากอุปสงค์เชิงโครงสร้างที่เพิ่มขึ้น ได้แก่ รถยนต์ไฟฟ้า (EV) ดาต้าเซ็นเตอร์ AI และโครงสร้างพื้นฐานระบบไฟฟ้า ขณะที่อุปทานจากเหมืองแร่ยังคงถูกจำกัด ส่งผลให้การคาดการณ์ราคาของแต่ละสถาบันแตกต่างกันอย่างมีนัยสำคัญ ตั้งแต่ประมาณ 9,800 ดอลลาร์ต่อตัน ไปจนถึงกว่า 15,000 ดอลลาร์ต่อตัน บทความนี้รวบรวมแนวโน้มราคาทองแดงปี 2026–2030 จากข้อมูลสถาบันที่ผ่านการตรวจสอบแล้ว พร้อมเปรียบเทียบต้นทุนและความเสี่ยงของแต่ละเครื่องมือลงทุนอย่างรอบด้าน
สรุปประเด็นสำคัญ
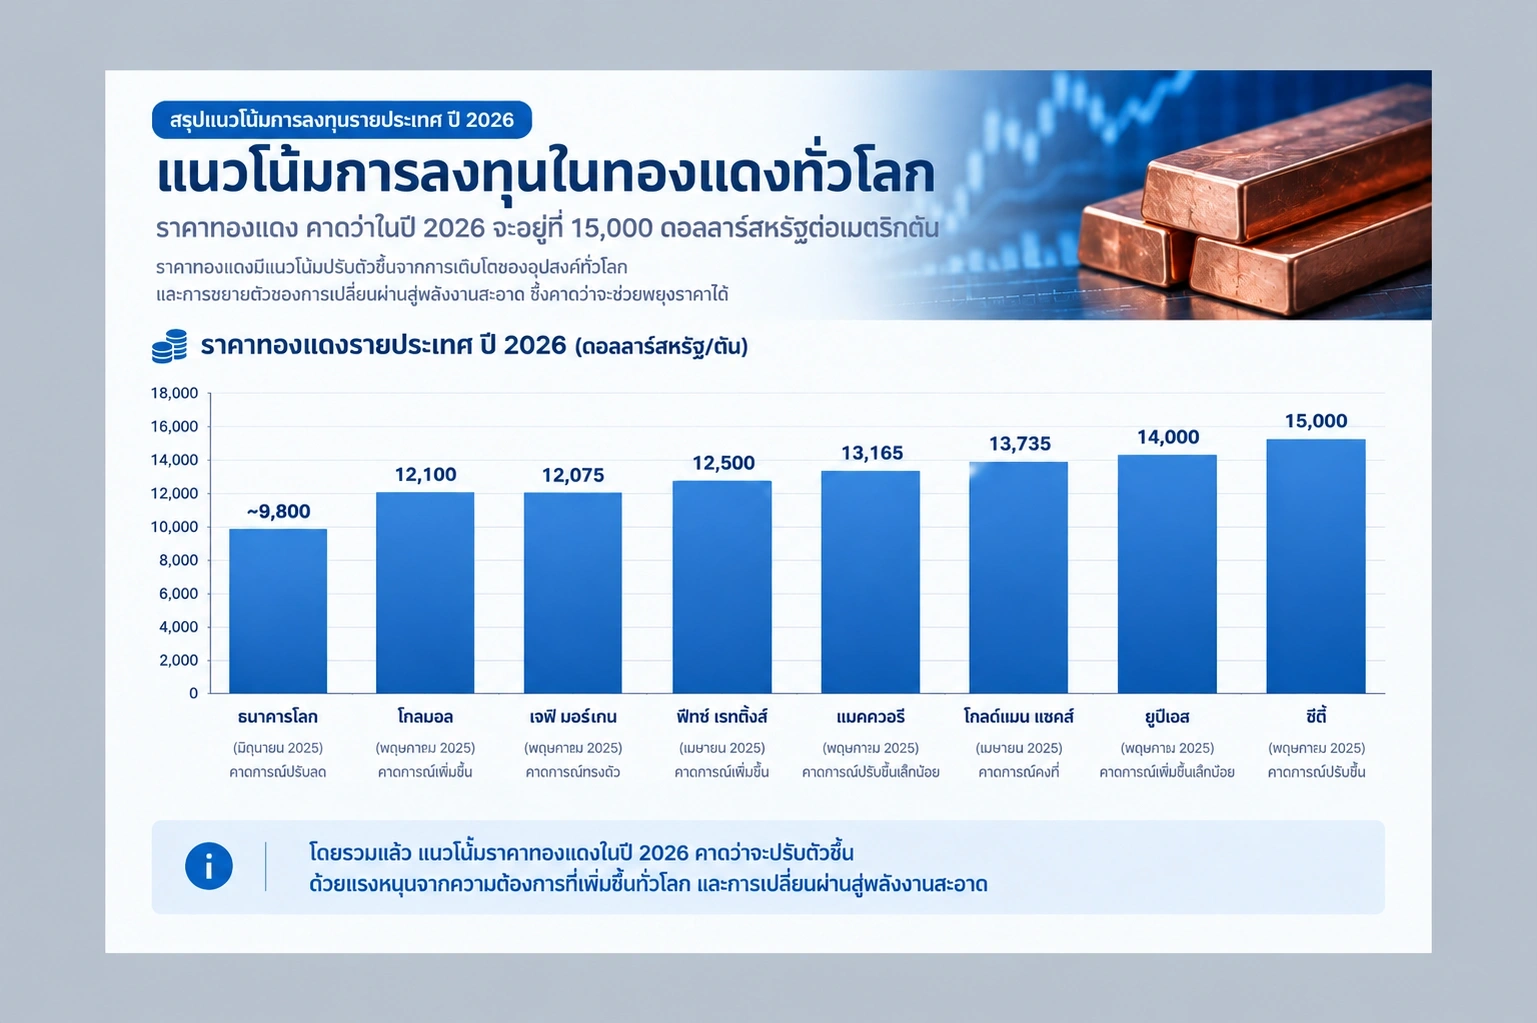
- แนวโน้มราคาทองแดงปี 2026 แตกต่างกันอย่างมากในแต่ละสถาบัน ธนาคารโลกมีมุมมองอนุรักษ์นิยมที่สุดที่ประมาณ 9,800 ดอลลาร์ / ตัน (อ้างอิง LME) ขณะที่ Citigroup ตั้งเป้าไว้ที่ 15,000 ดอลลาร์ / ตัน ส่งผลให้ช่องว่างระหว่างการคาดการณ์ในปีเดียวกันสูงถึงกว่า 5,000 ดอลลาร์
- รถยนต์ไฟฟ้า (EV) ดาต้าเซ็นเตอร์ AI และโครงสร้างพื้นฐานระบบไฟฟ้าเป็นแรงขับเคลื่อนหลักของอุปสงค์เชิงโครงสร้าง อย่างไรก็ตาม ภาวะซบเซาของภาคอสังหาริมทรัพย์จีนและความเป็นไปได้ของอุปทานส่วนเกินในระยะสั้นตามที่ Macquarie ชี้ให้เห็น อาจเป็นปัจจัยกดดันราคาขาลง
- การพัฒนาเหมืองแร่ใช้เวลา 8–17 ปีนับจากการค้นพบจนถึงการผลิต ดังนั้นแม้ราคาจะอยู่ในระดับสูง อุปทานใหม่ก็ยากที่จะเพิ่มขึ้นได้อย่างรวดเร็ว
- การคาดการณ์ของสถาบันต่างๆ สำหรับปี 2027 เป็นต้นไปมีน้อยกว่าปี 2026 มากและมีความไม่แน่นอนสูง บทความนี้นำเสนอข้อมูลปี 2029–2030 ในรูปแบบช่วงสถานการณ์จำลองเท่านั้น
- เครื่องมือที่ใช้รับความเสี่ยงจากราคาทองแดง ได้แก่ CFD ฟิวเจอร์ส ETF และหุ้นบริษัทเหมืองแร่ ซึ่งแต่ละประเภทมีโครงสร้างต้นทุนและความเสี่ยงที่แตกต่างกัน
ราคาทองแดงอยู่ที่ไหนในตอนนี้ — สถานการณ์ปี 2026
ราคาทองแดงพุ่งขึ้นประมาณ 41% ในปี 2025 เมื่อเทียบกับค่าเฉลี่ยปี 2024 สะท้อนถึงแนวโน้มขาขึ้นที่แข็งแกร่ง โดยอ้างอิง LME ราคาทำสถิติสูงสุดตลอดกาลที่ 14,527 ดอลลาร์ / ตัน ในเดือนมกราคม 2026 และในช่วงกลางปี 2026 ราคาซื้อขายอยู่ในกรอบ 13,000–15,000 ดอลลาร์ การปรับตัวขึ้นนี้เป็นผลจากการคาดการณ์อุปสงค์จากการเปลี่ยนผ่านสู่พลังงานไฟฟ้าและกระแสการทำอาร์บิทราจที่เกิดจากนโยบายภาษีนำเข้าของสหรัฐฯ
LME กับ COMEX: ความแตกต่างของราคาอ้างอิงและผลกระทบจากภาษีนำเข้า
เมื่อพูดถึงราคาทองแดง จำเป็นต้องแยกแยะหน่วยของทั้งสองตลาดให้ชัดเจน LME ใช้หน่วย USD/ ตัน สำหรับสัญญา 25 ตัน (ทิกเกอร์ CU) ส่วน COMEX ใช้หน่วย USD/ ปอนด์ สำหรับสัญญา 25,000 ปอนด์ (ทิกเกอร์ HG) ในการแปลงหน่วย 1 USD/ ปอนด์ เท่ากับประมาณ 2,204.6 ดอลลาร์ / ตัน หลังจากสหรัฐฯ เรียกเก็บภาษีนำเข้าทองแดง 50% ในปี 2026 ส่วนต่างระหว่าง COMEX และ LME ขยายตัวอย่างเป็นโครงสร้าง จากประมาณ 1,099 ดอลลาร์ / ตัน ก่อนการประกาศภาษี ไปสูงสุดที่ 2,614 ดอลลาร์ / ตัน และ COMEX เคยซื้อขายสูงกว่า LME มากกว่า 1,000 ดอลลาร์ / ตัน กลไกที่เกิดขึ้นมีดังนี้: การคาดการณ์ภาษีนำเข้า → ผู้นำเข้าสหรัฐฯ เร่งสต็อกสินค้าล่วงหน้า → สินค้าคงคลังในคลังสินค้า COMEX เพิ่มขึ้นอย่างรวดเร็ว → สินค้าคงคลัง LME ลดลง → ส่วนต่างราคาขยายตัว กระบวนการนี้ทำให้เกิดโครงสร้างที่ผิดปกติ โดย COMEX อยู่ในภาวะ Contango (ราคาฟิวเจอร์สสูงกว่าราคาสปอต) ขณะที่ LME อยู่ในภาวะ Backwardation (ราคาสปอตสูงกว่าราคาฟิวเจอร์ส) ระดับสินค้าคงคลังในคลังสินค้าของ LME, COMEX และ Shanghai Futures Exchange (SHFE) ถูกใช้เป็นสัญญาณอุปสงค์-อุปทานระยะสั้น
เปรียบเทียบแนวโน้มราคาทองแดงรายสถาบัน (2026–2030)
ตารางด้านล่างรวบรวมการคาดการณ์ราคาทองแดงจากสถาบันชั้นนำ เนื่องจากแต่ละสถาบันมีช่วงเวลาและสมมติฐานในการเผยแพร่ที่แตกต่างกัน การเปรียบเทียบโดยตรงจึงมีข้อจำกัด และไม่ควรตีความว่าเป็นฉันทามติเดียวกัน ตัวเลขทั้งหมดอ้างอิง LME ในหน่วย USD/ ตัน
การทำความเข้าใจมูลค่าทางเศรษฐกิจของทองแดงจำเป็นต้องพิจารณาราคาพื้นฐานที่เกิดขึ้นในตลาดสินค้าโภคภัณฑ์ระหว่างประเทศและปัจจัยที่ส่งผลต่อความผันผวน แนวโน้มราคาอ้างอิง LME และ COMEX รวมถึงการคาดการณ์ตลาดตามอุปสงค์-อุปทาน สามารถศึกษาเพิ่มเติมได้จากบทวิเคราะห์แนวโน้มราคาทองแดงและวิธีการลงทุนหลัก
มุมมองเชิงบวก: สถานการณ์ขาขึ้นของ Citi, UBS และ BMI
Citigroup มีมุมมองเชิงบวกมากที่สุดโดยตั้งเป้าราคาไว้ที่ 15,000 ดอลลาร์ / ตัน UBS คาดการณ์ว่าราคาจะแตะ 14,000 ดอลลาร์ภายในเดือนกันยายน 2026 และ 15,500 ดอลลาร์ภายในเดือนมิถุนายน 2027 BMI (ในเครือ Fitch Solutions) เป็นสถาบันที่มีมุมมองเชิงบวกในระยะยาวมากที่สุด โดยคาดการณ์ราคาที่ 15,800 ดอลลาร์ในปี 2030 และ 17,000 ดอลลาร์ในปี 2035 สมมติฐานร่วมของสถาบันเหล่านี้คืออุปสงค์จาก EV โครงข่ายไฟฟ้า และดาต้าเซ็นเตอร์ AI จะขยายตัวตามที่คาดไว้ ขณะที่อุปทานจากเหมืองแร่ใหม่ไม่สามารถตามทันความต้องการที่เพิ่มขึ้น บริษัทการค้าสินค้าโภคภัณฑ์ Trafigura ยังคาดการณ์ว่าอุปสงค์ทองแดงจะเพิ่มขึ้น 10 ล้านตันในช่วง 10 ปีข้างหน้า
มุมมองกลาง: สถานการณ์พื้นฐานของ JP Morgan และ Goldman Sachs
JP Morgan คาดการณ์ราคาเฉลี่ยรายปีปี 2026 ที่ประมาณ 12,075 ดอลลาร์ / ตัน และมองว่าการขาดดุลอุปทานจะยังคงอยู่ที่ 330,000 ตัน Goldman Sachs ปรับเพิ่มการคาดการณ์อย่างมีนัยสำคัญ จากประมาณการเริ่มต้นในเดือนธันวาคม 2025 ที่ 10,000–11,000 ดอลลาร์ / ตัน เป็นเป้าหมายสิ้นปีที่ 13,735 ดอลลาร์ในช่วงกลางปี 2026 การปรับเพิ่มนี้สะท้อนผลกระทบจากภาษีนำเข้าและอุปสงค์จากการเปลี่ยนผ่านสู่พลังงานไฟฟ้า และเป็นตัวอย่างที่ชัดเจนว่าการคาดการณ์เบื้องต้นอาจเปลี่ยนแปลงได้อย่างรวดเร็วเพียงใดเมื่อเทียบกับความเป็นจริงของตลาด
มุมมองเชิงลบ: สถานการณ์ขาลงของธนาคารโลกและ Macquarie
ธนาคารโลกมีมุมมองอนุรักษ์นิยมที่สุดโดยคาดการณ์ราคาปี 2026 ที่ประมาณ 9,800 ดอลลาร์ / ตัน โดยอ้างถึงการชะลอตัวของการเติบโตโลกและอุปทานที่เพิ่มขึ้นเป็นปัจจัยหลัก Macquarie คาดการณ์ราคาเฉลี่ยรายปีปี 2026 ที่ 13,165 ดอลลาร์ แต่เตือนถึงความเป็นไปได้ของอุปทานส่วนเกิน 262,000 ตันในปี 2026 และกว่า 700,000 ตันในปี 2027–2028 Fitch Ratings คาดการณ์ราคาที่ 11,000 ดอลลาร์ในปี 2027 และ 10,000 ดอลลาร์ในปี 2028 โดยอ้างถึงการฟื้นตัวของอุปทานและอุปสงค์ที่ชะลอตัว ช่องว่างระหว่างการคาดการณ์ของแต่ละสถาบันที่สูงถึงกว่า 5,000 ดอลลาร์ในปีเดียวกัน สะท้อนให้เห็นถึงความไม่แน่นอนโดยธรรมชาติของการคาดการณ์ราคาทองแดง
สถานการณ์จำลองรายปี (2026–2030)
ตารางด้านล่างเป็นการเปรียบเทียบสถานการณ์จำลองที่อ้างอิงจากข้อมูลสถาบันที่ผ่านการตรวจสอบแล้ว สำหรับปี 2026 มีการคาดการณ์จากหลายสถาบัน แต่สำหรับปี 2027 เป็นต้นไป ข้อมูลการคาดการณ์มีน้อยและมีความไม่แน่นอนสูงอย่างเห็นได้ชัด ตัวเลขปี 2029–2030 อ้างอิงจากการคาดการณ์ระยะยาวของสถาบันบางแห่ง เช่น BMI และไม่ได้รับประกันผลลัพธ์จริง
※ ตารางนี้จัดทำขึ้นเพื่อเปรียบเทียบการคาดการณ์จากสถาบันต่างๆ และไม่ได้รับประกันราคาใดๆ รายการที่ระบุว่า 'สมมติฐานสถานการณ์จำลอง' สำหรับตัวเลขหลังปี 2028 เป็นช่วงตัวอย่างที่อิงจากปัจจัยเชิงโครงสร้าง ไม่ใช่การคาดการณ์จากสถาบันที่ผ่านการตรวจสอบ
ปัจจัยอุปสงค์เชิงโครงสร้างที่ขับเคลื่อนราคาทองแดง
แกนหลักของมุมมองเชิงบวกต่อราคาทองแดงคืออุปสงค์เชิงโครงสร้างที่เพิ่มขึ้นจากการเปลี่ยนผ่านด้านพลังงานและการขยายตัวของโครงสร้างพื้นฐานดิจิทัล อุปสงค์นี้มีแนวโน้มที่จะดำเนินต่อเนื่องในระยะยาวโดยไม่ขึ้นอยู่กับวัฏจักรเศรษฐกิจระยะสั้น
รถยนต์ไฟฟ้า (EV) กับทองแดง — ความต้องการสูงกว่ารถยนต์สันดาปภายใน 3–4 เท่า
รถยนต์ไฟฟ้า (EV) หนึ่งคันใช้ทองแดงประมาณ 83–95 กิโลกรัม ซึ่งมากกว่ารถยนต์สันดาปภายใน (ICE) ที่ใช้เพียง 20–25 กิโลกรัม ถึงประมาณ 3.6–4 เท่า เมื่อการใช้งานรถยนต์ไฟฟ้าขยายตัวมากขึ้น ความต้องการทองแดงก็จะเพิ่มขึ้นอย่างมีโครงสร้างตามไปด้วย อย่างไรก็ตาม การที่ความต้องการที่เพิ่มขึ้นนี้จะส่งผลให้ราคาปรับตัวสูงขึ้นจริงหรือไม่ ยังต้องพิจารณาปัจจัยอื่นประกอบด้วย ไม่ว่าจะเป็นการตอบสนองของฝั่งอุปทาน การขยายตัวของการรีไซเคิล และการใช้อะลูมิเนียมทดแทน
ดาต้าเซ็นเตอร์ AI และโครงสร้างพื้นฐานระบบไฟฟ้า
การก่อสร้างดาต้าเซ็นเตอร์ AI ขนาดใหญ่แห่งหนึ่งต้องใช้ทองแดงประมาณ 40,000–50,000 ตัน (อ้างอิงจากรายงานวิจัยของ CME Group เดือนกุมภาพันธ์ 2026) เมื่อการลงทุนในดาต้าเซ็นเตอร์ทั่วโลกเพิ่มสูงขึ้นอย่างรวดเร็ว ความต้องการส่วนนี้จึงกลายเป็นแหล่งบริโภคทองแดงใหม่ที่สำคัญ คาดการณ์ว่าการขยายโครงสร้างพื้นฐานระบบไฟฟ้าจะคิดเป็นสัดส่วนมากกว่า 60% ของการเติบโตของความต้องการทองแดงในจีนจนถึงปี 2030 นอกจากนี้ โรงไฟฟ้าพลังงานหมุนเวียน เช่น พลังงานแสงอาทิตย์และพลังงานลม ก็ใช้ทองแดงในปริมาณสูง และยิ่งการเปลี่ยนผ่านด้านพลังงานเร่งตัวขึ้น ความต้องการลงทุนในระบบไฟฟ้าก็จะยิ่งเพิ่มมากขึ้น
ความต้องการจากจีน: 60% ของการบริโภคทั่วโลก
จีนเป็นประเทศที่มีความต้องการทองแดงสูงที่สุดในโลก คิดเป็นสัดส่วนประมาณ 60% ของการบริโภคทองแดงทั่วโลก การลงทุนในระบบไฟฟ้า การขยายตัวของรถยนต์ไฟฟ้า และกิจกรรมภาคการผลิตของจีน ล้วนเป็นปัจจัยหลักที่ขับเคลื่อนตลาดทองแดง อย่างไรก็ตาม จีนยังเป็นปัจจัยเสี่ยงขาลงที่ใหญ่ที่สุดในเวลาเดียวกัน ภาวะซบเซาของภาคอสังหาริมทรัพย์กำลังกดดันความต้องการทองแดงในภาคก่อสร้าง และหาก PMI ภาคการผลิตร่วงต่ำกว่า 50 ก็อาจนำไปสู่การลดลงของความต้องการในระยะสั้น สมาคมอุตสาหกรรมโลหะนอกกลุ่มเหล็กของจีนคาดการณ์ว่าปริมาณการผลิตทองแดงกลั่นในปี 2026 จะเพิ่มขึ้นประมาณ 5% ซึ่งแสดงให้เห็นว่าบทบาทของจีนในฝั่งอุปทานก็มีความสำคัญเพิ่มขึ้นเช่นกัน
ข้อจำกัดด้านอุปทาน — เหตุใดเหมืองแห่งใหม่จึงขยายกำลังผลิตได้ไม่รวดเร็ว
อีกหนึ่งเสาหลักของมุมมองเชิงบวกต่อทองแดงคือข้อจำกัดเชิงโครงสร้างด้านอุปทาน แม้ความต้องการจะเพิ่มขึ้น แต่เหมืองแห่งใหม่ก็ยากที่จะเพิ่มกำลังผลิตได้อย่างรวดเร็ว
ทองแดงรีไซเคิลมีความสำคัญเพิ่มขึ้นในฐานะแหล่งอุปทานที่ช่วยชดเชยข้อจำกัดในการพัฒนาเหมืองใหม่ อย่างไรก็ตาม ราคาของวัตถุดิบรีไซเคิลจะแตกต่างกันไปตามความบริสุทธิ์ เกรด และสภาวะอุปสงค์-อุปทานในตลาด การศึกษาแนวโน้มราคาเศษทองแดงและโครงสร้างการกำหนดราคาตามเกรดควบคู่กันไปจะช่วยให้เข้าใจตลาดทองแดงจริงได้อย่างครอบคลุมยิ่งขึ้น
การลดลงของเกรดแร่และระยะเวลาพัฒนาเหมือง
เกรดแร่ทองแดงเฉลี่ย (ore grade) ลดลงจากประมาณ 1.5–2% ในช่วงทศวรรษ 1990 มาอยู่ที่ต่ำกว่า 0.6% ในปัจจุบัน การผลิตทองแดงในปริมาณเท่าเดิมจึงต้องประมวลผลแร่มากขึ้น ส่งผลให้ต้นทุนสูงขึ้นและประสิทธิภาพการผลิตลดลง ปัจจัยที่สำคัญยิ่งกว่าคือระยะเวลาพัฒนาเหมือง ตั้งแต่การค้นพบแหล่งแร่จนถึงการเริ่มผลิตจริงมักใช้เวลา 8–17 ปี และต้องใช้เงินลงทุนต่อโครงการ 4,000–6,000 ล้านดอลลาร์สหรัฐ ซึ่งหมายความว่าแม้ราคาทองแดงจะสูงเพียงใดในวันนี้ ก็ยากที่อุปทานใหม่ขนาดใหญ่จะเข้าสู่ตลาดได้ก่อนปี 2030 สำนักงานพลังงานระหว่างประเทศ (IEA) เตือนว่าอุปทานแร่ธาตุสำคัญอาจไม่เพียงพอต่อความต้องการถึง 25–30% ภายในปี 2035 นอกจากนี้ กฎระเบียบด้าน ESG และการต่อต้านจากชุมชนท้องถิ่นยังทำให้กำลังการผลิตประมาณ 6.4 ล้านตันถูกชะลอหรือหยุดชะงัก
การหยุดชะงักของการผลิตในชิลีและเปรู
Codelco บริษัทเหมืองแร่ของรัฐชิลีซึ่งเป็นประเทศผู้ผลิตทองแดงรายใหญ่ที่สุดในโลก กำลังประสบปัญหาการผลิตหยุดชะงักในเหมืองหลายแห่ง รวมถึงเหมือง El Teniente ในปี 2023 ปริมาณการผลิตของ Codelco อยู่ที่เพียง 72% ของระดับสูงสุดในปี 2004 ในเปรูและปานามา การดำเนินงานของเหมืองก็ไม่มีเสถียรภาพเนื่องจากการประท้วง กฎระเบียบด้านสิ่งแวดล้อม และข้อพิพาทกับชุมชนท้องถิ่น การหยุดชะงักด้านอุปทานเหล่านี้มีลักษณะเชิงโครงสร้างและยากที่จะแก้ไขได้ในระยะสั้น
ความเสี่ยงขาลง — มุมมองที่โต้แย้งกับสถานการณ์เชิงบวก
ในตลาดทองแดง ความเสี่ยงขาลงที่เป็นรูปธรรมมีอยู่มากพอๆ กับเรื่องราวเชิงบวก เพื่อให้มองภาพได้อย่างสมดุล จึงควรพิจารณาปัจจัยเชิงลบหลักๆ ดังต่อไปนี้
ความเป็นไปได้ของอุปทานส่วนเกินในระยะสั้น (สถานการณ์จาก Macquarie)
Macquarie คาดการณ์ว่าอาจเกิดอุปทานส่วนเกิน 262,000 ตันในปี 2026 และมากกว่า 700,000 ตันในช่วงปี 2027–2028 สถานการณ์นี้อาจเกิดขึ้นหากการผลิตทองแดงกลั่นของจีนเพิ่มขึ้นพร้อมกับการเริ่มผลิตของโครงการเหมืองใหม่บางแห่ง หากอุปทานส่วนเกินเกิดขึ้นจริง ราคาอาจปรับตัวลดลงอย่างมากในระยะสั้น
การชะลอตัวของเศรษฐกิจจีนและภาวะซบเซาของภาคอสังหาริมทรัพย์
ภาวะซบเซาระยะยาวของภาคอสังหาริมทรัพย์จีนกำลังกดดันความต้องการทองแดงในภาคก่อสร้างอย่างต่อเนื่อง หาก PMI ภาคการผลิตของจีนและสหรัฐฯ ยังคงอยู่ต่ำกว่า 50 กิจกรรมอุตสาหกรรมโดยรวมก็จะหดตัว และอาจนำไปสู่การลดลงของความต้องการทองแดง จีนจึงมีลักษณะสองด้านในตลาดทองแดง คือเป็นทั้งแรงขับเคลื่อนความต้องการที่ใหญ่ที่สุดและปัจจัยเสี่ยงขาลงที่ใหญ่ที่สุดในเวลาเดียวกัน
สถานะการถือครองเชิงเก็งกำไรและความผันผวนของราคา
ในตลาดทองแดงมีการสะสมสถานะ Long ของนักลงทุนเชิงเก็งกำไร เช่น กองทุนเฮดจ์ฟันด์ ในปริมาณที่มีนัยสำคัญ หากสภาพแวดล้อมเศรษฐกิจมหภาคเสื่อมถอยลงหรือมีข่าวอุปทานเพิ่มขึ้นโดยไม่คาดคิด อาจเกิดการปิดสถานะเชิงเก็งกำไรอย่างรวดเร็ว ซึ่งอาจนำไปสู่การร่วงลงของราคาในระยะสั้น นอกจากนี้ แนวโน้มที่อะลูมิเนียมเข้ามาทดแทนทองแดงในบางการใช้งานก็เป็นปัจจัยกดดันขาลงที่มีอยู่จริง แม้จะจำกัดอยู่ในวงแคบ สภาพแวดล้อมอัตราดอกเบี้ยสูงยังเพิ่มต้นทุนการลงทุนภาคอุตสาหกรรม ซึ่งอาจกดดันความต้องการทองแดงทางอ้อม
วิธีลงทุนในทองแดง — เปรียบเทียบแต่ละเครื่องมือ
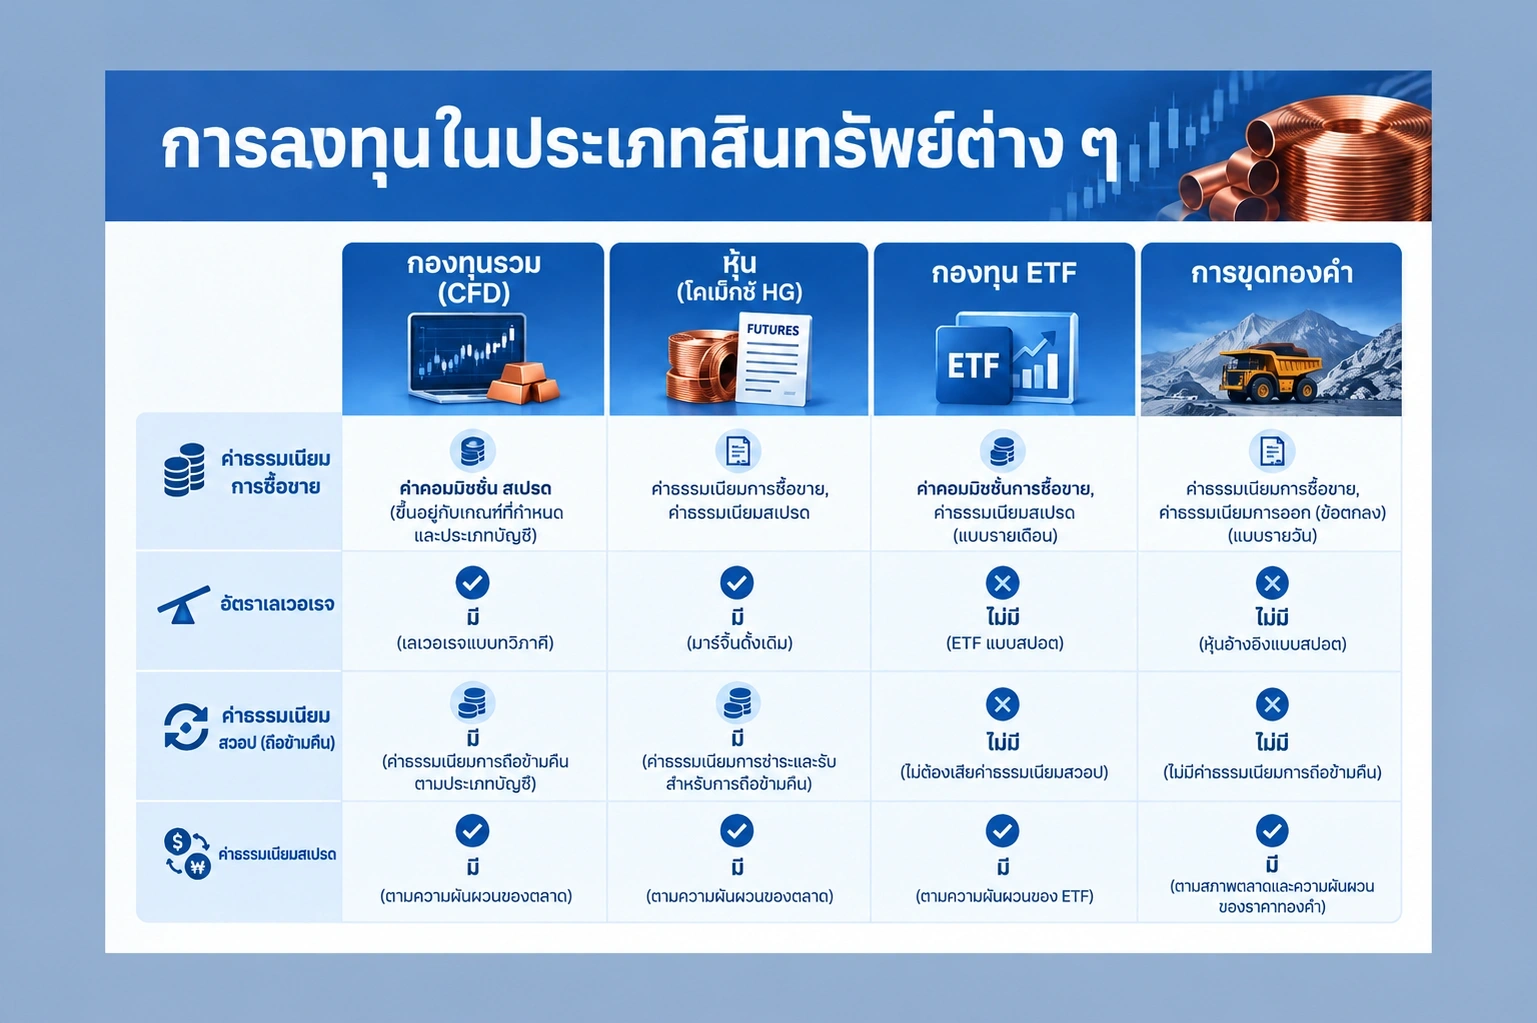
มีหลายวิธีในการรับความเสี่ยงต่อราคาทองแดง โดยแต่ละวิธีมีโครงสร้างต้นทุนและความเสี่ยงที่แตกต่างกัน เครื่องมือใดจะเหมาะสมขึ้นอยู่กับวัตถุประสงค์การลงทุน ระยะเวลาถือครอง และระดับความเสี่ยงที่ยอมรับได้
CFD ทองแดง — การเทรดสองทิศทางและเลเวอเรจ
สัญญาซื้อขายส่วนต่าง (CFD) เป็นตราสารอนุพันธ์ที่ชำระส่วนต่างราคาโดยไม่ต้องถือครองทองแดงจริง นักเทรดสามารถเปิดสถานะ Long (ซื้อ) เมื่อคาดว่าราคาจะขึ้น หรือสถานะ Short (ขาย) เมื่อคาดว่าราคาจะลง ทำให้สามารถเทรดได้ทั้งสองทิศทาง สามารถเข้าถึงได้ผ่านแพลตฟอร์มอย่าง MT5 และใช้เลเวอเรจเพื่อรับความเสี่ยงต่อมูลค่าตามสัญญาที่สูงกว่าด้วยเงินมาร์จิ้น (margin) เพียงเล็กน้อย โดยมาร์จิ้นไม่ใช่ต้นทุนการเทรด แต่เป็นหลักประกันสำหรับการรักษาสถานะ หากถือสถานะข้ามคืน จะมีค่าสวอปข้ามคืน (overnight swap) เกิดขึ้น และจะสะสมมากขึ้นตามระยะเวลาที่ถือครอง เลเวอเรจขยายทั้งกำไรและขาดทุน ดังนั้นหากราคาทองแดงเคลื่อนไหวสวนทางกับที่คาดไว้ อาจเกิดขาดทุนเกินกว่าเงินมาร์จิ้นที่วางไว้ได้ ขีดจำกัดเลเวอเรจที่ใช้ได้จะแตกต่างกันไปตามหน่วยงานกำกับดูแลและนโยบายของโบรกเกอร์
ฟิวเจอร์สทองแดง (COMEX HG)
ฟิวเจอร์ส COMEX HG เป็นสัญญามาตรฐานขนาด 25,000 ปอนด์ (ประมาณ 11.34 ตัน) ที่สามารถส่งมอบสินค้าจริงได้เมื่อครบกำหนด นักลงทุนสถาบันและผู้เทรดเพื่อป้องกันความเสี่ยงเป็นกลุ่มหลักที่ใช้เครื่องมือนี้ ก่อนสัญญาหมดอายุต้องทำการโรลโอเวอร์สถานะไปยังสัญญาเดือนถัดไป ซึ่งในตลาด Contango จะมีต้นทุนเกิดขึ้นในกระบวนการนี้ ขนาดสัญญาที่ใหญ่และข้อกำหนดมาร์จิ้นที่สูงทำให้มีอุปสรรคในการเข้าถึงสำหรับนักลงทุนรายย่อย
ETF ทองแดง — ระวังต้นทุนโรลโอเวอร์
ETF ทองแดงส่วนใหญ่บริหารจัดการโดยอิงกับฟิวเจอร์ส COMEX HG จดทะเบียนในตลาดหลักทรัพย์และซื้อขายได้เหมือนหุ้น จึงเข้าถึงได้ง่าย อย่างไรก็ตาม ETF ที่อิงฟิวเจอร์สต้องทำการโรลโอเวอร์ไปยังสัญญาเดือนถัดไปทุกครั้งที่สัญญาหมดอายุ และในสภาวะ Contango กระบวนการนี้จะก่อให้เกิดต้นทุนโรลโอเวอร์ ทำให้ผลตอบแทนจากการถือครองระยะยาวอาจต่ำกว่าการเพิ่มขึ้นของราคาทองแดงจริง นอกจากนี้ค่าธรรมเนียมการจัดการก็เป็นต้นทุนเพิ่มเติมที่ต้องพิจารณา
หุ้นที่เกี่ยวข้องกับทองแดง
หุ้นของบริษัทเหมืองทองแดง เช่น Freeport-McMoRan, BHP, Antofagasta และ Ivanhoe Mines เป็นอีกวิธีหนึ่งในการรับความเสี่ยงต่อราคาทองแดงทางอ้อม เมื่อราคาทองแดงปรับตัวสูงขึ้น ผลกำไรของบริษัทอาจดีขึ้นตาม อย่างไรก็ตาม ปัจจัยเฉพาะของแต่ละบริษัท ไม่ว่าจะเป็นความเสี่ยงด้านการบริหาร การหยุดชะงักของการผลิต อัตราแลกเปลี่ยน และการเปลี่ยนแปลงด้านกฎระเบียบ ล้วนส่งผลต่อราคาหุ้นด้วย จึงควรตระหนักว่าราคาหุ้นและราคาทองแดงไม่ได้เคลื่อนไหวสอดคล้องกันอย่างสมบูรณ์เสมอไป
ความเสี่ยงที่ต้องรู้ก่อนลงทุนในทองแดง
คำเตือนความเสี่ยง: การซื้อขายสัญญาส่วนต่าง (CFD) เป็นตราสารทางการเงินที่ซับซ้อนและมีความเสี่ยงสูง การใช้เลเวอเรจสามารถขยายทั้งกำไรและขาดทุนได้ และขึ้นอยู่กับสภาวะตลาด คุณอาจสูญเสียเงินลงทุนทั้งหมดได้ ก่อนเริ่มซื้อขาย ควรทำความเข้าใจโครงสร้างของผลิตภัณฑ์และค่าใช้จ่ายที่เกี่ยวข้องอย่างถ่องแท้ และฝึกซ้อมในบัญชีทดลองก่อนเป็นสิ่งที่แนะนำ
การลงทุนในทองแดงมีความเสี่ยงหลายด้านที่ทำงานร่วมกัน ดังนี้ ประการแรก ความเสี่ยงด้านอัตราแลกเปลี่ยน เนื่องจากทองแดงมีราคาเป็น USD นักลงทุนไทยจึงเผชิญกับความผันผวนของอัตราแลกเปลี่ยน USD/THB นอกเหนือจากความผันผวนของราคาทองแดงเอง แม้ราคาทองแดงจะปรับตัวสูงขึ้น แต่หากค่าเงินดอลลาร์อ่อนค่าลงพร้อมกัน ผลตอบแทนที่คำนวณเป็นเงินบาทอาจลดลงได้ ประการที่สอง ความเสี่ยงจากเลเวอเรจและมาร์จิ้น การใช้เลเวอเรจในการซื้อขาย CFD หรือสัญญาซื้อขายล่วงหน้า อาจทำให้เกิดขาดทุนมากเมื่อเทียบกับมาร์จิ้นที่วางไว้ แม้ราคาจะเคลื่อนไหวเพียงเล็กน้อย และหากเกิด Margin Call อาจถูกบังคับปิดสถานะได้ ประการที่สาม ความผันผวนของราคา ทองแดงมีความอ่อนไหวต่อตัวชี้วัดเศรษฐกิจมหภาค ความต้องการของจีน นโยบายภาษีศุลกากร และการเปลี่ยนแปลงของสถานะเก็งกำไร ทำให้ราคาปรับตัวขึ้นลงอย่างรวดเร็วในระยะสั้น ประการที่สี่ ข้อจำกัดของคำสั่ง Stop-Loss แม้คำสั่ง Stop-Loss จะเป็นเครื่องมือบริหารความเสี่ยง แต่ในกรณีที่ตลาดเกิด Gap หรือสภาพคล่องต่ำ คำสั่งอาจไม่ถูกเรียกใช้ที่ราคาที่ตั้งไว้อย่างแม่นยำ ประการที่ห้า ต้นทุนการ Rollover การถือ ETF หรือ CFD ที่อิงสัญญาซื้อขายล่วงหน้าในระยะยาว อาจสะสมต้นทุน Rollover และ Overnight Swap ซึ่งกัดกินผลตอบแทนที่แท้จริง ประการที่หก ความไม่แน่นอนของข้อมูล การคาดการณ์ของสถาบันสำหรับช่วงหลังปี 2027 มีจำนวนจำกัดและมีสมมติฐานที่หลากหลาย ดังนั้นการรับเอาเป้าหมายราคาใดราคาหนึ่งเป็นข้อเท็จจริงที่แน่นอนจึงเป็นสิ่งที่มีความเสี่ยง
คำถามที่พบบ่อย
ทองแดงแท่ง (Bullion) ต่างจากสัญญาซื้อขายล่วงหน้าและ CFD ทองแดงอย่างไร?
ทองแดงแท่ง (Bullion) คือทองแดงบริสุทธิ์ (Electrolytic Copper) ในรูปแบบแท่งหรือแผ่น Cathode การถือครองทองแดงจริงนั้นไม่เหมาะสำหรับนักลงทุนทั่วไป เนื่องจากมีต้นทุนการจัดเก็บและปัญหาด้านสภาพคล่อง สัญญาซื้อขายล่วงหน้าทองแดงคือสัญญาที่ตกลงซื้อหรือขายทองแดงในราคาที่กำหนดไว้ ณ วันที่กำหนดในอนาคต ส่วน CFD คือตราสารอนุพันธ์ที่ชำระด้วยส่วนต่างของราคาโดยไม่มีการส่งมอบสินค้าจริง นักลงทุนรายย่อยส่วนใหญ่เลือกรับความเสี่ยงต่อราคาทองแดงผ่าน CFD หรือ ETF
เหตุใดราคา LME และราคา COMEX จึงแตกต่างกัน?
LME ใช้หน่วย USD/ ตัน ในขณะที่ COMEX ใช้หน่วย USD/ ปอนด์ และโครงสร้างสัญญาก็แตกต่างกันด้วย ในปี 2026 ความต้องการสะสมสต็อกทองแดงในสหรัฐฯ เพิ่มขึ้นอย่างรวดเร็วจากการเรียกเก็บภาษีนำเข้าทองแดง ส่งผลให้ราคา COMEX สูงกว่า LME มากกว่า 2,614 ดอลลาร์ / ตัน ซึ่งถือเป็นส่วนต่างที่ผิดปกติ สำหรับการแปลงหน่วย 1 USD/ ปอนด์ เท่ากับประมาณ 2,204.6 ดอลลาร์ / ตัน
ราคาทองแดงในปี 2030 จะอยู่ที่เท่าไร?
การคาดการณ์จากสถาบันที่น่าเชื่อถือสำหรับปี 2030 มีอยู่อย่างจำกัดมาก BMI (Fitch Solutions) คาดการณ์ราคาที่ 15,800 ดอลลาร์ / ตัน ในขณะที่ Fitch Ratings คาดว่าราคาจะปรับลดลงสู่ระดับ 10,000 ดอลลาร์ในปี 2028 เนื่องจากมุมมองของแต่ละสถาบันแตกต่างกันมากและมีความไม่แน่นอนสูง จึงเป็นสิ่งสำคัญที่จะต้องติดตามการเปลี่ยนแปลงของโครงสร้างอุปสงค์และอุปทานอย่างต่อเนื่อง แทนที่จะยึดตัวเลขใดตัวเลขหนึ่งเป็นการคาดการณ์ที่แน่นอน
ต้นทุน Rollover ของ ETF ทองแดงคืออะไร?
ETF ทองแดงที่อิงสัญญาซื้อขายล่วงหน้าจะต้องทำการ Rollover คือเปลี่ยนสัญญาที่ใกล้หมดอายุไปยังสัญญาที่มีอายุยาวกว่า เมื่อตลาดอยู่ในสภาวะ Contango (ราคาสัญญาเดือนไกลสูงกว่าสัญญาเดือนใกล้) กองทุนจะต้องซื้อสัญญาในราคาที่แพงกว่า ทำให้เกิดต้นทุน Rollover ต้นทุนนี้เป็นสาเหตุของ Tracking Error ที่ทำให้ผลตอบแทนของ ETF ต่ำกว่าการเพิ่มขึ้นของราคาทองแดงจริงในการถือครองระยะยาว
Overnight Swap ในการซื้อขาย CFD ทองแดงทำงานอย่างไร?
หากถือสถานะ CFD ข้ามคืนเกินหนึ่งวัน จะมีค่าธรรมเนียม Overnight Swap เกิดขึ้น ซึ่งเป็นต้นทุนทางการเงินสำหรับการคงสถานะที่ใช้เลเวอเรจ โดยจะถูกหักออกจากบัญชีทุกวัน หรือในบางกรณีอาจได้รับเครดิตแทน เงื่อนไข Swap ที่เฉพาะเจาะจงจะแตกต่างกันไปตามโบรกเกอร์ ทิศทางของสัญญา (ซื้อ / ขาย) และระยะเวลาที่ถือครอง ดังนั้นควรตรวจสอบข้อกำหนดและเงื่อนไขอย่างเป็นทางการของโบรกเกอร์ก่อนทำการซื้อขายเสมอ
จะบริหารความเสี่ยงด้านอัตราแลกเปลี่ยนในการลงทุนทองแดงได้อย่างไร?
เนื่องจากทองแดงมีราคาเป็น USD นักลงทุนไทยจึงเผชิญกับทั้งความผันผวนของราคาทองแดงและความผันผวนของอัตราแลกเปลี่ยน USD/THB พร้อมกัน การใช้เครื่องมือป้องกันความเสี่ยงด้านอัตราแลกเปลี่ยน เช่น สัญญาซื้อขายล่วงหน้าสกุลเงินหรือออปชั่น หรือการคำนวณผลกระทบของความผันผวนของอัตราแลกเปลี่ยนต่อสถานะโดยรวมล่วงหน้า เป็นสิ่งสำคัญ ความเสี่ยงด้านอัตราแลกเปลี่ยนควรได้รับการบริหารแยกต่างหากจากความเสี่ยงด้านราคาทองแดง
ตัวแปรด้านอุปสงค์และอุปทานที่ควรพิจารณาในการตีความแนวโน้มราคาทองแดง
การคาดการณ์ราคาทองแดงควรมองเป็นกรอบสำหรับทำความเข้าใจการเปลี่ยนแปลงของโครงสร้างอุปสงค์และอุปทาน มากกว่าการยึดติดกับตัวเลขเดียว ตัวแปรสำคัญที่ควรติดตาม ได้แก่ แนวโน้มสต็อกในคลังสินค้าของ LME, COMEX และ SHFE ซึ่งให้สัญญาณอุปสงค์และอุปทานระยะสั้น ดัชนี PMI ภาคการผลิตของจีนและตัวชี้วัดการลงทุนในภาคอสังหาริมทรัพย์ เป็นตัวชี้นำทิศทางเศรษฐกิจของประเทศที่มีความต้องการสูงสุด การเปลี่ยนแปลงนโยบายภาษีศุลกากรของสหรัฐฯ ส่งผลโดยตรงต่อส่วนต่างราคา COMEX-LME และการไหลเวียนของทองแดงทั่วโลก กำหนดการเริ่มผลิตของโครงการเหมืองใหม่และความล่าช้าที่เกี่ยวข้องกับ ESG เป็นตัวกำหนดแนวโน้มอุปทานในระยะกลางถึงระยะยาว การคาดการณ์ของสถาบันควรตรวจสอบวันที่เผยแพร่ สมมติฐาน และหน่วยที่ใช้ (LME หรือ COMEX, ค่าเฉลี่ยรายปีหรือเป้าหมายสิ้นปี) ก่อนนำมาเปรียบเทียบ สิ่งที่เรียกว่า 'Super Cycle ของทองแดง' เป็นเพียงเรื่องเล่าในตลาด ไม่ใช่ข้อเท็จจริงที่แน่นอน แต่เป็นสถานการณ์จำลองภายใต้สมมติฐานเฉพาะ ในการใช้ประโยชน์จากการคาดการณ์ราคาทองแดง ควรพิจารณาทั้งมุมมองเชิงบวกและเชิงลบ พร้อมบริหารความเสี่ยงผ่านการตั้ง Stop-Loss และการจัดการขนาดสถานะควบคู่กันไป ก่อนตัดสินใจลงทุนจริง แนะนำให้ศึกษาโครงสร้างผลิตภัณฑ์ ค่าใช้จ่าย และการเปิดเผยความเสี่ยงอย่างละเอียด และทดลองใช้บัญชีทดลองก่อนเสมอ