
ในปี 2026 ราคาเงินแสดงให้เห็นทั้งการพุ่งขึ้นและการร่วงลงอย่างรุนแรงในระดับที่หาได้ยากในประวัติศาสตร์ ดึงดูดความสนใจของนักลงทุนอย่างกว้างขวาง โดยเฉพาะในไทย เมื่อใดก็ตามที่ราคาเงินในตลาดโลกเคลื่อนไหวอย่างรุนแรง คำถามที่มักได้ยินคือ “ตอนนี้ซื้อเงินแท่งได้เลยไหม?” และ “ราคาจะยังขึ้นต่อไปถึงปี 2030 หรือเปล่า?”
อย่างไรก็ตาม การที่ราคาเงินในตลาดโลกปรับตัวสูงขึ้น กับการที่นักลงทุนไทยจะทำกำไรจากการซื้อเงินแท่งจริงนั้นเป็นคนละเรื่องกัน เพราะราคาที่นักลงทุนในประเทศต้องจ่ายจริงนั้นรวมปัจจัยหลายอย่าง ได้แก่ อัตราแลกเปลี่ยนบาท / ดอลลาร์ ภาษีมูลค่าเพิ่ม ค่าพรีเมียมจากผู้ขาย ส่วนต่างราคาซื้อ-ขาย และค่าเก็บรักษา
ตลาดในปี 2026 สะท้อนความแตกต่างนี้ได้ชัดเจนเป็นพิเศษ ราคาเงินพุ่งขึ้นสู่ระดับสูงสุดเป็นประวัติการณ์ในช่วงต้นปี ก่อนจะปรับตัวลงอย่างรุนแรงในเวลาต่อมา ดังนั้น การมองแนวโน้มปี 2026–2030 ว่า “ขึ้น” หรือ “ลง” เพียงอย่างเดียวจึงไม่เพียงพอ แนวทางที่สมเหตุสมผลกว่าคือการวิเคราะห์ตามสถานการณ์ โดยพิจารณาความต้องการภาคอุตสาหกรรม โครงสร้างอุปทาน นโยบายการเงินของสหรัฐฯ ค่าเงินดอลลาร์ และความต้องการลงทุน
บทความนี้จะพาไปสำรวจคำถามสำคัญ 4 ข้อดังต่อไปนี้
- ทิศทางราคาเงินในตลาดโลกช่วงปี 2026–2030 คาดการณ์ได้อย่างไร
- เหตุใดราคาเงินในตลาดโลกกับราคาเงินแท่งในประเทศไทยจึงเคลื่อนไหวต่างกัน
- อุตสาหกรรมโซลาร์เซลล์ รถยนต์ไฟฟ้า เซมิคอนดักเตอร์ และปัญญาประดิษฐ์ มีความสำคัญต่อราคาเงินมากแค่ไหน
- นักลงทุนระยะยาวควรตรวจสอบต้นทุนและความเสี่ยงอะไรก่อนพิจารณาแนวโน้มราคา
สรุปสาระสำคัญ: แนวโน้มราคาเงินแท่ง 2026–2030
ทิศทางและแนวโน้มราคาเงินปี 2026–2030
หากจะสรุปแนวโน้มราคาเงินระยะยาวในประโยคเดียว คือ ข้อจำกัดด้านอุปทานเชิงโครงสร้างและความต้องการลงทุนอาจช่วยหนุนราคาในระยะกลางถึงยาว แต่ในระยะสั้นนักลงทุนต้องยอมรับความผันผวนสูงมากในตลาดนี้
บทวิเคราะห์สินค้าโภคภัณฑ์ระหว่างประเทศบางฉบับที่เผยแพร่ในปี 2026 ระบุว่าราคาเงินอาจทรงตัวในระดับสูงกว่าปีก่อน ก่อนที่โมเมนตัมการขึ้นจะชะลอลงหรือมีการปรับฐานในปีถัดไป เนื่องจากตลาดจริงแสดงให้เห็นทั้งการพุ่งขึ้นอย่างแรงและการปรับตัวลงอย่างรวดเร็วสลับกัน การมองแนวโน้มปี 2026–2030 ในรูปแบบวัฏจักรระยะยาวที่มีการขึ้น การปรับฐาน และการประเมินมูลค่าใหม่สลับกัน จึงสมเหตุสมผลกว่าการคาดหวังการขึ้นแบบเส้นตรง
ดังนั้น เมื่อมองภาพรวมปี 2026–2030 การตั้งสมมติฐานว่าราคาจะเคลื่อนไหวในรูปแบบวัฏจักรระยะยาว คือ ขึ้น → ปรับฐาน → ประเมินมูลค่าใหม่ สลับกันไป จึงสมเหตุสมผลกว่าการคาดหวังการขึ้นแบบเส้นตรง โดยเฉพาะอย่างยิ่ง การระบุราคาต่อออนซ์ที่แน่นอนสำหรับช่วงปี 2028–2030 ในระดับที่น่าเชื่อถือนั้นทำได้ยากมาก
ความแตกต่างระหว่างราคาเงินในตลาดโลกกับราคาเงินแท่งในประเทศไทย
ในตลาดโลก ราคาเงินมักแสดงเป็นดอลลาร์สหรัฐต่อทรอยออนซ์ แต่เมื่อซื้อเงินแท่งในประเทศไทย การชำระเงินจะเป็นสกุลเงินบาท ดังนั้นทั้งราคาเงินในตลาดโลกและอัตราแลกเปลี่ยนบาท / ดอลลาร์จึงส่งผลต่อราคาที่ต้องจ่ายพร้อมกัน
ตัวอย่างเช่น หากราคาเงินในตลาดโลกไม่เปลี่ยนแปลงแต่ค่าเงินบาทอ่อนลง ราคาเงินแท่งในประเทศก็อาจปรับสูงขึ้น ในทางกลับกัน แม้ราคาเงินในตลาดโลกจะขึ้น แต่หากค่าเงินบาทแข็งขึ้น การขึ้นของราคาในประเทศก็อาจถูกจำกัดบางส่วน
นอกจากนี้ยังมีภาษีและค่าพรีเมียมจากผู้ขายเพิ่มเติมอีกด้วย อัตราภาษีมูลค่าเพิ่มพื้นฐานตามกฎหมายของไทยอยู่ที่ 7% และวิธีการคำนวณที่ใช้จริงในการซื้อขายเงินแท่งอาจแตกต่างกันตามประเภทสินค้าและโครงสร้างการซื้อขาย ควรตรวจสอบรายละเอียดก่อนทำธุรกรรม
เกณฑ์ที่ควรตรวจสอบเมื่อพิจารณาแนวโน้มราคาเงินระยะยาว
ในการประเมินแนวโน้มถึงปี 2030 ควรพิจารณาปัจจัยต่าง ๆ ร่วมกัน มากกว่าจะยึดเป้าหมายของสถาบันใดสถาบันหนึ่งเพียงอย่างเดียว
- ความสมดุลระหว่างอุปทานและอุปสงค์เงินในตลาดโลก
- การเปลี่ยนแปลงของปริมาณการใช้งานในอุตสาหกรรมพลังงานแสงอาทิตย์ ยานยนต์ และอิเล็กทรอนิกส์ / เซมิคอนดักเตอร์
- แนวโน้มการเพิ่มขึ้นของปริมาณการรีไซเคิล
- ทิศทางอัตราดอกเบี้ยสหรัฐฯ และค่าเงินดอลลาร์
- กระแสเงินทุนที่ไหลเข้าสู่ทองคำและเงิน
- อัตราแลกเปลี่ยนบาท / ดอลลาร์ และต้นทุนการซื้อขายโลหะจริงในประเทศ
โดยเฉพาะอย่างยิ่ง ควรระวังการตีความแบบง่ายเกินไปว่า “หากความต้องการพลังงานแสงอาทิตย์เพิ่มขึ้น ราคาเงินจะต้องปรับตัวสูงขึ้นเสมอ” เนื่องจากหากผู้ผลิตลดปริมาณการใช้เงินต่อหน่วยผลิตภัณฑ์ หรือเปลี่ยนไปใช้วัสดุทดแทน อุปสงค์สุดท้ายอาจไม่เพิ่มขึ้นมากอย่างที่คาดไว้
ราคาเงินแท่งในปัจจุบันและแนวโน้มราคาล่าสุด
ราคาเงินในตลาดโลกและแนวโน้ม XAG/USD ในปี 2026
ปี 2026 กำลังกลายเป็นกรณีศึกษาที่ชัดเจนของความผันผวนในตลาดเงิน จากข้อมูลของ Silver Institute ราคาเงินพุ่งขึ้นสู่ระดับสูงสุดเป็นประวัติการณ์กว่า 121 ดอลลาร์ต่อออนซ์ในเดือนมกราคม 2026 ก่อนจะปรับตัวลงมาอยู่ที่ระดับกลาง 70 ดอลลาร์ในช่วงต้นเดือนเมษายน รายงานตลาดเงินปี 2026 โดย Silver Institute
ความผันผวนในระดับสูงยังคงดำเนินต่อไปหลังจากนั้น โดยราคาสปอตในวันที่ 31 สิงหาคม 2026 อยู่ที่ประมาณ 66.24 ดอลลาร์ต่อออนซ์ ขณะที่ราคาฟิวเจอร์สเงินส่งมอบเดือนธันวาคม 2026 ที่ยืนยันผ่าน CME เมื่อวันที่ 2 กันยายน อยู่ที่ประมาณ 65.865 ดอลลาร์ ทั้งนี้ ราคาสปอต XAG/USD และราคาฟิวเจอร์สไม่เหมือนกันทุกประการ เนื่องจากมีความแตกต่างด้านวันหมดอายุและโครงสร้างตลาด
แนวโน้มนี้แสดงให้เห็นว่าการสันนิษฐานว่าราคาจะปรับตัวขึ้นในระยะยาวโดยอิงจากจุดสูงสุดช่วงต้นปีเพียงอย่างเดียวนั้นมีความเสี่ยง หากพิจารณา แนวโน้มราคาเงินในช่วง 10 ปีที่ผ่านมา ร่วมด้วย จะเห็นได้ว่าเงินมักเคลื่อนไหวในกรอบแคบเป็นเวลานาน ก่อนที่ความผันผวนของราคาจะขยายตัวอย่างรวดเร็วในช่วงเวลาสั้น ๆ
ราคาเงินแท่งต่อกรัม ต่อบาท (3.75 กรัม) และต่อกิโลกรัมในประเทศไทยคำนวณอย่างไร?
ในการคำนวณมูลค่าโลหะโดยประมาณในสกุลเงินบาทจากราคาตลาดโลก จำเป็นต้องแปลงหน่วยจากทรอยออนซ์เป็นกรัม โดย 1 ทรอยออนซ์ เท่ากับประมาณ 31.1035 กรัม
วิธีคำนวณเบื้องต้นมีดังนี้
มูลค่าโลหะบริสุทธิ์ต่อ 1 กรัม = ราคาเงินในตลาดโลก × อัตราแลกเปลี่ยนบาท / ดอลลาร์ ÷ 31.1035
ตัวอย่างเช่น หากสมมติให้ราคาตลาดโลกอยู่ที่ 66 ดอลลาร์ต่อออนซ์ และอัตราแลกเปลี่ยนอยู่ที่ 35 บาทต่อดอลลาร์ มูลค่าโลหะบริสุทธิ์จะอยู่ที่ประมาณ 74.3 บาทต่อกรัม น้ำหนัก 1 บาท (3.75 กรัม) จะอยู่ที่ประมาณ 278 บาท และ 1 กิโลกรัมจะอยู่ที่ประมาณ 74,300 บาท
อย่างไรก็ตาม นี่ไม่ใช่ราคาที่ชำระจริงในร้านค้า เนื่องจากราคาขายเงินแท่งจริงจะสูงกว่านี้ เพราะมีการบวกภาษีมูลค่าเพิ่ม ค่าผลิตและค่าจัดจำหน่าย รวมถึงกำไรของผู้ขาย
สาเหตุที่ราคาเงินพุ่งขึ้นและปรับตัวลงอย่างรวดเร็วในช่วงที่ผ่านมา
ในช่วงครึ่งหลังของปี 2025 ถึงต้นปี 2026 อุปสงค์การลงทุน ความตึงเครียดด้านอุปทานในตลาดโลหะจริง และความไม่แน่นอนทางภูมิรัฐศาสตร์เกิดขึ้นพร้อมกัน Silver Institute วิเคราะห์ว่าการลดลงของสินค้าคงคลังที่ซื้อขายได้และการเพิ่มขึ้นของอุปสงค์การลงทุนในตลาดปี 2025 ส่งผลให้ความผันผวนของราคาขยายตัวมากขึ้น
ในทางกลับกัน เมื่อราคาปรับตัวขึ้นเร็วเกินไป โอกาสที่จะเกิดการขายทำกำไรก็มีมากขึ้นเช่นกัน ธนาคารโลกระบุว่าในช่วงการปรับตัวลงหลังจากราคาพุ่งขึ้นในไตรมาสแรกของปี 2026 การขยายตัวของอุปสงค์เก็งกำไรและการปิดสถานะได้ทำให้ความผันผวนเพิ่มสูงขึ้น
ดังนั้น การยืนยันว่าราคาจะปรับตัวขึ้นต่อเนื่องเพียงเพราะราคาปัจจุบันสูงกว่าในอดีตนั้นเป็นเรื่องยาก นักลงทุนควรติดตามไม่เพียงแค่ราคา แต่ควรพิจารณาปริมาณการซื้อขาย ทิศทางค่าเงินดอลลาร์ ความคาดหวังด้านอัตราดอกเบี้ย กระแสเงินทุน ETF และสถานการณ์อุปทานโลหะจริงประกอบกันด้วย
ความแตกต่างระหว่างวัฏจักรราคาเงินในอดีตกับตลาดปัจจุบัน
ในอดีต เงิน (Silver) มักได้รับความสนใจควบคู่กับทองคำในช่วงที่ตลาดการเงินผันผวนและความกังวลเรื่องเงินเฟ้อสูงขึ้น อย่างไรก็ตาม เนื่องจากเงินมีสัดส่วนการใช้งานในภาคอุตสาหกรรมสูงกว่าทองคำ เมื่อเศรษฐกิจชะลอตัว ความต้องการในฐานะสินทรัพย์ปลอดภัยและความต้องการเชิงอุตสาหกรรมอาจเคลื่อนไหวในทิศทางตรงข้ามกัน
ลักษณะเด่นของวัฏจักรปัจจุบันคือบทบาทของเงินทั้งในเชิงอุตสาหกรรมและในฐานะสินทรัพย์เพื่อการลงทุนขยายตัวพร้อมกัน เงินถูกนำไปใช้ในอุตสาหกรรมหลากหลาย ทั้งเซมิคอนดักเตอร์ โครงข่ายไฟฟ้า ยานยนต์ และดาต้าเซ็นเตอร์ ขณะเดียวกัน นักลงทุนก็มองเงินเป็นเครื่องมือป้องกันความเสี่ยงในกลุ่มโลหะมีค่าควบคู่กับทองคำ
ด้วยเหตุนี้ ในบางช่วงเงินอาจมีแรงขึ้นมากกว่าทองคำ แต่ในช่วงขาลง ความเสียหายก็อาจรุนแรงกว่าเช่นกัน
แนวโน้มราคาเงินแท้งค์รายปี ปี 2026–2030
แนวโน้มราคาเงินแท้งค์ปี 2026
ปี 2026 ผ่านความผันผวนของราคาอย่างรุนแรงมาแล้ว จึงเป็นเรื่องยากที่จะคาดการณ์ทิศทางต่อไปได้อย่างตรงไปตรงมา ในเดือนสิงหาคม J.P. Morgan Global Research คาดการณ์ว่าราคาในไตรมาส 4 ปี 2026 จะอยู่ที่ 63 ดอลลาร์ต่อออนซ์ และราคาเฉลี่ยทั้งปีจะอยู่ที่ประมาณ 70 ดอลลาร์ ซึ่งต่ำกว่าการคาดการณ์ก่อนหน้า การคาดการณ์ราคาเงินของ J.P. Morgan ปี 2026–2027
ดังนั้น ในการประเมินราคาเงินปี 2026 แทนที่จะมุ่งดูว่าราคาจะฟื้นตัวกลับสู่จุดสูงสุดต้นปีหรือไม่ ควรติดตามว่าตลาดสามารถหาจุดสมดุลระหว่างอุปสงค์และอุปทานได้อย่างมั่นคงในระดับราคาแถว 60 ดอลลาร์หรือไม่ หากความคาดหวังด้านอัตราดอกเบี้ยเปลี่ยนแปลงอีกครั้ง ทิศทางราคาก็อาจพลิกผันได้อย่างรวดเร็ว
แนวโน้มราคาเงินแท้งค์ปี 2027
สำหรับปี 2027 ควรพิจารณาความเป็นไปได้ที่ราคาซึ่งพุ่งขึ้นอย่างรวดเร็วในปี 2026 จะปรับตัวเข้าสู่ภาวะปกติบางส่วน J.P. Morgan คาดว่าราคาเฉลี่ยปี 2027 จะอยู่ที่ประมาณ 63 ดอลลาร์ ขณะที่ธนาคารโลกก็ชี้ให้เห็นความเป็นไปได้ที่ราคาเฉลี่ยรายปีในปี 2027 จะลดลงบ้างหลังจากพุ่งสูงในปี 2026
อย่างไรก็ตาม การปรับฐานของราคาไม่ได้หมายความว่าปัจจัยสนับสนุนการขึ้นในระยะยาวจะหมดไปทั้งหมด ในการประเมิน แนวโน้มราคาเงินตั้งแต่ปี 2026 ถึง 2030 สิ่งที่สำคัญกว่าการดูเป้าหมายราคารายปีคือการติดตามว่าปัญหาการขาดแคลนอุปทานได้รับการแก้ไขจริงหรือไม่
แนวโน้มราคาเงินแท้งค์ปี 2028
ตั้งแต่ปี 2028 เป็นต้นไป ความแม่นยำของการคาดการณ์จากสถาบันต่าง ๆ ที่เปิดเผยต่อสาธารณะย่อมลดลงอย่างหลีกเลี่ยงไม่ได้ เนื่องจากตัวแปรหลายด้าน ทั้งเทคโนโลยีอุตสาหกรรม นโยบายการเงิน การลงทุนในเหมืองแร่ และอุปทานจากการรีไซเคิล จะสะสมผลกระทบมานานกว่า 2 ปี
ในช่วงเวลานี้ แทนที่จะยึดติดกับระดับราคาใดราคาหนึ่ง ควรติดตามว่าการลงทุนในโครงข่ายไฟฟ้า การแพร่หลายของยานยนต์ไฟฟ้า และการขยายโครงสร้างพื้นฐานดาต้าเซ็นเตอร์และ AI จะสนับสนุนความต้องการเงินในภาคอุตสาหกรรมได้มากเพียงใด ในขณะเดียวกัน หากเทคโนโลยีลดการใช้เงินในอุตสาหกรรมโซลาร์เซลล์พัฒนาขึ้นอย่างรวดเร็ว ความต้องการที่คาดการณ์ไว้ก็อาจลดลงได้
แนวโน้มราคาเงินแท้งค์ปี 2029
ปี 2029 อาจเป็นช่วงที่การเปลี่ยนแปลงด้านอุปทานมีความสำคัญมากขึ้น หากราคาทรงตัวในระดับสูงเป็นเวลานาน การลงทุนในเหมืองแร่ใหม่และการรีไซเคิลที่เพิ่มขึ้นอาจช่วยบรรเทาปัญหาการขาดแคลนอุปทานได้
ในทางกลับกัน เงินจำนวนไม่น้อยถูกผลิตขึ้นเป็นผลพลอยได้จากการทำเหมืองโลหะชนิดอื่น ดังนั้นการเพิ่มขึ้นของราคาเพียงอย่างเดียวอาจไม่เพียงพอที่จะเพิ่มอุปทานได้ทันที ความสัมพันธ์ที่ว่า ราคาสูง = การผลิตเพิ่มขึ้นทันที จึงไม่ได้เป็นจริงเสมอไป
แนวโน้มราคาเงินแท้งค์ปี 2030
ปัจจัยที่สนับสนุนความเป็นไปได้ที่ราคาในปี 2030 จะสูงกว่าปัจจุบัน ได้แก่ ความต้องการเชิงอุตสาหกรรม อุปทานใหม่ที่จำกัด และความต้องการเพื่อการลงทุน อย่างไรก็ตาม การระบุระดับราคาเป็นดอลลาร์อย่างชัดเจนโดยอิงจากปัจจัยเหล่านี้ยังไม่ใช่สิ่งที่เหมาะสม
การมองแนวโน้มปี 2030 ควรเป็นการคาดการณ์แบบมีเงื่อนไข โดยติดตามว่าอุปสงค์และอุปทานเปลี่ยนแปลงไปในทิศทางใด มากกว่าการกำหนดเป้าหมายราคาขาขึ้น โดยเฉพาะอย่างยิ่ง ปัจจัยสำคัญคือการเปลี่ยนแปลงทางเทคโนโลยีที่เกี่ยวข้องกับแผงโซลาร์เซลล์และยานยนต์ไฟฟ้า รวมถึงการขยายโครงสร้างพื้นฐานด้านเซมิคอนดักเตอร์และพลังงาน จะส่งผลให้ปริมาณการใช้เงินจริงเพิ่มขึ้นหรือไม่
ตัวแปรสำคัญที่จะขับเคลื่อนราคาเงินในช่วงปี 2026–2030
ความต้องการเงินที่เพิ่มขึ้นจากอุตสาหกรรมโซลาร์เซลล์ ยานยนต์ไฟฟ้า เซมิคอนดักเตอร์ และ AI
เงินมีคุณสมบัตินำไฟฟ้าที่ดีเยี่ยม จึงถูกนำไปใช้อย่างแพร่หลายในภาคอิเล็กทรอนิกส์และไฟฟ้า ดาต้าเซ็นเตอร์ AI ชิ้นส่วนอิเล็กทรอนิกส์ในยานยนต์ โครงข่ายไฟฟ้า และอุปกรณ์ที่เกี่ยวข้องกับเซมิคอนดักเตอร์ อาจกลายเป็นฐานความต้องการในระยะกลางถึงระยะยาว
อย่างไรก็ตาม ข้อมูลปี 2026 จาก Silver Institute ชี้ให้เห็นปัจจัยต้านที่สำคัญด้วย ความต้องการเงินในภาคอุตสาหกรรมทั่วโลกลดลงในปี 2025 และมีการคาดการณ์ว่าในปี 2026 ความต้องการเชิงอุตสาหกรรมอาจลดลงอีก เนื่องจากอุตสาหกรรมโซลาร์เซลล์ใช้เงินน้อยลงและมีการทดแทนวัสดุ Silver Institute World Silver Survey 2026
กล่าวคือ ปริมาณเงินที่ใช้ต่อผลิตภัณฑ์หนึ่งชิ้นอาจเป็นตัวแปรที่สำคัญกว่าการเติบโตของเทคโนโลยีในระยะยาวโดยรวม
การผลิตเงินจากเหมืองและความเป็นไปได้ของการขาดแคลนอุปทานเชิงโครงสร้าง
Silver Institute คาดการณ์ว่าตลาดโลกจะยังคงอยู่ในภาวะที่อุปสงค์สูงกว่าอุปทานรายปีต่อเนื่องไปจนถึงปี 2026 หากการขาดดุลนี้เกิดขึ้นซ้ำแล้วซ้ำเล่า สต็อกสินค้าที่มีอยู่เหนือพื้นดินจะต้องทำหน้าที่รักษาสมดุลระหว่างอุปสงค์และอุปทาน
นักลงทุนระยะกลางถึงระยะยาวอาจพิจารณาติดตามปัจจัยต่อไปนี้
- อัตราการเติบโตของการผลิตเหมืองแร่ทั่วโลก
- การเปลี่ยนแปลงของการผลิตเหมืองตะกั่วและสังกะสี
- ปริมาณอุปทานเงินรีไซเคิล
- ระดับสต็อกในลอนดอนและตลาดซื้อขายหลักทั่วโลก
- อุปสงค์การลงทุนในแท่งเงินและเหรียญเงินแท้
การขาดแคลนอุปทานอาจเป็นปัจจัยบวกต่อราคา อย่างไรก็ตาม หากราคาที่สูงขึ้นกระตุ้นให้มีการรีไซเคิลมากขึ้น ช่องว่างการขาดแคลนอาจลดลงอย่างรวดเร็ว
ผลกระทบของอัตราดอกเบี้ยนโยบายสหรัฐฯ และค่าเงินดอลลาร์ต่อราคาเงิน
เงิน (Silver) เป็นสินทรัพย์ที่ไม่ให้ผลตอบแทนในรูปดอกเบี้ย โดยทั่วไปแล้ว เมื่ออัตราดอกเบี้ยที่แท้จริงลดลงหรือความคาดหวังการปรับลดดอกเบี้ยเพิ่มขึ้น ต้นทุนเสียโอกาสของการถือครองโลหะมีค่าจะลดลง ซึ่งอาจส่งผลดีต่อราคา
ในทางกลับกัน หากอัตราดอกเบี้ยสูงหรือค่าเงินดอลลาร์แข็งค่าขึ้น อาจสร้างแรงกดดันต่อโลหะมีค่าที่ตั้งราคาเป็นดอลลาร์ได้ อย่างไรก็ตาม ความสัมพันธ์เชิงมหภาคนี้ไม่ได้ทำงานในทิศทางเดียวกันเสมอไป หากเงินเฟ้อและความไม่แน่นอนในตลาดการเงินสูงพร้อมกัน อุปสงค์สินทรัพย์ปลอดภัยอาจขยายตัวได้แม้ในสภาวะดอกเบี้ยสูง
นักลงทุนไทยควรติดตามทั้งนโยบายการเงินของสหรัฐฯ และอัตราแลกเปลี่ยนในประเทศควบคู่กัน นโยบายการเงินของธนาคารแห่งประเทศไทยและทิศทางค่าเงินบาทอาจส่งผลต่อราคาสินค้าจริงในประเทศได้ ข้อมูลนโยบายการเงินของธนาคารแห่งประเทศไทย
อุปสงค์การลงทุนที่เกิดจากเงินเฟ้อและความเสี่ยงทางภูมิรัฐศาสตร์
โลหะมีค่าถูกนำมาใช้เป็นสินทรัพย์ป้องกันความเสี่ยงจากการอ่อนค่าของสกุลเงินและความไม่แน่นอนทางการเงิน อย่างไรก็ตาม ควรระมัดระวังในการมองเงินว่าเป็นสินทรัพย์ปลอดภัยในลักษณะเดียวกับทองคำทุกประการ
เนื่องจากเงินมีสัดส่วนการใช้งานในภาคอุตสาหกรรมสูง ในช่วงเศรษฐกิจถดถอย การลดลงของอุปสงค์ภาคการผลิตอาจหักล้างกับอุปสงค์การลงทุนที่เพิ่มขึ้นได้ กล่าวคือ ไม่มีสูตรตายตัวว่าเมื่อเกิดความไม่แน่นอนแล้วราคาจะปรับขึ้นเสมอ
สำหรับนักลงทุนที่พิจารณาถือครองสินทรัพย์จริงในระยะยาว เมื่อศึกษา แนวโน้มการลงทุนในเงิน ควรกำหนดบทบาทของโลหะมีค่าในพอร์ตโฟลิโอให้ชัดเจนก่อน ควบคู่ไปกับการพิจารณาทิศทางราคา จะเป็นแนวทางที่สมเหตุสมผลกว่า
อัตราส่วนทองคำต่อเงิน และผลกระทบของราคาทองคำที่ปรับขึ้นต่อราคาเงิน
อัตราส่วนทองคำต่อเงิน (Gold/Silver Ratio) คือดัชนีที่คำนวณจากราคาทองคำ 1 ออนซ์หารด้วยราคาเงิน 1 ออนซ์ หากอัตราส่วนสูง หมายความว่าทองคำแข็งค่าหรือเงินอ่อนค่าเมื่อเทียบกัน หากอัตราส่วนต่ำ หมายความว่าเงินมีความแข็งแกร่งเชิงเปรียบเทียบ
อย่างไรก็ตาม ไม่ควรนำอัตราส่วนนี้มาใช้ในลักษณะที่ว่า “อัตราส่วนสูง ดังนั้นราคาเงินต้องปรับขึ้นแน่นอน” ธนาคารกลางใช้ทองคำเป็นสินทรัพย์สำรองระหว่างประเทศอย่างแข็งขัน แต่โครงสร้างอุปสงค์ของเงินนั้นเน้นภาคอุตสาหกรรมมากกว่ามาก ความเชื่อมั่นของตลาดในสินทรัพย์ทั้งสองไม่ได้เคลื่อนไหวในทิศทางเดียวกันเสมอไป
สถานการณ์จำลองราคาเงินแท้: กรณีขาขึ้น กรณีฐาน และกรณีขาลง
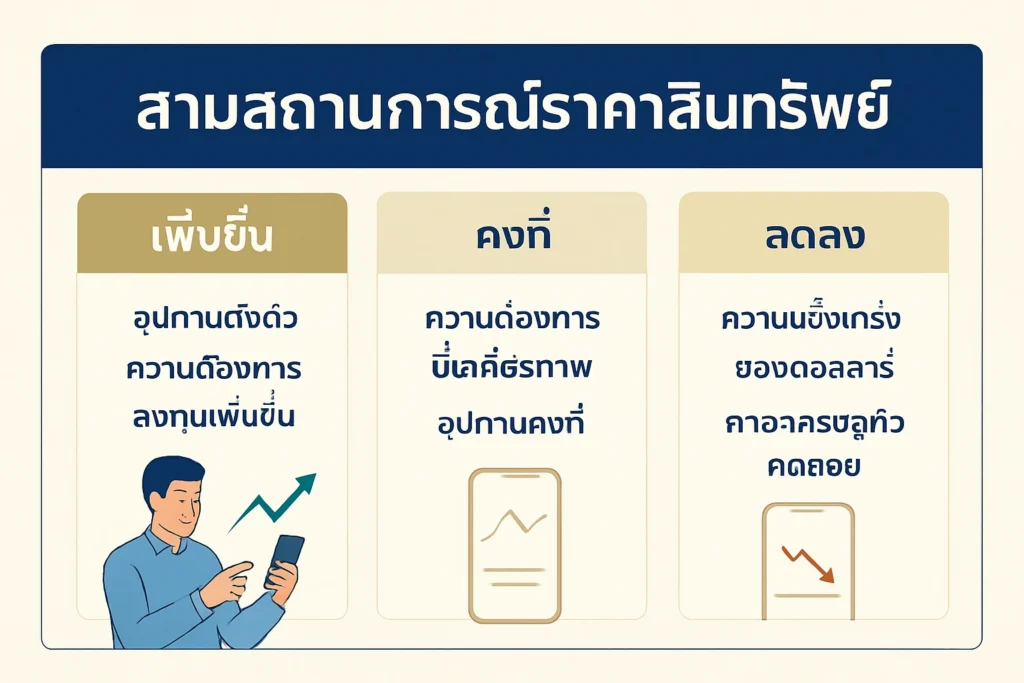
กรณีฐาน: อุปสงค์ภาคอุตสาหกรรมเติบโตต่อเนื่องและอุปทานยังคงถูกจำกัด
ในกรณีฐาน สามารถตั้งสมมติฐานได้ว่าอุปสงค์ภาคอุตสาหกรรมไม่ได้ขยายตัวอย่างรวดเร็ว แต่อุปทานก็ไม่ได้เพิ่มขึ้นอย่างเพียงพอเช่นกัน ราคาอาจเคลื่อนไหวขึ้นลงในกรอบกว้างกว่าช่วงที่พุ่งขึ้นแรงในต้นปี และมีแนวโน้มที่จะรักษาระดับสูงไว้ได้ในระยะยาว
| สถานการณ์ | เงื่อนไขสำคัญ | ผลกระทบต่อราคา | ตัวชี้วัดที่ควรติดตาม |
| เกณฑ์อ้างอิง | อุปทานยังคงตึงตัว ความต้องการมีเสถียรภาพ | แรงหนุนราคาระดับปานกลาง | สต็อกสินค้าและการผลิตจากเหมือง |
| ขาขึ้น | ความต้องการลงทุนพุ่งสูง อุปทานขาดแคลนมากขึ้น | แรงกดดันด้านราคาขาขึ้นเพิ่มขึ้น | ความต้องการ ETF และสินทรัพย์จริง |
| ขาลง | ดอลลาร์แข็งค่า อัตราดอกเบี้ยสูง เศรษฐกิจชะลอตัว | แรงกดดันด้านราคาขาลง | ดัชนีดอลลาร์และตัวชี้วัดภาคอุตสาหกรรม |
สถานการณ์ขาขึ้น: เมื่ออุปทานขาดแคลนและความต้องการลงทุนขยายตัวพร้อมกัน
สถานการณ์ขาขึ้นเกิดขึ้นเมื่ออุปทานยังคงขาดแคลนอย่างต่อเนื่อง ขณะที่ความกังวลด้านความเสี่ยงทางภูมิรัฐศาสตร์หรือค่าเงินดึงดูดเงินทุนให้ไหลเข้าสู่ทองคำขาวแท่ง เหรียญ และ ETF อย่างรวดเร็ว
ในสถานการณ์นี้ราคาอาจปรับตัวขึ้นได้อย่างรวดเร็ว แต่ยิ่งราคาพุ่งขึ้นเร็วเท่าใด ความเสี่ยงของการปรับฐานก็ยิ่งสูงขึ้นตามไปด้วย ดังที่เคยเกิดขึ้นในช่วงต้นปี 2026 เมื่อตลาดร้อนแรงเกินไป การเปลี่ยนแปลงของอารมณ์ตลาดเพียงชั่วขณะอาจนำไปสู่การย่อตัวลงอย่างรุนแรง
สถานการณ์ขาลง: เมื่ออัตราดอกเบี้ยสูง ดอลลาร์แข็งค่า และเศรษฐกิจชะลอตัวยืดเยื้อ
หากอัตราดอกเบี้ยสหรัฐฯ ยังคงสูงนานกว่าที่คาดการณ์ไว้ ดอลลาร์ยังคงแข็งค่า และภาคการผลิตชะลอตัวลงด้วย อาจเกิดสภาวะที่ไม่เอื้อต่อราคาเงินได้
หากความต้องการใช้ในภาคอุตสาหกรรมลดลงและเงินทุนลงทุนไหลออกพร้อมกัน ราคาอาจปรับตัวลงได้แม้จะมีการขาดแคลนอุปทานเชิงโครงสร้างอยู่ก็ตาม การใช้การคาดการณ์ราคาควรระวังไม่ตัดสินทิศทางโดยอาศัยปัจจัยการขาดแคลนอุปทานเพียงอย่างเดียว
เหตุใดการคาดการณ์ราคาระยะยาวจึงแตกต่างกันอย่างมีนัยสำคัญ
การคาดการณ์สำหรับปี 2030 อาจให้ผลลัพธ์ที่แตกต่างกันอย่างมากแม้เพียงสมมติฐานเล็กน้อยเปลี่ยนไป เนื่องจากอัตราดอกเบี้ย อุปทานจากเหมือง เทคโนโลยีภาคอุตสาหกรรม และอัตราแลกเปลี่ยนล้วนเปลี่ยนแปลงตลอดช่วง 4 ปี
ดังนั้น เมื่อเปรียบเทียบการคาดการณ์จากสถาบันต่าง ๆ ควรตรวจสอบสมมติฐานด้านเศรษฐกิจมหภาคและสมมติฐานด้านอุปสงค์-อุปทานที่ใช้ก่อน มากกว่าจะดูเพียงตัวเลขสุดท้าย ทั้งนี้ การคาดการณ์ไม่ใช่การรับประกันผลลัพธ์ในอนาคต
เหตุใดราคาเงินในตลาดโลกกับราคาซื้อแท่งเงินจริงจึงแตกต่างกัน
ความสัมพันธ์ระหว่างราคาสปอตสากลกับราคาเงินแท้จริงในประเทศ
ราคาสปอตสากลเป็นราคาอ้างอิงที่ก่อตัวขึ้นในตลาดการเงินขายส่ง ราคาเงิน LBMA ถือเป็นเกณฑ์มาตรฐานสากลที่เป็นตัวแทนของตลาดลอนดอน และบริหารจัดการโดย ICE Benchmark Administration คำอธิบายเกณฑ์มาตรฐานราคาเงิน LBMA
ในทางกลับกัน แท่งเงินที่นักลงทุนรายย่อยซื้อในประเทศเป็นผลิตภัณฑ์ที่ผ่านกระบวนการกลั่น หล่อ จัดจำหน่าย และบรรจุหีบห่อแล้ว ดังนั้นจึงเกิดส่วนต่างระหว่างราคาสปอตสากลกับราคาขายในประเทศอย่างเป็นธรรมชาติ
ผลกระทบของอัตราแลกเปลี่ยนบาท / ดอลลาร์ต่อราคาเงินในประเทศ
ราคาเงินแท้จริงในสกุลเงินบาทสะท้อนทั้งราคาสากลและอัตราแลกเปลี่ยนพร้อมกัน แม้ราคาสากลจะปรับขึ้น 10% แต่หากเงินบาทแข็งค่าขึ้นในช่วงเวลาเดียวกัน การปรับขึ้นของราคาในประเทศอาจน้อยกว่า 10%
ในทางกลับกัน แม้ราคาสากลจะทรงตัว แต่หากอัตราแลกเปลี่ยนบาท / ดอลลาร์ปรับตัวสูงขึ้นอย่างมีนัยสำคัญ ราคาซื้อในประเทศก็อาจสูงขึ้นได้ สำหรับนักลงทุนไทยที่ประเมินมูลค่าสินทรัพย์ต่างประเทศเป็นสกุลเงินบาท อัตราแลกเปลี่ยนถือเป็นตัวแปรด้านราคาตัวที่สองที่สำคัญไม่แพ้กัน
ภาษีมูลค่าเพิ่ม พรีเมียมการจัดจำหน่าย และส่วนต่างราคาซื้อ-ขาย
ส่วนที่มักถูกมองข้ามมากที่สุดในการซื้อเงินแท้จริงคือต้นทุน นักลงทุนไม่สามารถซื้อแท่งเงินในราคาสปอตที่เห็นบนกราฟสากลได้โดยตรง
ในการคำนวณกำไร-ขาดทุนที่แท้จริง ควรคำนึงถึงต้นทุนต่อไปนี้
- ภาษีในขั้นตอนการซื้อ
- พรีเมียมการผลิตและการจัดจำหน่าย
- ส่วนต่างระหว่างราคาซื้อและราคาขายของร้านค้า (Spread)
- ค่าจัดส่งและค่าเก็บรักษา
- ค่าประเมินและตรวจสอบสำหรับสินค้าบางประเภท
หากส่วนต่างระหว่างราคาซื้อและราคาขายมีมาก แม้ราคาสากลจะปรับตัวขึ้น ก็อาจต้องใช้เวลานานกว่าจะแปลงเป็นกำไรที่แท้จริงได้ ในการลงทุนเงินแท้จริง การคำนวณจุดคุ้มทุนก่อนตั้งเป้าราคาเป็นแนวทางที่ใช้ได้จริงมากกว่า
ความแตกต่างด้านราคาระหว่างแท่งเงินและเหรียญเงิน
แท่งเงินโดยทั่วไปมีโครงสร้างราคาที่ใกล้เคียงกับมูลค่าของโลหะ ในขณะที่เหรียญเงินอาจมีส่วนเพิ่มราคา (พรีเมียม) ที่รวมถึงการออกแบบ ปริมาณการผลิต และมูลค่าในฐานะของสะสม
หากวัตถุประสงค์การลงทุนคือการรับความเคลื่อนไหวของราคาเงินเพียงอย่างเดียว สินค้ามาตรฐานที่มีพรีเมียมต่ำอาจได้เปรียบในแง่ต้นทุน ในทางกลับกัน หากมีวัตถุประสงค์ด้านการสะสมด้วย ราคาเหรียญเงินอาจเคลื่อนไหวแตกต่างจากราคาเงินในตลาดโลก
กลยุทธ์การลงทุนในเงินแท้และจังหวะการซื้อในช่วงปี 2026–2030
ตอนนี้เหมาะสมที่จะซื้อเงินแท้หรือยัง?
การที่ราคาปัจจุบันต่ำกว่าจุดสูงสุดของต้นปีเพียงอย่างเดียว ยังไม่เพียงพอที่จะสรุปได้ว่า “ราคาถูก” ปี 2026 เป็นปีที่มีความผันผวนของราคาสูงเป็นประวัติการณ์ และยังคงมีความเป็นไปได้ที่ราคาจะปรับตัวลงอีก
หากกำลังพิจารณาซื้อ ควรกำหนดวัตถุประสงค์การลงทุนให้ชัดเจนก่อน
- ต้องการทำกำไรจากการขึ้นของราคาในระยะสั้นหรือไม่
- ต้องการป้องกันความเสี่ยงจากเงินเฟ้อและความเสี่ยงด้านสกุลเงินหรือไม่
- ต้องการถือครองระยะยาวเพื่อกระจายพอร์ตการลงทุนหรือไม่
- ต้องการเป็นเจ้าของโลหะมีค่าจริงๆ หรือไม่
การถือครองเงินแท้เหมาะสมกับวัตถุประสงค์ข้อสามและข้อสี่มากกว่า แต่สำหรับการซื้อขายระยะสั้น ต้นทุนการซื้อขายที่สูงอาจเป็นข้อเสียเปรียบ
กลยุทธ์การซื้อแบบทยอยซื้อเพื่อลดความเสี่ยงจากการซื้อที่จุดสูงสุด
เมื่อทิศทางของราคายังไม่ชัดเจน อาจพิจารณาแบ่งเงินลงทุนออกเป็นหลายช่วงเวลา แทนที่จะลงทุนทั้งหมดในครั้งเดียว
ตัวอย่างเช่น หากงบลงทุนคือ 300,000 บาท อาจแบ่งซื้อครั้งละ 100,000 บาท จำนวน 3 ครั้ง หากราคาลดลงหลังการซื้อครั้งแรก ราคาเฉลี่ยต่อหน่วยจะลดลง และหากราคาปรับตัวขึ้น ก็ยังมีสินทรัพย์บางส่วนอยู่ในมืออยู่แล้ว
อย่างไรก็ตาม การทยอยซื้อไม่ใช่กลยุทธ์ที่ป้องกันการขาดทุนได้ หากราคาปรับตัวลงต่อเนื่องเป็นเวลานาน อาจเกิดการขาดทุนจากเงินลงทุนทั้งหมดที่ซื้อไปหลายครั้ง ดังนั้นการจำกัดขนาดการลงทุนตั้งแต่ต้นจึงเป็นสิ่งสำคัญ
ความแตกต่างระหว่างเงินแท้ กองทุน ETF เงิน และบัญชีเงิน
แม้จะเป็นการลงทุนในเงินเหมือนกัน แต่ความเสี่ยงและต้นทุนอาจแตกต่างกันอย่างมากขึ้นอยู่กับโครงสร้างของผลิตภัณฑ์
| วิธีการ | ลักษณะเด่น | ต้นทุนหลัก | ความเสี่ยงหลัก |
| แท่งเงิน | การถือครองสินทรัพย์จริงโดยตรง | ภาษีและเบี้ยประกัน | ค่าเก็บรักษาและส่วนต่างราคา |
| ETF เงิน | ซื้อขายผ่านบัญชีหลักทรัพย์ | ค่าธรรมเนียมการจัดการและต้นทุนการซื้อขาย | ความคลาดเคลื่อนในการติดตามดัชนี |
| ฟิวเจอร์สเงิน | ตราสารอนุพันธ์ | มาร์จิ้นและค่าคอมมิชชัน | เลเวอเรจ |
| CFD | การซื้อขายส่วนต่างราคา | สเปรดและสวอป | ความเสี่ยงขาดทุนสูง |
ETF มีข้อดีตรงที่สามารถรับความเคลื่อนไหวของราคาได้โดยไม่ต้องถือครองโลหะจริง แต่วิธีการติดตามราคาแตกต่างกันในแต่ละผลิตภัณฑ์ นักลงทุนที่เปรียบเทียบผลิตภัณฑ์ทางการเงินในระยะยาว แนวโน้ม ETF เงิน ควรตรวจสอบสินทรัพย์อ้างอิง ค่าใช้จ่ายในการบริหาร และการรับความเสี่ยงด้านอัตราแลกเปลี่ยนด้วย
สัญญาซื้อขายล่วงหน้ามีลักษณะที่แตกต่างจากการลงทุนในเงินแท้โดยสิ้นเชิง มีวันหมดอายุและข้อกำหนดด้านมาร์จิน รวมถึงเลเวอเรจที่ขยายทั้งกำไรและขาดทุน แนวโน้มราคาเงินในตลาดฟิวเจอร์ส สามารถใช้วิเคราะห์ความคาดหวังของตลาดได้ แต่การนำสัญญาซื้อขายล่วงหน้ามาทดแทนการถือครองเงินแท้โดยตรงอาจไม่เหมาะสม
กรณีที่การถือครองระยะยาวเหมาะสมกว่าการลงทุนระยะสั้น
แท่งเงินมีภาระภาษีและพรีเมียมตั้งแต่ตอนซื้อ และเมื่อขายก็อาจเกิดส่วนต่างราคา (สเปรด) อีกครั้ง ดังนั้นกลยุทธ์การซื้อขายบ่อยครั้งในระยะสั้นจึงเสียเปรียบในเชิงโครงสร้าง
ในทางกลับกัน สำหรับนักลงทุนที่มีวัตถุประสงค์เพื่อกระจายสินทรัพย์ในระยะยาว การถือครองสินทรัพย์จริง หรือการมีสินทรัพย์นอกระบบการเงิน อาจมีความหมายและคุณค่า อย่างไรก็ตาม ควรบริหารจัดการไม่ให้สัดส่วนในพอร์ตสูงเกินไป
ต้นทุนและความเสี่ยงที่ต้องตรวจสอบก่อนลงทุนในเงินแท้
ความผันผวนสูงของราคาเงินและความเสี่ยงจากการร่วงลงอย่างรวดเร็ว
บทเรียนที่ชัดเจนที่สุดที่ตลาดในปี 2026 แสดงให้เห็นคือ ราคาที่สูงและแนวโน้มขาขึ้นที่แข็งแกร่งไม่ได้รับประกันว่าราคาจะปรับตัวขึ้นต่อเนื่องเสมอไป
เงินมีขนาดตลาดเล็กกว่าทองคำและได้รับผลกระทบจากอุปสงค์ภาคอุตสาหกรรมด้วย ดังนั้นเมื่อความเชื่อมั่นของตลาดเปลี่ยนแปลง การเคลื่อนไหวของราคาอาจรุนแรงขึ้นได้ เนื่องจากราคาอาจเคลื่อนไหวหลายสิบเปอร์เซ็นต์ในระยะเวลาสั้น จึงควรระมัดระวังในการนำเงินที่ใช้ในชีวิตประจำวันหรือเงินที่ต้องการใช้ในอนาคตอันใกล้มาลงทุน
ค่าใช้จ่ายในการจัดเก็บ การป้องกันการโจรกรรม และการประกันภัยสำหรับสินทรัพย์จริง
สินทรัพย์จริงต้องได้รับการจัดเก็บทางกายภาพ ซึ่งแตกต่างจากบัญชีดิจิทัล หากมีปริมาณน้อยอาจใช้ตู้นิรภัยส่วนตัวได้ แต่เมื่อปริมาณมากขึ้น น้ำหนักและพื้นที่จัดเก็บก็กลายเป็นปัญหา
นักลงทุนควรพิจารณาประเด็นต่อไปนี้ล่วงหน้า
- สถานที่จัดเก็บที่ปลอดภัย
- ความเสี่ยงจากอัคคีภัยและการโจรกรรม
- ความเป็นไปได้ในการทำประกันภัย
- การเก็บรักษาใบรับรองสินค้าและใบเสร็จรับเงิน
- เงื่อนไขการรับซื้อของร้านค้าในอนาคต
เงินมีมูลค่าต่อหน่วยต่ำกว่าทองคำ ดังนั้นการจัดเก็บเงินลงทุนในจำนวนเท่ากันจึงต้องใช้พื้นที่ทางกายภาพมากกว่า
ส่วนต่างราคาและปัญหาสภาพคล่องเมื่อต้องการขาย
สิ่งแรกที่ควรตรวจสอบเมื่อต้องการขายไม่ใช่ “ราคาตลาดโลกอยู่ที่เท่าไร” แต่คือ “สินค้าที่เราถืออยู่จะได้รับราคาจริงเท่าไร”
ผู้รับซื้ออาจใช้ราคาต่ำกว่าราคาอ้างอิงสากล และอาจมีส่วนต่างเพิ่มเติมขึ้นอยู่กับสภาพสินค้า ผู้ผลิต และการตรวจสอบความบริสุทธิ์ การตรวจสอบช่องทางการขายและเกณฑ์การรับซื้อก่อนตัดสินใจซื้อจะช่วยลดต้นทุนการทำธุรกรรมที่ไม่คาดคิดได้
เหตุใดจึงไม่ควรลงทุนโดยอาศัยเพียงการคาดการณ์ปี 2030
ราคาในปี 2030 เป็นผลลัพธ์ที่ตั้งอยู่บนสมมติฐานของตัวแปรจำนวนมากจากมุมมองปัจจุบัน หากตัวแปรเพียงหนึ่งหรือสองตัวเปลี่ยนแปลงอย่างมีนัยสำคัญ ไม่ว่าจะเป็นนโยบายการเงินของธนาคารกลาง การผลิตจากเหมือง เทคโนโลยีการรีไซเคิล การทดแทนวัสดุในแผงโซลาร์เซลล์ ภาวะเศรษฐกิจถดถอย หรือความเสี่ยงทางภูมิรัฐศาสตร์ ผลลัพธ์ก็อาจเปลี่ยนแปลงได้
ดังนั้น คำถามสามข้อต่อไปนี้จึงมีประโยชน์มากกว่าการมุ่งเป้าไปที่ “ราคาจะอยู่ที่เท่าไรในปี 2030”
- การขาดแคลนอุปทานยังคงดำเนินอยู่จริงหรือไม่
- อุปสงค์เพื่อการลงทุนกำลังชดเชยอุปสงค์ภาคอุตสาหกรรมที่ลดลงหรือไม่
- เมื่อพิจารณาราคาซื้อและต้นทุนในปัจจุบันแล้ว ผลตอบแทนที่คาดหวังเมื่อเทียบกับความเสี่ยงมีความสมเหตุสมผลหรือไม่
การคาดการณ์คือข้อมูลอ้างอิงสำหรับการตัดสินใจ ไม่ใช่ตารางราคาในอนาคตที่ถูกกำหนดไว้แล้ว
คำถามที่พบบ่อยเกี่ยวกับแนวโน้มราคาเงินแท่งปี 2026–2030
ราคาเงินในปี 2030 อาจปรับตัวขึ้นได้ถึงเท่าไร?
เป็นเรื่องยากที่จะกำหนดราคาเป้าหมายเดียวที่น่าเชื่อถือสำหรับปี 2030 ณ เวลานี้ หากการขาดแคลนอุปทานและอุปสงค์ทั้งจากภาคอุตสาหกรรมและการลงทุนแข็งแกร่งพร้อมกัน ราคาอาจสูงกว่าระดับปัจจุบัน แต่หากอุปทานใหม่เพิ่มขึ้น การรีไซเคิลขยายตัว อัตราดอกเบี้ยยังคงสูง และค่าเงินดอลลาร์แข็งค่าต่อเนื่อง ราคาก็อาจต่ำกว่าที่คาดไว้ การพิจารณาสภาวะอุปสงค์-อุปทานและนโยบายการเงินควบคู่กันจะสมจริงกว่าการมุ่งเน้นที่ราคาเป้าหมายต่อออนซ์เพียงอย่างเดียว
ปี 2026 นี้เป็นช่วงเวลาที่ดีในการซื้อเงินแท่งจริงหรือไม่?
ตลาดในปี 2026 ผ่านการปรับตัวลงอย่างมีนัยสำคัญหลังจากพุ่งขึ้นแรงในช่วงต้นปี ดังนั้นการที่ราคาปัจจุบันต่ำกว่าจุดสูงสุดเพียงอย่างเดียวไม่อาจสรุปได้ว่าเป็นจังหวะซื้อที่ดี หากมีเป้าหมายถือครองระยะยาว อาจพิจารณากำหนดวงเงินลงทุนและทยอยซื้อสะสม แต่หากคาดหวังการปรับตัวขึ้นในระยะสั้น ควรคำนึงถึงความผันผวนสูงและต้นทุนการซื้อขายสินค้าจริงด้วย การกำหนดวัตถุประสงค์การลงทุนและระดับความเสี่ยงที่รับได้ก่อนตัดสินใจเลือกจังหวะซื้อจะเป็นแนวทางที่เหมาะสมกว่า
หากราคาเงินในตลาดโลกปรับตัวขึ้น ราคาแท่งเงินในประเทศไทยจะขึ้นตามทันทีหรือไม่?
การปรับตัวขึ้นของราคาในตลาดโลกมีผลสำคัญต่อราคาแท่งเงินในประเทศ แต่ไม่ได้สะท้อนในสัดส่วนเดียวกันทันทีเสมอไป เนื่องจากราคาในประเทศถูกกำหนดโดยปัจจัยหลายอย่างร่วมกัน ได้แก่ ราคาตลาดโลก อัตราแลกเปลี่ยนบาท / ดอลลาร์สหรัฐ ภาษี ค่าพรีเมียมการจัดจำหน่าย และส่วนต่างราคาซื้อ-ขายของผู้ค้า แม้ราคาโลกจะปรับขึ้น แต่หากเงินบาทแข็งค่า การปรับขึ้นของราคาในประเทศอาจลดลง และในทางกลับกันก็เป็นไปได้เช่นกัน
ราคาเงิน 1 กิโลกรัมอาจปรับตัวขึ้นได้มากแค่ไหนภายในปี 2030?
การคำนวณราคาแท่งเงิน 1 กิโลกรัมในอนาคตต้องอาศัยทั้งราคาเงินในตลาดโลก อัตราแลกเปลี่ยน ณ ปี 2030 และค่าพรีเมียมการจำหน่ายในประเทศ จึงยากที่จะระบุตัวเลขที่แม่นยำในขณะนี้ เนื่องจากโครงสร้างราคาประกอบด้วยมูลค่าโลหะที่แปลงจากราคาตลาดโลกเป็นเงินบาท บวกด้วยภาษีและต้นทุนการจัดจำหน่าย การนำเพียงแนวโน้มราคาต่อออนซ์มาประมาณราคาขายปลีก 1 กิโลกรัมในอนาคตอาจทำให้ต้นทุนที่แท้จริงแตกต่างจากที่คาดการณ์ไว้อย่างมีนัยสำคัญ
ระหว่างทองคำและเงิน อะไรเหมาะสมกว่าสำหรับการลงทุนระยะยาวในช่วงปี 2026–2030?
สินทรัพย์ทั้งสองมีบทบาทที่แตกต่างกัน จึงยากที่จะสรุปว่าอย่างใดอย่างหนึ่งได้เปรียบกว่าเสมอ ทองคำมีความต้องการจากธนาคารกลางและคุณสมบัติเป็นสินทรัพย์ปลอดภัยที่เด่นชัดกว่า ในขณะที่เงินได้รับอิทธิพลจากความต้องการภาคอุตสาหกรรมมากกว่า ซึ่งอาจให้ผลตอบแทนสูงในช่วงเศรษฐกิจฟื้นตัว แต่ก็มีความผันผวนสูงกว่าด้วย หากให้ความสำคัญกับเสถียรภาพ ทองคำอาจเหมาะสมกว่า แต่หากรับความผันผวนสูงและต้องการมีส่วนร่วมในการเติบโตของภาคอุตสาหกรรมได้ การพิจารณาเพิ่มสัดส่วนเงินก็เป็นทางเลือกที่เป็นไปได้
ระหว่างเงินจริง (Physical Silver) และ ETF เงิน อะไรเหมาะสมกว่าสำหรับการลงทุนระยะยาว?
เงินจริงช่วยให้ถือครองได้โดยตรง แต่มีต้นทุนด้านภาษี ค่าพรีเมียม ค่าจัดเก็บ และส่วนต่างราคาซื้อ-ขายที่ค่อนข้างสูง ETF เงินมีความสะดวกในการซื้อขายและไม่มีภาระการจัดเก็บ แต่ควรตรวจสอบค่าธรรมเนียมการจัดการ ความคลาดเคลื่อนในการติดตามราคา โครงสร้างผลิตภัณฑ์ และความเสี่ยงจากอัตราแลกเปลี่ยน หากเป้าหมายคือการถือครองสินทรัพย์จริง แท่งเงินอาจเหมาะสมกว่า แต่หากให้ความสำคัญกับการรับความเคลื่อนไหวของราคาและความสะดวกในการซื้อขาย ETF อาจตอบโจทย์ได้ดีกว่า ทั้งนี้ขึ้นอยู่กับสถานการณ์ของนักลงทุนแต่ละราย
บัญชีทดลองของ M4Markets
ทดลองเทรดบนบัญชีเดโม ฝึกใช้ MT4 และ MT5 พร้อมทดสอบกลยุทธ์ก่อนเปิดบัญชีจริง
การเทรด CFD มีความเสี่ยงสูง ควรศึกษาข้อมูลก่อนตัดสินใจเทรด