금융 시장에서 거래가 실행되고 완료되기까지는 여러 전문적인 주체가 관여한다. 일반 투자자에게는 “브로커”라는 하나의 단어로 통칭되지만, 실제로는 소개 브로커(IB, Introducing Broker)와 청산 브로커(Clearing Broker)가 각각 전혀 다른 역할을 맡고 있다. 소개 브로커는 고객 유치와 관계 관리에 집중하는 클라이언트 대면 사업 모델로, 직접 자금을 보관하거나 청산 업무를 처리하지 않으면서도 파트너 브로커와의 협약을 통해 수익을 창출한다. M4Markets IB 프로그램처럼 잘 설계된 파트너십 구조는 IB가 인프라 부담 없이 마케팅과 고객 관계에만 집중할 수 있는 환경을 제공한다.
반면 청산 브로커는 금융 시장의 운영의 핵심을 담당한다. 고객 자산을 직접 보관하고, 증거금 요건을 산정하며, 매수·매도 주문이 실제로 결제되기까지의 전 과정을 처리한다. 이 두 유형을 혼동하면 사업 모델을 잘못 설계하거나, 규제 요건을 오해하거나, 거래 비용 구조를 제대로 파악하지 못하는 문제가 생길 수 있다. 이 글에서는 두 역할의 핵심 차이점을 구체적으로 살펴본다.
핵심 요약
- 소개 브로커(IB) 는 고객을 유치하고 계좌 개설을 지원하며, 실제 청산·결제 업무는 청산 브로커에 위임한다.
- 청산 브로커는 고객 자산을 보관하고, 증거금을 관리하며, 거래의 청산 및 결제 전 과정을 처리한다.
- IB는 일반적으로 고객 자금이나 유가증권을 직접 보관하지 않으며, 자본 요건도 청산 브로커보다 낮다.
- 청산 브로커는 청산 및 결제 인프라를 운영하며, 훨씬 높은 규제 의무와 운영 비용을 부담한다.
- IB 사업은 상대적으로 낮은 진입장벽으로 구축할 수 있으나, 청산 브로커가 되려면 상당한 자본, 시스템, 라이선스가 필요하다.
- 두 역할 모두 SEC, FINRA 등 금융 당국의 규정을 반드시 준수해야 한다.
소개 브로커(IB)란 무엇인가
소개 브로커의 기본 정의
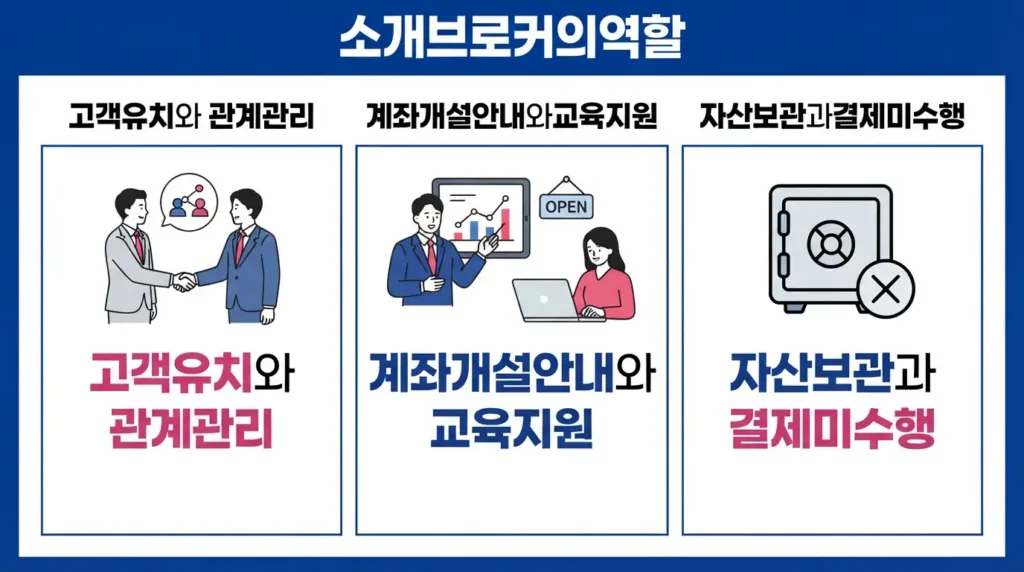
소개 브로커(IB) 는 고객을 브로커-딜러(broker-dealer) 또는 청산 브로커에게 연결해 주는 중개 역할을 한다. IB의 핵심 기능은 고객 유치, 계좌 개설 안내, 허용된 범위 내에서의 교육 및 지원 제공이다. 실제 거래 실행이나 고객 자산 보관은 IB의 영역이 아니다.
IB는 금융 시장의 판매·관계 관리 계층을 담당한다. 브로커리지(brokerage) 서비스의 마케팅 역할을 수행하되, 운영 인프라는 파트너 청산 브로커에 의존하는 구조다. 이러한 분업 덕분에 IB는 고객 관계에 집중할 수 있다.
IB의 주요 업무
소개 브로커의 실제 업무 범위는 다음과 같다.
- 잠재 고객을 발굴하고 청산 브로커 또는 브로커-딜러에게 연결
- 계좌 개설 프로세스 안내 및 플랫폼 사용 지원
- 시장 교육 콘텐츠 제공 및 거래 지식 공유
- 고객 관계 유지를 통해 장기적인 파트너십 구축
- 소개한 고객의 거래량 또는 브로커 수익에 연동된 커미션(commission) 수취
IB는 직접 고객 주문을 처리하거나 유가증권(security)을 매수·매도하지 않는다. 모든 주문은 청산 브로커 또는 실행 브로커(executing broker)에게 전달된다.
완전 공개(Fully Disclosed) 구조
대부분의 IB는 완전 공개(fully disclosed) 방식으로 운영된다. 이는 고객의 신원 및 계좌 정보가 청산 브로커에게 완전히 공개되는 구조를 의미한다. 반대로 “묶음(omnibus)” 구조에서는 IB가 여러 고객 거래를 하나로 묶어 처리하기도 하지만, 이는 더 복잡한 규제 요건을 수반한다.
완전 공개 구조에서는 공식 계좌 명세서와 자산 보관 책임이 모두 청산 브로커에게 있다. 고객은 자신의 자산이 어디에 보관되는지 명확히 알 수 있다.
소개 브로커가 되는 방법에 대한 더 자세한 절차와 요건은 별도로 확인할 수 있다.
청산 브로커란 무엇인가
청산 브로커의 정의와 역할
청산 브로커(clearing broker) 는 거래의 청산 및 결제(clearing and settlement) 전 과정을 담당하는 금융기관이다. 고객 자금과 유가증권을 직접 보관하고, 증거금 요건을 계산하며, 공식 계좌 기록을 유지한다. 청산 브로커는 거래 상대방 리스크를 관리하고, 청산소(clearinghouse)와 연결하여 거래 양당사자의 의무가 이행되도록 보장한다.
청산 브로커는 거래 처리(trade processing)의 핵심 인프라이며, 금융 시장의 안정성을 유지하는 데 필수적인 역할을 한다. 이른바 시장 무결성(market integrity)을 보장하는 기능을 수행한다.
청산 브로커의 핵심 기능
청산 브로커가 수행하는 주요 업무는 다음과 같다.
- 고객 자산 보관: 현금 및 유가증권(cash and securities)을 안전하게 보관하고 관리
- 청산 및 결제: 매수·매도(buy and sell) 주문이 완료되어 실제로 거래가 결제되도록 처리
- 증거금 관리: 포지션에 대한 증거금 요건 산정 및 마진콜 처리
- 공식 기록 유지: 고객 계좌 명세서 및 거래 내역 공식 기록
- 청산소 연결: 중앙 청산소를 통해 거래 상대방 리스크 관리
- 순자본(net capital) 요건 충족: 규제 당국이 요구하는 자본 기준 유지
청산 브로커는 고객 자금을 직접 보유하는 만큼, 이에 상응하는 높은 자본 요건(capital requirements)과 규제 의무를 진다.
자기청산(Self-Clearing)과 외부 청산
일부 대형 브로커-딜러는 자체적으로 청산 기능을 갖춘 자기청산(self-clearing) 방식을 채택한다. 이 경우 별도의 청산 브로커에 의존하지 않고 거래 실행부터 결제까지 모든 과정을 내부에서 처리한다. 반면 소규모 브로커-딜러나 소개 브로커-딜러(introducing broker-dealer)는 외부 청산 브로커와 청산 협약(clearing arrangement)을 맺어 이 기능을 아웃소싱한다.
자기청산은 더 많은 통제권을 제공하지만, 막대한 인프라 투자와 규제 부담이 따른다.
소개 브로커 vs 청산 브로커: 핵심 차이점 비교
역할과 책임의 분리
두 역할의 가장 근본적인 차이는 고객 자금과 거래 후 책임이 어디에 있느냐에 있다. IB에서는 이 책임이 외부 청산 브로커에게 있고, 청산 브로커에서는 청산 브로커 자신에게 있다.
| 비교 항목 | 소개 브로커(IB) | 청산 브로커 |
| 핵심 역할 | 고객 유치 및 관계 관리 | 자산 보관, 거래 후 처리, 결제 |
| 고객 자금 보관 | 일반적으로 없음 | 있음 |
| 거래 실행 | 일반적으로 없음 (외부에 위임) | 자체 실행 또는 실행 장소 이용 |
| 증거금 관리 | 없음 | 있음 |
| 공식 명세서 발행 | 일반적으로 없음 | 있음 |
| 자본 요건 | 상대적으로 낮음 | 매우 높음 |
| 주요 수익원 | 소개 커미션, 거래량 연동 수수료 | 청산·보관·금융·처리 수수료 |
| 주요 리스크 | 마케팅·컴플라이언스·관계 리스크 | 보관·증거금·결제·채무불이행·운영 리스크 |
거래 흐름으로 이해하는 두 역할
하나의 거래가 완성되기까지 세 가지 핵심 역할이 순차적으로 작동한다.
- 소개 브로커(IB): 고객을 유치하고 거래 플랫폼으로 연결
- 실행 브로커(Executing Broker): 주문을 접수하고 시장에서 체결
- 청산 브로커 / 보관 회사: 포지션을 기록하고, 담보 또는 현금을 보관하며, 증거금을 적용하고 결제를 처리
단순한 구조에서는 하나의 규제된 회사가 실행과 청산을 모두 담당할 수 있다. 이 경우 고객은 주로 IB를 통해 서비스를 받지만, 계좌 명세서와 자산 보관 책임은 청산 브로커에게 있다.
규제 요건의 차이
미국의 경우, IB와 청산 브로커는 모두 FINRA와 SEC(미국 증권거래위원회, Securities and Exchange Commission) 의 규제를 받지만, 요구되는 자본 수준과 운영 요건은 크게 다르다. 청산 브로커-딜러(clearing broker-dealer)는 고객 자산을 직접 보관하는 만큼, 훨씬 엄격한 순자본 기준과 내부 통제 체계를 갖춰야 한다.
IB도 규제 대상이지만, 요구되는 자본 규모와 시스템 요건은 청산 브로커에 비해 현저히 낮다. 한국의 경우, 두 역할 모두 금융위원회(FSC)와 금융감독원(FSS)의 감독을 받으며 ‘자본시장과 금융투자업에 관한 법률(자본시장법)’의 엄격한 적용을 받는다. 한국에서 청산 브로커 역할을 하려면 막대한 자기자본과 금융투자업 인가가 필요한 반면, IB(투자권유대행인 또는 제휴 법인 등)는 상대적으로 자본 요건이 낮지만 반드시 금융당국에 등록하고 자격 요건을 증명해야 한다. 글로벌 시장에서도 각 국가 및 브로커의 관할권(예: CySEC, FCA 등)마다 구체적인 규제 요건은 차이가 있으므로, 해당 관할 금융당국의 기준을 별도로 확인해야 한다.
소개 브로커 요건에 대한 구체적인 내용은 별도 자료를 참고하면 도움이 된다.
수익 구조: IB와 청산 브로커는 어떻게 수익을 올리는가
소개 브로커의 수익 모델
IB는 주로 소개한 고객의 거래 활동에 연동된 방식으로 커미션(commission)을 받는다. 일반적인 수익 모델은 다음과 같다.
- CPA(Cost Per Acquisition): 고객 1인당 고정 소개료
- 거래량 연동 수수료: 고객의 거래량에 비례한 수수료
- 브로커 수익 분배: 파트너 브로커가 소개한 고객으로부터 벌어들인 수익의 일부 지급
- 하이브리드 모델: CPA와 거래량 수수료를 결합한 방식
브로커가 커미션을 버는 방식은 소개 계약의 조건에 따라 크게 달라진다. IB 사업의 수익성은 유치한 고객의 수와 그 고객들의 거래 활동 수준에 크게 의존한다.
청산 브로커의 수익 모델
청산 브로커는 청산 서비스(clearing services)를 제공하는 대가로 여러 형태의 수수료를 받는다.
- 청산 수수료: 거래당 처리 비용
- 보관 수수료: 고객 자산 보관에 대한 대가
- 금융 수수료: 마진 포지션에 대한 이자 수익
- 거래 처리 수수료: 주문 라우팅 및 결제 처리 비용
청산 브로커의 수익은 거래량 규모에 크게 의존하며, 높은 인프라 비용과 규제 비용을 상쇄하기 위해 상당한 거래 규모가 필요하다.
실무 예시: IB 사업의 관점에서
다음은 IB가 실제로 어떻게 작동하는지를 보여주는 교육적 예시다.
가정: A라는 IB가 EUR/USD 및 주식(equity) 거래를 제공하는 브로커 파트너와 협약을 맺었다.
- A는 SEO 콘텐츠와 소셜 미디어를 통해 잠재 고객을 발굴하고, 추적 링크를 통해 브로커 플랫폼으로 연결한다.
- 고객은 브로커(또는 브로커의 청산회사) 명의 계좌에 자금을 입금한다. 이 자금은 A의 계좌에 들어오지 않는다.
- 고객이 포지션을 개시하면, 실행 브로커가 주문을 체결하고 청산 브로커가 포지션을 기록하며 증거금을 적용한다.
- A는 합의된 공식에 따라—고객당 CPA, 거래량, 또는 하이브리드 방식으로—커미션을 수취한다.
이 구조가 핵심을 보여준다. IB는 고객 자금을 보관하거나 청산 업무를 처리할 필요 없이, 마케팅과 관계 관리에 집중하는 린(lean) 사업 모델로 운영될 수 있다. 반면 청산 브로커가 되려면 상당한 자본, 기술 시스템, 라이선스, 그리고 운영 리스크 관리 체계가 필요하다.
프라임 브로커와의 관계
프라임 브로커(Prime Broker)란
프라임 브로커(prime broker) 는 헤지펀드나 대형 기관 투자자를 대상으로 하는 특수화된 청산·보관 서비스 제공자다. 프라임 브로커리지(prime brokerage)는 증권 대차, 레버리지 제공, 다중 브로커 실행 통합 등 고급 서비스를 포함한다.
일반적인 청산 브로커가 광범위한 고객을 대상으로 하는 반면, 프라임 브로커는 복잡한 거래 전략을 구사하는 기관 고객에게 특화된 서비스를 제공한다. 유동성(liquidity) 접근과 거래 인프라 측면에서 일반 청산 서비스보다 훨씬 정교한 기능을 갖추고 있다.
IB와 프라임 브로커의 관계
IB는 일반적으로 프라임 브로커와 직접 협약을 맺지 않는다. IB의 파트너는 주로 리테일 고객을 대상으로 하는 청산 브로커 또는 브로커-딜러다. 다만 일부 대형 IB 네트워크는 기관 고객을 위해 프라임 브로커와 간접적인 관계를 형성하기도 한다.
마켓 메이커와의 구분
마켓 메이커(Market Maker)의 역할
마켓 메이커(market maker) 는 매수·매도 호가를 지속적으로 제시하여 시장 유동성을 공급하는 주체다. IB나 청산 브로커와는 본질적으로 다른 역할이다. 마켓 메이커는 자기 계정으로 거래하며(proprietary trading), 스프레드를 통해 수익을 얻는다.
IB는 마켓 메이커가 아니다. 고객의 거래는 마켓 메이커나 거래소를 통해 체결되며, 이 과정에서 IB는 관여하지 않는다. 브로커-딜러 중 일부는 마켓 메이커 기능을 겸하기도 하지만, 이는 별도의 규제 요건을 수반한다.
IB 사업 구조의 실질적 이점과 한계
IB 모델의 이점
- 고객 자금 보관 의무 없이 마케팅에 집중 가능
- 청산 브로커 대비 낮은 초기 자본 요건
- 청산 인프라 없이도 다양한 브로커와 협약 가능
- 고객과의 직접적인 관계를 통해 안정적인 커미션 수익 창출
- 린(lean) 조직으로 운영 비용 최소화 가능
IB 모델의 한계
- 수익이 파트너 브로커의 정책에 의존
- 고객 자금 보관 불가로 서비스 범위 제한
- 파트너 브로커와의 이해충돌 가능성(potential conflicts of interest) 존재
- 소개한 고객에 대한 통제권 제한
- 파트너 브로커의 운영 리스크에 간접적으로 노출
독립형 소개 브로커와 보증형 소개 브로커의 차이에 따라 위험 노출도와 수익 구조도 달라진다.
청산 브로커가 되기 위한 요건
청산 브로커 역할을 수행하기 위해서는 다음과 같은 요소가 필요하다.
- 높은 순자본(net capital) 유지: 규제 당국이 요구하는 최소 자본 기준 충족
- 청산소 멤버십: 관련 거래소 및 청산소와의 공식 멤버십 확보
- 강력한 기술 인프라: 실시간 거래 처리 및 결제 시스템 구축
- 내부 리스크 관리 체계: 고객 자산 보관과 관련된 운영 리스크 통제
- 규정 준수 체계: FINRA, SEC 등 금융 당국의 규정 준수
- 고객 자산 분리 보관: 고객 자금을 자사 자금과 분리하여 보관하는 의무 이행
이러한 요건으로 인해 청산 브로커 진입 장벽은 매우 높으며, 대형 금융 기관이나 전문 청산 회사(clearing firm)만이 이 역할을 수행할 수 있다.
소개 브로커 자격증에 대한 정보도 IB로서 신뢰성을 구축하는 데 도움이 된다.
IB와 청산 브로커의 시너지: 금융 시장 생태계
소개 브로커와 청산 브로커는 경쟁 관계가 아니라 상호 보완적인 역할을 한다. IB는 브로커-딜러와 청산 브로커가 도달하기 어려운 고객 세그먼트에 접근하여 거래량을 창출한다. 청산 브로커는 IB가 제공할 수 없는 자산 보관, 청산, 결제 인프라를 공급한다.
이 분업 구조는 금융 시장에서 중개 역할을 하는(act as intermediaries) 다양한 주체들이 각자의 핵심 역량에 집중할 수 있게 한다. 거래 실행부터 결제(execution to settlement)까지의 전체 프로세스가 효율적으로 작동하려면 두 유형의 역할이 모두 필요하다.
규제 측면에서도 두 역할은 명확히 구분된다. 금융 당국은 고객 자금을 보관하는 청산 브로커에게 더 엄격한 기준을 적용하며, 이를 통해 금융 시스템의 안정성과 투자자 보호를 확보한다.
IB vs 청산 브로커: 어떤 역할이 적합한가
사업 모델을 선택할 때는 다음 기준을 고려해야 한다.
소개 브로커 역할이 적합한 경우:
- 고객 관계 구축과 마케팅이 핵심 역량인 경우
- 초기 자본이 제한적인 경우
- 청산 인프라에 투자하지 않고 수익을 창출하고 싶은 경우
- 특정 고객 세그먼트에 특화된 교육·지원 서비스를 제공하는 경우
청산 브로커 역할이 적합한 경우:
- 대규모 거래량을 처리할 기술 인프라와 자본이 있는 경우
- 고객 자산 보관 및 청산 서비스를 직접 통제하려는 경우
- 기존 브로커-딜러가 청산 기능을 내재화하려는 경우
- 복잡한 기관 고객을 위한 종합 서비스를 제공하려는 경우
소개 브로커와 청산 브로커: 핵심을 다시 정리하며
소개 브로커와 청산 브로커는 금융 시장에서 서로 다른 역할을 수행하며, 각각의 역할에는 뚜렷한 책임과 규제 요건이 따른다. IB는 고객 유치와 관계 관리에 집중하며, 청산과 결제는 파트너 청산 브로커에게 위임한다. 반면 청산 브로커는 고객 자금 보관, 증거금 관리, 거래 결제라는 운영의 핵심을 담당하며, 이에 상응하는 높은 자본 요건과 규제 의무를 진다.
IB 사업을 고려한다면 두 역할의 차이를 명확히 이해하는 것이 출발점이다. 고객 자금을 직접 보관하지 않아도 되는 IB는 상대적으로 낮은 진입 장벽으로 사업을 시작할 수 있지만, 파트너 브로커 선택과 규제 준수에 대한 철저한 검토가 필요하다. 청산 브로커는 막대한 인프라와 자본을 투입해야 하지만, 더 광범위한 서비스와 수익원을 확보할 수 있다.
두 역할 모두 금융 시장의 효율적 운영에 기여하며, 규제 당국의 기준을 반드시 준수해야 한다는 점에서 공통의 책임을 진다.